KOKUSAI(6525)|2027年3月期 中間(2026年4月1日~9月30日)
📌 今回の要点
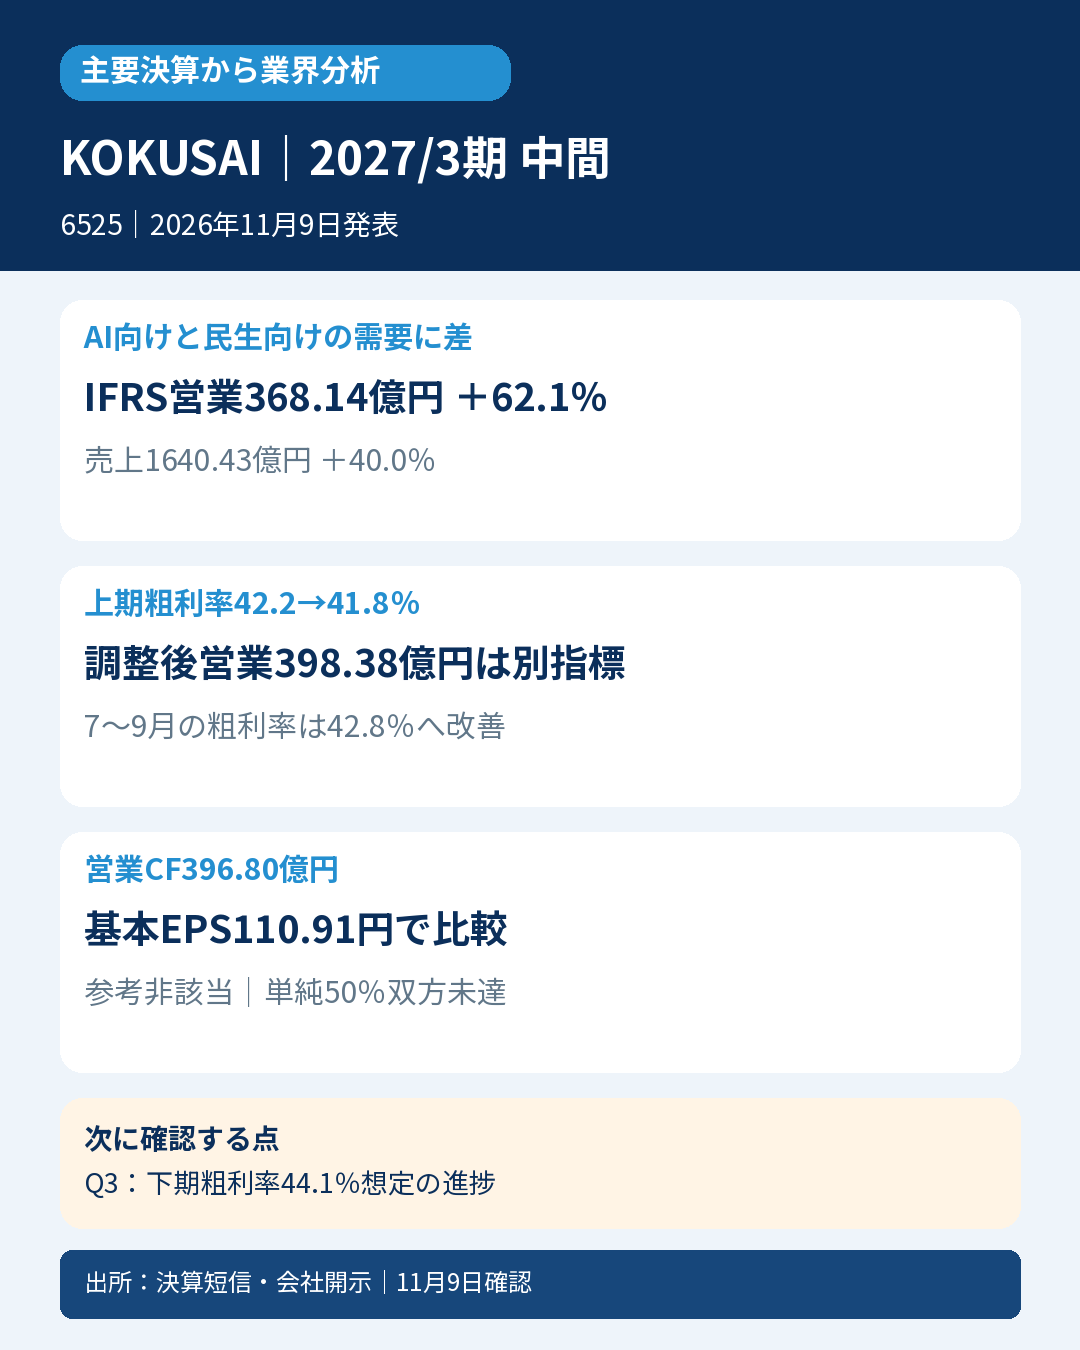
- 📊 売上1640.43億円、40.0%増、IFRS営業利益368.14億円、62.1%増。AI向け投資が追い風です。
- 🏭 DRAM・Logic向け装置とサービスが伸長。一方、民生・車載・産業向けの回復は緩やかという会社認識です。
- 📉 上期粗利率は42.2%→41.8%へ低下。7~9月だけでは42.8%へ改善し、比較期間で方向が違います。
- ⚖️ 調整後営業利益398.38億円とIFRS営業利益368.14億円は別指標。基本EPS110.91円を判定に使います。
- 💰 営業CF396.80億円へ増加。税金支払減や仕入債務増の寄与もあり、全て利益成長とは読みません。
- 🔎 通期は据置。次回Q3では下期粗利率44.1%の会社想定と、用途別需要・顧客構成を確認します。
📝 詳しい分析
🏭 半導体製造装置業界の現在地
半導体のウェーハに薄膜をつくるバッチ成膜装置や、膜質を改善するトリートメント装置のKOKUSAI ELECTRIC。AI関連のLogic・DRAM向け投資拡大が売上をけん引しています。一方、民生電子機器・車載・産業機器向けは緩やかな回復という会社見解であり、半導体需要の全用途が一斉に回復したとはいえません。
📊 IFRS実績と収益性
IFRS・連結の中間売上収益1640.43億円(40.0%増)、営業利益368.14億円(62.1%増)、親会社帰属利益259.01億円(66.5%増)、公表基本EPS110.91円。営業利益率は約19.38%→22.44%へ改善しました。ただし売上総利益は494.97億円→686.45億円で、粗利率は会社表示42.2%→41.8%へ低下。販売拡大に対して販管費の増加を抑えたことと、製品構成による粗利率の低下が併存しています。
| 指標 | 前年同期間 | 当期同期間 |
|---|---|---|
| 売上収益(億円) | 1172.05 | 1640.43 |
| IFRS営業利益(億円) | 227.10 | 368.14 |
| 営業利益率(計算値) | 19.38% | 22.44% |
| 基本EPS(円) | 66.72 | 110.91 |
| 営業CF(億円) | 168.59 | 396.80 |
🌏 用途・顧客構成と地域の区別
会社の上期増収ブリッジは世界各国向け装置+386億円、中国地場向け装置▲19億円、サービス+101億円。世界各国向けのうちDRAM+246億円、Logic/Foundry+123億円が主な伸びで、中国地場向けはNAND▲124億円に対しDRAM+62億円、Logic/Foundry+66億円でした。これらは億円丸め値です。「世界各国」は中国以外に本拠を置くデバイスメーカーという顧客区分で、納入先の地域と別。7~9月の中国地場向け売上比率35%と中国仕向地比率39%、上期中国仕向地比率34%を同じ指標として混ぜません。
📉 上期と7~9月、調整後利益の違い
7~9月は売上886億円、IFRS営業利益209億円、粗利率42.8%で、4~6月の40.7%から改善したという会社表示です。上期前年同期比の粗利率低下と、直近四半期比の改善は両立します。上期の調整後営業利益398.38億円は、IFRS営業利益368.14億円に、企業結合で識別した無形資産等の償却29.52億円、その他収益・費用等を調整した会社独自指標です。調整後EPS119.78円も基本EPS110.91円と別で、比較判定の公表基本EPSに代用しません。
💰 営業CF増加の内訳
営業CFは168.59億円→396.80億円。利益増加に加え、法人所得税支払が104.41億円→39.66億円へ減少し、営業債務等増72.04億円も流入要因でした。一方、営業債権等増78.67億円、棚卸資産増32.60億円が資金を使っています。投資CF▲115.01億円との単純合計FCFは281.79億円。貸借対照表の棚卸資産残高増47.13億円は為替などを含むため、CF上の増加32.60億円と混用しません。CFが営業利益を上回っていても、支払い時期や運転資金の変化まで確認する必要があります。
📋 通期据置と下期のハードル
通期売上3400億円、IFRS営業利益794億円、親会社利益555億円を維持。今回の基本EPS表示は237.81円で、発表前8月6日の237.63円と区別します。利益予想据置とEPS表示差を、そのまま利益上方修正とは呼びません。会社の下期想定は売上1760億円、粗利率44.1%、調整後営業利益462億円で、上期粗利率41.8%からの改善を織り込んでいます。AI投資拡大という会社の将来認識は実績と区別し、下期達成を確約しません。
🔎 会計士の読み方と次回確認
次回Q3では粗利率とDRAM・Logic/Foundry・NANDの売上構成、中国地場顧客と納入地域の動きを確認します。サービスの伸びが装置販売の変動をどこまで補うかも注目点です。同業比較では成膜方式・用途構成・調整項目の違いをそろえ、調整後利益率だけで他社より高収益と決めつけません。
⚖️ 判定・比較条件
参考良好は非該当。発表前8月6日公表の通期売上3400億円・公表基本EPS237.63円の単純50%は1700億円・118.815円(丸め前)。実績1640.43億円・110.91円は双方未達、前年1172.05億円・66.72円以上は充足し、4条件[false,false,true,true]です。一方、直接中間予想1610億円・基本EPS108.75円は30.43億円・2.16円上回っています。年間按分は季節性未調整で、会社の直接中間計画や市場予想ではありません。EPSは公表基本値を優先し、調整後EPS・利益代替は使用していません。新表示237.81円へ発表前比較元を差し替えません。厳格は発表前同期間の直接市場売上・EPS予想未取得、次点は翌年度12か月会社予想が確認資料に未掲載等で対象外。未取得を不存在と断定しません。
📚 一次出所
2026年11月9日14:00発表。一次資料確認:同日15時台(日本時間)。









コメント