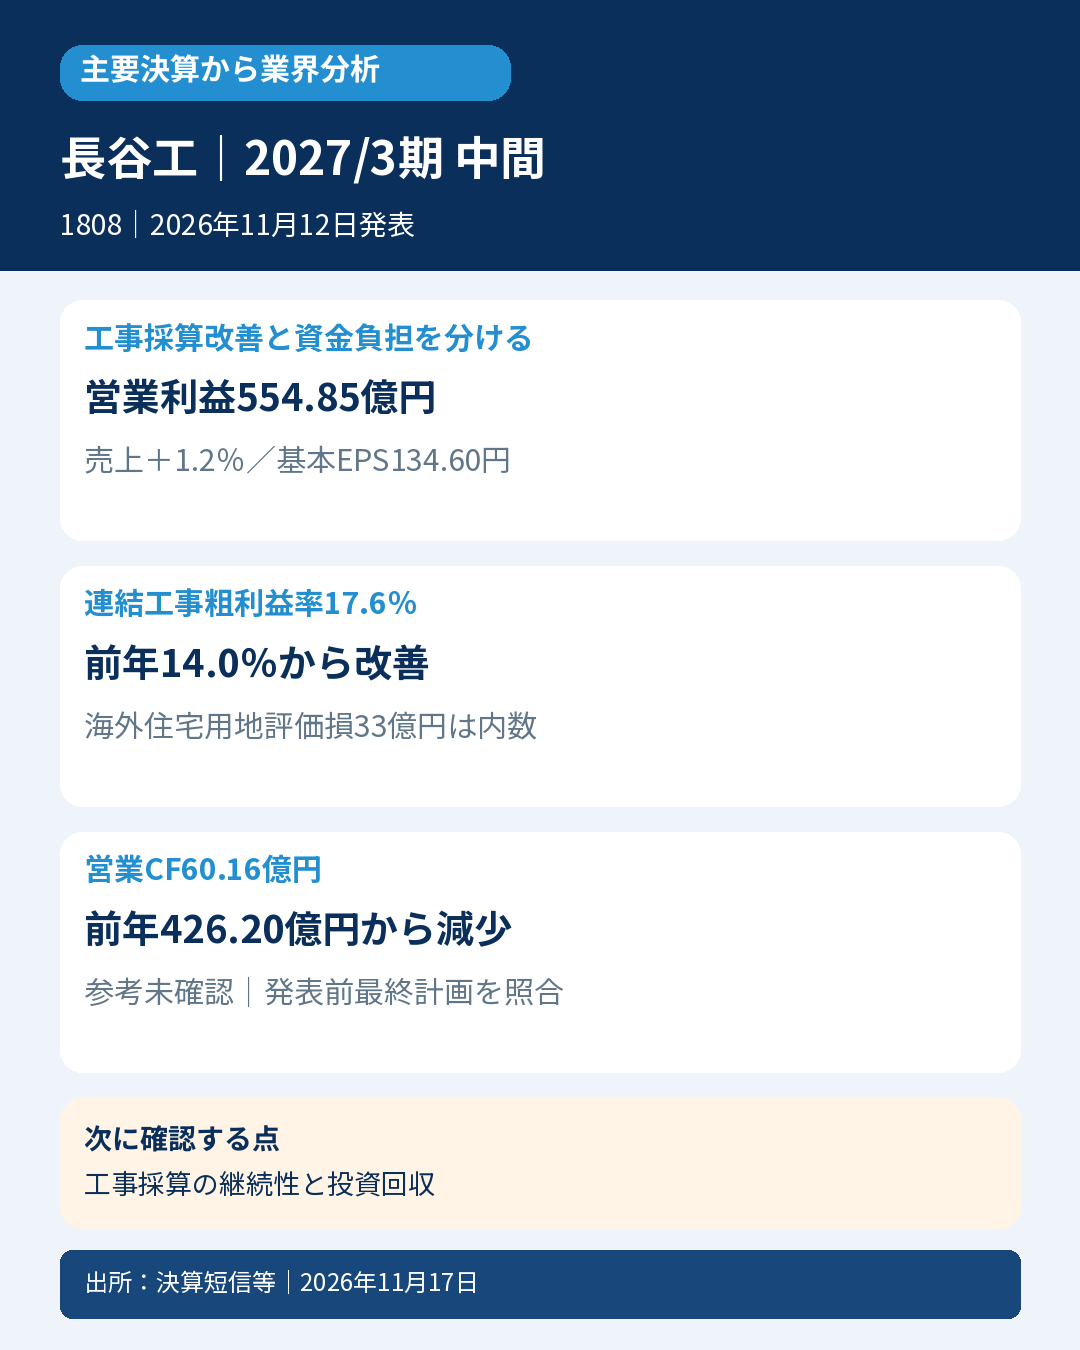
マンションの建設・分譲・管理を手掛ける長谷工は、2026年4~9月に増収増益となりました。伸びの中心は工事採算と不動産粗利益の改善です。一方、営業CFは前年から減少し、海外では評価損が続いています。利益の回復と、資金回収・投資負担を一緒に見る必要があります。
📌 今回の要点
- 📊 売上高は6,023.47億円で1.2%増、営業利益は554.85億円で34.2%増。売上数量の拡大より、利益率改善の寄与が大きい決算でした。
- 🏗️ 完成工事総利益は540.21億円、連結の完成工事総利益率は14.0%から17.6%へ改善。会社は受注時採算の改善を説明しています。
- 🏠 不動産売上総利益も増加しましたが、管理運営は人件費等の増加で減益。海外は住宅用地評価損33億円を計上しました。
- 💰 営業CFは60.16億円で、前年426.20億円から減少。棚卸資産、工事代金の受入れ、税支払などの資金の動きを分けて確認します。
- 📋 単体受注高は3,838.56億円で25.3%増。受注と売上、連結と単体、設計監理を含む範囲を区別する必要があります。
- 🔭 通期連結予想は据え置き。今後は工事採算の継続性と、不動産・海外投資の回収を確認します。
📝 詳しい分析
📊 小幅増収でも利益が増えた理由
対象は2027年3月期中間期、日本基準連結の2026年4月1日~9月30日です。主要数値は百万円未満四捨五入で、資料の端数差を独自に補正していません。
| 主要指標 | 前年4~9月 | 当年4~9月 |
|---|---|---|
| 売上高 | 5,954.66億円 | 6,023.47億円 |
| 営業利益 | 413.33億円 | 554.85億円 |
| 経常利益 | 393.41億円 | 542.66億円 |
| 親会社中間純利益 | 242.15億円 | 356.47億円 |
| 基本EPS | 89.32円 | 134.60円 |
売上総利益は838.89億円から1,016.88億円へ増加しました。販管費も425.56億円から462.04億円へ増えていますが、粗利益の増加が上回っています。売上の伸びだけではなく、何をどの採算で計上したかがポイントです。
完成工事高は3,046.36億円から3,073.36億円へ小幅増にとどまる一方、完成工事総利益は426.73億円から540.21億円へ増加しました。会社説明資料の連結完成工事総利益率は14.0%から17.6%、単体は13.2%から18.0%です。単体の表示には業務受託を含む注記があり、連結・単体の分母を混ぜていません。
会社は受注時採算が改善したことを説明しています。ここからは過去に獲得した工事の採算改善が進んでいることが読み取れますが、業界全社の工事原価が下がったとまではいえません。新規受注時の採算、資材価格・人件費の変動、工期の進捗を継続して見る必要があります。
🏠 不動産の粗利益増と、事業別の濃淡
不動産売上高は2,275.47億円から2,282.86億円へほぼ横ばいですが、売上総利益は259.51億円から318.01億円へ増えています。会社は主に子会社の分譲マンション事業が好調だったと説明しています。全社売上高の不動産区分と、不動産関連セグメント売上高は対象範囲が異なります。
| セグメント | 当年売上・内部込み | 当年営業利益 |
|---|---|---|
| 建設関連 | 4,223.93億円 | 428.59億円 |
| 不動産関連 | 1,300.85億円 | 161.02億円 |
| 管理運営 | 834.63億円 | 32.56億円 |
| 海外 | 15.69億円 | ▲49.30億円 |
この表はセグメント間売上を含む表示です。外部顧客売上は、建設3,922.38億円、不動産1,286.94億円、管理798.46億円、海外15.69億円です。内部込み売上の合計を連結売上高へ直接置き換えていません。
管理運営は増収でも人件費・経費増で減益でした。海外ではハワイ住宅用地の評価損33億円を計上し、営業損失49.30億円となっています。説明資料の海外経常損失39億円、通期海外経常損失予想67億円は利益段階・期間が違う数値です。
海外用地評価損33億円を連結営業利益にもう一度差し引くことはしません。また、CF計算書の棚卸資産評価損33.59億円は連結全体の調整項目で、海外説明の33億円と強制的に一致させていません。評価損を現金支出そのものとして扱うことも避けます。
米国本土等の投資回収は、契約条件によって不動産売上高になる場合と、営業外の持分法投資利益等になる場合があると会社が説明しています。売上の伸びだけで投資回収の良否を測ることはできません。
💰 利益増加と営業CF減少は併存している
| CF項目 | 前年4~9月 | 当年4~9月 |
|---|---|---|
| 営業CF | 426.20億円 | 60.16億円 |
| 投資CF | ▲193.98億円 | ▲277.56億円 |
| 財務CF | ▲124.92億円 | ▲161.29億円 |
| 営業CF+投資CF | 232.22億円 | ▲217.40億円 |
| 期末現金同等物 | 2,454.58億円 | 2,513.26億円 |
税引前中間純利益は540.69億円に増えましたが、CF上の棚卸資産増加198.42億円、仕入債務減少113.32億円、不動産事業受入金減少59.09億円、預り金減少173.63億円などが資金を使っています。一方、売上債権の減少101.70億円、未成工事受入金の増加294.87億円は資金の増加要因です。
前年の棚卸資産要因は191.44億円の資金増加でした。当期と前年では資金への方向が逆で、利益が増えても営業CFが前年ほど伸びない背景となっています。CF上の増減を、為替・連結範囲等を含むBS残高差へそのまま代用していません。
法人税等支払218.46億円と、PL税費用183.96億円も異なります。税費用のすべてが同じ期に現金支払となるわけではありません。
投資CFには投資有価証券取得284.51億円、売却・払戻80.44億円、固定資産取得64.04億円などが含まれます。貸付185.92億円と回収181.98億円を純額だけで眺めず、成長投資と資金の回転を分けて考えます。会社説明のフリーCF▲217億円は営業CFと投資CFの合計であり、そのまま毎年反復する資金創出力とはみなしません。
財務CFには親会社配当支払134.49億円、長期借入72億円、返済100億円などが含まれます。現金同等物は期首2,881.34億円から2,513.26億円へ減少しました。CF3区分に為替換算10.31億円、非連結子会社との合併による0.30億円が加わるため、合併による増加を営業改善には付け替えていません。
📋 受注増は売上の即時増加ではない
単体受注高3,838.56億円は前年同期比25.3%増でした。このうち設計監理を除く建設事業の受注は3,751.48億円、工事だけでは3,721.17億円です。通期単体受注予想7,300億円に対する進捗は52.6%で、上半期の受注と完成工事売上を区別します。
会社説明資料では、上半期の単体受注が会社の上期予想3,300億円を上回ったと示しています。これは受注についての会社計画との比較で、売上・利益の半期予算超過を意味しません。民間分譲マンション受注と、賃貸マンション・社宅等の増加も分けて確認する必要があります。
不動産・海外投資残高は会社説明で8,197億円から8,612億円へ増えています。建築受注用地、分譲、収益不動産、賃貸、海外など複数の目的があり、すべてを販売用在庫としてまとめてはいません。
🔭 通期予想と次に確認する点
| 通期連結会社予想 | 今回公表値 |
|---|---|
| 売上高 | 1兆3,800億円 |
| 営業利益 | 1,100億円 |
| 経常利益 | 1,050億円 |
| 親会社純利益 | 660億円 |
| 基本EPS | 249.16円 |
通期連結予想と年間配当予想100円は据え置きです。海外では赤字予想が期初より拡大する一方、全社予想は維持しています。海外リスクが解消した、あるいは全社上方修正が確実という意味にはしていません。
次の決算では、完成工事採算の改善が続くかと、分譲・海外投資の回収が営業CFにつながるかを確認します。1社の採算改善からマンション業界全体の需要や購入者負担が改善したとは一般化せず、受注時採算と資金回収という二つの軸で追います。
🔎 判定・比較条件・一次資料の範囲
厳格・次点・参考良好の最終判定は独立に未確認です。前年同期の売上・基本EPSがともに非悪化であることは確認していますが、発表直前最終計画・介在訂正・株数資本・市場比較元の全照合は未了です。
8月6日のQ1原短信に限ると、年間会社計画の売上1,380,000百万円・基本EPS249.19円の50%は690,000百万円・124.595円です。実績との差は売上▲87,653百万円、EPS+10.005円でした。この50%は季節性未調整の単純按分で、会社の半期予算ではありません。
同原短信には実際の中間会社予想630,000百万円・EPS113.27円もあり、実績との差は売上▲27,653百万円・EPS+21.33円です。年間50%基準と会社公表中間予想を混同していません。また、今回の新年間EPS249.16円で過去の比較元を置き換えていません。
基本EPSの期中平均株式数は264,840,826株で、信託保有株式を控除する扱いを含みます。半期報告書では潜在株式不存在による希薄化後EPS非掲載を確認しており、0円としていません。短信はレビュー対象外ですが、半期報告書には11月12日付の期中レビュー報告書があり、年度監査とは区別します。
全音声・実質疑、未読図表・残注記、全税・企業結合・資本影響、同業統計と通常DB保存は引き続き未了です。記事公開によってこれらを確認済みに変換していません。
📚 一次出所
長谷工コーポレーション(1808)、2027年3月期中間期。発表2026年11月12日15:30 JST。資料確認2026年11月17日17時台。11月17日の期限後公開です。
https://www.release.tdnet.info/inbs/140120261111574071.pdf
https://www.haseko.co.jp/hc/ir/news/upload_files/20261112_2.pdf
https://www.haseko.co.jp/hc/ir/news/upload_files/20261112_4.pdf
https://www.haseko.co.jp/hc/ir/news/upload_files/20260806_1.pdf








コメント