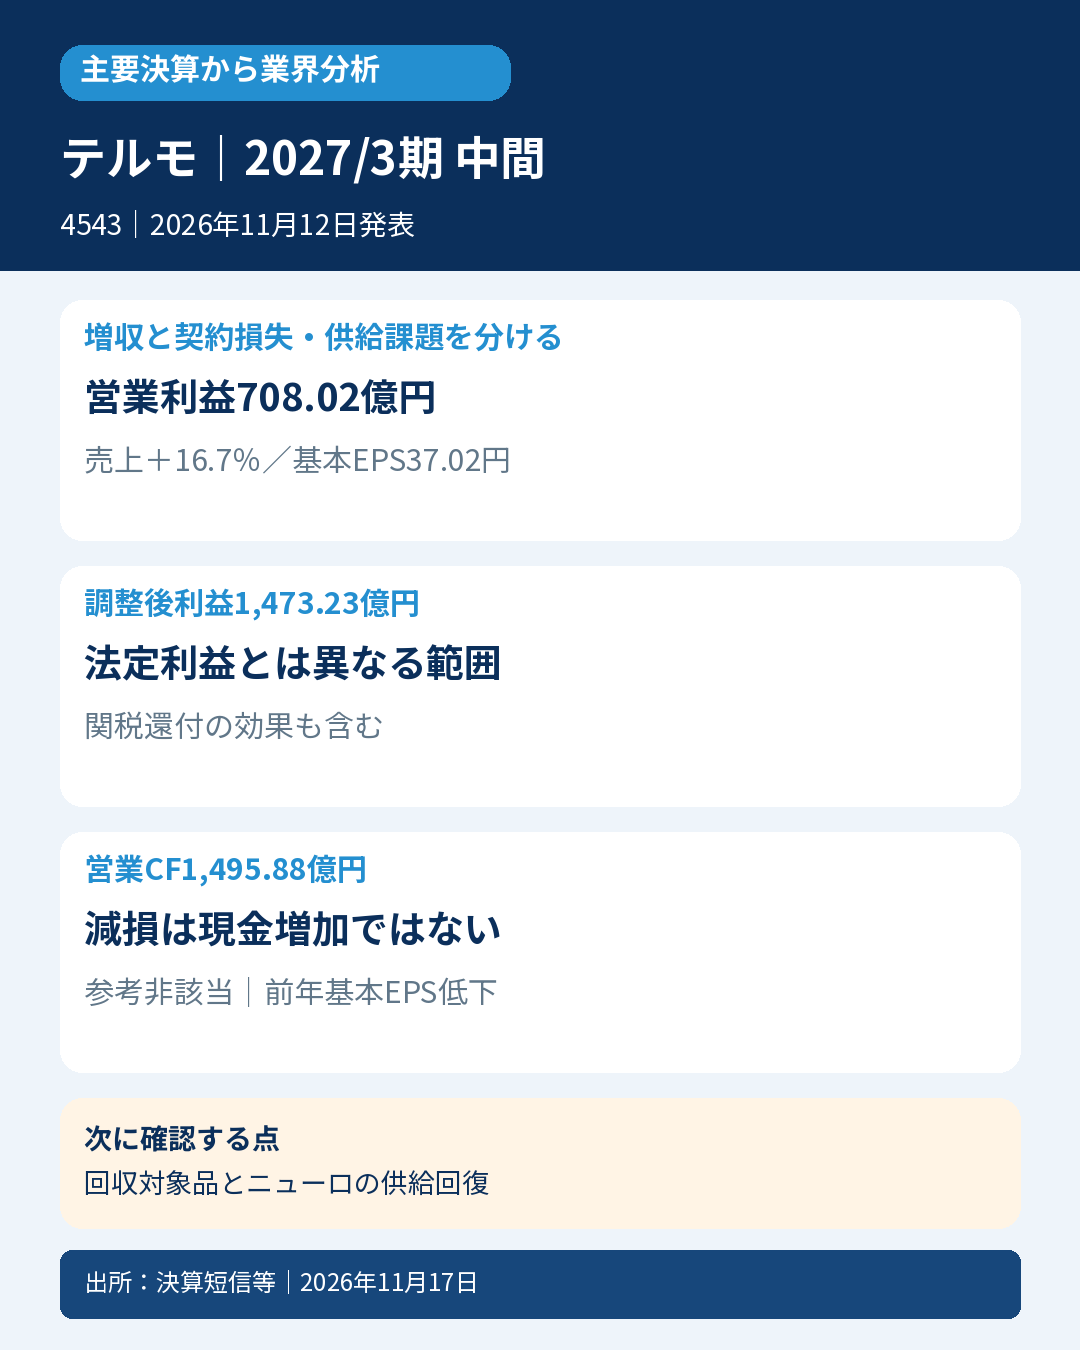
テルモの2027年3月期上期決算から見る医療機器業界の現在地。採血関連のTrima、Reveosなどを展開する同社は、販売を伸ばしながら、供給契約終了に伴う損失と製品回収への対応を迫られています。需要の伸び、継続的な採算、一時要因を分けて読む決算です。
📌 今回の要点
- 📊 上期売上収益は6,245.01億円、前年同期比16.7%増。為替影響を除く会社公表の伸びは8.0%で、円換算の成長率とは差があります。
- 🔍 調整後営業利益は1,473.23億円へ増加しましたが、法定営業利益は708.02億円へ減少。調整後利益にも関税還付の押し上げが含まれます。
- 🏭 CSL Plasma社との契約終了に伴う上期の減損701.21億円と関連費用62.56億円、通期の損失見込み975億円は期間と範囲が異なります。
- ⚠️ アオルティック事業の自主回収等を受け、通期営業利益予想を1,600億円から1,190億円へ修正。資産価値に係るリスク等380億円は、確定した上期減損ではありません。
- 💰 営業CFは1,495.88億円。非資金費用である減損の調整、売上債権等の回収、税支払いを分け、利益や継続的な資金創出と照合します。
- 🧭 次は回収対象製品の原因究明・供給再開と、ニューロ事業の生産回復を確認。基本EPSは前年52.13円から37.02円へ低下し、参考良好の前年非悪化条件は満たしません。
📝 詳しい分析
📊 為替込みの増収率と、販売の実勢を分ける
対象は2026年4月1日~9月30日のIFRS連結累計です。会社資料の「FY26」は2026年度、すなわち2027年3月期を指します。以下の主要実績は決算短信の百万円表示を億円へ換算しています。
| 指標 | 前年上期 | 今上期 | 読み方 |
|---|---|---|---|
| 売上収益 | 5,349.30億円 | 6,245.01億円 | 前年同期比16.7%増 |
| 調整後営業利益 | 1,144.01億円 | 1,473.23億円 | 会社の管理指標、28.8%増 |
| 営業利益 | 1,009.83億円 | 708.02億円 | IFRSの利益、29.9%減 |
| 税引前利益 | 1,012.12億円 | 695.23億円 | 31.3%減 |
| 親会社所有者帰属利益 | 768.97億円 | 546.17億円 | 29.0%減 |
| 基本EPS | 52.13円 | 37.02円 | 同一期間で低下 |
売上収益は為替影響を除くと8.0%増。地域別では米州が円換算22.3%増に対し為替除き10.3%増、欧州15.6%増に対し7.9%増、中国19.5%増に対し2.6%増です。円換算の伸びをそのまま数量増や市場成長率と読むことはできません。為替除きでも、買収や価格・製品構成の影響まで取り除いた数字とは限りません。
一方、日本も4.1%増で、会社はニューロ、ホスピタルケア、ファーマシューティカルソリューションの販売が寄与したと説明しています。海外販売の拡大と円換算効果が重なった増収であり、全地域・全製品が同じ勢いという決算ではありません。
🔍 調整後利益の増加と法定減益が併存する理由
調整後営業利益率は23.6%、法定営業利益率は11.3%です。会社の調整後営業利益は、買収無形資産の償却や一時損益を営業利益から調整した指標で、法定利益と使い分ける必要があります。
| 上期の調整項目 | 金額 | 重複・解釈への注意 |
|---|---|---|
| 調整後営業利益 | 1,473.23億円 | 関税還付の効果を含む |
| 買収無形資産の償却 | ▲143.26億円 | 買収対価の費用化 |
| 一時的な損益・純額 | ▲621.94億円 | 下記の損失・収益等を含む |
| 契約終了に伴う減損 | ▲701.21億円 | 一時損益の内数 |
| 同契約終了の関連費用 | ▲62.56億円 | 減損とは別、上段純額の内数 |
| OrganOxの在庫評価差額の費用化 | ▲51.20億円 | 買収時の公正価値評価に由来 |
| 受取和解金 | +201.00億円 | 一時損益の内数 |
| 法定営業利益 | 708.02億円 | 表示額の切捨てにより接続に微差 |
内訳を純額へ重ねて足し引きしてはいけません。また、CF計算書の減損損失総額705.22億円と、契約終了分701.21億円も範囲が違います。10月公表時の減損概算720億円を、上期の確定表示701.21億円へ置き換えずに併記・合算することも避けます。
増益側にも確認点があります。会社の上期利益増減分析では、売上総利益率・価格効果133億円の説明に、関税還付136億円、価格44億円、関税負担▲59億円などが含まれています。この133億円へ各内訳を再加算することはできません。上期の関税還付136億円には、1Qの130億円に加え2Qの6億円が含まれ、調整後利益にも残ります。
会計士の視点では、損失を除外した指標の成長率だけで通常採算が同率で改善したと結論づけず、還付・為替・価格・販売増を切り分けます。買収資産の減損後には将来の償却負担が軽くなる場合もあり、その後の利益改善と販売の回復も別々に確認する必要があります。
🏭 事業ごとの需要、先行費用、連結範囲の違い
| 事業 | 上期売上収益 | 調整後セグメント利益 | 重要な違い |
|---|---|---|---|
| 心臓血管 | 3,722.86億円 | 1,100.94億円 | TISが牽引、TA・TNに供給課題 |
| メディカルケアソリューションズ | 1,156.26億円 | 124.10億円 | 増収でも先行費用で減益 |
| 血液・細胞テクノロジー | 1,247.94億円 | 218.10億円 | 採血製品が好調、契約終了損失とは区別 |
| オーガンテクノロジーズ | 116.26億円 | 16.75億円 | 前年上期は未連結 |
これらの利益は調整後営業利益のセグメント表示です。契約終了に伴う巨額損失を含む法定営業利益を表すものではありません。全社には売上1.66億円、セグメント利益13.32億円の調整額もあり、4事業の単純合計を連結値として使いません。
心臓血管ではインターベンショナルシステムズ(TIS)の販売が成長を牽引。ニューロ(TN)は一時的な供給制約の一方、WEBを中心とした脳動脈瘤治療領域が伸びたと会社は説明しています。需要が消えたことと、生産人員の習熟が出荷の制約になったことは分けて考える必要があります。
メディカルケアでは、PLAJEXなどが伸びる一方、前年買収したレバークーゼン工場の先行費用が利益を圧迫。会社資料では同工場の損益▲36億円、これを除く利益率14%に対し、事業全体は約11%です。除外後の利益率を実績の連結利益率に置き換えません。
血液・細胞ではTrima、Reveosなどの採血関連製品が寄与しました。ただし、上期には契約終了対象の血漿イノベーション事業も通常通り含まれ、下期には縮小する見通しです。会社が説明する将来の利益増加には比較年度・比較計画の条件があるため、上期利益へ上乗せしません。
OrganOxは2025年10月29日取得で、前年上期の連結セグメント表は非掲載です。説明資料の「前年比36%増」は買収前の事業実績を含む会社説明であり、前年連結売上ゼロからの増収率ではありません。臓器保存市場についての成長見通しも会社の見解で、独立した市場統計での確認とは区別します。
⚠️ 10月の契約損失と11月の回収影響を重ねない
| 通期計画 | 10月8日修正原本 | 11月12日修正 | 差額 |
|---|---|---|---|
| 売上収益 | 12,295億円 | 12,195億円 | ▲100億円 |
| 調整後営業利益 | 2,745億円 | 2,715億円 | ▲30億円 |
| 営業利益 | 1,600億円 | 1,190億円 | ▲410億円 |
| 親会社所有者帰属利益 | 1,200億円 | 875億円 | ▲325億円 |
| 基本EPS | 81.35円 | 59.31円 | ▲22.04円 |
10月8日の通期計画には、CSL Plasma社との供給契約終了に伴う総額975億円の損失見込みが既に織り込まれています。説明資料は上期764億円、下期211億円という期間配分を示しており、975億円を全額上期実績と扱いません。10月の概算・上期の実績・11月の追加修正を区別します。
11月12日は、アオルティック(TA)の自主回収・出荷停止、TNの一時的供給制約を追加反映しました。会社のTA説明では対象はRelayPlus、RelayPro、TREOで、10月末から対象製品の出荷を止め、回収を順次実施。今回の対象拠点の製品群の回収は、6月からのRelayPro一部品種の回収とは異なると説明しています。
今回の営業利益引下げ410億円は、調整後利益への影響約30億円と、TAの資産価値に係るリスク等約380億円を含みます。380億円は今後の事業方針・計画や資産評価を踏まえて精査する見込みで、撤退決定や確定減損を意味しません。11月13日付の会社質疑応答でも、原因特定や再開時期は未確定と説明しています。質問者が置いた将来損失額や再開時期を、会社の確定予想として引用しません。
また、全社の前回比売上修正▲100億円と、会社のTA説明で示す売上影響▲80億円は範囲が異なります。カンパニー別資料は10月の事業別計画が未公表のため8月との比較であり、その合計▲195億円を今回の全社前回比▲100億円と混同しません。
💰 営業CFの増加と、反復する資金創出を照合する
上期営業CFは1,495.88億円で、前年1,019.87億円から増加しました。税引前利益695.23億円へ減損705.22億円、減価償却・償却544.86億円などを調整しています。減損の加算は非資金費用を除く処理で、減損により現金が生まれたという意味ではありません。過去の設備投資の回収可能性が下がった事実も残ります。
運転資本では営業債権等が64.08億円の資金増加、棚卸資産が74.93億円の資金使用、営業債務等が21.63億円の資金使用。BSの棚卸資産は3,356.34億円から3,333.03億円へ減っていますが、その差額をそのままCFの在庫放出としません。為替や連結調整等の影響を含む残高差と、CFの調整項目は別です。
法人所得税支払い350.86億円はPL税費用149.06億円とも異なります。還付や和解金は発生・認識と入金の時期も分け、全額を通常販売由来のキャッシュとみなしません。
投資CFは▲270.31億円。有形固定資産取得▲296.59億円、無形資産取得▲103.94億円の一方、有価証券売却等186.06億円、補助金44.18億円が含まれます。営業CFと投資CFの合計は1,225.57億円で、会社のFCF約1,226億円と対応しますが、証券売却や買収等も含む合計です。設備投資の会社管理値349億円は建設仮勘定計上ベース・リース除外で、CFの固定資産支払い合計と定義が違います。
財務CF▲887.40億円には長期借入返済2,700億円、社債償還100億円、借入収入987.70億円、社債発行1,191.90億円、配当221.16億円などが含まれます。現金同等物は期首2,804.94億円から期末3,114.77億円。3区分CFと換算差額▲28.33億円には、表示の切捨てによる百万円単位の接続差があり、独自に数値を修正しません。
🧭 医療需要の成長を利益へつなぐには供給と回収が必要
今回の決算は、医療機器の需要増があっても、製造品質、作業者の習熟、特定顧客への設備投資が利益と資産価値を左右することを示唆します。ただし、TAの回収、TNの生産制約、CSLとの契約終了は同社固有の要因を含み、医療機器業界全体の需要悪化とは一般化できません。同業の一次統計・同期間決算による横断的な確認は残ります。
次の決算・追加開示では二点を確認します。一つは、TAの原因究明、是正対応、出荷再開と資産評価の更新。もう一つは、TNの生産回復と、還付・為替・償却負担の変化を分けた調整後利益の推移です。会社は質疑で人員確保後の訓練に3~4カ月程度を想定すると説明していますが、確約された供給正常化日ではありません。
Arsenal Medicalは10月2日取得の後発事象で、現金対価約2.15億ドルに条件付き対価が加わります。9月までの買収支出や売上へ付け替えません。取得した開発中のNeoCastも、販売承認済み製品として扱いません。
📐 判定と比較条件
参考良好は非該当です。売上収益は前年同期以上ですが、基本EPS37.02円は前年52.13円を下回り、売上・基本EPS双方が前年から悪化していないという必須条件を満たしません。希薄化後EPSも37.02円ですが、判定に用いる基本EPSと混同しません。
10月8日修正原本の年間売上収益12,295億円・基本EPS81.35円を単純50%にすると6,147.50億円・40.675円です。上期実績との差はそれぞれ+97.51億円・▲3.655円。ただし、これは取得した原本に限定した比較で、発表前の最終有効計画・全介在訂正や株式条件の照合完了を意味しません。年間計画の50%は季節性未調整の参考基準で、会社の中間予算や市場予想ではありません。当日修正後の59.31円を発表前比較元へ遡及使用しません。
厳格・次点は独立した市場比較元等の確認が未了で、未確認です。参考良好の非該当から他の判定を自動確定しません。期中平均株式数14億7,514万5,153株、期末発行株式数・自己株式数は別の値です。詳細記事の完成、三判定の確定、通常DB保存は別工程として管理します。
📚 一次出所
企業:テルモ(4543)/対象:2027年3月期上期・IFRS連結/発表日:2026年11月12日/確認時点:2026年11月17日22時台(JST)。決算短信は監査法人等のレビュー対象外です。会社の質疑応答資料と説明用ノートを確認していますが、全音声の聴取完了を意味しません。
- TDnet原短信:https://www.release.tdnet.info/inbs/140120261111573611.pdf
- 会社掲載短信:https://www.terumo.co.jp/system/files/document/2026-11/FinancialResults_27Q2_J.pdf
- 決算概要・ノート付き:https://www.terumo.co.jp/system/files/document/2026-11/Presentation_02_27Q2_J_note.pdf
- 第2四半期アップデート:https://www.terumo.co.jp/system/files/document/2026-11/Presentation_01_27Q2_J.pdf
- 11月12日予想修正:https://www.terumo.co.jp/system/files/document/2026-11/Press%20Release_20261112_J.pdf
- 10月8日契約終了・予想修正:https://www.terumo.co.jp/system/files/document/2026-10/Press%20Release_20261008_J.pdf
- 11月13日付質疑応答:https://www.terumo.co.jp/system/files/document/2026-11/Presentation_27Q2_J_qa.pdf
- データファイル:https://www.terumo.co.jp/system/files/document/2026-11/Presentation_27Q2_datafile.pdf
- IRライブラリ:https://www.terumo.co.jp/investors/library
この記事は公表資料に基づく業績・業界分析です。商品の推奨や投資判断の勧誘を目的とするものではありません。








コメント