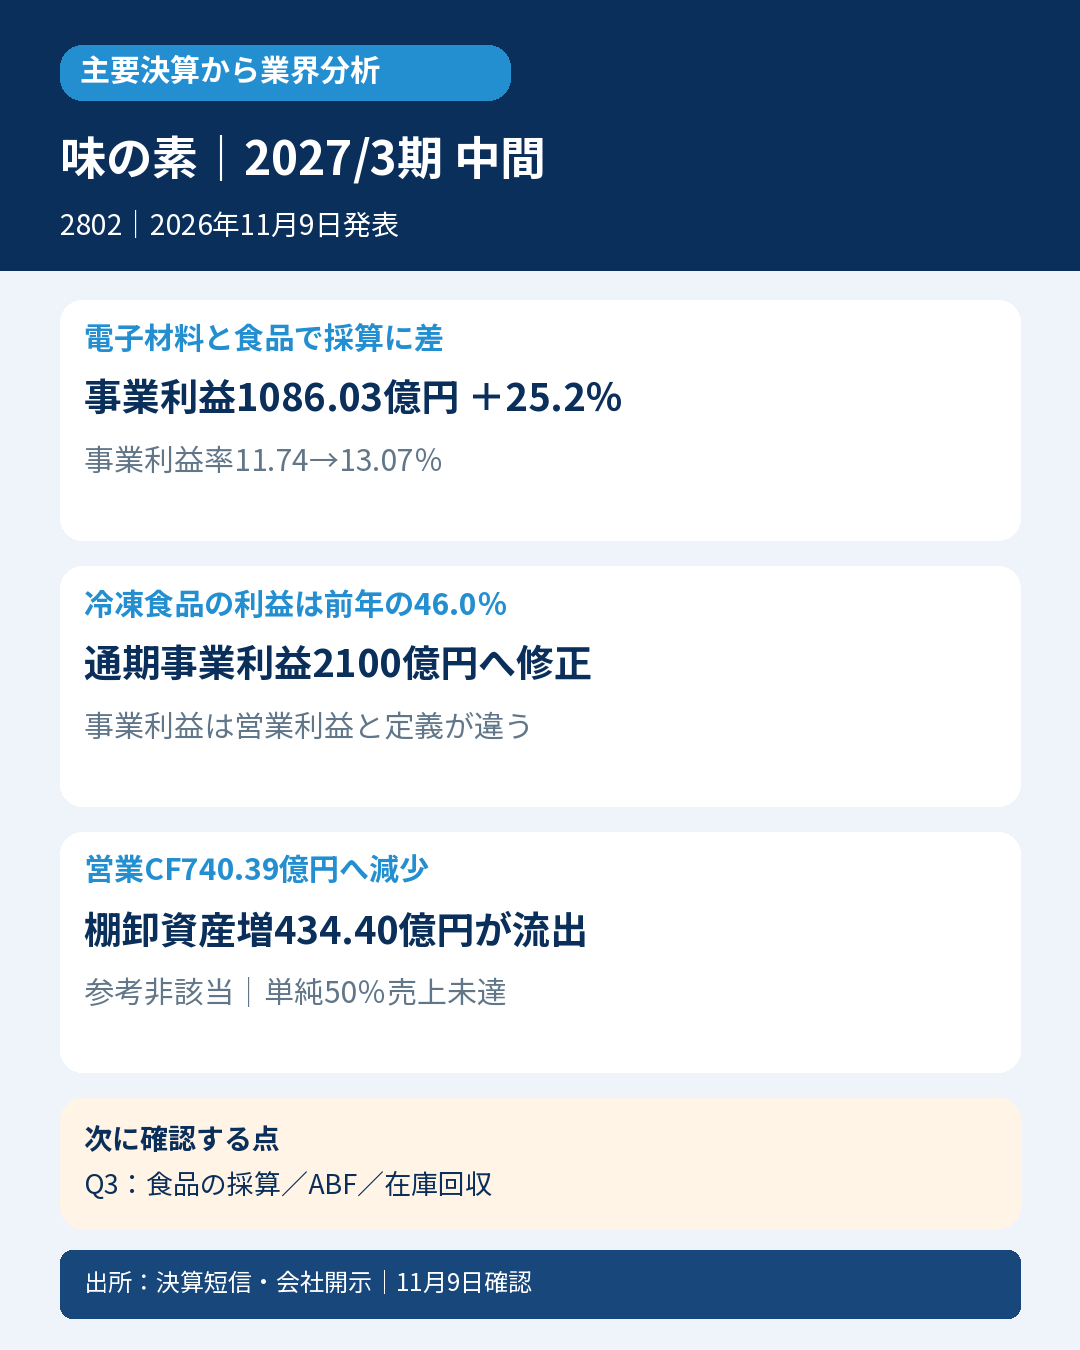
味の素(2802)|2027年3月期 中間(2026年4月1日~9月30日)
📌 今回の要点
- 📊 事業利益1086.03億円、25.2%増。電子材料と調味料・食品がけん引しました。
- 🏭 ヘルスケア等は57.8%増益の一方、冷凍食品は物流費などで減益。全事業の一律改善ではありません。
- 🌏 為替を除く会社表示は売上106%、事業利益118%。円換算の伸びと実態を分けます。
- 💰 営業CFは932.39億円→740.39億円へ減少。在庫増と税金支払が利益の現金化を抑えています。
- 📈 通期事業利益を2020億円→2100億円へ上方修正。ただし冷凍食品は30億円引き下げです。
- 🔎 次回Q3では食品の数量・単価、ABFの製品構成、在庫回収と冷凍食品の採算を確認します。
📝 詳しい分析
🍲 食品・電子材料業界の現在地
調味料「Cook Do」や冷凍食品、半導体パッケージ用の味の素ビルドアップフィルム(ABF)を展開する味の素。食品の値上げ・販売拡大と高性能半導体向け材料が成長を支える一方、原材料・物流費の負担は事業ごとに異なります。電子材料の強さを食品業界全体の需要回復と読み替えず、会社内の事業構成による伸びを分けてみます。
📊 同じ6か月の実績を比較
IFRS・連結の売上高8311.62億円(12.5%増)、事業利益1086.03億円(25.2%増)、親会社帰属利益733.11億円(43.1%増)、公表基本EPS76.79円(前年52.18円)。事業利益率は計算値で約11.74%→13.07%へ改善しました。事業利益は持分法損益を含み、その他の営業収益・費用を含まない会社の段階利益で、一般的な営業利益と同一視しません。純利益の伸びには、味の素ファインテクノの吸収合併に伴う繰延税金資産の計上という税効果も含まれます。
| 指標 | 前年中間期 | 当中間期 |
|---|---|---|
| 売上高(億円) | 7388.81 | 8311.62 |
| 事業利益(億円) | 867.54 | 1086.03 |
| 事業利益率(計算値) | 11.74% | 13.07% |
| 基本EPS(円) | 52.18 | 76.79 |
| 営業CF(億円) | 932.39 | 740.39 |
🏭 成長分野とコスト負担の差
短信の億円丸め値では、調味料・食品は売上4815億円・事業利益775億円(11.4%増益)、冷凍食品は売上1489億円・事業利益19億円(前年の46.0%)、ヘルスケア等は売上1927億円・事業利益474億円(57.8%増益)。冷凍食品は販売増があっても原材料・物流コストを吸収しきれていません。ヘルスケア等の中でも、電子材料は大幅増益ですが、CDMOを含むバイオファーマサービス&イングリディエンツは大幅減益です。セグメント名だけで医薬関連全般が好調と結論づけません。
🌏 数量・単価・為替とABF
会社表示の為替影響を除いた前年比は、全社売上106%、事業利益118%です。国内の調味料・栄養加工食品は数量98%・単価108%ですが、コーヒーを除くと数量102%・単価101%。海外の同対象は現地通貨で数量102%・単価102%です。対象範囲の違いを保ったうえで、単価上昇と数量の動きを確認します。電子材料等を含むファンクショナルマテリアルズは売上163%・事業利益181%で、AI・サーバー・ネットワーク向けABFの好調と製品構成改善が会社の説明です。これは半導体材料全般の成長率ではありません。
💰 営業CFと在庫、資金調達
営業CFは932.39億円→740.39億円へ減少しました。CF計算書の棚卸資産増加は434.40億円の資金流出、法人所得税支払は266.66億円で、前年の328.23億円・188.00億円から増えています。投資CFは▲260.81億円で、単純合計FCFは479.58億円。ただし金融資産の売却・償還収入334億円を含み、有形・無形資産取得の支出579億円と分けて読みます。財務CFではCP発行残高増800億円、自己株式取得支出385億円等があり、期末現金の増加だけで本業の現金創出力が強まったとは判断しません。
📈 上方修正の中にある下方修正
新通期予想は売上1兆7670億円、事業利益2100億円、親会社利益1350億円、基本EPS141.78円。8月6日予想から売上350億円、事業利益80億円、親会社利益115億円を引き上げました。事業利益の修正は調味料・食品据置、冷凍食品▲30億円、ヘルスケア等+110億円です。税効果と電子材料の寄与が大きく、食品の値上げだけで全社上振れを説明できません。下期のドル前提159円も会社想定であり、実現を保証するものではありません。
🔎 会計士の解釈と次の確認点
次回Q3で、対象範囲をそろえた食品の数量・単価、冷凍食品の物流費吸収と事業利益、ABFの高性能品構成を確認します。利益が伸びる局面でも在庫の積み上がりと営業CFを併せて追うことが、成長の資金負担を読む手掛かりです。11月9日18時予定の説明会は確認時点では開催前であり、質疑や経営者発言を先取りしていません。同業比較では食品専業との事業構成差と、事業利益の定義差を調整する必要があります。
⚖️ 判定・比較条件
参考良好は非該当。発表前8月6日の通期売上1兆7320億円・基本EPS129.84円の単純50%は8660億円・64.92円。実績8311.62億円は売上未達、76.79円はEPS超過、前年7388.81億円・52.18円以上は充足し、4条件[false,true,true,true]です。新予想141.78円へ比較元を差し替えません。年間按分は季節性未調整の参考値で、直接中間計画や市場予想ではありません。公表基本EPSを使用し税効果を除いた独自EPSへ置換しません。厳格は発表前同期間の直接市場売上・EPS予想未取得、次点は翌年度12か月会社予想が確認資料に未掲載等で対象外。未取得を不存在と断定しません。
📚 一次出所
2026年11月9日15:30発表。一次資料確認:同日16時台(日本時間)。
- https://www.release.tdnet.info/inbs/140120261106566777.pdf
- https://www.ajinomoto.co.jp/company/jp/ir/event/presentation/main/0111111110/teaserItems1/00/linkList/03/link/FY26Q2_Presentation_J.pdf
- https://www.ajinomoto.co.jp/company/jp/ir/event/presentation/main/0111111110/teaserItems1/00/linkList/00/link/FY26Q2_Forecast_J.pdf
- https://www.ajinomoto.co.jp/company/jp/ir/event/presentation/main/011111114/teaserItems1/00/linkList/0/link/FY26Q1_Tanshin_J.pdf
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225









コメント