ソフトバンク(9434)|2027年3月期 中間(2026年4月1日~9月30日)
📌 今回の要点
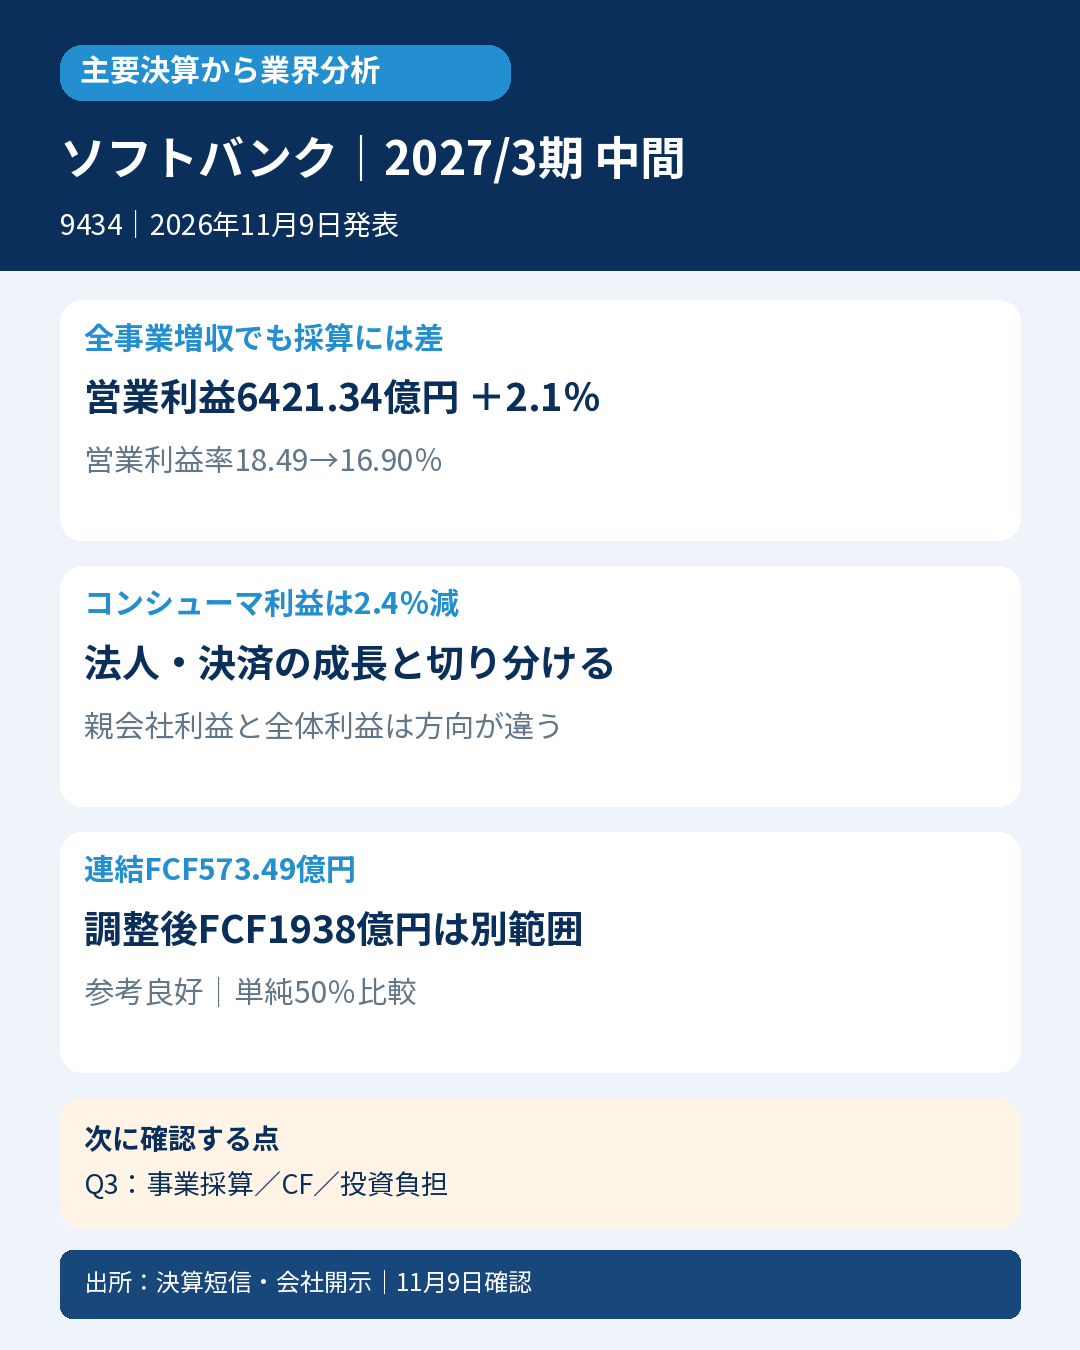
- 📊 売上3兆7987.47億円、11.7%増に対し、営業利益6421.34億円は2.1%増。利益率は低下しました。
- 📱 コンシューマは増収でも2.4%減益。法人・決済の伸びと事業ごとの採算差を確認します。
- ⚠️ 親会社利益は4.5%増ですが、非支配持分を含む中間利益は5.5%減。利益の帰属範囲が異なります。
- 💰 連結FCFは573.49億円へ改善。一方、LINEヤフー・PayPay等を除く調整後FCFは減少しました。
- 📈 通期営業利益1兆1000億円→1兆1600億円へ上方修正。AI関連投資と決済拡大の資金負担も追います。
- 🔎 次回Q3では通信の数量・単価と採算、決済の利益、投資・資金調達を同じ範囲で確認します。
📝 詳しい分析
📱 通信・法人ICT・決済の現在地
通信サービスや法人ICT、LINEヤフー、PayPay等を展開するソフトバンク(9434)。持株会社のソフトバンクグループ(9984)とは別会社です。通信の料金改定、ICT商材販売、AI計算基盤、決済取扱高の成長が増収を支えました。ただし多様な事業を含むため、連結売上の伸びを携帯通信市場全体の需要成長率として扱いません。
📊 同期間実績と利益の帰属
IFRS・連結の中間売上3兆7987.47億円(11.7%増)、営業利益6421.34億円(2.1%増)、親会社帰属利益3645.47億円(4.5%増)、公表基本EPS7.52円(前年7.22円)。営業利益率は計算値で約18.49%→16.90%へ低下。一方、非支配持分を含む中間利益は4757.08億円→4493.58億円と5.5%減少しています。非支配持分帰属利益の減少があり、親会社利益の増加とグループ全体利益の減少は両立します。EPSは社債型種類株式の配当を控除した公表値です。
| 指標 | 前年中間期 | 当中間期 |
|---|---|---|
| 売上高(億円) | 34008.35 | 37987.47 |
| 営業利益(億円) | 6288.94 | 6421.34 |
| 営業利益率(計算値) | 18.49% | 16.90% |
| 基本EPS(円) | 7.22 | 7.52 |
| 営業CF(億円) | 5745.40 | 6010.57 |
🏭 セグメントで異なる成長の質
短信の億円丸め表示ではコンシューマ利益3229億円(2.4%減)、エンタープライズ1248億円(19.9%増)、ディストリビューション254億円(15.7%増)、メディア・EC1265億円(24.5%減)、ファイナンス670億円(73.9%増)。全報告セグメント増収でも利益は同じ方向ではありません。法人はAI計算基盤、決済は取扱高の増加等が寄与する一方、メディア・ECには前年の企業結合再測定益の剥落があり、前年比の弱さを全て顧客需要の減速と説明できません。
⚠️ 税効果と売却益、増益の解釈
前年はPayPayの繰延税金資産の追加計上によって税負担が減っており、その反動等で当期の法人所得税が増加しました。また、Energy Global, LP優先持分の売却益も計上しています。利益の持続性を見る際には、通信・法人・決済の営業収益と、資産売却や税効果を分ける必要があります。コンシューマではモバイル売上が3.2%増でもセグメント利益は減少しており、売上の伸びだけで通信の採算改善とは判断しません。
💰 二つのFCFは範囲が違う
連結営業CFは5745.40億円→6010.57億円、投資CFは▲5437.08億円で、単純合計FCFは573.49億円。会社の億円丸め表示では574億円です。一方、LINEヤフーグループ・PayPay等を除く調整後FCFは3495億円→1938億円へ減少しました。この指標は割賦債権流動化や子会社群のCF等を調整しており、連結FCFと同じ定義ではありません。投資収支にはEnergy Global優先持分の取得約1600億円・売却約2400億円、セブン&アイ株式取得2009億円等を含み、FCF改善を全て継続的な本業の現金創出とみなしません。
📈 上方修正と設備投資の負担
通期売上7兆5000億円→7兆9000億円、営業利益1兆1000億円→1兆1600億円、親会社利益5600億円→6100億円へ修正。新基本EPSは12.59円で、発表前8月4日の11.54円とは区別します。上期の検収ベース設備投資は3588億円→5031億円へ増えていますが、現金支出の有形・無形資産取得2937.71億円とは時期・範囲が異なります。財務CFは4466.46億円の流入で短期借入の増加が主因。投資の拡大と資金調達まで併せて確認します。
🔎 会計士の解釈と次の確認点
次回Q3では通信の数量・単価と利益率、法人ICT・決済の利益成長、設備投資とCFを確認します。連結・親会社帰属・非支配持分、連結FCF・調整後FCFという範囲をそろえることが、業績の実態を読む鍵です。AI関連の中長期計画は将来目標であり、現時点の収益確定ではありません。今回の分析は公表短信を基礎とし、未確認の説明会質疑・経営者発言を引用した扱いにしていません。
⚖️ 判定・比較条件
参考良好は該当。発表前8月4日短信の通期売上7500000百万円・基本EPS11.54円の単純50%は3750000百万円・5.77円。実績3798747百万円・7.52円は双方超過、前年3400835百万円・7.22円以上も充足し4条件[true,true,true,true]。年間按分は季節性未調整の参考値で、会社の直接中間計画や市場予想超過ではありません。新通期売上7900000百万円・EPS12.59円に比較元を差し替えず、公表基本EPSを利益代替や調整後数値へ置換しません。厳格は発表前同期間の直接市場売上・EPS予想未取得、次点は翌年度12か月会社予想が確認資料に未掲載等で対象外。未取得を不存在と断定しません。
📚 一次出所
2026年11月9日15:30発表。一次資料確認:同日17時台(日本時間)。









コメント