🚢 海運3社の中間決算比較|増益でも現金化には差
3社とも持分法利益が増加。一方で、営業CFは大きく減少。商船三井の大幅増収には9か月連結の影響があり、単純な売上成長率順位は誤解を招く。
📌 今回の要点
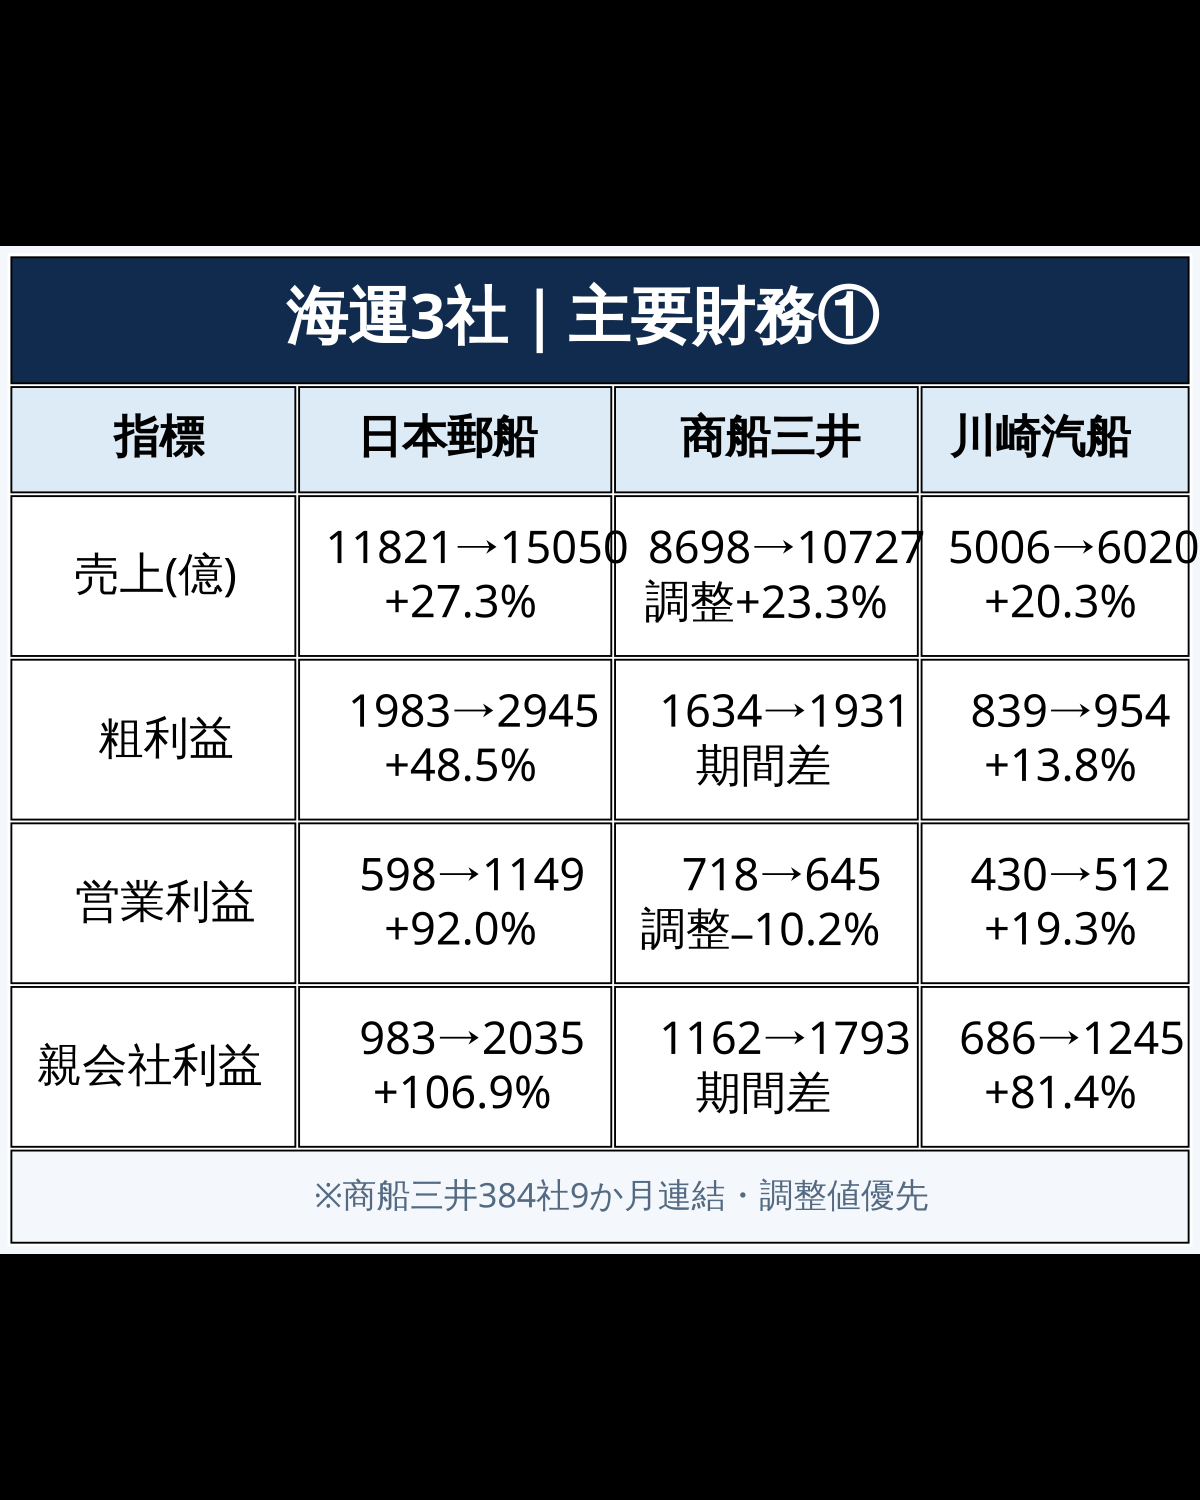
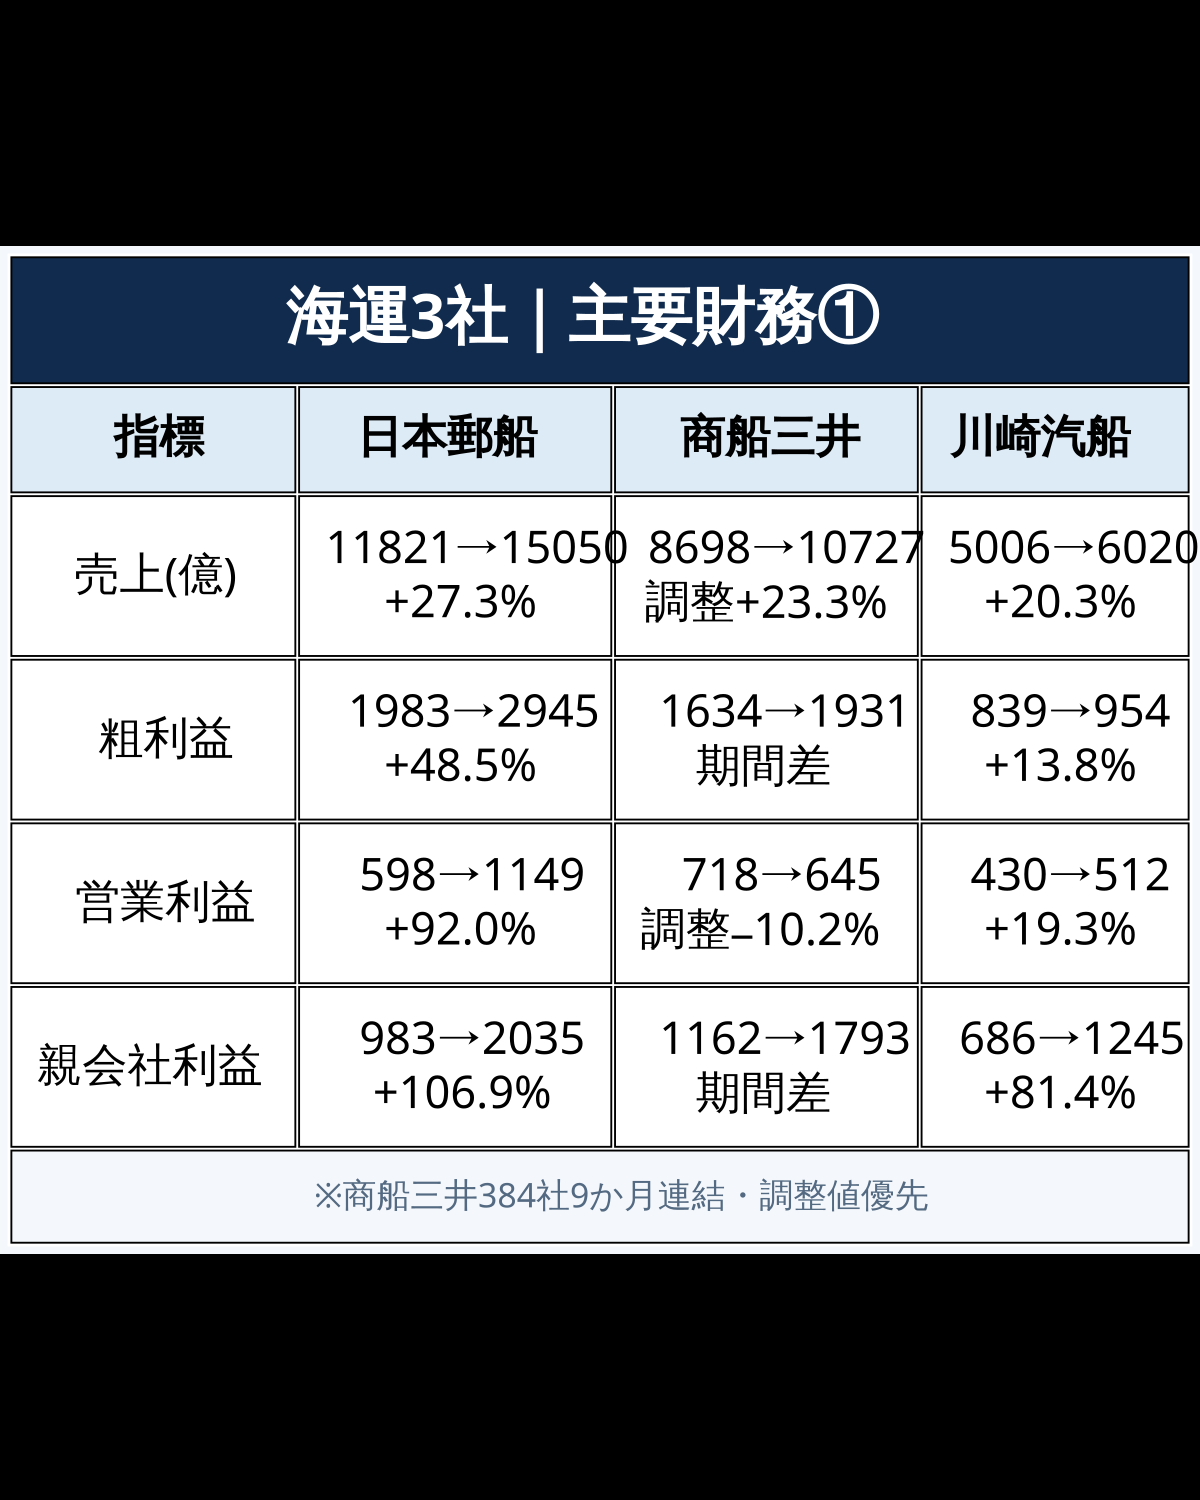
・📊 日本郵船は営業利益598億→1,149億、川崎汽船は430億→512億。商船三井は連結期間調整後の営業利益718億→645億で減益。
・⚠️ 商船三井は384子会社を2026年1~9月の9か月連結。調整売上10,727億円(+23.3%)と報告値12,750億円は区別が必要。
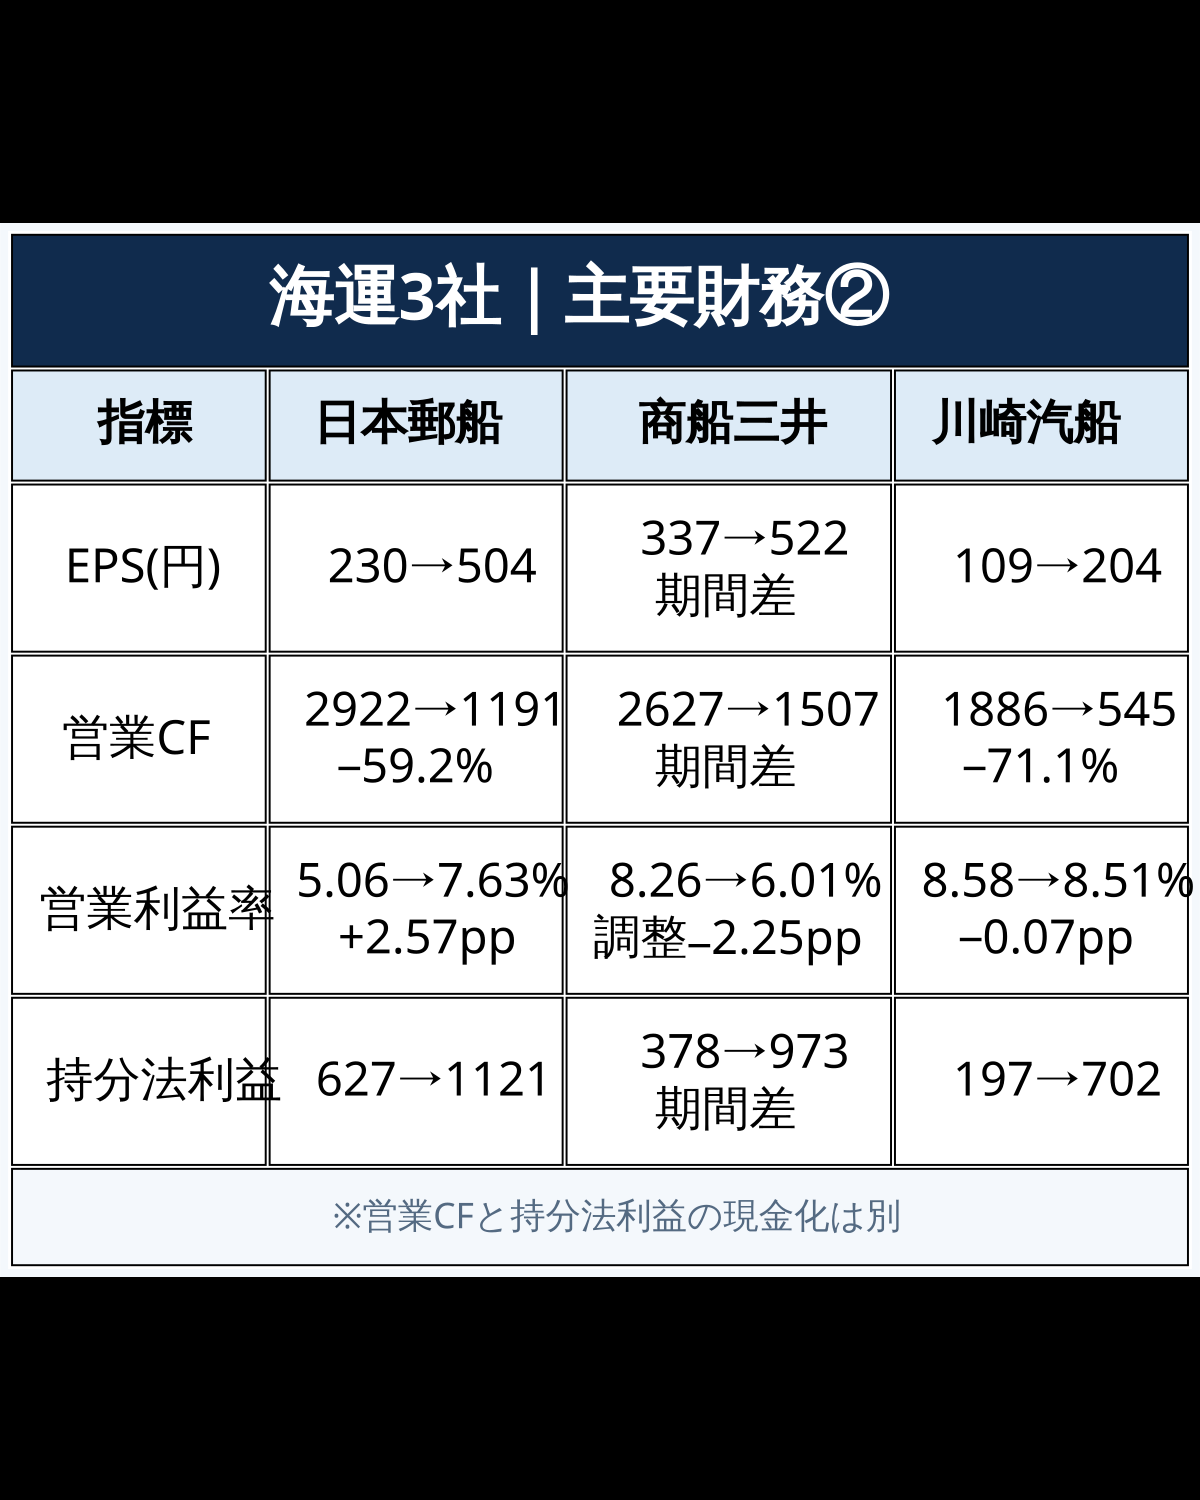
・💰 持分法利益は3社とも増加したが、営業CFは日本郵船2,922億→1,191億、川崎汽船1,886億→545億。配当金の受領時期が大きく影響。
・🔎 次回の第3四半期ではコンテナ関連利益・受取配当・連結期間差と、船種別採算の持続性を追う。
📝 詳しい分析
⚖️ 比較条件:MOLの9か月連結を先に補正
対象は2027年3月期中間(原則2026年4~9月)。3社とも日本基準・連結。ただし商船三井は一部連結子会社384社について1~9月の9か月を取り込んでいる。商船三井自身が前年同期比較の調整売上高1兆726.95億円、調整営業利益644.84億円などを提示しており、同社の成長分析にはこれを優先する。一方、粗利益・親会社利益・基本EPS・CFには同様の完全調整値がないため、法定実額を残して増減比較不可と表示する。他2社と同条件の3社ランキングは作らない。
📊 主要財務・利益率:前年同期 → 当期(前年比)
| 指標 | 日本郵船 | 商船三井 | 川崎汽船 |
|---|---|---|---|
| 売上高(億円) | 11,821.01 → 15,050.25 +27.3% |
8,697.72 → 10,726.95(調整後) +23.3%/報告値12,750.22 |
5,005.65 → 6,020.20 +20.3% |
| 売上総利益(億円) | 1,982.58 → 2,944.55 +48.5% |
1,634.28 → 1,930.62(報告値) 期間差・増減比較不可 |
838.53 → 954.39 +13.8% |
| 営業利益(億円) | 598.49 → 1,148.76 +92.0% |
718.23 → 644.84(調整後) −10.2%/報告値726.59 |
429.55 → 512.25 +19.3% |
| 親会社帰属純利益(億円) | 983.31 → 2,034.81 +106.9% |
1,162.09 → 1,793.13(報告値) 期間差・増減比較不可 |
686.32 → 1,245.17 +81.4% |
| 基本EPS(円) | 230.16 → 503.86 +119.0% |
337.25 → 521.76(報告値) 期間差・増減比較不可 |
108.61 → 203.63 +87.5% |
| 営業CF(億円) | 2,922.42 → 1,191.31 −59.2% |
2,627.07 → 1,506.60(報告値) 期間差・増減比較不可 |
1,886.43 → 544.54 −71.1% |
| 粗利率 | 16.77% → 19.56% +2.79pp |
18.79% → 15.14%(報告値) 期間差・比較不可 |
16.75% → 15.85% −0.90pp |
| 営業利益率 | 5.06% → 7.63% +2.57pp |
8.26% → 6.01%(調整値) −2.25pp |
8.58% → 8.51% −0.07pp |
| 親会社利益率 | 8.32% → 13.52% +5.20pp |
13.36% → 14.06%(報告値) 期間差・比較不可 |
13.71% → 20.68% +6.97pp |
| 営業CFマージン | 24.72% → 7.92% −16.80pp |
30.21% → 11.82%(報告値) 期間差・比較不可 |
37.69% → 9.04% −28.65pp |
※ 商船三井の「調整後」は会社公表の比較可能性調整値。その他の報告値は期間差が残る。率は丸め前金額を基に計算した参考値。営業CFの期間・範囲が異なる値を機械的に優劣評価しない。
📈 利益差の過程:本業と持分法を分離
日本郵船では売上が前年から約3,229億円増え、売上総利益が約962億円増加、営業利益も約550億円増えた。川崎汽船は売上が約1,015億円増え、粗利益約116億円増、営業利益約83億円増で、営業利益率はほぼ横ばいだった。商船三井は売上が調整後では23.3%増えた一方、調整後営業利益は10.2%減。見かけの報告売上+46.6%をそのまま既存事業の成長とは扱えない。さらに3社とも営業外の持分法利益が増えており、当期純利益の増益を営業利益の改善だけで説明できない。
🚢 海運KPI:コンテナ・船種・持分法の違い
海運の利益はコンテナ船の持分法会社(ONE等)からの損益と、ドライバルク・自動車船・エネルギー関連等の自営船の損益を分ける必要がある。川崎汽船ではコンテナ関連の寄与が持分法利益の増加に反映されているが、これは連結売上高にそのまま加算されない。商船三井ではコンテナやドライバルクが増益でも、自動車船・液化ガス関連の採算は一様ではなく、9か月連結による数字の増加と実需を識別する。海運の運賃は船種・航路・契約形態で異なり、同一の『平均運賃』を三社から無理に作らない。
🚢 業界KPI・CF・通期会社予想
| 項目 | 日本郵船 | 商船三井 | 川崎汽船 |
|---|---|---|---|
| 持分法投資利益(億円) | 626.76 → 1,120.99 | 378.38 → 973.16(法定・期間差) | 196.63 → 702.41 |
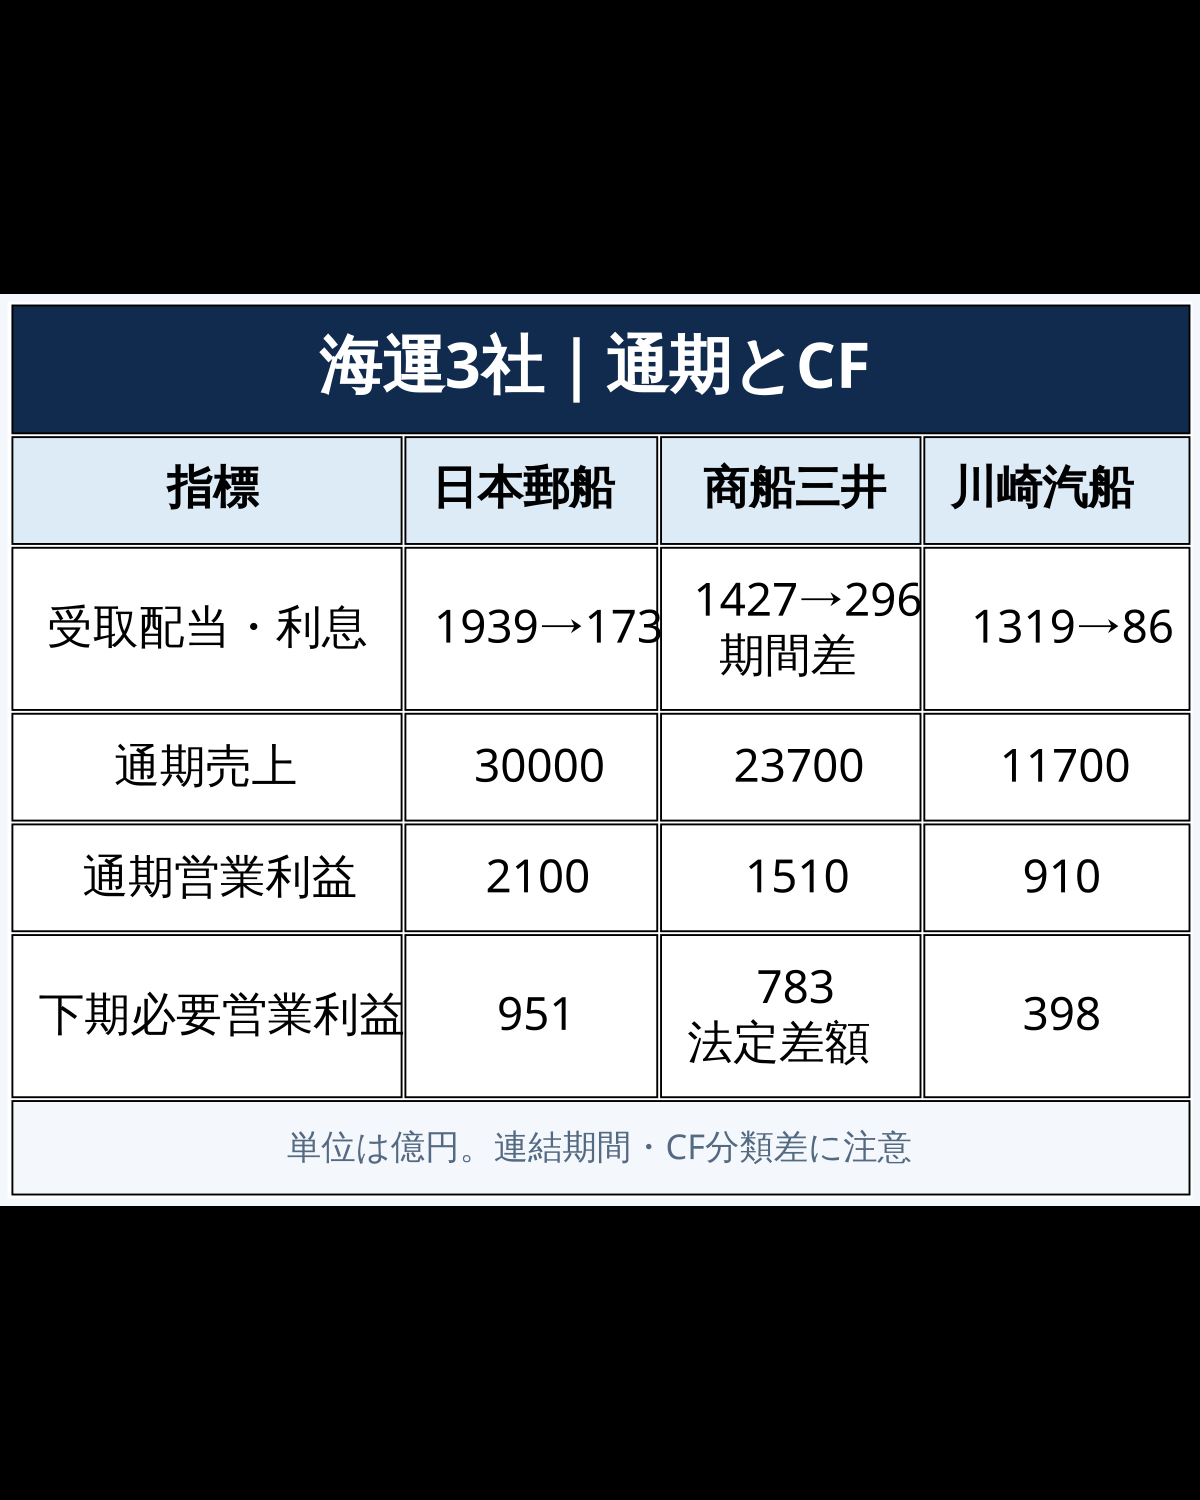
| 営業CF計算書上の受取利息・配当金(億円) | 1,938.76 → 172.96 | 1,427.01 → 296.20(期間差) | 1,318.77 → 86.24 |
| 通期売上予想(億円) | 30,000 | 23,700 | 11,700 |
| 通期営業利益予想(億円) | 2,100 | 1,510 | 910 |
| 通期親会社利益予想(億円) | 3,300 | 3,000 | 1,900 |
| 下期に必要な営業利益(億円) | 951.24 | 783.41(法定利益との差額。連結期間差に注意) | 397.75 |
| 下期に必要な親会社利益(億円) | 1,265.19 | 1,206.87(同上) | 654.83 |
※ 持分法利益の認識は現金入金を必ずしも伴わない。受取配当・利息は会社のCF計算書上の金額であり、純粋なONEからの配当額のみを表すとは限らない。
💰 営業CFの質:利益は増えても受取配当が減少
日本郵船の営業CFは2,922億円から1,191億円、川崎汽船は1,886億円から545億円に減少。一方、持分法投資利益は増加した。CF計算書の受取利息・配当金は日本郵船で1,939億→173億、川崎汽船で1,319億→86億に減っており、利益認識と現金受領のタイミング差を示す重要な手掛かりとなる。商船三井も法定営業CFが2,627億→1,507億だが、連結9か月の期間差があるため単純な減少率で3社順位を付けない。また、各社の利息・配当金のCF区分を照合せず横比較しない。
📅 通期計画と下期に必要な利益
通期営業利益予想は日本郵船2,100億円、商船三井1,510億円、川崎汽船910億円。中間実績との差額で計算した下期必要営業利益は順に951億円、783億円、398億円。ただし商船三井の783億円は9か月連結の影響を受けた法定実績を引いた形式的差額で、同条件の上期・下期経済実態比較には使えない。海運の運賃市況・配船構成・船舶売買損益と配当時期で利益は変動するため、中間進捗が50%超という理由だけで通期達成確実と判断しない。
🔎 会計士の見方:次の公表時に確かめること
次回第3四半期決算では①各船種の営業・経常利益の内訳、②コンテナ関連持分法利益が現金配当に転換する時期、③商船三井の連結9か月影響を除く継続的な実績を比較する。『増収』『大幅純増益』『営業CF減』は同時に成立し、単独の指標だけで優良・不良を決めない。既存個社の厳格/次点/参考良好判定を、この業界比較だけで再認定しない。
📊 比較画像(Xにも同内容を添付)
📚 一次出所
各社の正式な2026年11月公表資料を確認(確認日:2026年11月9日)。比較率は原資料の数値から算出。資料訂正があれば原資料を優先する。









コメント