7832|2027年3月期 中間期(2026年4月1日~9月30日)
📌 今回の要点
- 📊 売上高7,284.71億円、営業利益1,343.17億円で、前年同期比それぞれ13.1%増、27.3%増。トイホビーの増益が全体を押し上げました。
- 🌏 プラモデル、カード、カプセルトイなどが国内外で好調。一方、デジタル事業は大型新作の編成差と初期費用で減収減益となり、事業ごとの濃淡が鮮明です。
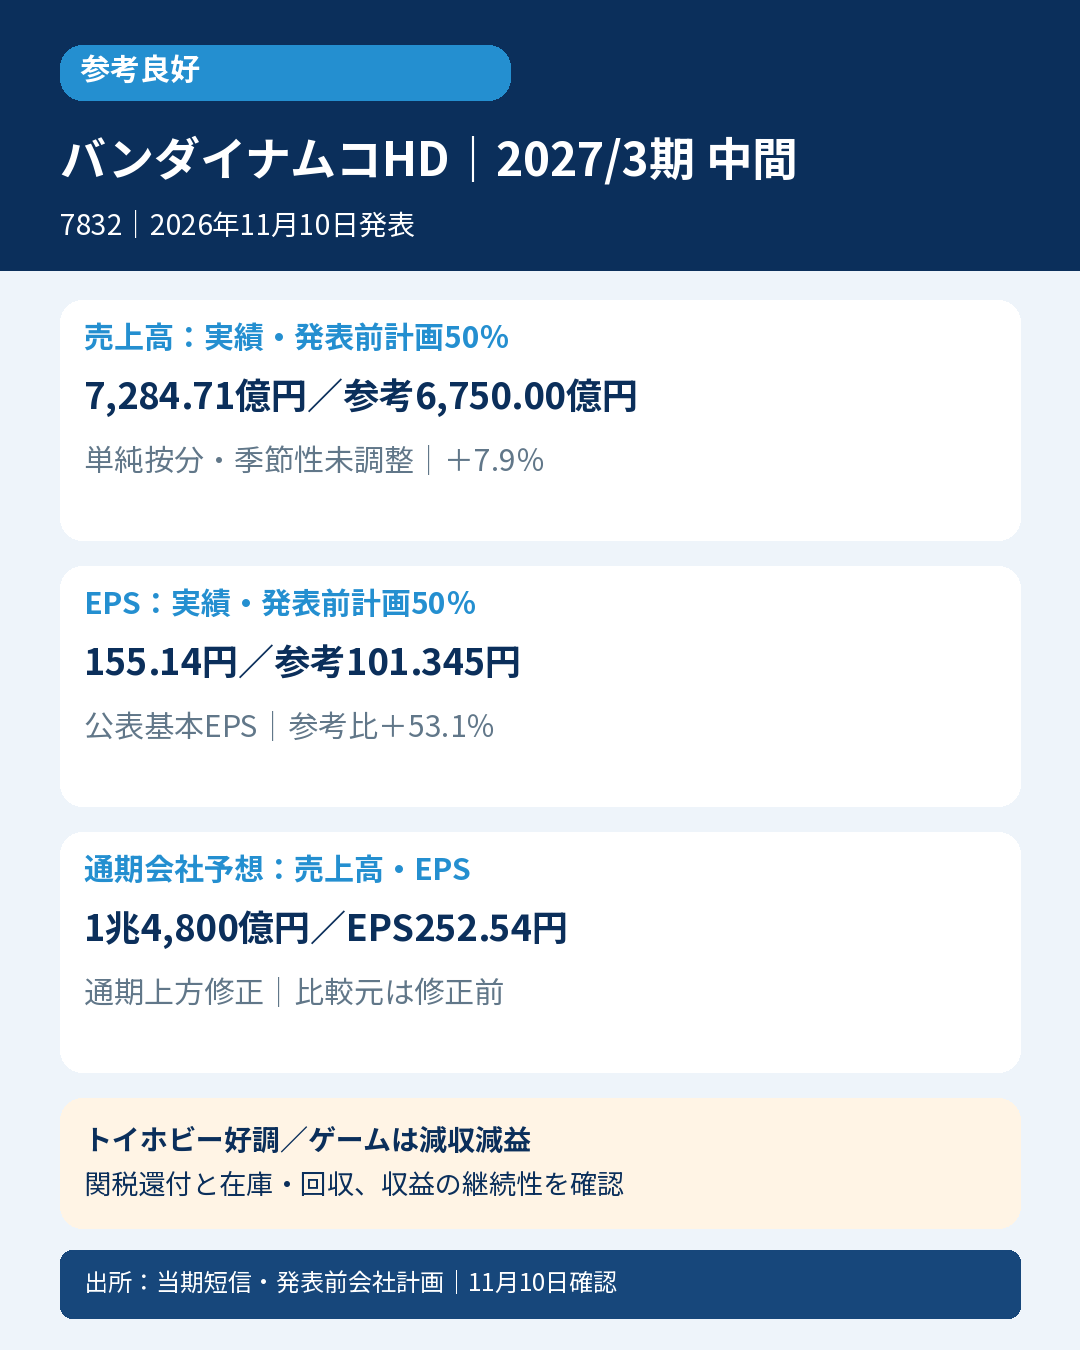
- 📈 通期予想を売上高14,800.00億円、基本EPS252.54円へ上方修正。中間実績は発表前の直接中間計画と、年間計画50%の参考値をともに上回りました。
- 🔎 北米の関税還付金や新作投入時期など、継続性を分けて読む要因があります。次はトイホビーの販売持続力とゲームの費用・発売時期、在庫と債権の回収を確認します。
📝 詳しい分析
📊 売上以上に利益が伸びた中間期
連結売上高は前年6,438.16億円から7,284.71億円へ13.1%増、営業利益は1,054.81億円から1,343.17億円へ27.3%増えました。経常利益は1,426.82億円、親会社株主に帰属する中間純利益は995.11億円。公表基本EPSは前年121.91円から155.14円です。営業利益率を丸め前数値で計算すると16.4%から18.4%に改善しています。
| 項目 | 前年中間期 | 今回中間期 |
|---|---|---|
| 売上高 | 6,438.16億円 | 7,284.71億円 |
| 営業利益 | 1,054.81億円 | 1,343.17億円 |
| 経常利益 | 1,101.96億円 | 1,426.82億円 |
| 親会社株主に帰属する純利益 | 789.09億円 | 995.11億円 |
| 公表基本EPS | 121.91円 | 155.14円 |
会社は、IPの世界観に合う商品・サービスを、適切な地域と時期に展開する方針を説明しています。今回の全体増益は全事業が同じように伸びた結果ではなく、事業構成の違いを確認する必要があります。
🌏 国内外のトイホビーと、ゲームの編成差
トイホビー事業のセグメント売上高は4,120.40億円で29.6%増、利益は1,010.87億円で55.4%増でした。ガンプラや一番くじなど大人向け商品、カード、ガシャポン、菓子・食品、ステイショナリーなど、幅広いカテゴリーが国内外で好調だったと説明しています。ガンダム、ドラゴンボール、ONE PIECE、たまごっちなどの定番IPが貢献しました。ただし、北米子会社の米国追加関税に係る還付金計上も含まれており、この寄与を恒常的な販売利益と同一視しません。本稿では還付金額を未確認のため創作していません。
一方、デジタル事業は売上高2,174.43億円で6.1%減、利益278.34億円で25.5%減でした。主力アプリの運営やリピート販売は収益基盤を支えていますが、大型新作を発売した前年との編成差、新規タイトルの初期費用が影響しています。ゲームの減益を、全IPの人気低下や需要消失と直結させることはできません。
映像音楽事業は売上高418.00億円、利益36.33億円で、増収でも32.2%減益。アミューズメント事業は売上高835.25億円、利益77.68億円で増収増益でした。国内施設の既存店売上高は前年同期比109.7%、すなわち9.7%増です。ここに掲げたセグメント売上高は社内取引を含むため、単純合計を連結売上高として扱いません。
📈 直接中間計画と年間計画50%は別の比較
8月6日に公表した直接中間予想は売上高6,900.00億円、基本EPS140.33円でした。実績は売上高が384.71億円、5.6%上回り、EPSも14.81円、10.6%上回っています。この比較は会社公表の6か月計画との直接比較です。
これとは別に、参考良好には発表前年間計画13,500.00億円と基本EPS202.69円の50%を用います。5月13日原本、8月6日資料、今回の修正表にある旧予想を照合し、直接中間EPS140.33円を年間EPSのように扱っていません。同日発表した新通期EPS252.54円も、過去の比較元へ差し替えません。
新通期予想は売上高14,800.00億円(修正前比9.6%増)、営業利益2,260.00億円(22.2%増)、経常利益2,370.00億円、純利益1,620.00億円、基本EPS252.54円です。中間期の好調に加え、足元の市場環境、商品・サービスの展開時期や費用などを踏まえた修正であり、上期の勢いだけを通期へ機械的に延ばした数値とは区別します。
💰 在庫・債権と、利益の継続性
貸借対照表では、受取手形・売掛金及び契約資産が前期末比555.07億円、商品及び製品が209.65億円増えています。他方、支払手形及び買掛金も341.24億円増加しました。事業が拡大する時には販売に先行して在庫や債権が増えることがあり、利益と資金回収の時期が一致するとは限りません。
取得した短信内で営業CF表を確認できていないため、営業CFは未取得として追加確認を残しています。貸借対照表の現金預金の増減を営業CFの代用にはしません。株式数や自己株式消却による純資産内の動きも、営業収益と分けて読む必要があります。会社の説明では自己株式消却に伴う資本剰余金・利益剰余金の振替があり、その全額を当期の現金流入や利益増加として説明できません。
🌏 業界の現状:同じIPでも収益化の経路は異なる
会社は日本IPのグローバルな人気拡大に言及しています。今回、商品、カード、カプセルトイ、店舗接点などの伸びが大きい一方、ゲームや映像は新作の投入時期と費用で利益が変わりました。この開示から読み取れる範囲では、IP人気の有無だけでなく、商品化する経路と費用回収の時間が業績を左右することが論点になります。
バンダイナムコは当日更新の日経225公式一覧に掲載されていますが、その事実を市場全体の需要を代表する保証にはしません。関税還付金を除く利益の持続性、商品供給と在庫、ゲームの新作編成、地域ごとの販売状況を次の第3四半期で確認します。同業他社にも同じ伸びがあると一社の結果から一般化しません。
🔎 独立三判定と比較条件
参考良好は該当です。新定義は発表前会社計画の期間対応売上高・EPSを双方厳密に上回り、前年同期間の双方以上を満たすこと。EPSは公表値、根拠ある算定値、利益代替の順で補完し、今回は公表基本EPSを使用しています。発表前年間売上計画1,350,000百万円×50%=675,000百万円に対し、実績728,471百万円は53,471百万円(534.71億円)、7.9%上回りました。公表年間基本EPS202.69円×50%=101.345円に対し、実績155.14円は53.795円、53.1%上回りました。前年売上高643,816百万円と基本EPS121.91円も双方以上で、4条件を満たします。
50%は単純按分・季節性未調整であり、直接中間計画や市場コンセンサス超過を意味しません。厳格判定は発表前・同期間・同一定義の直接市場売上高と基本EPS予想を未取得のため対象外。次点判定は市場予想不存在が未確認で、翌年度12か月会社予想も確認資料内で確認できず対象外です。直接中間計画を上回っていても、次点の4条件すべてを確認したことにはなりません。未取得と不存在、対象外と非該当は区別しています。
📚 一次出所
出所:2026年11月10日中間決算短信
https://www.release.tdnet.info/inbs/140120261110570341.pdf
出所:同日中間予想と実績の差異・通期予想修正
https://www.release.tdnet.info/inbs/140120261110570344.pdf
出所:2026年8月6日決算短信
https://www.bandainamco.co.jp/files/ir/financialstatements/pdf/20260806_Report.pdf
出所:2026年5月13日決算資料
https://www.bandainamco.co.jp/files/ir/financialstatements/pdf/20260513_Result.pdf
出所:日経平均公式構成銘柄一覧(2026年11月10日更新)
https://indexes.nikkei.co.jp/nkave/index/component
確認:2026年11月10日。連結・日本基準、6か月累計。表示は億円小数2桁、比較・比率は丸め前値を使用。









コメント