🔌 フジクラ、光通信の大幅増益と通期の為替見直し
5803|2027年3月期 中間期(2026年4月1日~9月30日)
📌 今回の要点
– 📊 売上高8,674.33億円、営業利益2,350.13億円。データセンタ向け光コンポーネントなどの需要が牽引し、営業利益は前年の約2.6倍になりました。
– 🌏 情報通信が伸びる一方、スマートフォン関連のエレクトロニクスは減収減益。電線・電子部品全体が同じ方向に動いた決算ではありません。
– 💰 営業CFは1,022.86億円へ増加。ただし債権・在庫の増加が資金を吸収しており、利益と資金回収の両方を確認する必要があります。
– 📉 通期は売上予想を引き上げ、営業・経常利益予想を小幅に引き下げました。下期の想定為替を160円から156円へ見直した影響等を織り込んでいます。
– 🔎 実績は直接中間計画を上回りましたが、年間売上計画の50%には届いていません。二つの比較を区別し、次は光通信の受注・採算と債権回収を確認します。
📝 詳しい分析
📊 情報通信が利益率を押し上げた中間期
光コンポーネント製品などを手掛けるフジクラの連結・日本基準中間決算は、大幅な増収増益でした。営業利益率を丸め前数値で計算すると前年16.13%から27.09%へ約10.96ポイント改善しています。
| 指標 | 前年4~9月 | 当年4~9月 | 前年比 |
| 売上高(百万円) | 558,994 | 867,433 | +55.2% |
| 営業利益(百万円) | 90,171 | 235,013 | +160.6% |
| 経常利益(百万円) | 91,701 | 243,086 | +165.1% |
| 親会社株主帰属純利益(百万円) | 67,147 | 180,289 | +168.5% |
| 公表基本EPS(円) | 40.56 | 108.87 | +168.4% |
| 営業CF(百万円) | 13,125 | 102,286 | +679.3% |
情報通信の外部売上高は303,507百万円から581,496百万円へ増え、セグメント利益は73,835百万円から217,652百万円へ拡大しました。会社はデータセンタ投資を背景とした旺盛な需要と、短納期対応による光コンポーネント製品等の受注を説明しています。情報通信の利益は全体営業利益の約93%を占め、今回の増益がこの事業へ集中していることが分かります。
会社資料は需要の強さを示しますが、顧客別受注の将来継続や市場全体の成長率をこの一社から確定することはできません。製品構成・生産対応・納期対応力による同社固有の寄与も含めて読みます。
🌏 スマホ、自動車、エネルギーでは異なる動き
エレクトロニクスの外部売上高は86,231百万円から80,919百万円へ6.2%減少し、利益は4,948百万円から4,597百万円へ7.1%減りました。会社はスマートフォン向け製品の品種構成変化を挙げています。光通信の好調をスマートフォン関連の回復と同一視しません。
自動車は外部売上高が86,212百万円から106,262百万円へ23.3%増えましたが、利益は2,252百万円から1,771百万円へ減少しました。欧州での増産などにより売上が伸びても、増収がそのまま増益になったわけではありません。短信の概況には丸めた表現もあるため、ここではセグメント注記の実額を優先しています。
エネルギーは外部売上高91,096百万円、利益10,582百万円で、会社は銅価高、高採算案件、売価改善を説明しています。銅価格による名目売上の増加と、数量の拡大や採算改善は別の要因です。セグメント間取引を含む売上と外部売上も区別し、単純合計を連結売上高に置き換えません。
💰 増益を支える回収と運転資金
営業CFは前年131.25億円から1,022.86億円へ増加しました。一方、当期は売上債権増加で938.60億円、棚卸資産増加で421.97億円が流出し、仕入債務増加による238.97億円の流入を差し引いても、この3項目だけで1,121.60億円の資金吸収となっています。法人税等の支払額も407.75億円あり、利益と営業CFは一致しません。
投資CFは▲210.66億円、有形・無形固定資産取得の支出は211.37億円でした。営業CFと投資CFの単純合計は812.20億円ですが、投資CFには子会社売却収入24.29億円なども含まれます。この合計をすべて反復可能な本業の余剰資金とは呼びません。
債権・在庫の増加は需要拡大と同時に生じています。会計士の視点では、増産が納品・請求・入金へ転じるまでの時間、与信と回収、在庫の内容を確認することが重要です。大きな利益だけで資金面の懸念が消えたとは判断しません。
📉 通期修正は売上と利益で方向が異なる
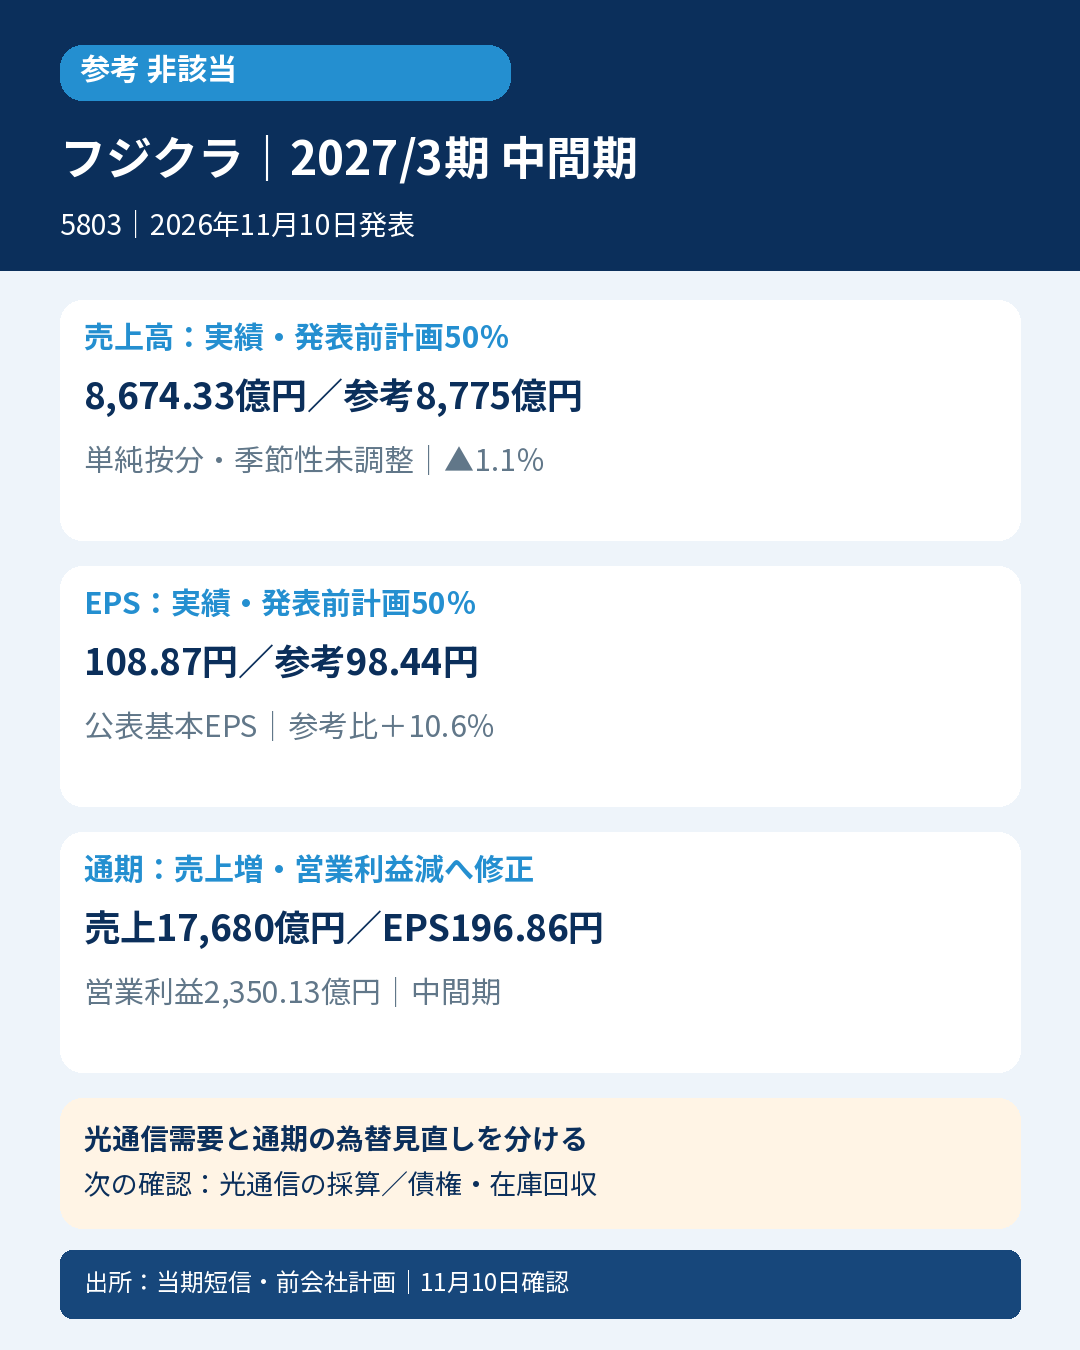
8月7日発表の通期予想に対し、売上高は1,755,000百万円から1,768,000百万円へ0.7%上方修正しました。一方、営業利益は432,000百万円から429,000百万円へ0.7%、経常利益は453,000百万円から449,000百万円へ0.9%引き下げています。純利益326,000百万円は据え置き、公表基本EPS予想は196.88円から196.86円です。
会社は情報通信の好調を説明するとともに、下期想定為替を160円/米ドルから156円へ変更した影響等を挙げています。上期の大幅増益と通期利益予想の小幅引下げは矛盾ではなく、比較する期間と前提が異なります。年間配当予想は分割後1株当たり38円から80円へ修正しています。前期の実配当225円は分割前表示であり、株式数をそろえず減配・増配率を計算しません。
会計方針では為替予約等の振当処理から期末時価評価へ変更しました。過去期間への影響が軽微として遡及適用をしていないとの注記があり、当期の損益影響額を独自に創作しません。また、特定子会社の持分譲渡は9月下旬予定から第3四半期中の実行予定となっており、予定を売却完了へ読み替えません。
🔎 次の決算で確認する点
次の第3四半期では、光コンポーネント等の需要・採算が続くか、売上債権と在庫が現金回収へ転じるかを確認します。エレクトロニクスや自動車の利益改善も別に追います。今回の資料からはデータセンタ向け需要とその他用途の濃淡が示唆されますが、全電線・電子部品市場の一律好況とは断定しません。
本稿は当期短信・通期修正と発表前原本を照合しています。当期の説明会資料・質疑について未取得の内容や経営者発言は補っていません。
🔎 判定・比較条件
参考良好は非該当です。発表前年間計画の売上高1,755,000百万円×50%=877,500百万円に対し、実績867,433百万円は10,067百万円(100.67億円)、約1.1%下回りました。公表年間基本EPS196.88円×50%=98.44円に対し、実績108.87円は10.43円、約10.6%上回っています。前年同期間の売上高558,994百万円・基本EPS40.56円は双方以上で、4条件は[false、true、true、true]です。当日新計画へ比較元を差し替えていません。
これとは別に、8月7日公表の直接中間計画821,000百万円・基本EPS89.98円に対しては、売上が46,433百万円(約5.7%)、EPSが18.89円(約21.0%)上回っています。直接中間計画と年間計画50%は別の比較です。50%は単純按分・季節性未調整で、市場予想や会社公表の中間予算を意味しません。
参考の新定義は、発表前会社計画の期間対応売上・EPSを双方厳密に上回り、前年同期間の双方以上を満たすものです。EPSは公表→根拠ある算定→利益代替の順で補完し、今回は公表基本EPSを使用。1対6分割は公表資料の遡及表示に合わせています。厳格は発表前・同期間・同一定義の直接市場売上/基本EPS予想未取得で対象外。次点も市場予想不存在と必要な翌年度12か月会社予想の組合せを未確認のため対象外です。未取得を不存在へ置き換えません。
📚 一次出所
中間決算短信(2026年11月10日、CF・セグメント・会計方針注記を含む)
https://www.release.tdnet.info/inbs/140120261109569418.pdf
同日通期予想・配当修正
https://www.release.tdnet.info/inbs/140120261109570131.pdf
発表前第1四半期短信・計画修正(2026年8月7日)
https://ssl4.eir-parts.net/doc/5803/tdnet/2866589/00.pdf
https://ssl4.eir-parts.net/doc/5803/tdnet/2866585/00.pdf
日経平均公式構成銘柄一覧(2026年11月10日更新)
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年11月10日。百万円から億円へ換算し、比率は丸め前値で計算。









コメント