🚗 スズキ、インドの台数増と利益率の低下を分けて読む
7269|2027年3月期 中間期(2026年4月1日~9月30日)
📌 今回の要点
– 📊 売上収益3兆4,192.44億円は19.4%増、営業利益2,915.85億円は5.5%増。増収増益でも営業利益率は9.65%から8.53%へ低下しました。
– 🌏 世界四輪販売は182.4万台、19.9%増。インドの国内卸販売110.0万台が伸びを支え、日本・欧州とは異なる動きです。
– 🧮 親会社利益は31.6%増ですが、金融資産の評価益等も寄与しました。純利益の伸びをそのまま自動車販売の採算改善と呼びません。
– 💰 営業CFは3,135.26億円へ増加。投資CFには金融資産の取得・回収も含まれ、設備・開発投資と分けて確認します。
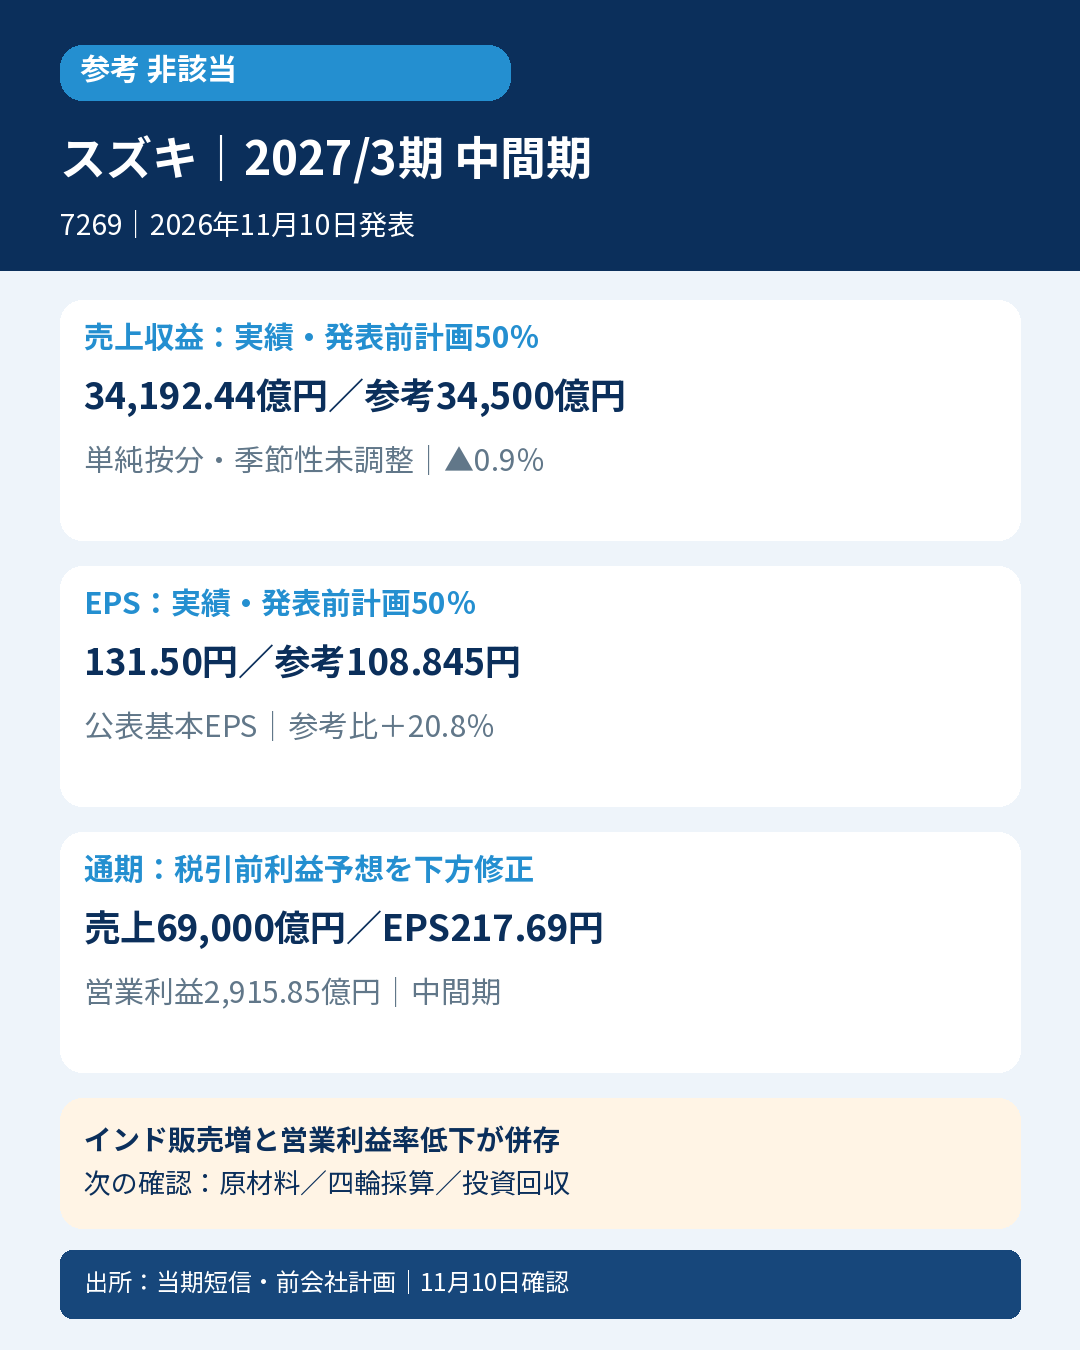
– 📉 通期税引前利益は7,200億円から6,900億円へ下方修正。営業利益5,400億円、親会社利益4,200億円、公表基本EPS217.69円は据え置きです。
– 🔎 次はインドの販売・商品構成、原材料負担、投資回収を確認します。年間計画50%の参考比較は売上未達、EPS超過で参考良好は非該当です。
📝 詳しい分析
📊 増収増益でも売上と利益の伸びに差
「ジムニーノマド」などの四輪車、二輪車、船外機を展開するスズキのIFRS・連結中間決算は、売上収益の伸びに対して営業利益の伸びが小さくなりました。会社説明資料では、原材料高騰を各拠点の「稼ぐ力」の向上で吸収したと説明しています。
| 指標 | 前年4~9月 | 当年4~9月 | 前年比 |
| 売上収益(百万円) | 2,864,227 | 3,419,244 | +19.4% |
| 営業利益(百万円) | 276,479 | 291,585 | +5.5% |
| 税引前利益(百万円) | 332,195 | 401,363 | +20.8% |
| 親会社所有者帰属利益(百万円) | 192,788 | 253,700 | +31.6% |
| 公表基本EPS(円) | 99.93 | 131.50 | +31.6% |
| 営業CF(百万円) | 265,327 | 313,526 | +18.2% |
| 世界四輪販売(千台) | 1,522 | 1,824 | +19.9% |
営業利益率は丸め前値で9.65%から8.53%へ約1.13ポイント低下しました。累計額から第1四半期を差し引くと7~9月単独の売上収益は1,713,475百万円、営業利益は133,575百万円です。前年単独の1,466,457百万円・134,343百万円と比べると、増収でも営業利益は約0.6%減でした。累計増益と直近3か月の採算は分けて読む必要があります。単独EPSを累計EPSの差額で公表値のように作成してはいません。
🌏 販売増はインドへ集中、日本・欧州とは別の動き
会社説明資料の世界四輪販売は1,824千台で302千台増えました。このうちインドは1,100千台、288千台増、35.4%増です。日本は354千台で0.3%減、欧州は91千台で0.4%減。アジアのインド以外は116千台、18.6%増でした。地域別の増減をそろえると、世界合計の増加をすべての市場の回復と説明することはできません。
インドの数字は商用車を含みOEMを除く国内卸販売であり、輸出233千台や最終消費者の登録台数とは区別します。会社はGST改定の追い風とCNG車の好調を説明し、CNG車(商用車含む)は約45万台、44%増としています。卸出荷の増加が小売・在庫の適正化へつながるか、次の月次と決算で確かめる必要があります。
新型車・燃料対応車や地域構成は同社固有の要因です。インドの伸びを日本・欧州へ一般化せず、同業他社の市場構成や販売区分をそろえて比較します。
🏭 四輪と二輪・マリンの採算差
四輪事業は売上収益3,089,556百万円で19.4%増、営業利益244,272百万円で3.0%増でした。四輪の営業利益率は約9.17%から7.91%へ低下しています。二輪は売上255,924百万円、営業利益28,337百万円で、利益は25.8%増。マリンも売上68,111百万円、利益17,486百万円で増収増益でした。
営業利益の増減分析では、会社は外部要因▲989億円、「稼ぐ力の向上」+1,643億円、成長投資▲502億円という区分を示しています。億円単位の概算には丸め差があり、個々の要因を独自の利益指標へ無理に再集計しません。販売量・売上構成・原価低減が原材料や固定費負担をどれだけ吸収するかが、売上拡大の質を見る論点です。
🧮 金融損益と親会社利益を営業利益から分ける
金融収益は前年59,715百万円から129,639百万円へ増加し、金融費用も8,683百万円から19,878百万円へ増えました。持分法損益を含む営業利益から税引前利益への上乗せは、55,716百万円から109,778百万円へ拡大しています。会社説明資料では金融資産の評価益等が税引前・中間利益の増益に寄与したと説明しています。
親会社所有者帰属利益253,700百万円と、非支配持分を含む中間利益290,191百万円は別の数値です。前年はそれぞれ192,788百万円と245,164百万円でした。少数株主持分への帰属差もあるため、親会社利益31.6%増を販売利益の増加率として説明しません。基本EPSも公表値131.50円を使い、連結中間利益総額を株式数で割って代用しません。
💰 営業CF増加と投資活動の内訳
営業CFは3,135.26億円で前年から481.99億円増えました。棚卸資産増加による501.18億円の流出、営業債権等増加による81.14億円の流出に対し、営業債務等増加による819.81億円の流入があります。税引前利益から金融損益等を調整したうえでの資金収支であり、評価益をそのまま営業CFの増加としません。
投資CFは▲966.89億円で、営業CFとの単純合計は2,168.37億円です。ただし投資CFには、その他金融資産の取得8,949.89億円と売却・回収1兆334.17億円、定期預金の減少なども含まれます。有形固定資産等取得2,352.05億円と無形資産取得・内部開発306.41億円の合計2,658.46億円を営業CFから差し引くと476.80億円となりますが、これは本稿の限定した参考計算で、会社公表FCFではありません。設備・開発への投資負担と資産運用の回収を区別するための比較です。
📉 通期税引前予想の引下げと次の確認点
通期売上収益6,900,000百万円、営業利益540,000百万円は据え置き、税引前利益を720,000百万円から690,000百万円へ30,000百万円、4.2%引き下げました。会社は金融資産の評価損等を織り込んだと説明しています。一方、親会社利益420,000百万円・基本EPS217.69円は、非支配持分帰属利益の減少等により据え置きです。税引前予想の引下げを、そのまま親会社利益予想の引下げとしません。
次の月次ではインドの国内卸と輸出を分け、商品構成と販売持続性を確認します。第3四半期では原材料負担、四輪利益率、金融損益、設備・開発投資後の資金余力を追います。今回の決算はインドの販売拡大と採算圧力の併存を示唆しますが、自動車業界全体の需要や利益率を一社だけで断定するものではありません。
🔎 判定・比較条件
参考良好は非該当です。発表前8月5日原本の年間売上収益6,900,000百万円×50%=3,450,000百万円に対し、実績3,419,244百万円は30,756百万円(307.56億円)、約0.9%下回りました。年間公表基本EPS217.69円×50%=108.845円に対し、実績131.50円は22.655円、約20.8%上回っています。前年売上収益2,864,227百万円・基本EPS99.93円は双方以上で、4条件は[false、true、true、true]です。
新定義は発表前会社計画の期間対応売上・EPSを双方厳密に上回り、前年同期間の双方以上を満たすものです。EPSの補完順は公表→根拠ある算定→利益代替で、今回は公表基本EPSを使用しています。50%は単純按分・季節性未調整の参考値であり、会社公表中間計画や市場コンセンサス超過を意味しません。
厳格は発表前・同期間・同一定義の直接市場売上/基本EPS予想未取得で対象外。次点は市場予想不存在と必要な翌年度12か月会社予想の組合せを未確認で対象外です。当年度通期予想を翌年度計画へ置き換えず、未取得を不存在へ変えません。
📚 一次出所
中間決算短信(2026年11月10日)
https://www.release.tdnet.info/inbs/140120261106567981.pdf
同日決算説明会資料(9~15頁、通期予想など)
https://www.suzuki.co.jp/ir/library/financialaffairs/pdf/2027_2q/presentation.pdf
発表前第1四半期決算短信(2026年8月5日)
https://www.suzuki.co.jp/ir/library/financialaffairs/pdf/2027_1q/financialaffairs.pdf
日経平均公式構成銘柄一覧(2026年11月10日更新)
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年11月10日。IFRS・連結、6か月累計。億円表示は百万円原表から換算、台数は会社説明資料の千台表示。









コメント