🎮 DeNA、純利益の増加とゲーム・資金収支を分けて読む
2432|2027年3月期 中間期(2026年4月1日~9月30日)
📌 今回の要点
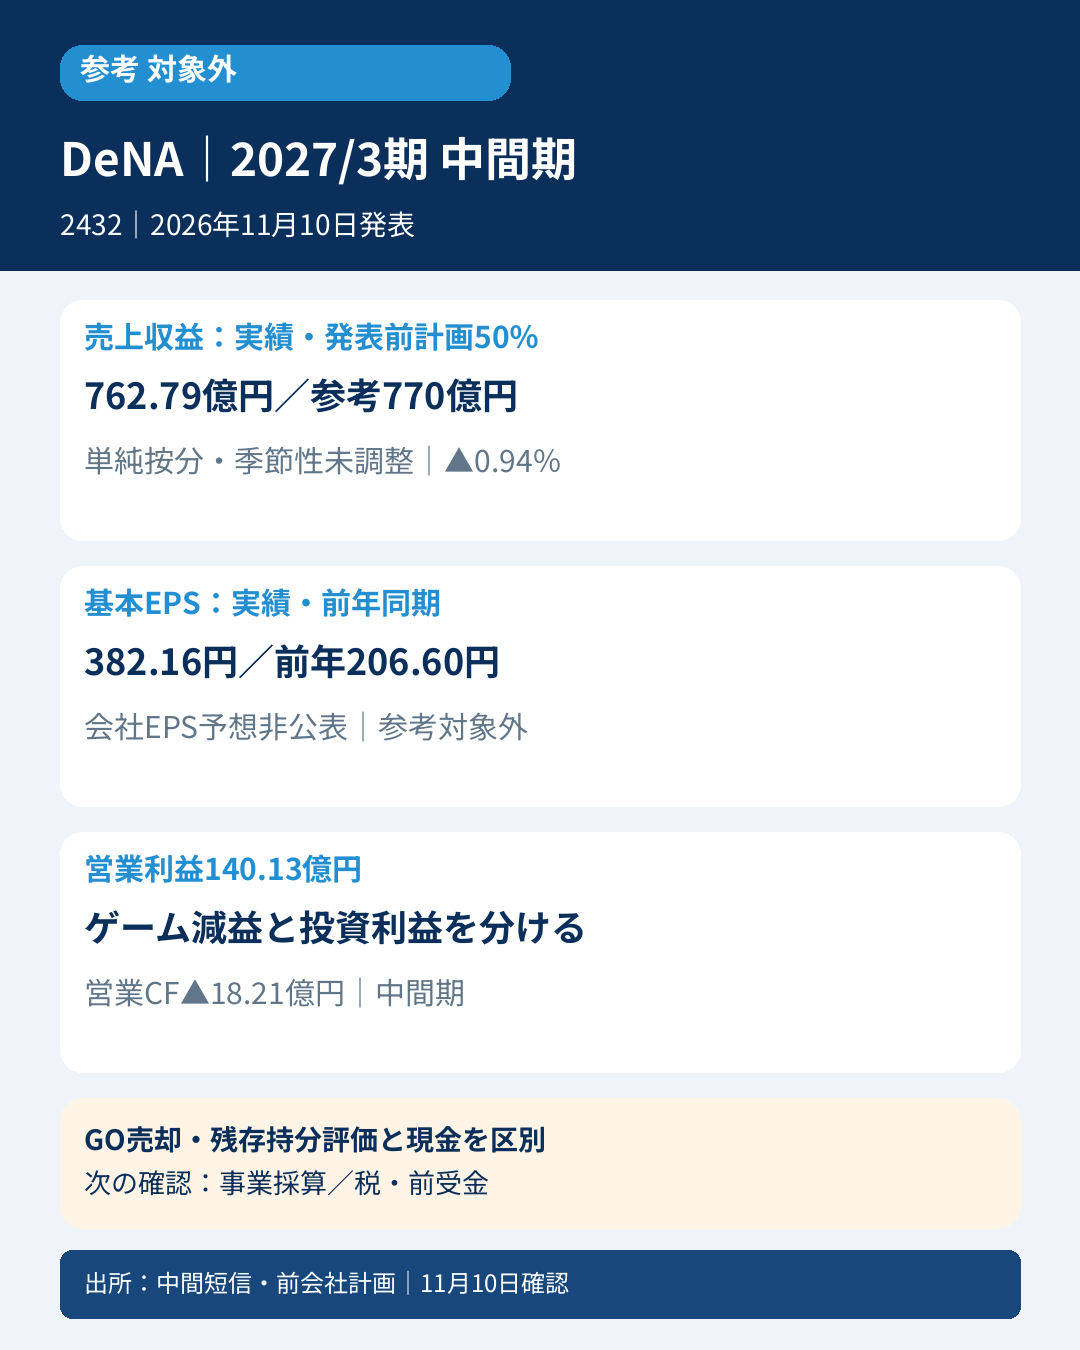
– 📊 売上収益762.79億円、営業利益140.13億円は減収減益。一方、親会社利益370.72億円は増加しており、本業と投資関連損益の方向が異なります。
– 🎮 ゲームは減収減益、スポーツ・スマートシティは増収増益。ライブ配信やヘルスケアも動きが違い、ゲーム1本や最終利益だけで全社を評価しにくい決算です。
– 🧮 GO株式の一部売却と残存持分の公正価値評価による利益395.17億円を計上。売却収入と非資金の評価益を含む損益を同一視しません。
– 💰 営業CFは▲18.21億円。関連会社株式売却で投資CFはプラスですが、自社株取得等で現金は減少しました。利益・資産売却・株主還元の資金を分けます。
– 🔎 通期売上・営業利益計画は据え置き。基本EPS等の会社予想が非公表のため参考良好は判定対象外です。次はゲームの収益性と、季節性を踏まえた資金回収を確認します。
📝 詳しい分析
📊 最終増益でも、営業利益率は低下
モバイルゲーム、ライブ配信のPococha・IRIAM、プロ野球等のスポーツ事業を展開するDeNA。今回の結論は、純利益の増加をそのままゲーム等の本業の成長と読まないことです。持分法の投資損益と事業利益を分けると、何が好調で、どこに投資や回復が必要かが見えてきます。
| 指標 | 前年4~9月 | 当年4~9月 | 比較 |
| 売上収益(百万円) | 83,151 | 76,279 | ▲8.3% |
| 営業利益(百万円) | 24,946 | 14,013 | ▲43.8% |
| 税引前利益(百万円) | 29,743 | 56,287 | +89.2% |
| 親会社所有者帰属利益(百万円) | 23,027 | 37,072 | +61.0% |
| 公表基本EPS(円) | 206.60 | 382.16 | +85.0% |
| 営業CF(百万円) | 15,055 | ▲1,821 | 資金流出へ |
営業利益率は約30.00%から18.37%へ低下しました。売上が減る一方、売上原価36,406百万円は5.1%増、販管費25,712百万円も4.2%増。会社は、スポーツ・スマートシティの成長に伴う費用、ゲームの支払手数料、人件費や販促費・広告費等の動きを説明しています。支払手数料には事業や計上区分によって増加・減少の両方があり、費用全体を単一の要因で説明しません。
基本EPSの伸びが親会社利益の伸びを上回る点にも注意が必要です。基本EPSの期中平均普通株式数は111,456,170株から97,004,683株へ減少しています。利益の増加に加えて分母の株式数の変化も影響するため、EPS85.0%増をそのまま事業規模の成長率とは扱いません。公表基本EPS382.16円と希薄化後381.27円、親会社利益37,072百万円と総中間利益37,569百万円も区別します。
🎮 ゲームの減速と、スポーツの成長
| 事業(百万円) | 前年売上 | 当年売上 | 前年セグメント利益 | 当年セグメント利益 |
| ゲーム | 33,574 | 23,897 | 17,039 | 6,800 |
| ライブストリーミング | 20,269 | 19,757 | 2,265 | 1,903 |
| スポーツ・スマートシティ | 24,572 | 28,011 | 8,392 | 9,855 |
| ヘルスケア・メディカル | 3,716 | 3,480 | ▲2,327 | ▲1,450 |
| 新規事業・その他 | 1,236 | 1,398 | ▲707 | ▲1,156 |
売上はセグメント間取引を含む会社概況の表示です。外部顧客売上だけのゲーム23,820百万円、スポーツ27,894百万円等とは範囲が異なり、表の売上を単純合計して連結売上としません。全社費用等の利益調整▲1,790百万円、その他の収益・費用純額▲148百万円を経て、連結営業利益14,013百万円となります。
ゲームは売上28.8%減、利益60.1%減。会社は『Pokémon Trading Card Game Pocket』の動向等を説明しています。タイトル別の売上・利益内訳を公表表から分解できないため、ゲーム事業の減少額のすべてを同タイトルだけへ割り当てません。
ライブ配信は国内Pococha・IRIAMの利用動向が安定する一方、将来成長に向けたマーケティングやプロダクト改善等を進めたとの会社説明です。売上は2.5%減、利益は16.0%減で、利用の安定と費用を含む利益の増減は別の確認軸となります。
スポーツ・スマートシティは売上14.0%増、利益17.4%増。プロ野球興行等の既存事業に加え、3月19日開業の直営2施設が寄与しました。従来別区分だったスマートシティをスポーツと合算し、前年も組み替えた比較列を使っています。旧スポーツ単独の利益率と混ぜません。ヘルスケアは赤字縮小、新規事業は赤字拡大と、事業内でも収益化の段階が異なります。
🧮 GOの投資利益と、実際の現金受取を区別
持分法による投資利益は4,360百万円から40,792百万円へ増加しました。金融収益・費用純額1,483百万円等と合わせ、営業利益から税引前利益への大きな差を生んでいます。
短信の注記によれば、GOは6月16日の上場に伴う保有株式の一部売却で持分法適用関連会社から除外されました。譲渡対価と売却株式の連結簿価との差額、残存持分を公正価値で測定した評価益の合計39,517百万円を、持分法による投資損益として計上しています。
したがって、この39,517百万円の全額を現金収入とも、全額を未実現評価益とも呼べません。売却済み部分と保有を続ける部分の会計上の測定が組み合わされています。今回の注記で両者の内訳を分けて示していないものを、推定で割り振りません。
持分法投資利益40,792百万円にはCygames等の業績動向も影響しています。GOの39,517百万円と全体40,792百万円を混同せず、後者全額が毎期の事業利益として繰り返されるとも判断しません。単純にGO損益を控除した税前額を、会社公表の調整後利益や翌期の利益予想として提示することも避けます。
💰 営業CFは赤字、売却資金と自社株取得は別の流れ
営業CFは15,055百万円から▲1,821百万円へ悪化しました。間接法のCF表では、税引前利益56,287百万円から持分法投資利益40,792百万円等を控除して、営業活動の現金へ調整しています。利益が大きいこと自体は、同額の営業資金流入を意味しません。
売掛金等の減少11,823百万円は回収に寄与しましたが、買掛金等減少▲7,823百万円、前受金減少▲11,050百万円等が資金を使いました。利息・税支払前の小計は13,830百万円あり、法人所得税支払・還付純額▲16,244百万円が営業CFの主な支出要因です。営業CFが赤字だから現事業がすべて赤字、とも判断しません。税金や前受金の期ずれを継続して見る必要があります。
投資CFは29,080百万円の流入。関連会社株式の売却収入36,569百万円が主因で、買収支出▲2,340百万円、証券取得▲2,198百万円、無形資産取得▲2,188百万円等も含みます。関連会社売却収入36,569百万円と、GOの売却・残存持分評価による利益39,517百万円は、対象範囲と定義が違う数字です。
営業CFと投資CFの単純合計は27,259百万円ですが、資産売却を含む値で、本業の反復可能なFCFと呼びません。財務CFは▲48,292百万円で、自己株式取得支出▲39,331百万円、配当支払▲7,084百万円等がありました。CF表で確認できる当期の取得支出と、取得上限・将来の買付予定を混同しません。
その結果、現金同等物は103,046百万円から81,802百万円へ21,244百万円減少。CF3区分による純減21,033百万円に為替影響▲211百万円を加えたものです。現金減少を本業の損失だけで説明せず、事業の資金、投資の回収、株主還元を分けて追うのが会計上の読み方です。
🔎 通期据え置きと、次の確認点
会社は通期売上154,000百万円、IFRS営業利益15,000百万円、Non-GAAP営業利益15,000百万円を据え置いています。親会社利益は事業ポートフォリオ・事業創造戦略の更新を優先しており、合理的な算出が困難として非開示。配当予想も未定で、「年間無配の決定」とは異なります。
上期営業利益が通期計画に近いことだけで、上方修正や下期利益を断定しません。スポーツの開催時期、ヘルスケアの下期需要、投資・費用の発生時期などが異なるためです。Non-GAAPは一時費用・利益等を調整する会社指標で、IFRS営業利益や親会社利益、基本EPSの代用にはしません。
次回決算では、①ゲームの売上・セグメント利益が回復へ向かうか、スポーツ等の成長がどこまで補うか、②税支払や前受金の変動を踏まえて営業CFが回復するかを確認します。会社固有のタイトル構成、スポーツ施設、投資持分が大きく影響するため、同社の減益をゲーム・配信業界全体の縮小へ一般化しません。
🧮 判定・比較条件
発表前8月5日Q1短信で確認できる通期売上計画154,000百万円の単純50%は77,000百万円。実績76,279百万円は721百万円下回り、前年売上83,151百万円も下回りました。一方、公表基本EPS382.16円は前年206.60円以上です。
ただし、発表前会社基本EPS・親会社利益・税前利益予想が非公表で、根拠のある予想EPS算定や利益代替に必要な比較値がありません。営業利益やNon-GAAP利益を最終利益・基本EPSへ流用せず、参考良好は判定対象外とします。4条件は[false,null,false,true]で、nullをfalseや0へ置き換えて非該当判定を作りません。
50%は季節性未調整の参考値で、会社中間予算でも市場予想でもありません。厳格・次点も必要な発表前・同期間・同一定義の市場予想等が未取得として区別し、市場予想の不存在や全調査完了を主張しません。売買推奨・株価予測は行っていません。
📚 一次出所
ディー・エヌ・エー(2432)、2027年3月期中間決算、2026年11月10日発表。確認:2026年11月10日20:48 JST。
・当期決算短信: https://www.release.tdnet.info/inbs/140120261109568907.pdf
・発表前8月5日Q1短信: https://www2.jpx.co.jp/disc/24320/140120260805510226.pdf
・対象資格(日経225公式構成銘柄、11月10日更新): https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
IFRS・連結、中間期累計。原表は百万円未満四捨五入。親会社/非支配、基本/希薄化後、セグメント間取引込み/外部売上、利益/売却収入/残存持分評価を区別しています。









コメント