🧪 東京応化、半導体材料の成長と投資負担を読む
4186|2026年12月期 第3四半期累計(2026年1月1日~9月30日)
📌 今回の要点
– 📊 売上高2,175.24億円、営業利益460.46億円で、前年同期比25.9%増収、44.4%増益。AIサーバー向け需要が材料・薬品の双方を押し上げました。
– 🧮 増益は売上・製品構成と為替等の寄与が、経費増加を上回った結果です。売上増をすべて数量増、利益増をすべて需要増とは説明しません。
– 🏭 設備投資等は283.74億円、35.4%増。供給能力と技術への投資が進む一方、Q3累計CFは未作成で、設備投資額から営業CFやFCFを推定しません。
– 📈 通期予想を売上3,000億円、営業利益635億円へ引き上げました。新予想と発表前の比較元は区別し、参考良好は売上条件が未達で非該当です。
– 🔎 対象資格は半導体用フォトレジスト世界市場の2025年出荷数量シェア首位。次は先端材料の需要・製品構成と、増設後の稼働・回収を確認します。
📝 詳しい分析
📊 半導体材料と高純度薬品がともに増収
半導体の回路を形成するフォトレジストや、現像液などの高純度化学薬品を供給する東京応化工業。日本基準・連結の9か月累計決算は、売上以上に営業利益が伸びました。営業利益率は丸め前値で前年18.46%から21.17%へ、約2.71ポイント改善しています。
| 指標 | 前年1~9月 | 当年1~9月 | 前年比 |
| 売上高(百万円) | 172,779 | 217,524 | +25.9% |
| 営業利益(百万円) | 31,893 | 46,046 | +44.4% |
| 経常利益(百万円) | 32,758 | 48,334 | +47.5% |
| 親会社株主帰属純利益(百万円) | 22,064 | 32,140 | +45.7% |
| 公表基本EPS(円) | 184.28 | 267.99 | +45.4% |
| 設備投資等(百万円、説明資料) | 20,955 | 28,374 | +35.4% |
| 研究開発費(百万円、説明資料) | 11,820 | 13,379 | +13.2% |
エレクトロニクス機能材料の売上高は90,902百万円から115,756百万円へ27.3%増、高純度化学薬品は79,869百万円から98,508百万円へ23.3%増でした。会社はデータセンター向けAIサーバーの需要拡大を背景として説明しています。これは会社の需要認識であり、世界の全用途・全工程が同じ伸びになったことを意味しません。
🧮 売上・製品構成、為替、経費を分ける
会社説明資料の営業利益増減分析では、売上増加・プロダクトミックス等が+239億円、為替変動・売価調整の影響が+35億円、経費増加が▲132億円でした。億円単位の概算で、各項目には複数の要因が含まれます。+239億円を数量効果だけ、+35億円を為替だけの寄与と呼ばないことが重要です。
期中平均ドル円レートは前年146.8円から157.7円へ変化しました。研究開発費は133.79億円、13.2%増えており、売上の増加がすべて利益に残ったわけではありません。投資・人員・研究開発等の費用を吸収できる製品構成が続くかが、利益率改善の持続性を見る点になります。
説明資料の7~9月単独売上高は77,855百万円、営業利益は17,191百万円で、4~6月の72,591百万円・13,779百万円から伸びています。この3か月比較と9か月累計の前年同期比較は分け、累計の改善を単独四半期の伸び率へ流用しません。
🏭 設備・研究開発投資と、CF未作成の限界
説明資料の設備投資等は283.74億円で、前年209.55億円から35.4%増えました。年間計画356億円に対する進捗は79.7%です。減価償却費はのれん償却を含め84.85億円、研究開発費は133.79億円。会社の設備投資等の定義・計上時点と、現金支出を示す投資CFは同じものではありません。
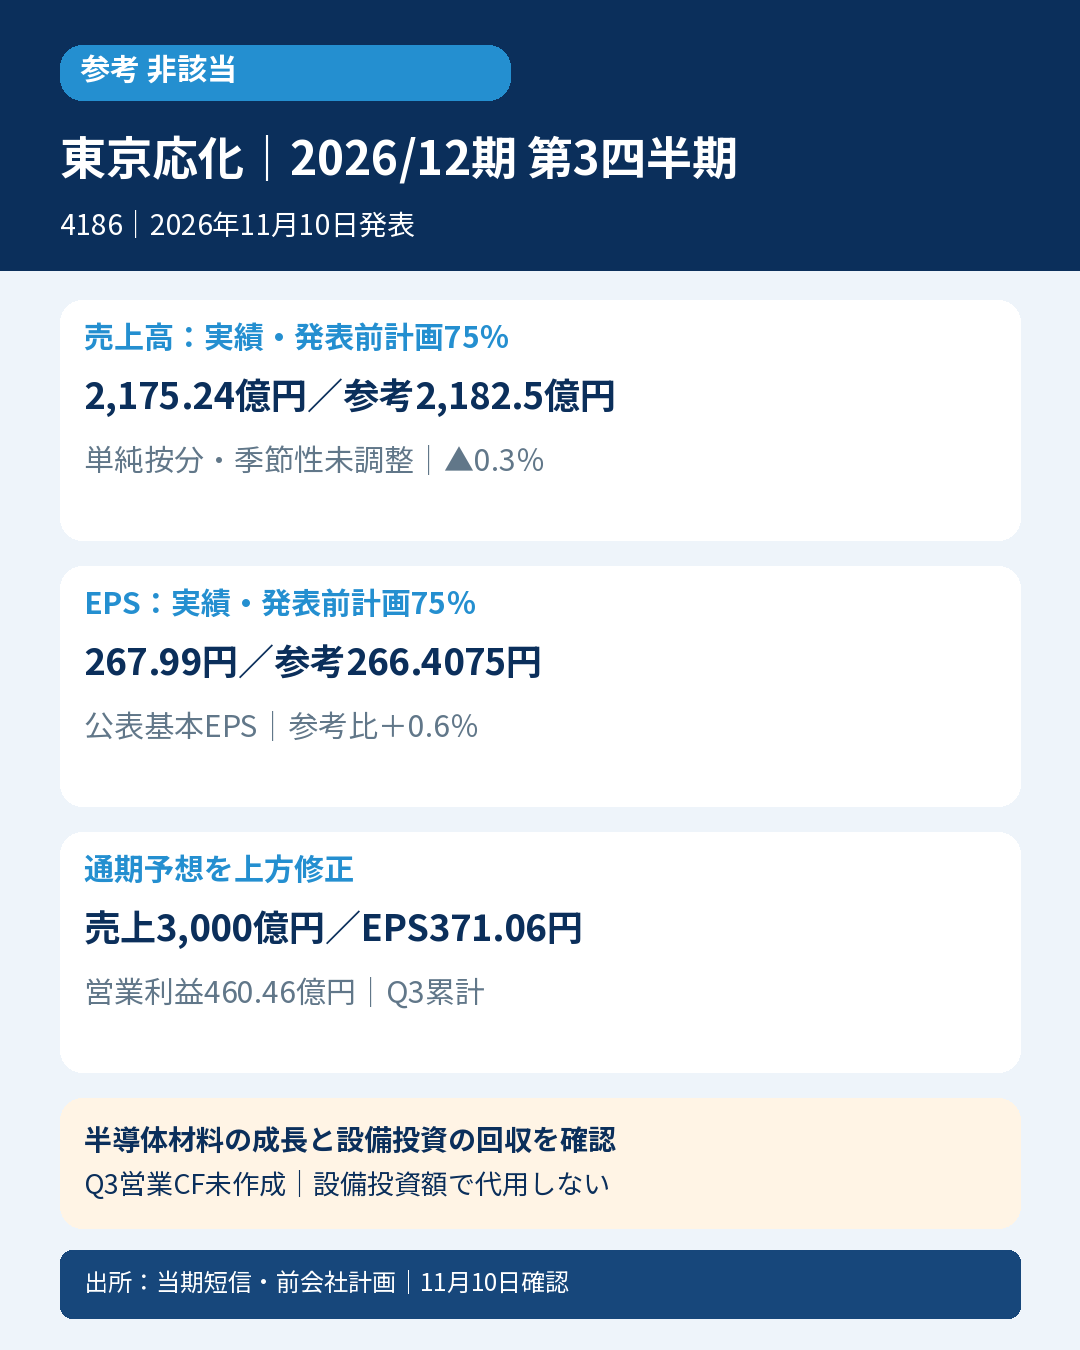
短信はQ3累計のキャッシュ・フロー計算書を作成していないと明記しています。営業CF・投資CF・FCFは未作成として扱い、現金預金の減少や設備投資額から算定しません。期末の受取手形・売掛金は前期末48,645百万円から56,570百万円へ、棚卸資産は3区分合計44,005百万円から50,700百万円へ増加していますが、この貸借対照表差額だけで営業CFを再現することもできません。
micro resist technology GmbHが新たに連結されており、事業拡大に伴う取得・連結範囲の影響もあります。のれん償却169百万円などの開示は確認できますが、買収による増収寄与を未確認の金額で補いません。今後は増設設備の稼働、減価償却、債権・在庫の回収を、通期CFと合わせて確認します。
📈 通期上方修正と前提
7月30日公表の通期計画に対し、売上高は291,000百万円から300,000百万円へ3.1%、営業利益は60,600百万円から63,500百万円へ4.8%上方修正しました。経常利益は63,000百万円から66,000百万円、純利益は42,600百万円から44,500百万円へ引き上げ、公表基本EPS予想は355.21円から371.06円です。
会社は足元の市況・製品採用状況を踏まえ、下期の想定為替を155円/米ドルとしています。中期計画の売上高・営業利益・EBITDA目標を前倒しで上回る見込みも示していますが、予想段階であり、実績達成と同一視しません。年間配当予想80円は据え置きです。
🌏 首位市場の範囲と業界への示唆
対象資格は会社公式製品ページの半導体用フォトレジスト全体の世界シェア26.1%・首位という説明です。2025年の出荷数量実績ベースで、市場調査会社データに基づく会社算出、出典は富士キメラ総研「2026 先端/注目半導体関連市場の現状と将来展望」とされています。資料の版年2026と測定年2025を混同しません。
この資格を金額シェア首位、全半導体材料の首位、すべての露光方式別での首位へ一般化しません。個別用途の構成や先端製品の採用は会社ごとに異なります。今回の増収増益はAIサーバー関連の材料需要と製品構成の改善を示唆しますが、汎用品や他の電子材料も一様に伸びたとは断定できません。
次の通期決算では、機能材料と薬品それぞれの売上・採算、設備増設後の稼働、減価償却・研究開発負担と通期CFを確認します。需要の強さと、投下した資金を回収できるかは別の確認点です。
🔎 判定・比較条件
参考良好は非該当です。発表前の年間売上計画291,000百万円×75%=218,250百万円に対し、実績217,524百万円は726百万円(7.26億円)、約0.3%下回りました。年間公表基本EPS355.21円×75%=266.4075円に対し、実績267.99円は1.5825円、約0.6%上回りました。前年売上高172,779百万円・基本EPS184.28円は双方以上で、4条件は[false、true、true、true]です。当日新通期300,000百万円・371.06円へ比較元を差し替えません。
新定義は発表前会社計画の期間対応売上・EPSを双方厳密に上回り、前年同期間の双方以上を満たすものです。EPSは公表→根拠ある算定→利益代替の順で補完し、今回は公表基本EPSを使用しています。75%は単純按分・季節性未調整で、会社公表の9か月計画や市場コンセンサスを意味しません。
厳格は発表前・同期間・同一定義の直接市場売上高/基本EPS予想未取得で対象外。次点は市場予想不存在と、必要な翌年度12か月会社予想の組合せを未確認で対象外です。未取得を不存在へ読み替えず、対象外と非該当を区別します。
📚 一次出所
Q3決算短信・説明資料・通期予想修正(2026年11月10日)
https://www.release.tdnet.info/inbs/140120261109568795.pdf
https://www.release.tdnet.info/inbs/140120261110570742.pdf
https://www.release.tdnet.info/inbs/140120261110570759.pdf
発表前中間決算短信・公式資料一覧
https://www.tok.co.jp/application/files/1517/8598/0032/q2_2612.pdf
半導体用フォトレジストの市場シェア・対象年・数量指標
https://www.tok.co.jp/products/semiconductor-pre
確認:2026年11月10日。日本基準・連結、1~9月累計。比率は丸め前値を使用。CFは未作成で0ではありません。









コメント