💄 資生堂、利益回復を実質成長とキャッシュから読む
4911|2026年12月期 第3四半期累計(2026年1月1日~9月30日)
📌 今回の要点
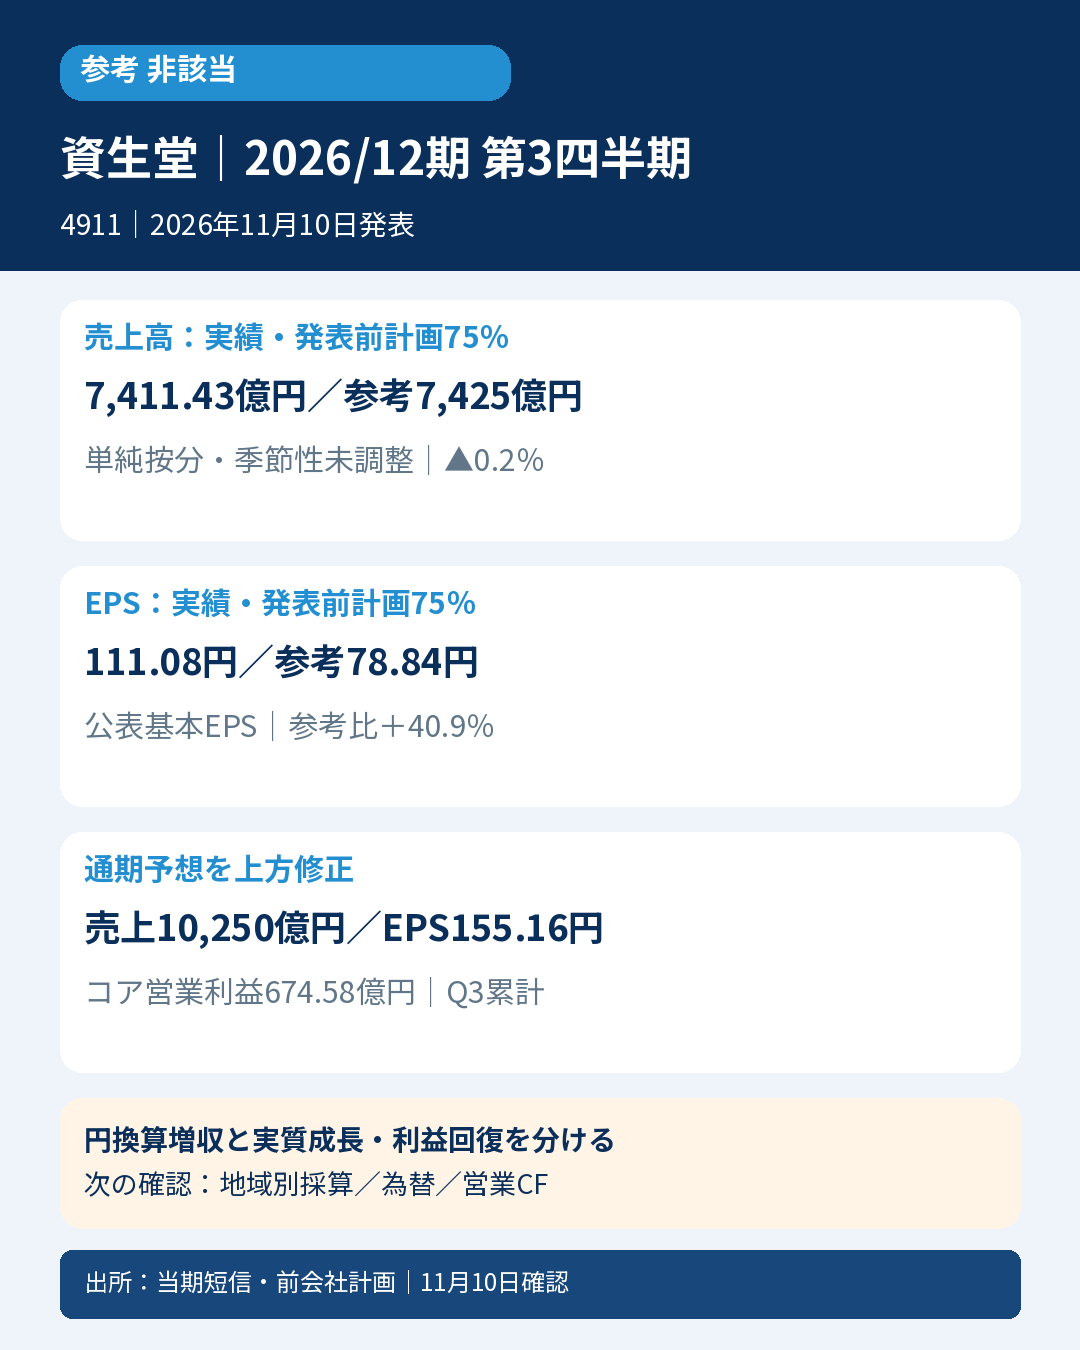
– 📊 売上高7,411.43億円、コア営業利益674.58億円。円換算売上は6.8%増ですが、為替・事業譲渡影響を除く実質成長率は0.7%です。
– 🧮 営業利益は634.56億円へ黒字化。コア利益の改善に加え、前年の減損・構造改革費用の反動も大きく寄与しています。
– 🌏 中国・トラベルリテールやアジアパシフィックが実質増収。日本と欧州の売上・採算には課題が残り、地域差があります。
– 💰 営業CF614.63億円は前年並み。FCF490.16億円への改善は、投資CFの支出減も寄与しており、利益回復率と同じ速度で現金が増えたわけではありません。
– 📈 通期コア営業利益予想を690億円から870億円へ上方修正。一方、実質売上の見通しは引き下げており、次は成長の持続性と為替・一過性要因を分けて確認します。
📝 詳しい分析
📊 円換算の増収と、実質的な成長を分ける
「SHISEIDO」「クレ・ド・ポー ボーテ」「エリクシール」などを展開する資生堂。今回の中心は、収益基盤の回復が進む一方で、売上成長の強さを円換算の数字だけで測れない点です。会社は為替影響と事業譲渡等の影響を除いた売上成長を「実質」と定義しています。
| 指標 | 前年1~9月 | 当年1~9月 | 比較 |
| 売上高(百万円) | 693,817 | 741,143 | +6.8% |
| コア営業利益(百万円) | 30,080 | 67,458 | +124.3% |
| 営業利益(百万円) | ▲33,350 | 63,456 | 黒字転換 |
| 税引前利益(百万円) | ▲32,518 | 65,286 | 黒字転換 |
| 親会社所有者帰属利益(百万円) | ▲43,983 | 44,385 | 黒字転換 |
| 公表基本EPS(円) | ▲110.10 | 111.08 | 黒字転換 |
| 営業CF(百万円) | 61,537 | 61,463 | ▲0.1% |
円換算売上は6.8%増、外貨ベースでは0.2%増、実質では0.7%増でした。説明資料の四半期実質成長率は概数で1~3月▲3%、4~6月+2%、7~9月+3%となり、累計でも増収へ転じています。累計0.7%と説明資料の丸め表示「+1%」、直近3か月の「+3%」はそれぞれ対象・精度を区別します。
会社は重点ブランドや新商品の寄与を説明しています。ただし円安による換算増収を販売数量増と呼ぶことも、実質増収をそのまま数量成長と呼ぶこともできません。実質値にも価格・製品構成・販売チャネルの変化が含まれます。
🧮 コア利益の回復と、前年の費用の反動
コア営業利益は会社が非経常項目を除いて算定する指標で、IFRS営業利益とは別です。売上に対するコア利益率は前年約4.34%から約9.10%へ上昇しました。説明資料では偏在在庫引当の反動等による原価率改善、構造改革効果、費用管理などが寄与したとしています。
一方、コア利益から営業利益への調整に当たる非経常項目は、前年▲63,430百万円から当年▲4,002百万円へ改善しています。内訳には構造改革費用▲10,755百万円から▲2,839百万円、減損損失▲51,409百万円から▲37百万円、減損戻入239百万円から7百万円などがあります。この調整表の減損額と、CF計算書における減損調整額は、同じ名称でも集計範囲・表示が異なるため混用しません。
会計士として見る点は、営業黒字化の中に、コア利益そのものの改善と、前年に生じた大きな費用の反動が共存することです。両方を含む営業利益の増加額を、毎期続く売上成長だけの成果とは説明しません。また、コア指標から除外されていない引当の戻りやコストの変化もあり、「コア」の名称だけで全額が恒常的とは判断できません。
🌏 地域別の売上と採算
中国・トラベルリテール事業の外部売上高は240,036百万円から268,483百万円へ11.9%増えましたが、実質増収率は1.2%です。コア利益は46,676百万円から59,839百万円へ増加。中国本土と旅行関連販売をまとめたセグメントであり、中国本土の化粧品需要だけの指標にはしません。
日本は売上217,365百万円で0.8%減、実質0.4%減でも、コア利益は27,928百万円から34,213百万円へ22.5%増えました。米州は実質0.6%増収、コア利益が▲7,586百万円から5,636百万円へ改善しています。アジアパシフィックは実質3.7%増収、コア利益5,454百万円。一方、欧州は円換算で10.4%増収でも実質0.7%減で、コア利益は915百万円から▲56百万円へ悪化しました。
セグメント利益率は内部売上を含む売上を分母にした会社定義です。外部売上だけで計算した率を会社公表の率と混ぜません。ブランド構成や改革の進度が異なるため、この1社の結果だけで化粧品業界全体や全地域の全面回復とは断定できません。示唆されるのは、為替による見かけの拡大と、地域・ブランドごとの実質成長・収益性を別に追う必要性です。
💰 営業CFは横ばい、投資支出減がFCFに寄与
営業CFは61,463百万円で、前年61,537百万円から74百万円減りました。税前利益65,286百万円、減価償却・償却54,186百万円等を調整する一方、債務減少▲21,933百万円、在庫増加▲3,201百万円、債権増加▲1,455百万円、法人所得税支払▲9,107百万円などの資金負担があります。損益の黒字転換と、営業から生まれる現金の増加は同義ではありません。
投資CFは▲29,949百万円から▲12,447百万円へ支出が減少しました。無形資産取得支出は15,459百万円から7,501百万円、有形固定資産取得支出は17,042百万円から15,132百万円へ減少。定期預金の払戻29,001百万円と預入▲20,486百万円の差額8,515百万円も投資CFに含まれます。FCFの増加を設備・IT投資削減だけで説明せず、預金の資金移動も区別します。
営業CFと投資CFの合計は49,016百万円で、会社説明資料のFCF約490億円と整合します。前年31,588百万円からの改善です。財務CFは▲55,847百万円で、期末現金同等物は85,892百万円。FCFが改善しても、配当や借入返済等を経た手元資金が同じ額だけ増えるわけではありません。
📈 上方修正に含まれる為替・一過性要因
通期売上予想は990,000百万円から1,025,000百万円へ、コア利益は69,000百万円から87,000百万円へ引き上げました。営業利益は59,000百万円から87,000百万円、親会社帰属利益は42,000百万円から62,000百万円、基本EPSは105.12円から155.16円です。年間配当予想60円は維持しています。
会社は日本・欧州・米州・アジアパシフィックの実質売上見通しを引き下げる一方、円安換算等で全体売上を増額しました。想定為替はドル150円から158円、ユーロ170円から182円、中国元20.5円から23.0円へ変更しています。コア利益にはコスト管理、為替、関税還付等の一過性要因が寄与する見通しで、営業利益等にはアセットライト施策早期化に伴う資産売却益等も織り込みました。予想に含む売却益・還付を、9月末までの実現済み収益へ置き換えません。
次の通期決算では、実質売上の伸びが続くか、地域別のコア利益改善が売上回復を伴うか、運転資金と営業CFが改善するかを確認します。通期予想の上方修正と、需要見通しの上方修正は分けて評価します。
🔎 判定・比較条件
参考良好は非該当です。発表前の年間売上計画990,000百万円×75%=742,500百万円に対し、実績741,143百万円は1,357百万円、約0.2%下回りました。年間基本EPS105.12円×75%=78.84円に対し、実績111.08円は32.24円上回りました。前年同期間の売上693,817百万円・基本EPS▲110.10円は双方以上で、4条件は[false、true、true、true]です。2月10日公表計画は8月5日の中間短信でも維持を確認し、当日新予想へ比較元を差し替えません。
参考の新定義は発表前会社計画の期間対応売上・EPSを双方厳密に上回り、前年同期間の双方以上を満たすものです。EPSは公表→根拠ある算定→利益代替の順で補完し、今回は公表基本EPSを使用。75%は単純按分・季節性未調整で、会社の9か月予算や市場コンセンサスではありません。厳格は発表前・同期間・同一定義の直接市場売上/基本EPS予想未取得で対象外。次点は市場予想不存在と必要な翌年度12か月会社予想の組合せ未確認で対象外です。未取得を不存在へ読み替えません。
📚 一次出所
Q3短信・説明資料・通期修正(2026年11月10日)
https://www.release.tdnet.info/inbs/140120261106568314.pdf
https://www.release.tdnet.info/inbs/140120261109569784.pdf
https://www.release.tdnet.info/inbs/140120261106567721.pdf
発表前計画・中間短信
https://corp.shiseido.com/jp/ir/pdf/ir20260210_241.pdf
https://corp.shiseido.com/jp/ir/pdf/ir20260805_293.pdf
日経平均公式構成銘柄一覧(2026年11月10日更新)
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年11月10日。IFRS・連結、9か月累計。比率は原表の百万円値で計算。会社定義の実質・コア指標とIFRS損益を区別。









コメント