📌 今回の要点
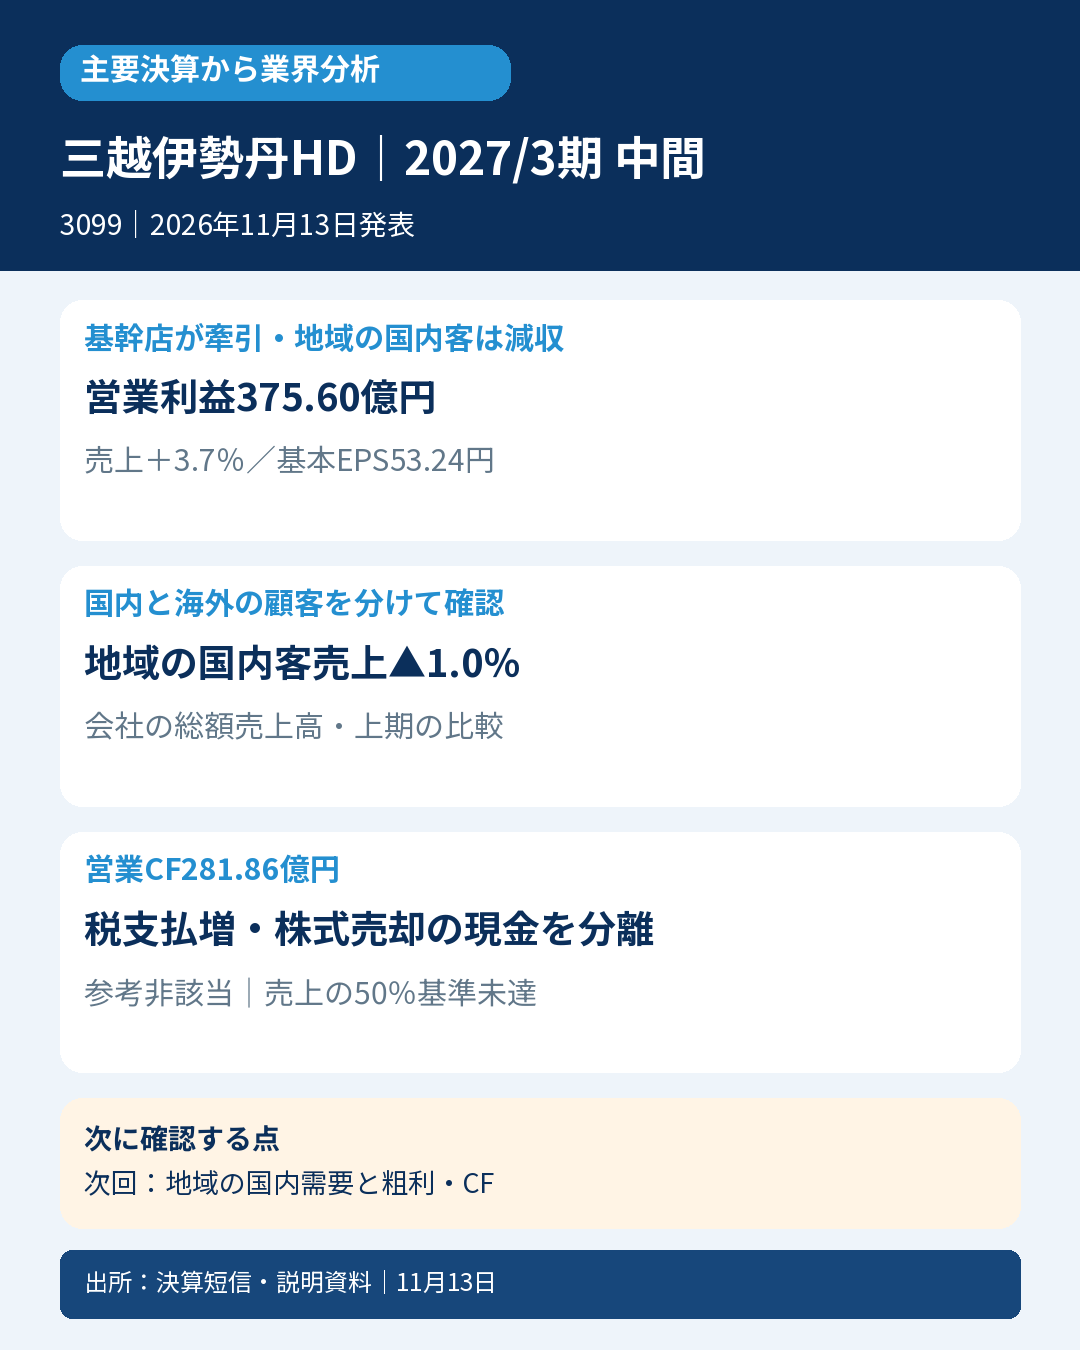
- 🛍️ 伊勢丹新宿本店や三越日本橋本店を展開する三越伊勢丹HD。百貨店の販売増と経費管理で営業利益は19.4%増えましたが、地域の国内顧客売上まで一様に伸びているわけではありません。
- 📊 売上高は2,632.30億円、営業利益は375.60億円、基本EPSは53.24円。売上総利益の伸びが販管費の増加を上回り、連結営業利益率は約12.4%から約14.3%へ改善しました。
- 🌏 国内百貨店の総額売上高は前年比6.2%増。三越伊勢丹計の国内顧客売上は5.9%増ですが、地域事業会社計では1.0%減。海外顧客の伸びが地域の減収を補っています。
- 💰 営業CFは281.86億円で前年を下回りました。税金の現金支払増加に加え、株式売却益・売却代金と店舗営業の現金を分けて読む必要があります。
- 🔎 通期計画は上方修正。ただし参考良好の比較は発表前計画を使い、売上高が年間計画の50%基準に届かないため非該当です。次は月次の地域別・国内外顧客別の売上と、次回決算の利益・営業CFを確認します。
📝 詳しい分析
📊 粗利益の増加を利益へつなげた中間期
対象は三越伊勢丹ホールディングス(3099)の2027年3月期中間決算、日本基準の連結、実績期間は2026年4月1日~9月30日です。発表は2026年11月13日13時。以下の前年同期も2025年4月~9月の6か月間でそろえています。
| 指標 | 前年同期 | 当期中間 | 読み方 |
|---|---|---|---|
| 売上高 | 253,866百万円 | 263,230百万円 | 会社表示で3.7%増 |
| 売上総利益 | 156,131百万円 | 164,359百万円 | 販管費増を上回る増加 |
| 販管費 | 124,679百万円 | 126,799百万円 | 会社表示で1.7%増 |
| 営業利益 | 31,451百万円 | 37,560百万円 | 会社表示で19.4%増 |
| 経常利益 | 33,106百万円 | 40,031百万円 | 営業外の受取配当金等も含む |
| 親会社株主に帰属する中間純利益 | 29,373百万円 | 37,119百万円 | 会社表示で26.4%増 |
| 基本EPS | 40.88円 | 53.24円 | 両年とも株式分割反映済み |
| 潜在株式調整後EPS | 40.84円 | 53.20円 | 基本EPSと別指標 |
売上総利益は82.28億円増え、販管費の増加は21.20億円でした。売上を増やす一方で費用の増加率を抑えたことが、営業増益につながっています。連結売上高を分母に計算した営業利益率は約12.4%から約14.3%へ改善しました。百貨店の商品販売だけを分母にした利益率ではなく、他事業も含む連結の数値です。
会社の決算説明会資料では、販管費の前年差を経費構造改革▲23億円、売上連動+10億円、戦略経費+7億円、物価影響+23億円、新規連結+4億円、その他▲1億円などに分解しています。処遇改善や業務委託単価の上昇を受けながら費用を管理した、という会社の説明です。各項目は億円表示で、百万円原表の差額へ無理に一致させていません。
会計士の視点では、増益を単に「高額品が売れた」で終わらせず、粗利益が増えた分をどれだけ追加費用に吸収されず残せたかを見る局面です。もっとも、費用管理の効果をすべて将来も続く削減額とみなすことはできません。売上連動費、物価上昇、リモデルに伴う費用も併せて追う必要があります。
🌏 基幹店と地域、国内顧客と海外顧客で違う需要
百貨店では、会計上の売上高だけでは店頭の商流を捉えにくい面があります。会社は「総額売上高」を収益認識基準等を適用しなかった場合の売上高として示し、さらに定借テナントの扱い高を含めた「総扱売上高」も開示しています。連結の上期は総額6,356億円、総扱6,549億円、会計上の売上高2,632億円。これらを同じ売上指標として足し合わせたり、利益率の分母を入れ替えたりしません。
以下は決算説明会資料の国内百貨店の総額売上高で、金額は会社の億円表示、前年比は会社公表値です。「三越伊勢丹計」と「地域事業会社計」は会社の区分をそのまま使っています。
| 国内百貨店・4~9月 | 総額売上高 | 前年比 | 内訳から分かること |
|---|---|---|---|
| 三越伊勢丹計 | 3,879億円 | 108.4% | 基幹店が牽引 |
| うち国内顧客 | 3,222億円 | 105.9% | 国内顧客も増収 |
| うち海外顧客 | 657億円 | 122.5% | 国内顧客より高い伸び |
| 地域事業会社計 | 1,715億円 | 101.4% | 全体では増収 |
| うち国内顧客 | 1,543億円 | 99.0% | 国内顧客は減収 |
| うち海外顧客 | 172億円 | 130.7% | 地域の増収を支える |
| 国内百貨店計 | 5,595億円 | 106.2% | 国内・海外の合計 |
| うち国内顧客 | 4,765億円 | 103.6% | 全体では増収 |
| うち海外顧客 | 829億円 | 124.1% | 捕捉システム変更後の比較 |
海外顧客売上は2026年度から捕捉システムを変更し、前年実績も新システムで抽出したと会社が注記しています。前年の古い公表値をそのまま継ぎ足す比較は避けます。また、海外顧客売上は国内百貨店の顧客区分で、海外店舗の売上とは別です。億円表示の内訳・合計の丸め差も独自に補正しません。
7~9月だけを見ると、三越伊勢丹計の国内顧客売上は前年比106.2%、地域事業会社計は98.0%です。地域の国内顧客の弱さが、上期合計の増収の陰に隠れています。会社は海外顧客について来訪元エリアの多様化と独自の顧客関係管理施策が寄与したと説明していますが、数量・客数・単価の寄与をこの金額だけから分解することはできません。
店舗別では伊勢丹新宿本店の総額売上高が2,118億円、前年比110.1%、三越日本橋本店は838億円・108.7%、三越銀座店は625億円・108.3%。一方、伊勢丹立川店は96.1%、伊勢丹浦和店は98.3%でした。地域主要5社計の102.5%は、地域事業会社計101.4%と集計範囲が異なります。名古屋三越97.7%には会社がリモデル改装の影響を注記しています。
この決算からは、来店を促す店舗の魅力、顧客との継続的な関係、海外顧客への接点が収益に結びつく可能性が示唆されます。ただし、一社の店舗構成や外商・顧客基盤の強みを、百貨店業界全体の回復と一般化することはできません。基幹店の好調と、地域の国内需要の課題を同時に見る必要があります。
🏬 百貨店以外も増益、その他事業は減益
| セグメント | 外部売上・前年→当期(百万円) | 営業利益・前年→当期(百万円) |
|---|---|---|
| 百貨店業 | 207,817→212,221 | 25,443→30,839 |
| クレジット・金融・友の会業 | 10,261→10,655 | 2,930→3,594 |
| 不動産業 | 9,656→11,827 | 1,934→2,377 |
| その他 | 26,130→28,525 | 885→481 |
| 営業利益の調整額 | 売上の追加計上ではない | 257→267 |
百貨店業の営業利益が53.96億円増え、連結増益の中心です。会社は総額売上高の伸びと経費適正化を説明しています。クレジット・金融・友の会業ではエムアイカードの百貨店内利用と外部取扱高、不動産業では建装会社の受注等が論点です。利益の増加をすべて店頭での商品販売の改善と読み替えません。
表の売上は外部顧客向けです。内部売上を含む当期のセグメント売上は百貨店213,811百万円、クレジット等17,617百万円、不動産15,491百万円、その他48,059百万円で、連結売上高へ合算する際は31,750百万円の内部取引を消去します。会社の説明資料にある内部込みの売上と、上表の外部売上を混同しないことが大切です。
その他は増収でも減益です。短信は食品・旅行・広告等の各事業を説明しており、旅行では円安・物価上昇による売上原価の増加を完全には吸収できなかったとしています。その他全体の減益を一事業だけに帰属させることは避けます。
💰 純利益の伸びと営業CFの減少を分ける
営業CFは前年31,504百万円から当期28,186百万円へ減少しました。CF計算書の小計は36,261百万円から40,372百万円へ増えていますが、法人税等の支払額は8,362百万円から15,021百万円へ増加。利息・配当金の受取額は4,000百万円から3,305百万円でした。営業CFの減少だけで販売不振や回収悪化と断定せず、税支払などとのつながりを確認する必要があります。
当期の運転資金項目は、売上債権の減少が+9,926百万円、棚卸資産の減少が+112百万円、仕入債務の減少が▲9,608百万円です。3月末と9月末のBSでは売上債権等163,983→154,107百万円、買掛金等120,964→111,436百万円ですが、BSの差をそのままCFの数値に置き換えてはいません。
純利益には関係会社株式売却益10,479百万円が含まれます。ただし前年にも10,646百万円があり、当期の純増益を「売却益が増えたから」と説明するのは不正確です。税前利益は43,719→50,359百万円、PLの法人税等は14,356→13,243百万円。税費用には年間の見積実効税率を使う中間期の処理が適用されており、費用の減少を当期の現金還付とみなしません。親会社純利益37,119百万円と包括利益25,484百万円も別指標です。
関係会社株式の売却益は営業CFの計算で▲10,479百万円と調整され、売却代金34,804百万円は投資CFに入っています。利益・CF調整・売却代金はそれぞれ役割が違います。投資CF全体は+21,238百万円、有形固定資産取得▲9,928百万円、無形固定資産取得▲3,952百万円でした。営業CFとの単純合計49,424百万円を、店舗営業から毎期生まれる会社定義のフリーCFと呼ぶことはできません。
財務CFは▲30,175百万円で、自己株式取得▲15,582百万円、配当金支払▲14,006百万円などを含みます。現金同等物は期首77,343百万円から期末97,235百万円へ増加しました。CF上の増減19,989百万円に、連結範囲変更に伴う▲97百万円が別掲されます。期末現金の増加には株式売却も寄与しており、営業利益の伸びだけで現金増加を説明しません。
📈 通期上方修正と、比較元を固定した参考判定
8月13日公表の第1四半期短信原本には、年間売上562,000百万円、営業84,000百万円、経常83,000百万円、親会社純利益63,000百万円、基本EPS92.48円が掲載されています。基本EPS92.48円は10月1日の1対2分割と自己株式取得の影響を反映済みで、再度半分にしません。今回の中間短信の「前回発表予想」欄とも一致します。
今回、年間売上563,000百万円、営業86,000百万円、経常87,000百万円、親会社純利益65,500百万円、基本EPS95.11円へ修正しました。売上・営業・経常・純利益の修正幅はそれぞれ+1,000/+2,000/+4,000/+2,500百万円です。この当日改定値を、当期実績と比較する発表前計画へ差し替えません。
| 参考良好の条件 | 比較基準 | 当期実績 | 判定・差 |
|---|---|---|---|
| 発表前の年間売上計画の50%を上回る | 281,000百万円 | 263,230百万円 | 未達、▲17,770百万円 |
| 発表前の年間基本EPS計画の50%を上回る | 46.24円 | 53.24円 | 達成、+7.00円 |
| 前年同期売上以上 | 253,866百万円 | 263,230百万円 | 達成、+9,364百万円 |
| 前年同期基本EPS以上 | 40.88円 | 53.24円 | 達成、+12.36円 |
売上・EPSとも前年同期から増えていますが、年間計画50%に対する売上条件が未達なので参考良好には該当しません。50%は6か月に対応する単純按分で、季節性未調整の参考値です。会社が示した直接の中間予算や市場予想の超過を意味しません。
厳格・次点について必要な発表直前の市場売上・基本EPS予想は未取得で、未確認です。予想が存在しないと確認したわけではなく、会社計画や親会社利益で置き換えて認定しません。公式IRの返却索引では8月13日後から当日発表前に予想修正・訂正の表題は観測していませんが、全介在原本の独立照合まで終えたという意味ではありません。
配当は今回、中間44円、期末予想22円です。中間は分割前、期末は分割後の基準なので単純に66円と足しません。会社説明の分割を考慮しない年間88円は、従来の同基準80円から増額。前年中間30円・期末40円との比較でも株数基準をそろえる必要があります。配当予想とCFの実際の支払額は別です。
🔎 次に確認する点
まず、今後公表される月次売上レポートで、基幹店の伸びと地域の国内顧客売上を分けて追います。海外顧客の好調が続くかに加え、地域の国内顧客の前年割れが縮まるかが焦点です。同業各社の月次・次回決算とも対象店舗、期間、総額・純額の定義を合わせて比較し、一社の強さを業界共通の需要とみなしません。
次に、次回の四半期決算では粗利益と販管費の関係、営業CFが開示される資料では税支払と運転資金を確認します。株式売却を含む現金増加と、営業で継続的に生む現金の違いを見極めるためです。売買推奨や株価予測ではありません。
📚 一次出所・確認範囲
2026年11月13日確認。短信のPL・CF・BS・両年セグメント・予想比較・株式分割注記、説明会資料の連結実績・国内外顧客・店舗・経費の該当頁を照合しました。説明会資料45頁の全頁精読や質疑応答の取得、全介在訂正履歴、追加会計注記をすべて完了したという意味ではありません。
- 2027年3月期中間決算短信:https://www.release.tdnet.info/inbs/140120261112576925.pdf
- 第2四半期決算説明会資料:https://www.release.tdnet.info/inbs/140120261112577161.pdf
- 第2四半期決算説明資料:https://www.release.tdnet.info/inbs/140120261112577050.pdf
- 発表前の8月13日第1四半期短信:https://pdf.irpocket.com/C3099/xoA3/tx0r/F9Fr/ZBTw.pdf
- 同日19時40分掲載の説明会要旨(顧客・経費の該当箇所を確認):https://pdf.irpocket.com/C3099/xoA3/Laiu/Ae0J/n69F.pdf
- 公式決算資料索引:https://www.imhds.co.jp/corporate/ir/finance/index-of-accounts.html









コメント