📌 今回の要点
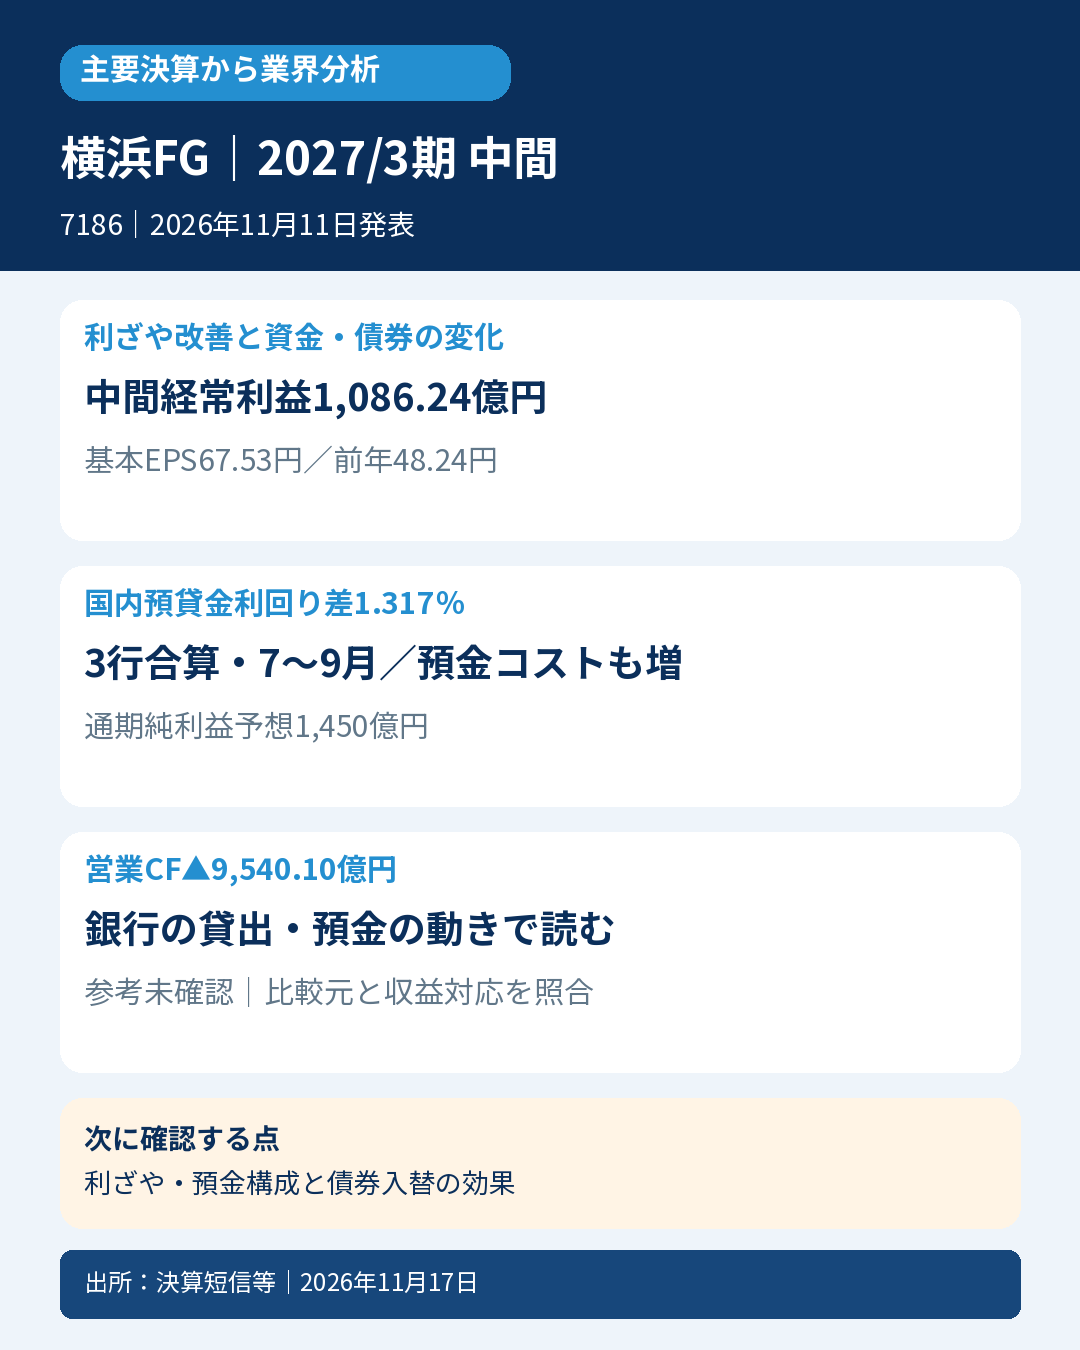
- 📈 横浜銀行・東日本銀行・神奈川銀行を傘下に持つ横浜FG。貸出と預金の金利差が広がり、4~9月の連結純利益は749.82億円へ増加しました。ただし、手数料収益まで一様に伸びた決算ではありません。
- 🏦 国内の貸出金利息は3行合算で前年より295億円増え、預金等の利息負担は145億円増加。金利上昇の恩恵と預金コストの上昇を差し引いて読む必要があります。
- 📉 債券の入れ替えは将来の利回り改善につながる一方、売却損を伴います。満期保有目的の評価損と、当期に計上した債券損失は別の数字です。
- 💰 営業CFは▲9,540.10億円。貸出・預金・市場調達の変化が大きい銀行では、一般事業会社と同じ「利益増なのに資金不足」という読み方だけでは実態を捉えられません。
- 🔄 通期純利益予想は1,290億円から1,450億円へ上方修正。ただし、10月以降のSMTBリース関連利益や、有価証券の入れ替え損も含む計画です。上期の増益率をそのまま下期へ延長しません。
- 🔎 次の決算では、預貸金利回り差と預金の量・構成、債券入れ替え後の収益と信用コストを確認します。今回の1社の結果だけで、地域銀行全体が同じ恩恵を受けるとは断定できません。
📝 詳しい分析
📊 増益の中心は資金利益。銀行の「収益」と「粗利益」を分ける
横浜フィナンシャルグループ(7186)の2027年3月期中間決算は、金利がある環境で貸出・預金の収益構造がどう変わるかを示しています。預金、住宅ローン、企業向け融資などを提供する銀行グループとして、貸出金利が上がるだけでなく、調達する預金の金利や資金構成も業績を左右します。
対象期間は2026年4月1日~9月30日、日本基準の連結決算です。発表日は11月11日。本稿は11月17日に資料を追加確認した分析で、発表当日の速報ではありません。
| 連結・百万円、EPSは円 | 当中間期 | 前年中間期 | 差額 |
|---|---|---|---|
| 経常収益 | 283,530 | 238,218 | +45,312 |
| 経常利益 | 108,624 | 79,523 | +29,101 |
| 親会社株主に帰属する中間純利益 | 74,982 | 55,027 | +19,955 |
| 基本EPS | 67.53 | 48.24 | +19.29 |
| 資金利益 | 152,855 | 124,185 | +28,670 |
| 役務取引等利益 | 32,057 | 36,163 | ▲4,106 |
経常収益は銀行の原資料上の名称です。貸出金利息などの収益を含み、調達費用を差し引いた資金利益や業務粗利益とは異なります。経常収益を一般事業会社の売上高と機械的に置き換えたり、経常利益を営業利益と表示したりはしません。
連結業務粗利益は177,363百万円、前年は152,158百万円。営業経費は74,795百万円で前年73,436百万円から増加しましたが、粗利益の増加がこれを上回っています。連結OHRは48.2%から42.1%へ低下しました。OHRは会社定義による経費と業務粗利益の関係を示す指標で、一般事業会社の営業利益率とは別です。
一方、連結役務取引等利益は減少しています。利益の改善を「銀行のすべてのサービスが成長した」と説明するのは適切ではありません。資金利益の増加と、手数料収益の反動減を分けると、今回の決算の強弱が見えてきます。
基本EPSの伸びには利益増加に加え、期中平均普通株式数の減少も関係します。半期報告書では当中間期1,110,342千株、前年1,140,499千株。信託保有分の控除を含む算定で、発行済株式数や期末の自己株式数とは一致しません。潜在株式調整後EPSは、潜在株式が存在しないため非掲載です。0円という意味ではありません。
🏦 利ざや改善は確認できるが、預金コストと銀行別の差が残る
Investor Presentationの国内業務部門・円貨ベースでは、3行合算の資金利益は1,464億円、前年同期比299億円増。貸出金利息は1,353億円で295億円増え、預金等利息は347億円で145億円増加しています。預金等には譲渡性預金を含みます。会社表示の億円未満切捨てがあるため、各行の表示値を足した結果と差額が完全には一致しない場合があります。
貸出金利息の増加を、すべて貸出数量の成長と考えることもできません。横浜銀行の増加266.8億円は、残高要因27.6億円、利回り要因239.2億円という会社分解です。東日本銀行は増加20.4億円のうち利回り要因20.3億円、神奈川銀行は増加8.1億円のうち残高要因3.0億円、利回り要因5.1億円。銀行ごとに寄与の構成が異なります。
3行合算の国内預貸金利回り差は、7~9月単独で1.317%。前年同四半期から0.187ポイント、直前四半期から0.092ポイント拡大しました。同四半期の貸出金利回り1.688%と預金等利回り0.371%によるものです。4~9月平均の貸出金利回り1.612%、預金等利回り0.340%と、単独四半期の値を混ぜないことが必要です。
量の面では、3行合算・国内店分の貸出金平残は174,099億円で前年同期比3.1%増、預金平残は203,778億円で0.5%増。貸出では企業向けが5.4%増、預金では法人が5.6%増でした。一方、個人預金平残は会社表示で0.0%、その他は11.8%減。法人・個人・公共等を一括して「預金が全面的に伸びた」とは表現しません。この残高表の国内店・外貨を含む集計と、円貨のみの利回り表は範囲も違います。
国内役務取引等利益は3行合算227億円、前年より44億円減。会社は法人部門の前年大口案件の剥落を説明しています。法人役務収益101億円は43億円減、個人役務収益69億円は2億円増です。連結役務利益322億円規模との違いには、証券・保証などの子会社と連結調整も関係します。
会計士として重視するのは、利息収益の増加から預金金利負担、経費、信用コストまでつなぐことです。グループ内配当を含む3行・子会社の単体数字を、そのまま連結の外部収益へ足し上げると過大計上になります。会社も連結子会社の業績をグループ内配当控除後では前年同水準と説明しています。
📉 債券の「実現した損失」と「期末評価」を分けて読む
連結の株式等関係損益は6,695百万円で前年1,276百万円から増えました。一方、債券関係損益は▲12,785百万円、前年は▲12,284百万円です。株式売却等の寄与と、預貸金の利息収益は継続性もリスクも異なります。
3行合算の市場部門損益は55億円で、内訳はインカム収益等164億円、キャピタル収益▲108億円。売却益66億円と売却損174億円という会社区分です。連結の債券関係損益と範囲が違うため、これらを重ねて損失額を合計しません。
| 有価証券の評価・百万円 | 2026年9月末 | 2026年3月末 | 読む際の区別 |
|---|---|---|---|
| 満期保有目的の評価損益 | ▲66,920 | ▲57,553 | 期末の時価と帳簿価額の差。期間PLではない |
| その他有価証券の評価損益 | 221,045 | 175,507 | 株式等を含む。債券だけの値ではない |
| うち債券の評価損益 | ▲52,583 | ▲44,849 | その他有価証券内の債券部分 |
| 評価表上の債券合計 | ▲119,502 | ▲102,402 | 満期保有とその他を含む集計。上の値へ再加算しない |
この連結評価表には、買入金銭債権に計上する信託受益権も含むという注記があります。貸借対照表の「有価証券」だけと同じ範囲とは限りません。満期保有目的とその他有価証券では会計上の測定区分が異なり、上表の評価損をすべて当期損失へ移す読み方はできません。
Investor Presentationの別集計では、3行合算のその他有価証券の円債残高は11,545億円、利回り1.20%、満期保有目的の円債残高は7,968億円、利回り0.29%です。前者は3月末の0.93%から改善。デュレーションは横浜銀行・東日本銀行の2行合算で3.4年から3.1年へ短期化しました。満期保有目的の同指標は4.0年から3.7年です。残高の3行合算と、デュレーションの2行合算を分ける必要があります。
低採算の債券を売って高い利回りの資産へ入れ替えると、当期の売却損と将来の利息増加が同時に起こり得ます。入れ替え損だけで運用失敗を断定することも、将来の利回り改善だけで現在の損失を消すこともできません。満期保有の低利回り資産にも、将来の資金配分という論点が残ります。
💰 営業CFのマイナスは、銀行の資金運用・調達から確認する
11月16日提出の半期報告書で中間連結CFを確認しました。単位は百万円、比較は前年の同じ4~9月です。
| CF・現金同等物 | 当中間期 | 前年中間期 |
|---|---|---|
| 営業活動CF | ▲954,010 | ▲732,459 |
| 投資活動CF | 97,396 | ▲189,742 |
| 財務活動CF | ▲24,470 | ▲27,007 |
| 現金同等物の増減 | ▲881,084 | ▲949,209 |
| 現金同等物の期首残高 | 4,050,191 | 4,353,143 |
| 現金同等物の中間期末残高 | 3,169,106 | 3,403,934 |
営業CFでは貸出金の純増による▲164,642百万円、預金の純減による▲467,010百万円、譲渡性預金の純減▲121,864百万円、劣後特約付を除く借用金の純減▲193,072百万円などが表示されています。利息の資金受取205,342百万円と支払▲56,210百万円、法人税等支払▲28,971百万円も別に確認できます。
銀行は貸出そのものが営業上の資金運用で、預金や市場性資金の増減も営業CFに大きく表れます。したがって、営業CFのマイナスだけを根拠に利益の架空計上や直ちに資金繰り難を推定することはできません。同時に、預金調達の構成や流動性の検証を省略してよいという意味でもありません。
投資CFは有価証券取得▲488,352百万円、売却284,549百万円、償還308,237百万円などを含みます。営業CFと投資CFの単純合計は▲856,614百万円ですが、銀行の反復的な「自由に使える資金」を表すFCFと同一視しません。普通社債の発行・償還による12,000百万円は営業CF、劣後特約付社債等の発行15,000百万円は財務CFという表示区分も異なります。
財務CFの自己株式取得支出は15,157百万円、配当支払は23,403百万円、非支配株主への配当は672百万円。当期利益や自己株式取得枠の金額とは別の実際の資金支出です。
現金同等物は、現金預け金勘定のうち現金と日銀預け金を対象にします。9月末のBS現金預け金3,259,819百万円から、日銀以外への預け金90,712百万円を控除する関係が注記されています。表示は百万円未満切捨てのため、表示値だけの差引と報告書の現金同等物残高には1百万円の差があります。期首残高と増減の加算にも同様の表示差があり、独自に補正しません。BS現金預け金と現金同等物を同一の残高として比較しないことが必要です。
🔄 上方修正の中に、下期の入れ替えと取得効果がある
| 通期会社予想・百万円、EPSと配当は円 | 修正前表示 | 11月11日修正後 | 差額 |
|---|---|---|---|
| 連結経常利益 | 191,500 | 206,000 | +14,500 |
| 親会社株主に帰属する当期純利益 | 129,000 | 145,000 | +16,000 |
| 基本EPS | 116.06 | 130.97 | +14.91 |
| 年間配当 | 47.00 | 58.00 | +11.00 |
会社は資金利益の増加、役務収益、SMTBリースの持分法適用関連会社化による収益増加を挙げる一方、有価証券ポートフォリオ入れ替えに伴う損失計上等も織り込んでいます。3行合算の市場部門損益の通期計画は期初193億円から61億円へ引下げられました。連結純利益の上方修正と、市場部門の下方修正は両立します。
SMTBリースの株式取得は10月1日、取得価額20,040百万円、持分15%。9月末より後の事象です。通期純利益予想には負ののれん発生益相当額約60億円を含むという会社注記があります。取得資金支出、持分法投資利益、一時的な取得関連利益を分け、これを4~9月の利益やCFへ加えません。
修正後の純利益予想145,000百万円から中間実績74,982百万円を差し引くと、下期分は70,018百万円という単純計算になります。これは会社が独立に示した下期予算ではなく、通期予想との差額です。一時利益や債券損失も含むため、上期の増益率を下期へ伸ばした数字ではありません。
年間配当58円は普通配当53円と記念配当5円。中間23円、期末35円で、期末35円には記念5円を含みます。記念配当を再び足したり、年間58円を中間配当の金額としたりしません。予想配当・取得枠と実行済みの資金還元も区別します。
会社の金利感応度試算では、政策金利1.25%を維持するシナリオで2027年度の業務粗利益が2026年度当初計画比約410億円増、2027年1月から1.5%とするシナリオでは約560億円増です。有価証券運用を除き、預貸金量・構成の前提や日銀借入減少、日銀当座預金の減少を置いた会社試算です。正式な翌年度業績予想や、確実に生じる増益額として扱いません。
⚖️ 業界への示唆と、次に確認すること
今回読み取れるのは、金利上昇の効果が貸出だけでなく預金コスト、日銀預け金、有価証券運用を通じて表れることです。貸出の変動金利割合や預金基盤、証券ポートフォリオは銀行ごとに違います。横浜FGの法人融資・地域構成・子会社構成を、他の地域銀行へそのまま一般化できません。同業各社や業界統計との定量的な横並び比較は、本稿では未確認です。
信用コストも利益の持続性を左右します。連結与信関係費用は1,252百万円ですが、会社の3行合算表示は5億円。両者は範囲が異なります。銀行別では引当金の戻入や債務者区分改善等が費用を抑える要因になっており、低い費用率が永続すると仮定しません。
資本面では、会社の速報値と完全実施基準の試算を分けます。Investor Presentationでは、バーゼルⅢ最終化・完全実施基準、その他有価証券評価差額金を除く普通株式等Tier1比率の試算値は9月末11.5%程度。BSの自己資本比率5.9%や速報の規制比率と同じ定義ではありません。利益増と株主還元だけで資本余力が無制限に増えるわけではなく、貸出・リスクアセットの増加も併せて読む必要があります。
次の四半期決算では二つを確認します。第一に、預貸金利回り差の拡大が続くか、その際に法人・個人・公共等の預金量と調達コストがどう変わるか。第二に、債券入れ替え後の利息収益と実現損失、信用コストがどう着地し、SMTBリース関連の反復利益と一時利益がどこまで開示されるかです。金利上昇の恩恵を、利益の内訳と資金・資本のつながりで確かめます。
🔎 判定と比較条件
厳格・次点・参考良好は、それぞれ独立して未確認です。業界分析の対象資格は日経225構成の確認によるもので、良好決算判定が確定したために選んだ記事ではありません。
基本EPS67.53円が前年同期48.24円を上回ることは確認できています。経常収益も前年より増えていますが、判定で用いる売上高との対応は未確認です。未確認を条件達成・不合格のどちらにも置き換えません。
今回取得した5月12日会社作成短信の原表では、通期EPS116.06円の50%は58.03円。中間実績との差は+9.50円です。これはその原表だけを用いた計算で、季節性を調整しない単純按分です。会社の中間期予算や市場予想超過を意味しません。同原表の通期予想欄に経常収益予想は掲載されていませんが、関連資料全体での不存在を確認したものではありません。
発表直前に有効だった最終会社計画、介在する訂正・株数や資本の変更履歴、同期間の市場比較元は照合未了です。当日の新予想EPS130.97円を発表前比較元へ代用しません。三判定の確定、通常DBへの保存、実質疑・音声全発言や未確認図表の調査は、この記事の公開状態とは別に管理します。未取得の値を0、資料不存在、非該当へ置き換えません。
📚 一次出所
企業:株式会社横浜フィナンシャルグループ(7186)。対象:2027年3月期第2四半期(中間期)、2026年4~9月、日本基準連結。発表日:2026年11月11日。確認日:2026年11月17日。
- 会社公表「2027年3月期第2四半期(中間期)決算について」:https://ssl4.eir-parts.net/doc/7186/ir_material_for_fiscal_ym/217854/00.pdf
- TDnet決算短信・決算説明資料:https://www.release.tdnet.info/inbs/140120261110571615.pdf
- Investor Presentation(2026年度中間決算):https://ssl4.eir-parts.net/doc/7186/ir_material_for_fiscal_ym8/217883/00.pdf
- 業績予想および配当予想の修正:https://www.release.tdnet.info/inbs/140120261111573224.pdf
- 11月16日提出・半期報告書(EDINET):https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100ZHTA.pdf
- 5月12日会社作成「2026年3月期決算短信」(配信ミラー):https://tdnet-pdf.kabutan.jp/20260512/140120260511523056.pdf
本文は各資料の選択した数値・注記・図表を照合しています。全図表、実質疑・音声、半期報告書の全税務・取得関連注記等を精査済みとするものではありません。半期報告書には11月9日付の中間監査報告書が添付されており、「期中レビュー」とは区別しています。売買推奨や将来の株価予想を目的とする記事ではありません。









コメント