
【休日の不正会計シリーズ|東芝(2015年)】
損失を来期に送ると、来期はもっと苦しくなる。
東芝の不正会計は、その連鎖が膨らんだ事件でした。
目次
何が起きた?
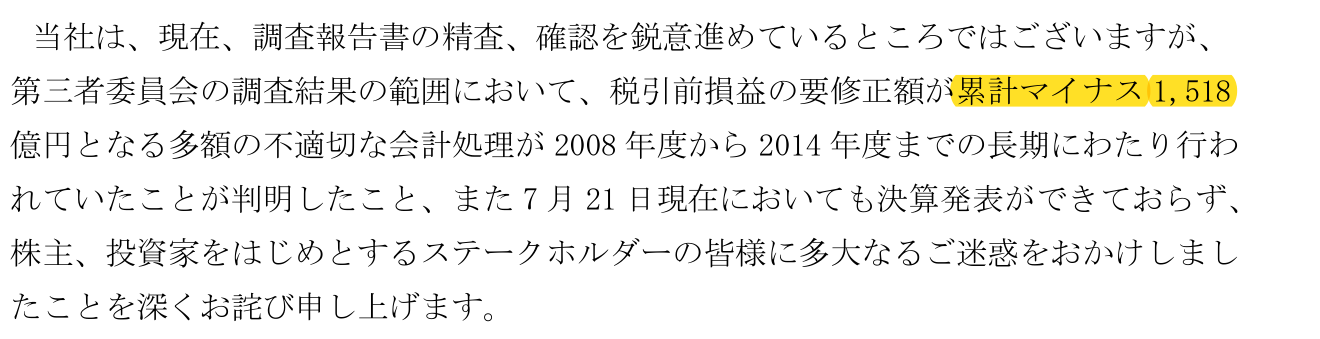
2015年に発覚。第三者委員会の調査範囲で、2008年度〜2014年度第3四半期の税引前損益の要修正額は累計▲1,518億円。
利益をどう大きく見せた?
- 工事:原価見積りや損失引当金を過少に計上
- 映像:費用の計上を先送り
- 半導体:在庫評価などで利益をかさ上げ
- パソコン:部品供給時の価格差額を製造原価から控除し、利益を先取り。期末の過剰な部品供給でも利益をかさ上げ
なぜ止まらなかった?
報告書は、経営トップらの関与、過大な利益目標である「チャレンジ」、上司に異を唱えにくい企業風土、内部統制の機能不全を指摘しています。
利益を先取りし、費用や損失を先送りすると、翌期の利益はその分厳しくなる。それでも高い目標が課され、さらに会計処理で埋める。この繰り返しが問題を長期化させました。
2015年12月、金融庁は有価証券報告書等の虚偽記載について、73億7,350万円の課徴金納付命令を決定。
万次郎の視点
内部統制を考えるときは、承認の数に加えて「経営トップにも異を唱えられる仕組み」があるかを見たい。
決算を読むときも、利益の伸びだけでなく、キャッシュフロー、在庫、原価見積り、損失計上の根拠を複数期で照合する。違和感は、不正と断定する根拠ではなく、追加確認の出発点です。
一次資料
不適切会計データベース
重要度:critical状況:resolved区分:misconduct
事案概要
- 対象企業
- 東芝
- case_announcement_date
- 2015-12-07
- case_status
- resolved
- case_categories
- premature_revenue|expense_omission|disclosure_violation
- case_classification
- misconduct
- affected_periods
- 2008年度~2014年度
- scheme_summary
- 複数事業で利益の過大計上が生じた大規模な不適切会計問題。
万次郎の分析
- severity
- critical
情報源
- case_disclosure_url
- https://www.fsa.go.jp/sesc/news/c_2015/2015/20151207-1.html
- investigation_report_url
- https://www.global.toshiba/jp/ir/corporate/pr/others/opr2015/opr20150721.html
- x_post_url
- https://twitter.com/a/status/2109593160162725966
案件データ
会社東芝
公表日2015/12/07
区分不適切行為
重要度重大
検証状況内容確認済み
類型売上の前倒し計上/費用・損失の未計上/開示不備・虚偽記載
影響期間2008年度~2014年度
推定影響額(百万円)—
概要
複数事業で利益の過大計上が生じた大規模な不適切会計問題。
会計処理・手口
複数事業で利益の過大計上が生じた大規模な不適切会計問題。
一次資料
本DBは公表資料を整理したもので、法的評価を独自に確定するものではありません。「不正」「誤謬」等の区分は一次資料の記載と確認状況に基づきます。

