📌 今回の要点
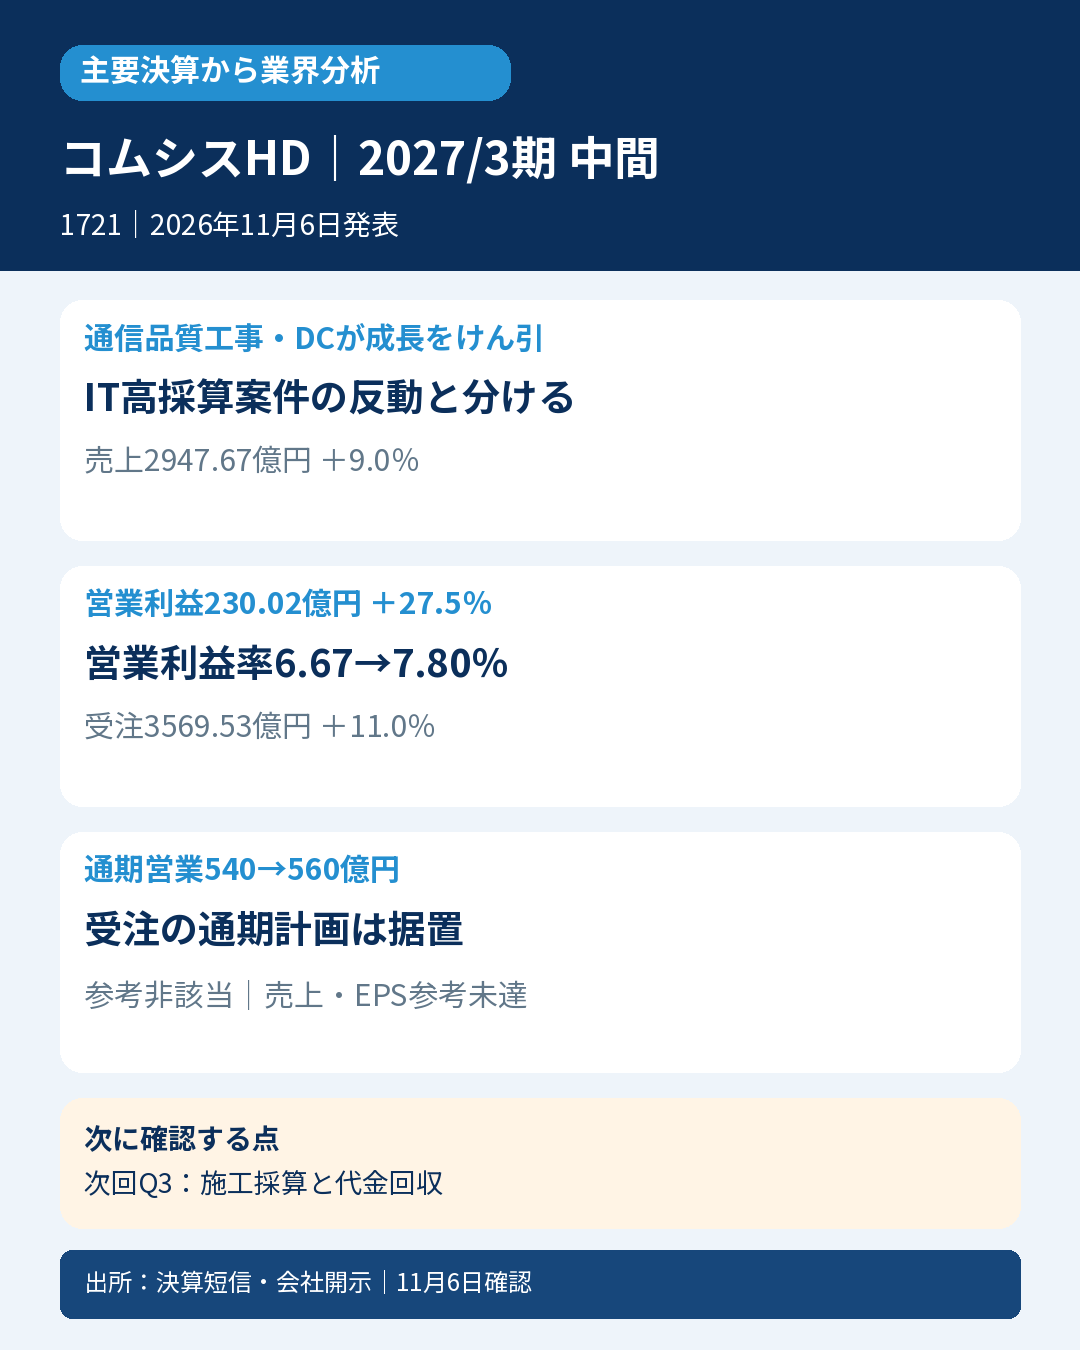
- 📊 受注・売上・利益が増加し、利益率も改善。
- 🏗️ 通信品質工事と大型データセンターが伸び、ITは高採算案件の反動。
- ⚠️ 新規連結と工事資金を分け、残高差を営業CFへ置き換えない。
- 📈 通期利益を増額。参考良好は期間対応参考値に未達で非該当。
- 🔎 次回はDC工事の採算とITの反動、代金回収を確認。
決算発表日は2026年11月6日。X公開日とブログ掲載日は2026年11月7日です。
📝 詳しい分析
🏢 通信・DCとITの方向差
通信設備工事やデータセンター工事を担うコムシスHD。中間期は受注・売上・利益がそろって増えました。ただし通信工事と社会インフラの伸びに対し、ITは前年の高採算案件の反動があり、設備投資の強さは分野ごとに異なります。
📊 中間実績と受注
2027年3月期中間(2026年4月1日~9月30日)、日本基準・連結。売上2947.67億円、9.0%増、営業利益230.02億円、27.5%増。営業利益率は約6.67%から7.80%へ改善。受注高は3569.53億円、11.0%増で、基本EPSは108.10円から150.72円へ増加しました。
🏗️ 分野別の需要と採算
通信キャリア事業ではNTTアクセス工事と通信品質改善のモバイル工事が好調な一方、NCC設備投資は低調でした。社会システム関連は大型データセンターの受注・施工進捗と新規連結が寄与。ITは国際スポーツイベント案件等で増収となりましたが、前年の大型高採算案件の反動で減益です。
💰 連結範囲・工事資金とCFの制約
利益率の改善は、通信の案件構成と社会システムの生産性向上などで説明されています。連結子会社が4社増加しており、受注の伸び全体を既存事業の数量増だけとは扱いません。未成工事支出金等は455.80億円から576.46億円へ増え、受取手形・完成工事未収入金等は2098.70億円から1675.16億円へ減少しました。これは貸借対照表の残高変化で、営業CFの実額とは別です。今回短信にCF計算書はなく未取得とします。
📈 通期予想の上方修正
通期売上予想は6700億円から6800億円、営業利益は540億円から560億円へ増額。会社は通信と社会システムの売上・利益率改善を理由とし、純利益予想には政策保有株式売却等の特別利益も織り込んでいます。受注高7200億円の通期計画は維持しており、受注と売上・利益の修正方向も分けます。
🔎 次の確認点・判定と比較条件
次回Q3ではデータセンター工事の進捗・採算とITの高採算案件反動、工事代金の回収を確認します。一社の工事増加を通信投資全体の増加へ一般化しません。対象根拠は発表時点の日経225。厳格は発表前の直接市場コンセンサス未取得、次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。参考良好は非該当です。発表前の通期会社計画(2026年5月12日公表、8月7日Q1・11月6日修正開示の前回予想欄で確認)は売上6700億円・公表基本EPS327.22円。その単純50%は3350億円・163.61円で、中間実績2947.67億円・150.72円は402.33億円・12.89円下回ります。前年同期間2703.66億円・108.10円以上の2条件は満たしますが、参考4条件の全ては満たしません。これは季節性未調整の参考按分で、会社公表の直接中間計画や市場予想ではありません。同時公表の新通期予想6800億円・347.52円へ比較元をすり替えていません。公表基本EPSを採用し、算定EPS・利益代替は使用していません。
📚 一次出所
発表前会社計画の追加照合:2026年11月7日。
2026年11月6日発表・同日資料確認。公開前のTDnet追加照合:2026年11月7日。
- https://www.release.tdnet.info/inbs/140120261106566778.pdf
- https://www.release.tdnet.info/inbs/140120261106566850.pdf
- https://www.release.tdnet.info/inbs/140120261105566596.pdf
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
- https://www2.jpx.co.jp/disc/17210/140120260806512594.pdf
- https://www2.jpx.co.jp/disc/17210/140120260806512619.pdf
- https://www2.jpx.co.jp/disc/17210/140120260511523809.pdf


コメント