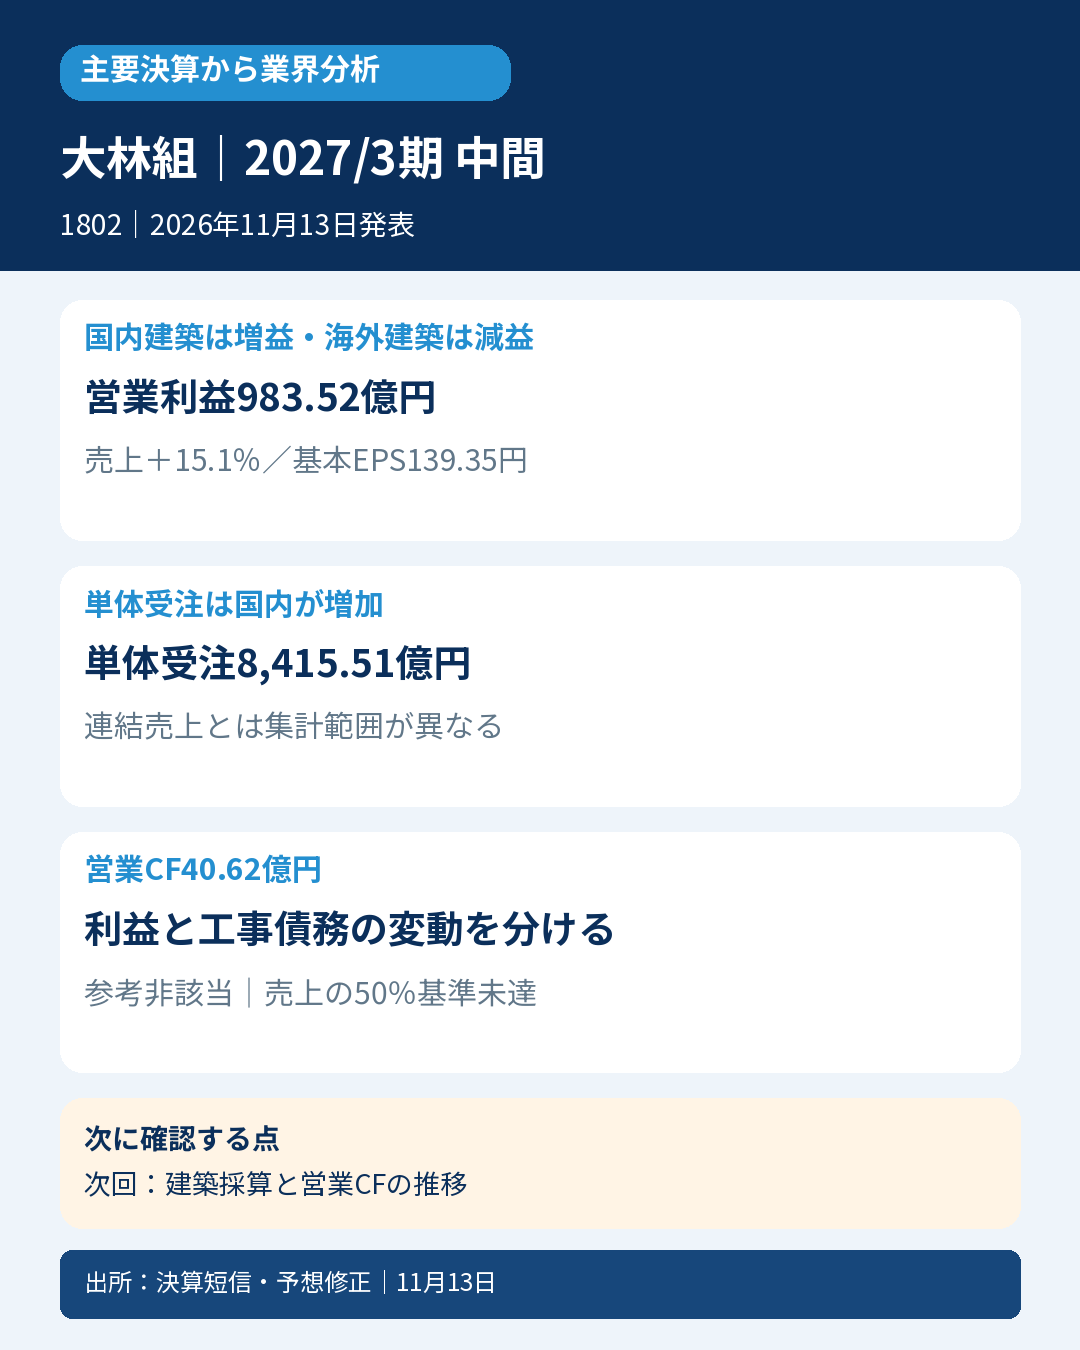
大林組(1802)/2027年3月期中間決算/2026年11月13日発表
📌 今回の要点
- 🏗️ 国内建築の営業利益が増加。工事の進捗と採算改善が利益を押し上げる一方、海外建築は増収でも減益で、地域ごとの収益性に差があります。
- 💰 親会社株主に帰属する中間純利益957.57億円に対し、営業CFは40.62億円。株式売却益と工事債務・前受金などの動きを分けて確認する必要があります。
- 📦 単体受注は8,415.51億円、会社表示で前年同期比24.5%増。国内建築の増加と海外土木の減少を含み、連結売上とは対象範囲が異なります。
- 📊 通期予想は売上高3兆1,150億円、営業利益2,050億円へ増額。ただし、10月に買収が完了したMultiplexの織込みを含み、中間実績の成長要因と同一ではありません。
- 🔎 次は国内建築の利益率と受注構成、工事債務・前受金の変動を含む営業CFを確認します。
📝 詳しい分析
🏗️ 国内建築の増益は明確、海外建築の利益率は別の動き
大林組は、建築・土木工事を中心に国内外で事業を展開する総合建設会社です。今回の中間決算から読み取れるのは、国内建築の利益が伸びる一方、海外では売上高の増加が必ずしも増益につながらないという違いです。大林組1社の結果から建設業界全体の採算改善を断定することはできませんが、国内と海外、建築と土木を分けて読む必要性を示しています。
対象期間は2026年4月1日から9月30日までの6か月、日本基準の連結決算です。以下の実績は前年の同じ6か月と比較しています。売上高は1兆3,364.41億円、営業利益は983.52億円、経常利益は1,023.79億円、親会社株主に帰属する中間純利益は957.57億円でした。
| 連結指標 | 前年中間 | 当期中間 |
|---|---|---|
| 売上高 | 11,612.87億円 | 13,364.41億円 |
| 売上総利益 | 1,588.30億円 | 1,924.44億円 |
| 販売費及び一般管理費 | 787.53億円 | 940.91億円 |
| 営業利益 | 800.77億円 | 983.52億円 |
| 経常利益 | 845.47億円 | 1,023.79億円 |
| 親会社株主に帰属する中間純利益 | 779.67億円 | 957.57億円 |
| 公表基本EPS | 110.84円 | 139.35円 |
完成工事総利益は1,405.55億円から1,725.54億円、不動産事業等総利益は182.75億円から198.89億円へ増加しました。一方、販管費も増加しています。粗利の増加だけを最終利益の増加額と読み替えず、費用増を差し引いた営業利益の伸びまで追うことが大切です。
次の表の売上高は外部顧客向けの数字です。セグメント間取引を含む会社表示の売上高とは区別しています。営業利益も、この外部売上の区分に対応する表の値を記載しています。
| 事業区分 | 外部売上・前年→当期 | 営業利益・前年→当期 |
|---|---|---|
| 国内建築 | 5,133.75→5,657.65億円 | 385.50→496.11億円 |
| 海外建築 | 2,344.22→2,921.52億円 | 58.73→43.58億円 |
| 国内土木 | 1,942.87→2,205.48億円 | 172.66→229.21億円 |
| 海外土木 | 1,412.22→1,808.88億円 | 63.18→86.01億円 |
| 不動産 | 456.87→439.43億円 | 97.38→124.01億円 |
| その他 | 322.91→331.44億円 | 23.30→7.18億円 |
国内建築は増収増益ですが、海外建築は増収減益です。「工事量が増えれば同じ比率で利益が増える」とは読めません。案件の採算、工事の進捗、費用負担などを地域ごとに確認する必要があります。また、不動産は減収でも営業増益であり、売上規模と利益の方向は一致していません。表は百万円単位の原表を億円へ換算しており、個別項目を足した際の端数を独自に修正していません。
💰 純利益の増加と営業キャッシュの増加は同じではない
PLの投資有価証券売却益は前年281.38億円から当期357.32億円に増加しました。これは営業利益の下に計上される特別利益です。営業利益の改善と株式売却による最終利益の押上げを分けて捉える必要があります。特別利益合計は360.85億円、特別損失は8.04億円、税金等調整前中間純利益は1,376.60億円でした。
税金費用合計は392.80億円で、法人税等調整額には22.30億円のマイナスが含まれます。この会計上の税金費用と、CF計算書の法人税等支払395.60億円は別の数字です。税効果をそのまま現金還付や営業収入とみなすことはできません。
| キャッシュ・フロー | 前年中間 | 当期中間 |
|---|---|---|
| 営業活動CF | 204.78億円 | 40.62億円 |
| 投資活動CF | 66.28億円 | 133.45億円 |
| 財務活動CF | ▲728.13億円 | ▲640.08億円 |
| 現金及び現金同等物の中間期末残高 | 3,281.01億円 | 3,732.57億円 |
当期の営業CFでは、売上債権の変動が220.21億円のプラス、未成工事支出金等の変動が80.17億円のマイナス、棚卸資産の変動が77.37億円のマイナス、仕入債務の変動が900.39億円のマイナス、未成工事受入金等の変動が242.56億円のプラスでした。建設業では請求、支払、前受の時期で営業CFが大きく変わるため、純利益との差だけで回収不能や不正を推測することはできません。ただし、利益の増加に資金がどの程度伴っているかを追う論点にはなります。
CF上の有価証券売却損益調整は▲356.13億円で、PLの売却益357.32億円とも、投資CFの有価証券売却・償還収入521.65億円とも異なります。利益、営業CFからの控除、投資活動の現金収入を同一の数字として加減しないことが重要です。有形固定資産・無形固定資産の取得支出250.29億円、有価証券取得57.68億円も別に確認します。
財務CFには自己株式取得63.47億円、配当支払323.47億円、ノンリコース借入返済179.64億円などが含まれます。営業CFと投資CFの単純合計174.07億円は、ここで算出できる単純な合計であり、会社定義のFCFとして示しているものではありません。
📦 受注の増加は国内が中心――連結と単体を混ぜない
短信の単体受注高は前年6,757.43億円から8,415.51億円へ増加し、会社表示の増加率は24.5%です。単体建築受注は4,715.89億円から6,439.21億円、単体土木受注は1,881.50億円から1,818.63億円でした。建設事業の国内受注は5,873.94億円から8,212.09億円へ増加する一方、海外受注は723.44億円から45.76億円へ減少しています。
単体の次期繰越高は2026年9月末2兆9,841.16億円で、前年9月末2兆7,788.59億円、2026年3月末2兆9,109.99億円と比較する数字です。会社表示の前年同期比は7.4%増。不動産事業等の前年欄は原表で「―」であり、独断でゼロ実績へ置き換えていません。受注・繰越高は単体、冒頭の売上・利益は連結です。単体の受注減少を連結海外事業全体の需要減少へ一般化することも避けます。
📊 通期上方修正は国内建築の進捗と買収織込みを分ける
会社の当日予想修正資料は、前回予想を2026年8月7日に公表した計画と明示しています。以下は連結年間計画です。
| 通期会社計画 | 従前計画 | 11月13日改定 |
|---|---|---|
| 売上高 | 29,450億円 | 31,150億円 |
| 営業利益 | 1,800億円 | 2,050億円 |
| 経常利益 | 1,830億円 | 2,100億円 |
| 親会社株主に帰属する当期純利益 | 1,570億円 | 1,730億円 |
| 公表基本EPS | 228.39円 | 253.17円 |
会社は国内建築について、労務不足が顕著な中、発注者が早期に施工要員を確保しようとする傾向が強まり、工程の前倒しや追加変更工事の早期決定につながったと説明しています。単体完成工事利益率の見通しは15.6%、内訳は建築14.9%・土木17.6%で、前回見通しの14.3%、建築13.0%・土木17.9%とは異なります。建築と土木をまとめて「全工種の採算改善」としない点が重要です。
さらに、連結計画には10月に買収手続きが完了したMultiplexの業績織込みを含みます。これは9月までの中間実績へ機械的に加えるものではありません。人件費やM&A関連費用の増加により、連結の増益額が単体の増益額を下回るとの説明もあり、売上増額のすべてが既存事業の数量増ではありません。
11月16日から2027年1月29日を取得期間とする300億円・2,000万株上限の自己株式取得計画も、中間期に実行した取得支出63.47億円とは別です。取得上限を実施済み額として計上しません。
🔎 次に確認する点
次回決算では、国内建築の完成工事利益率が今回の通期見通しに沿って推移するか、受注の官公庁・民間構成と工事進捗がどう変わるかを確認します。あわせて、工事債務と前受金の変動、営業CFの回復を追います。Multiplexについては10月以降の連結範囲への影響を分けて確認する必要があります。連結受注・繰越の追加資料、海外案件の詳細、説明会・質疑、取得会計の全影響は追加照合事項です。未取得資料の発言を引用したり、未確認事項を解消済みとしたりしていません。
📋 判定と比較条件
会社が前回計画と明示した年間売上高2兆9,450億円・基本EPS228.39円の50%は、売上高1兆4,725億円・EPS114.195円です。中間実績の売上高1兆3,364.41億円は1,360.59億円下回り、EPS139.35円は25.155円上回ります。前年同期間の売上高1兆1,612.87億円・EPS110.84円に対しては、ともに増加しています。
この従前計画による比較では、売上高が期間対応基準を超えないため参考良好には該当しません。年間計画50%は単純按分・季節性未調整の参考値であり、会社が直接公表した中間予算や市場コンセンサスではありません。当日改定後の計画を発表前比較元へ差し替えていません。8月7日原本そのものと介在訂正・分割履歴の網羅照合は残っており、会社明示の前回計画を使った比較と、その履歴確認を区別しています。
厳格・次点に必要な市場売上高・基本EPSは未取得で、未確認です。市場予想が存在しないと確認した状態ではなく、数値をゼロや利益額から補っていません。本稿の分析対象資格は日経225構成企業であることで、参考良好への該当を選定条件にはしていません。
📚 一次出所
大林組「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」:
https://www.release.tdnet.info/inbs/140120261112575838.pdf
大林組「業績予想の修正に関するお知らせ」:
https://www.release.tdnet.info/inbs/140120261112576600.pdf
対象決算発表日:2026年11月13日。原表の確認範囲:短信表紙・予想説明・PL・CF・セグメント・単体受注/繰越、会社予想修正資料。説明会質疑は未取得です。









コメント