📌 今回の要点
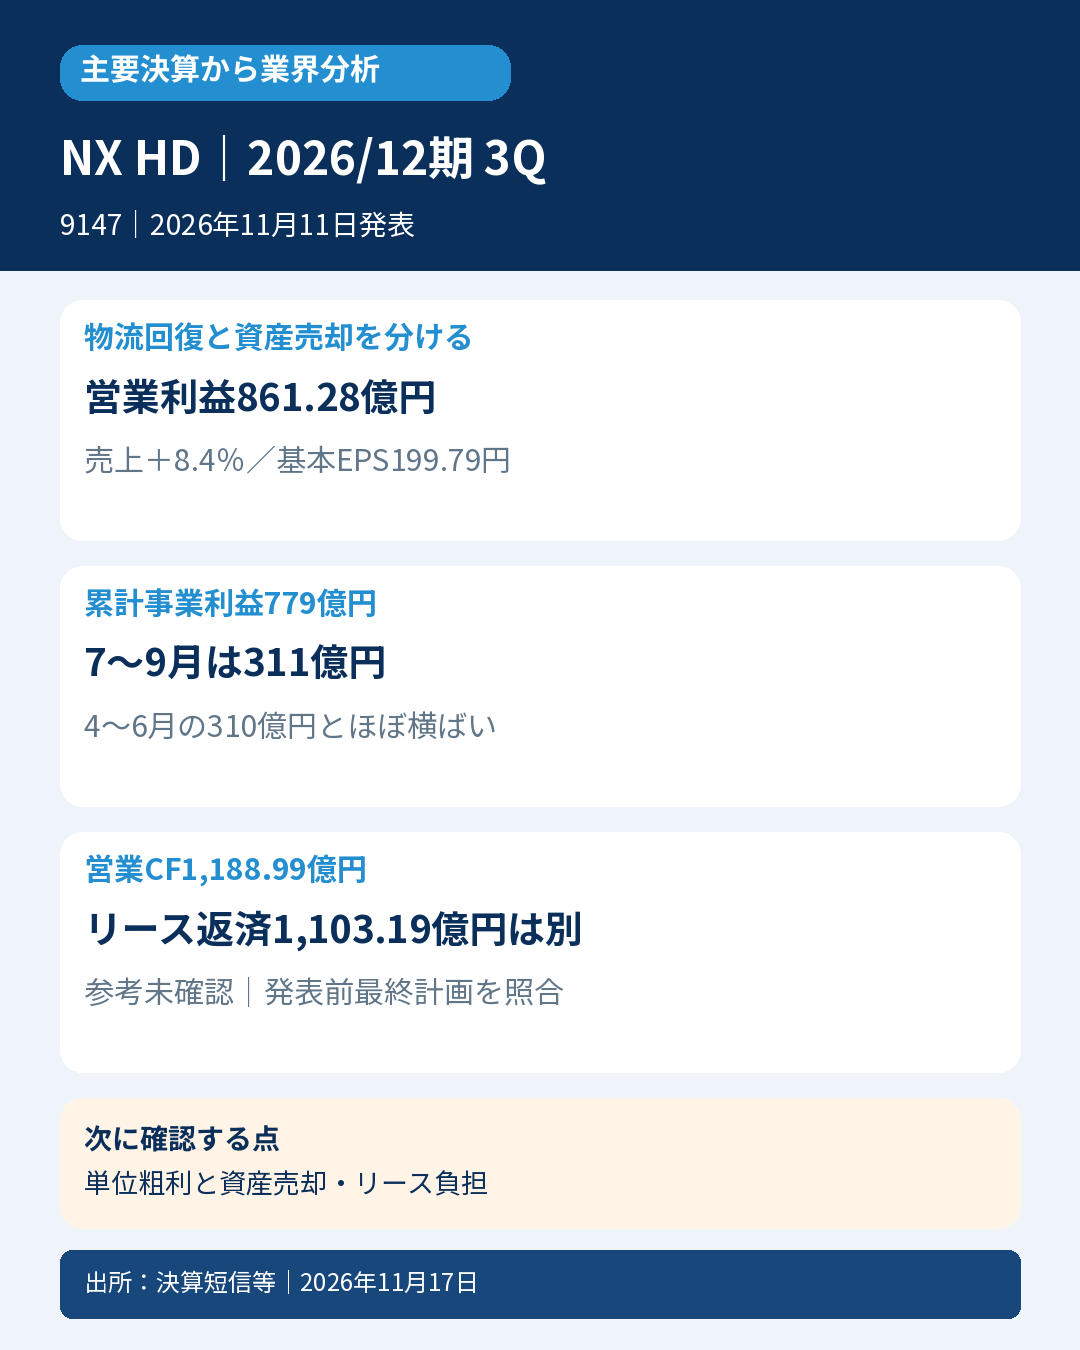
- 📦 日本通運の国際輸送や倉庫・引越などを傘下に持つNX。1~9月は売上収益8.4%増、営業利益126.4%増となりました。物流の量・採算改善と、資産売却などを分ける必要があります。
- 📊 会社の事業利益は779億円で56.1%増。IFRS営業利益861億円とは異なる指標です。7~9月の事業利益311億円は4~6月310億円からほぼ横ばいで、営業利益の伸びだけを本業の加速としません。
- ✈️ 日本発航空の7~9月輸出数量は82,021トンと前年同期比28.2%増。ただしトン当たり粗利指数は前年同期・前四半期とも低下しました。取扱量と採算は同じ方向とは限りません。
- 🌏 海上輸送も日本発と海外発では動きが異なります。日本発の単位粗利は低下、海外発では上昇。1社の一部地域から物流全体を一様に回復と断定しません。
- 💰 営業CFは1,188.99億円で前年同期を下回りました。リース負債の返済1,103.19億円は財務CFに分類され、営業CFと投資CFの単純合計だけでは実際の資金負担を表せません。
- 🔎 通期を上方修正しましたが、不動産売却益の上振れと10月取得のMetroの計画算入を含みます。次に本業の単位粗利と、資産売却・買収・リース負担を分けて確認します。
📝 詳しい分析
📊 営業利益より事業利益を先に分解する
IFRS連結、2026年1~9月の累計です。発表日は11月11日。確認は11月17日です。
| 累計実績 | 今回 | 前年同期 |
|---|---|---|
| 売上収益 | 20,681.07億円 | 19,085.96億円 |
| 営業利益 | 861.28億円 | 380.39億円 |
| 親会社利益 | 479.27億円 | 115.90億円 |
| 基本EPS | 199.79円 | 46.00円 |
短信の事業利益779.13億円は、その他収益258.60億円、その他費用155.61億円、持分法損失20.83億円を経た営業利益と別です。表示単位未満切捨てによる合計差を独自に直しません。売上総利益は1,768.95億円から1,796.87億円へ増えていますが、売上の伸び率とは異なります。販管費も区分と会社の橋渡しを照合し、減少額全てを効率化と判断しません。
説明資料の増減図ではコストダウン151億円の内訳が原価102億円・販管費49億円です。これを事業利益増加額にさらに加算すると二重計上になります。土地売却益112億円という取組表、固定資産処分等を含むその他増減140億円、CF計算書の売却損益と収入はそれぞれ範囲が違います。
| 単独四半期 | 7~9月 | 4~6月 |
|---|---|---|
| 売上収益 | 7,114億円 | 7,042億円 |
| 事業利益 | 311億円 | 310億円 |
| 営業利益 | 413億円 | 298億円 |
| 事業利益率 | 4.4% | 4.4% |
営業利益の前四半期比増加を物流全体の利益成長率とするのは避けます。地域ごとの数量、単価、外注費と、土地売却などの項目を分けて読みます。累計売上には会社説明で約690億円の為替押上げがあり、円ベースの売上増全てを数量増としません。補足資料では為替影響を売上収益プラス693億円、事業利益プラス11億円と表示しています。参考として示す9か月平均為替と、実際の決算に用いる各四半期の換算レートも別です。
短信の費用内訳では、販管費に含まれる人件費が729.81億円から507.14億円へ減少した一方、売上原価の人件費は3,634.93億円から4,081.98億円へ増加しています。両者を合わせた総人件費は4,364.75億円から4,589.12億円へ増加。販管費の人件費減少を「グループ全体の人件費削減額」と呼ぶことはできません。数量・事業構成・費用の計上区分も含むため、会社が示すコストダウンの効果額とPLの残高差を同じものとして扱いません。
🌏 増益は地域ごとに違う。内部取引込みの売上にも注意
地域別のロジスティクス事業利益は、日本437.10億円、米州55.05億円、欧州73.74億円、東アジア48.68億円、南アジア・オセアニア72.98億円でした。欧州は増収でも事業利益率1.6%と、日本4.5%や南アジア・オセアニア4.8%とは収益構造が異なります。売上規模が大きいことと高い利益率は同義ではありません。
短信のセグメント売上表には外部顧客分と内部取引分が併記されています。例えば日本は外部顧客向け9,499.70億円に内部売上285.61億円を含めると9,785.31億円です。欧州も外部4,497.08億円に対して内部込み4,613.30億円。連結売上と比率を計算する際に内部取引を二重に数えません。
また、補足の日本通運単体の売上は1~9月8,320.97億円です。これはNX連結全体でも日本ロジスティクス・セグメントの全社合計でもありません。補足資料には各種決算処理前の参考値を含むとの注意書きがあり、合計が連結短信と異なる場合に独自に数字を修正しません。
✈️ 航空・海上の数量と単位粗利
日本発航空の輸出数量は7~9月82,021トン、4~6月73,139トン、前年7~9月63,965トンです。数量が増え、航空フォワーディング粗利益額も151億円へ増加。一方、トン当たり粗利指数は前四半期93.95から89.50へ低下しました。指数は2022年1Qを100とした比較であり、89.50%の粗利率ではありません。
| 海上輸送・7~9月 | 日本発 | 海外発 |
|---|---|---|
| 数量 | 55,160TEU | 125,038TEU |
| 前四半期数量 | 59,198TEU | 125,493TEU |
| 単位粗利指数 | 52.95 | 95.32 |
| 前四半期の同指数 | 59.19 | 82.37 |
海外発の集計は各四半期平均為替で円貨へ換算し、海上の図はcargo-partnerを除いています。会社の説明では、アジア発欧米向けのロングホール拡大が海外発の単位粗利上昇に寄与しました。一方で日本発は単位粗利が低下。全地域の単位粗利が改善したわけではありません。半導体関連や自動車関連の需要は会社が説明する自社取扱いの要因で、業界統計の確認を経ずに市場全体へ一般化しません。
💰 利益と営業CF、リース返済を別々に読む
| 1~9月の資金移動 | 今回 | 前年同期・補足 |
|---|---|---|
| 営業CF | 1,188.99億円 | 前年1,251.61億円 |
| 投資CF | ▲246.29億円 | 子会社取得・売却や固定資産を含む |
| 財務CF | ▲1,535.87億円 | 借入・返済・配当等を含む |
| リース負債返済 | ▲1,103.19億円 | 財務CFの内数 |
| 現金同等物 | 2,266.02億円 | 期首2,833.94億円 |
税前利益が増えても、営業債権のCF影響は前年197.01億円の資金増から今回84.34億円の資金減へ変化し、税金支払も320.03億円から530.44億円へ増えています。PLの税費用239.15億円を支払額に置き換えません。
有形固定資産売却収入243.21億円は投資CFです。損益として計上した売却益との違いに加え、繰り返し生じる営業収入との違いも必要です。営業CFと投資CFの単純合計942.70億円を恒常FCFと呼ばず、IFRSのリース返済などを別に確認します。財務CFのCP純増680億円を営業改善へ分類しません。
現金同等物の減少は、現金を稼ぐ力だけでは決まりません。今回のCFではリース返済に加え、自己株取得支出410.30億円、配当支払241.17億円、社債償還400億円などがあります。一方CPの純増による資金調達もあり、資金用途と調達を分けて読む必要があります。
9月末の使用権資産は3,950.73億円、流動・非流動のリース負債はそれぞれ1,317.53億円と3,408.36億円です。借りた倉庫・施設などを使う物流会社では、使用権資産の償却とリースの現金返済は違う項目です。現金同等物2,266.02億円だけを見て資金余力を断定しません。親会社所有者帰属持分は8,029.57億円、持分比率34.7%で、非支配持分を含む資本合計8,221.78億円と区別します。
🧭 上方修正の中身と、次に確認する指標
新しい年間予想は売上2兆8,300億円、営業利益1,350億円、親会社利益800億円です。説明資料の不動産売却益の年間見込み503億円は前回428億円から増加しました。Metroは10月クロージングに伴う第4四半期算入計画で、1~9月の実績へ足しません。買収後の無形資産償却前・連結決算処理前の数値も、IFRS連結の最終利益と区別します。
補足資料では10~12月の事業利益を270億円、7~9月実績を311億円とする一方、同じ比較の営業利益は488億円対413億円としています。営業利益の増加計画を、事業利益が前四半期比でも増える計画と読み違えないことが重要です。不動産売却の時期や買収後の利益・費用の取り込みが、今後の利益の見え方を左右します。
2028年度の事業利益計画1,500億円・利益率5.0%に対し、2026年度見通しは1,050億円・3.7%です。会社は450億円・1.3ポイントの差を示して施策を検討しています。9か月の大幅増益だけで、中期の採算目標まで達成したとは言えません。
会計士として次回まず見たいのは、月次の航空・海上取扱量が伸びるだけでなく、四半期の単位粗利と事業利益へつながるかです。日本発と海外発を分け、スポット需要や為替影響を除いても採算が残るかを確認します。もう一つは、期末決算で実現した不動産売却の利益と現金収入、Metroの連結・取得費用、リース返済後の資金負担です。会社の業績予想や中期目標は計画であり、実現を保証するものではありません。
⚖️ 判定・比較条件
本記事は日経225構成企業としての対象確認を継承した業界分析であり、良好決算ラベルで掲載を選んだ記事ではありません。
8月7日の原本年間売上2,750,000百万円と基本EPS289.50円を75%単純按分すると、2,062,500百万円・217.125円です。累計実績との差は売上+5,607百万円、EPS▲17.335円となります。季節性未調整の原本限定比較で、最終有効計画・介在訂正・株数資本履歴の照合完了を意味しません。当日の新予想335.73円を発表前比較元へ代用しません。
参考良好には、発表前年間計画の期間対応基準について売上・基本EPSの両実績が上回り、前年同期比も両者が悪化していないことが必要です。同額を「上回った」としません。厳格・次点・参考良好はそれぞれ独立して未確認。前年売上・基本EPSの増加は確認値ですが、全条件の確定とは分けます。希薄EPSは原表非掲載で理由未確認のため、0や潜在株式不存在としません。Q2原本の前年中間数値は企業結合の暫定処理確定を反映済みとの注記があり、比較時の扱いを継続確認します。説明資料では2025年1月1日付で1株を3株に分割し、過年度の配当等を分割考慮済みと注記しています。表示値へさらに3倍・3分の1の調整を加えません。基本EPSの増加には利益の増加に加えて期中平均株式数の減少も影響し、利益成長率とEPS成長率を一致させません。
📚 一次出所
会社:NIPPON EXPRESSホールディングス(9147)。対象:2026年12月期第3四半期、2026年1~9月。発表:2026年11月11日15:30。確認日:2026年11月17日(日本時間)。数値は原資料の百万円・億円、累計・単独四半期、実績・計画を区別しています。
- 短信:https://www.release.tdnet.info/inbs/140120261110572380.pdf
- 説明:https://pdf.irpocket.com/C9147/xoA3/DnNg/nVoi/kf4C.pdf
- 補足:https://pdf.irpocket.com/C9147/xoA3/DnNg/nVoi/ht7i.pdf (特殊要因・日本通運単体などの選択頁を確認)
- 8月短信原本:https://www2.jpx.co.jp/disc/91470/140120260806513462.pdf
- 8月修正原本:https://www2.jpx.co.jp/disc/91470/140120260806513490.pdf
実際の質疑応答・音声、未確認の図表、税・リース・資本・企業結合等の全注記、発表直前の最終比較元、同業統計は確認を継続します。全頁・全図表を精査した記事ではありません。通常DBへの保存と三判定の確定は記事公開とは別工程です。金融商品や関連サービスの購入推奨、架空の使用体験、成果報酬リンクは掲載していません。









コメント