📌 今回の要点
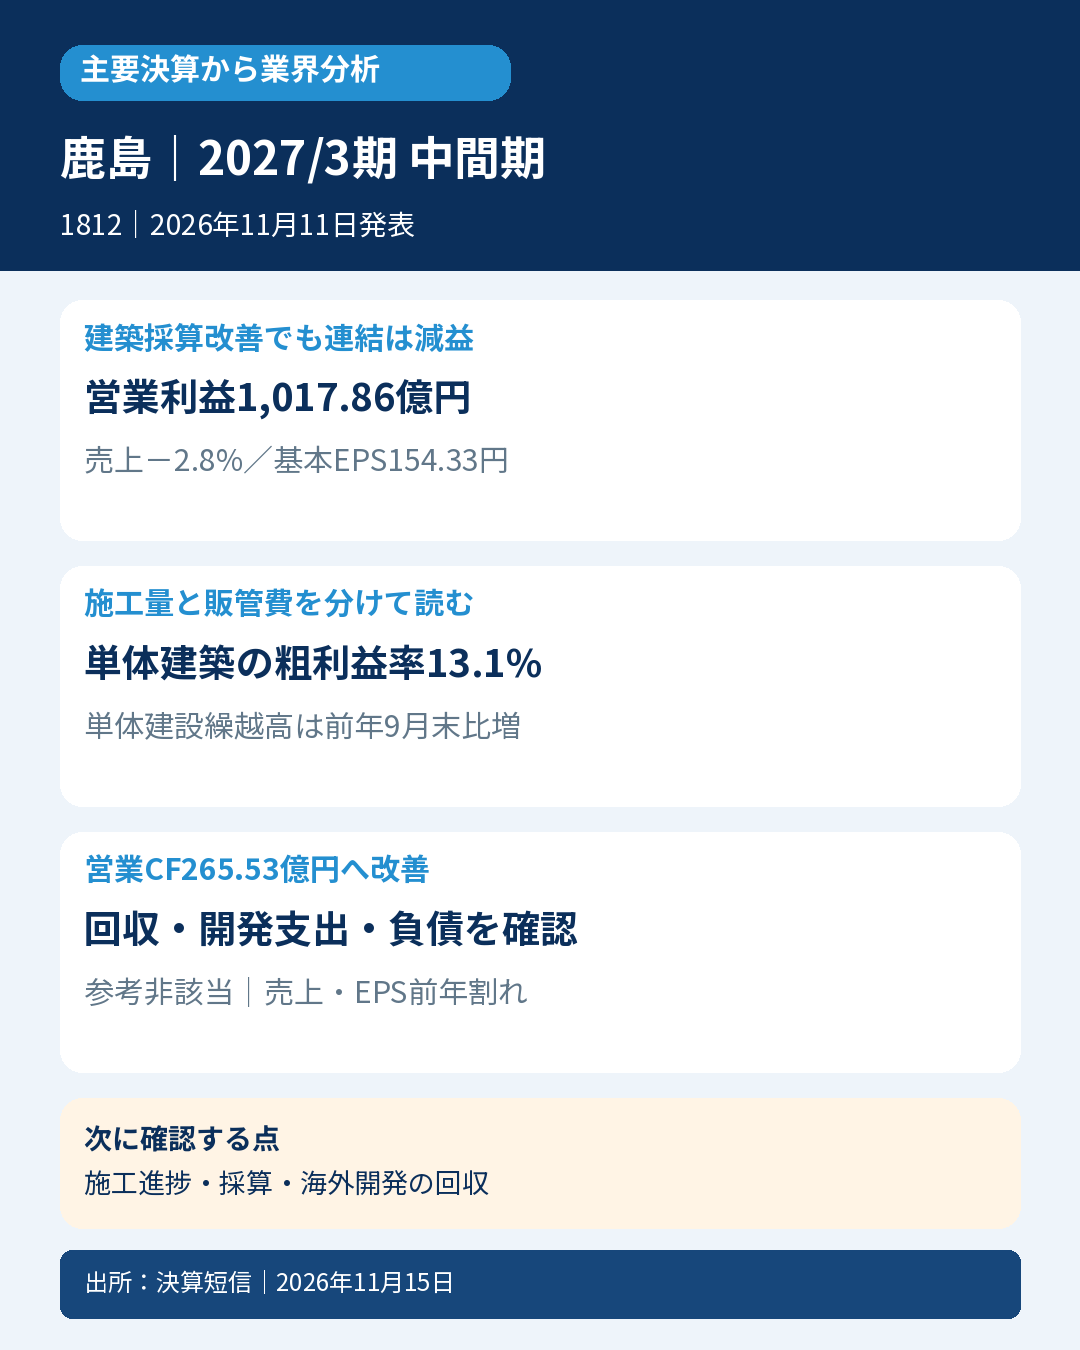
- 📊 売上高1兆3,339.04億円、営業利益1,017.86億円、基本EPS154.33円。粗利益は増えましたが、人件費・研究開発費などの販管費増を吸収できず、営業利益は6.3%減少しました。
- 🏢 鹿島単体の建築粗利益率は11.3%から13.1%へ改善。一方、大型工事に施工初期段階の案件が多く、建築売上は減少。採算の改善と工事量の増加は別の動きです。
- 📋 連結建設受注は1.4%減ですが、単体の建設繰越高は前年9月末比22.5%増。単体建築受注は3.4%増、土木は21.2%減で、受注全体を一方向の需要変化と決めつけません。
- 💰 営業CFは265.53億円のプラスに改善。債権回収や前受金が支える一方、開発支出、仕入債務の支払、納税が資金を使っています。利益の減少とCF改善は両立します。
- 🌏 国内建設の改善を受け通期営業利益予想を上方修正。ただし海外開発の売却計画変更もあり、親会社利益予想1,700億円は据置き。営業増益の見通しを、全事業の好転へ広げません。
- 🔎 売上高・基本EPSとも前年同期より減少したため、参考良好は非該当です。次は繰越工事の施工進捗と利益率、海外開発の売却・回収を確認します。
📝 詳しい分析
🏗️ 鹿島の決算から見る、建設・開発業界の現在地
建築・土木工事と不動産開発を手掛ける鹿島。今回の資料には、八重洲二丁目中地区の再開発や世界貿易センタービルディング新本館などの繰越工事が掲載されています。決算から読み取れるのは、手持ち工事が積み上がり国内建築の採算が改善していても、施工段階や販管費、海外開発の売却時期によって連結利益の方向が変わるという点です。
対象は日本基準・連結、2027年3月期第2四半期(中間期)の2026年4月1日~9月30日。発表は2026年11月11日12時、資料確認日は11月15日です。以下では、連結、鹿島単体、国内・海外関係会社の範囲を分け、売上原表の百万円とハイライトの億円表示も区別します。
| 連結損益(百万円、EPSは円) | 2026年4~9月 | 2025年4~9月 |
|---|---|---|
| 売上高 | 1,333,904 | 1,372,922 |
| 完成工事高 | 1,181,511 | 1,260,976 |
| 開発事業等売上高 | 152,393 | 111,946 |
| 完成工事総利益 | 161,174 | 164,409 |
| 開発事業等総利益 | 33,047 | 22,527 |
| 売上総利益合計 | 194,221 | 186,936 |
| 販売費及び一般管理費 | 92,435 | 78,264 |
| 営業利益 | 101,786 | 108,672 |
| 経常利益 | 101,093 | 105,377 |
| 投資有価証券売却益(特別利益) | 9,911 | 7,574 |
| 税金等調整前利益 | 110,734 | 112,646 |
| 法人税等合計 | 37,626 | 34,626 |
| 親会社株主帰属利益 | 71,337 | 77,328 |
| 基本EPS | 154.33 | 165.29 |
売上高は2.8%減、営業利益は6.3%減、親会社利益は7.7%減でした。ただし減収だから粗利益もすべて減ったという決算ではありません。完成工事の粗利益が減る一方、開発事業等の粗利益が増え、合計は7,285百万円増えています。連結粗利益率も会社表示で13.6%から14.6%へ改善しました。
一方、販管費は14,171百万円増え、粗利益の増加額を上回りました。会社は人件費や研究開発費などの増加を挙げています。粗利益段階の改善と、営業利益段階の減益を分けてつなぐと、今回の決算を「工事採算の一律悪化」と読むのは適切でないと分かります。営業利益率は会社表示で7.9%から7.6%へ低下しました。
🏢 建築粗利益率の改善と、施工初期の売上の少なさ
鹿島単体の建築事業は、内部取引込み売上高499,704百万円で前年558,071百万円から10.5%減少しました。会社は施工初期段階の大型工事が多く、施工量が少ない時期に当たると説明しています。受注した案件がすぐ同額の売上になるわけではなく、受注残と当期の施工進捗を別々に追う必要があります。
単体建築の粗利益率は11.3%から13.1%へ1.8ポイント改善しました。変更契約締結による損益改善などが寄与しています。契約条件の見直しや工事ごとの採算が反映されるため、価格転嫁や全案件の採算が同じ割合で改善したとまでは断定しません。土木の粗利益率は23.5%と高い水準ですが、前年24.6%からは低下しています。
また、建築の粗利益率13.1%は単体の建築事業の指標であり、連結建設事業全体の粗利益率13.6%や連結営業利益率7.6%とは異なります。単体建設粗利益が前年を上回っても、国内外の関係会社や販管費を合わせた連結利益が増えるとは限りません。
会社は労務費・資機材高が続く中、コスト上昇リスクを業績予想に織り込み、調達先の多様化などを進めると説明しています。これは会社の対応方針です。鹿島一社の利益率改善だけから、建設業界全体のコスト問題が解消したとはいえません。同業比較では工事種別、施工段階、設計変更、工事損失などの条件をそろえる必要があります。
📋 受注の減少と繰越高の増加は矛盾しない
| セグメント(百万円) | 当期外部売上 | 前年外部売上 | 当期営業利益 | 前年営業利益 |
|---|---|---|---|---|
| 土木事業 | 217,693 | 207,911 | 35,760 | 38,395 |
| 建築事業 | 496,317 | 558,043 | 37,430 | 38,875 |
| 開発事業等 | 25,995 | 18,256 | 2,772 | 457 |
| 国内関係会社 | 119,444 | 112,771 | 10,690 | 13,115 |
| 海外関係会社 | 474,452 | 475,939 | 15,170 | 16,893 |
| 利益調整額 | ― | ― | ▲38 | 936 |
| 連結 | 1,333,904 | 1,372,922 | 101,786 | 108,672 |
表の売上は外部顧客向けです。定性説明や単体の工事別表には内部取引込みの売上があるため、同額として扱いません。内部込みセグメント売上の合計1,400,102百万円、消去額66,197百万円、連結売上1,333,904百万円には表示上の端数差もあります。資料は百万円未満切捨てであり、独自に1百万円を補正しません。
連結建設事業受注高は会社表示で11,734億円、前年11,900億円から1.4%減。国内が8,761億円から8,525億円へ減る一方、海外は3,138億円から3,209億円へ増えました。これとは別に、鹿島単体の開発事業等を含む受注高は811,628百万円で4.4%減です。両者は対象範囲が違い、そのまま足したり比較したりしません。
単体建設受注の内訳は、土木184,249百万円で21.2%減、建築600,323百万円で3.4%増。建築の国内民間は5.0%増でした。一方、土木の海外受注欄には▲312百万円と表示されています。純額の受注指標にマイナスがあることを、そのまま海外建設売上の赤字と読み替えません。契約変更等の詳細理由は追加確認対象です。
9月末の単体建設繰越高は3,139,129百万円で前年9月末から22.5%増。土木915,436百万円、建築2,223,692百万円です。開発等を含む繰越高合計3,182,298百万円は前年9月末比21.7%増ですが、3月末3,116,093百万円との比較では増加幅が異なります。前年同期末比較と前期末比較を混ぜません。
期中の受注が前年より少なくても、過去に積み上げた工事や施工進捗などにより繰越高が前年を上回ることはあります。ただし繰越高は将来の利益額ではなく、施工能力、コスト変動、回収条件によって利益・現金への変わり方は異なります。大きな手持ち工事を実際に進められるかが次の論点です。
🌏 開発売却と海外の地域差
鹿島単体の開発事業等は、予定していた不動産開発物件のうち1件の引渡しが完了したことなどで増収増益となりました。営業利益2,772百万円は前年457百万円から大きく増加していますが、小さかった比較元や売却の計上時期にも影響されます。販売利益と、稼働率・賃料を高める賃貸事業の収益を同じ反復性として扱いません。
海外関係会社は、米国を中心とした複数の流通倉庫売却で開発事業が増収増益となる一方、大洋州の減収、欧州の減益などにより全体では減収減益でした。海外営業利益は15,170百万円で前年16,893百万円を下回ります。米国の売却が進んだという説明だけで、海外事業すべての見通しが改善したとは読めません。
会社は、米国流通倉庫についてテナント協議の進展や利用企業への直接売却増を挙げ、第3四半期以降も堅調な業績を見込んでいます。他方、海外開発全体では金利上昇や不動産市場停滞を踏まえ、売却計画を変更し件数が減る見通しです。地域・資産の種類・取引先が異なるため、この二つの説明は分けて読む必要があります。いずれも将来部分は会社の見通しです。
💰 営業CF改善の中心は、利益成長ではなく回収と支払の動き
| キャッシュ・フロー(百万円) | 2026年4~9月 | 2025年4~9月 |
|---|---|---|
| 営業CF | 26,553 | ▲6,156 |
| 売上債権の減少 | 134,779 | 35,967 |
| 販売用不動産の増減 | 25,377 | 4,844 |
| 開発事業支出金の増加 | ▲40,249 | ▲48,680 |
| 仕入債務の減少 | ▲113,801 | ▲54,914 |
| 工事・開発事業等受入金の増減 | 30,361 | ▲6,683 |
| 法人税等支払 | ▲59,837 | ▲25,062 |
| 投資CF | ▲11,706 | ▲36,811 |
| 有形固定資産取得支出 | ▲23,422 | ▲27,411 |
| 無形固定資産取得支出 | ▲8,847 | ▲1,494 |
| 営業CF+投資CF(独自集計) | 14,847 | ▲42,967 |
| 財務CF | ▲56,295 | ▲8,154 |
| 自己株式取得支出 | ▲53,074 | ▲20,005 |
| 中間期末現金同等物 | 357,373 | 288,288 |
営業CFは32,709百万円改善しました。売上債権の回収に伴う資金増加が大きく、未成工事受入金・開発事業等受入金も前年の減少から増加へ変化しています。一方、仕入債務の支払や納税額も増えており、回収による流入がすべて手元に残ったわけではありません。
開発事業支出金の増加40,249百万円は、案件へ先に資金が出る動きです。販売用不動産のCF上の減少25,377百万円と、BS残高が278,796百万円から281,874百万円へ増えたことは同じ計算ではありません。連結範囲、為替、振替等の影響もあり得るため、BS差額だけからCFを作ったり、どちらかを独自修正したりしません。
本稿の営業CFと投資CFの単純合算は14,847百万円で、前年▲42,967百万円から改善しました。投資CFには投資有価証券売却等の収入20,922百万円も含まれます。損益計算書の売却益9,911百万円は売却収入ではなく、CF調整の投資有価証券売却損益9,905百万円とも表示範囲が異なります。同額として置き換えたり利益へ再加算したりしません。
財務CFは56,295百万円の支出。自己株式取得53,074百万円、配当金42,017百万円などの流出に加え、社債発行40,000百万円や長期借入59,433百万円の収入もあります。財務CFがマイナスであることだけで負債が減ったとはいえず、会社定義の有利子負債は前期末8,331億円から8,770億円へ増加しています。この定義は短期・長期借入、CP、社債の合計で、リース等を無条件に足しません。
現金同等物は期首392,273百万円から期末357,373百万円へ減少。前年9月末288,288百万円とは別の比較です。換算差額6,549百万円なども含むため、営業CFだけで期首から期末の残高変化を説明しません。現金預金365,086百万円とも範囲が異なります。
🧮 株式取得・消却・信託口とEPS
親会社利益が減る一方、平均株式数も467,847,774株から462,232,394株へ減少しました。それでも基本EPSは165.29円から154.33円へ低下。株数の減少だけでEPSの改善が保証されるわけではありません。単体EPS144.44円と連結基本EPS154.33円も混同しません。潜在株式調整後EPSは原表「―」で、0へ置き換えません。
会社は中間期に6,904,400株を取得し、8月31日に45,000,000株を消却しました。取得による自己株式増加39,999百万円、消却に伴う自己株式減少100,916百万円、CF上の取得支出53,074百万円は別の指標です。取得と消却は別行為であり、消却額を当期の現金支出と扱いません。
期末自己株式には役員・従業員向け株式交付信託が保有する2,593,511株、平均株式数から控除する自己株式には同信託の1,129,230株を含むとの注記があります。信託への処分2,450,000株と対象者への交付773,576株も区別します。株式数を比較するときは、発行済総数、自己株式控除後、期末、期間平均のどれを使うかをそろえます。
🔭 通期予想の上方修正と、次の確認点
通期の連結売上予想は2,900,000百万円で期首から据置き。営業利益は200,000百万円から234,000百万円、経常利益は206,000百万円から225,000百万円へ引き上げました。一方、親会社利益は170,000百万円で据置きです。国内建設の採算改善と、海外開発の売却件数減少が同時に織り込まれているため、上方修正という一語で全体を判断しません。
短信の期首比較欄では建設売上が2兆4,800億円から2兆5,200億円へ、開発事業等売上は4,200億円から3,800億円へ変化しています。売上合計が同じでも中身は変わっています。今回の基本EPS予想368.75円を発表前計画の代わりに使用せず、株数前提も別途照合します。年間配当予想146円は据置きで、中間73円・期末予想73円の構成です。
次の確認点は二つです。まず、第3四半期以降、施工初期の大型工事が進み、建築売上と粗利益率の改善が販管費増を吸収できるか。次に、海外開発の売却・回収と新規開発支出の組合せが、営業CFと有利子負債をどう動かすかです。同業決算との比較は、同じ期間の工事採算と施工段階、開発売却の計上時期をそろえて行います。
🔎 判定・比較条件
| 比較 | 比較元・条件 | 結果 |
|---|---|---|
| 同期前年売上高 | 1,372,922百万円 | 当期1,333,904、悪化のためNG |
| 同期前年基本EPS | 165.29円 | 当期154.33、悪化のためNG |
| 最終参考良好 | 上記の前年同期二条件が必要条件 | 非該当 |
| 年間50%・売上の参考比較 | 当日資料の期首欄2,900,000×50%=1,450,000百万円 | 実績との差▲116,096百万円。最終有効計画照合とは別 |
| 発表前年間基本EPS等 | 最終有効原本・全介在訂正/株数履歴が未照合 | 未確認、0や当日EPSで代用しない |
| 厳格 | 発表前市場売上・基本EPS等が未取得 | 独立して未確認 |
| 次点 | 市場比較・翌年度予想等の確認が残る | 独立して未確認 |
参考良好は売上と基本EPSの前年同期以上が必要ですが、今回は両方が悪化しています。このため、発表前年間計画の比較が未了でも、参考非該当という結論は変わりません。年間計画超過の二条件自体は未確認として残し、四条件は[未確認、未確認、未達、未達]です。未調査の比較元を確認済みへ付け替えません。
年間50%は単純按分・季節性未調整の参考値で、会社の直接中間予算でも市場コンセンサスでもありません。期首欄を発表前最終計画と断定せず、厳格・次点も参考非該当から推定せず独立して確認します。
📚 一次出所
鹿島建設「2027年3月期第2四半期(中間期)決算短信〔日本基準〕(連結)」、2026年11月11日公表。連結PL/BS/CF、注記、単体、ハイライト、受注・繰越高を使用。原表目視と抽出文の確認範囲は研究記録に保存し、全追加資料・全注記の精査完了とはしません。
https://www.release.tdnet.info/inbs/140120261109569346.pdf
確認日:2026年11月15日。会社IRサイトの取得に制約があり、別冊説明資料・実際の質疑、全介在修正訂正と発表前最終計画、取得・譲渡等の全影響、同業統計・通常DB反映は追加確認対象です。未取得を資料不存在とせず、公開完成だけで補足確認を終了しません。広告・成果報酬リンクなし。









コメント