📌 今回の要点
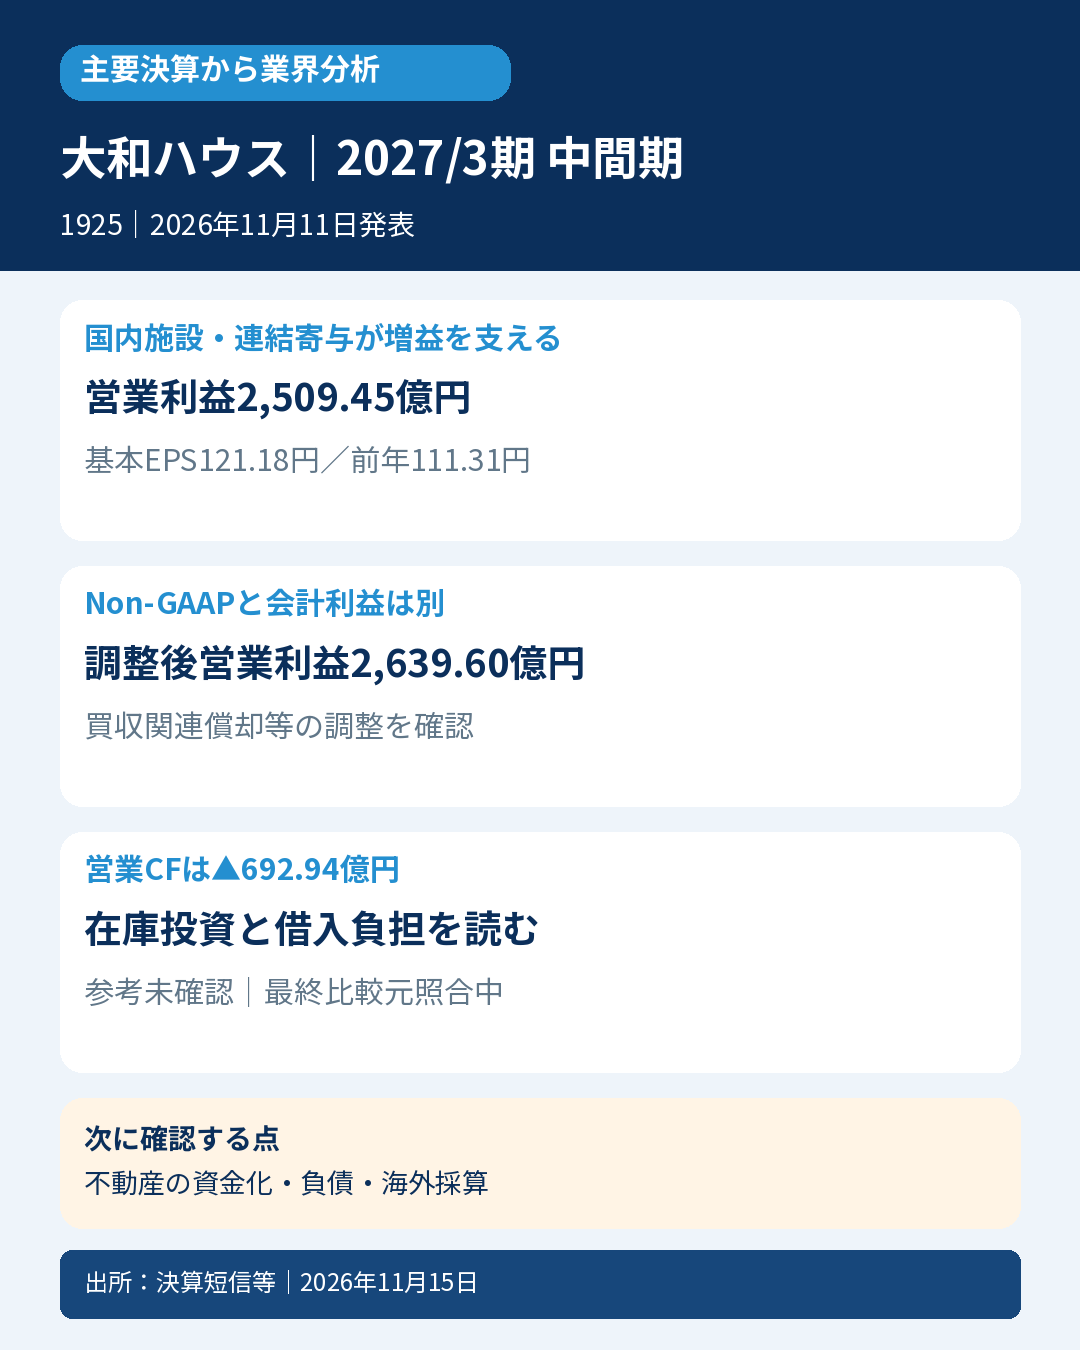
- 📊 中間期の売上高は2兆9,126.57億円、営業利益2,509.45億円、基本EPS121.18円で増収増益。セムリンクスの連結寄与、国内事業、開発物件売却を分けて成長の中身を読みます。
- 🏗️ 事業施設事業が増益を牽引。会社は国内の好調と物件売却の上積みを受け通期計画を上方修正しましたが、海外全体は下方修正。国内と海外を一方向の回復としてまとめません。
- 🧮 新しく重視するNon-GAAP営業利益は2,639.60億円。買収関連償却等の調整を含み、会計上の営業利益や基本EPSとは別指標です。セグメントの前年利益も同じ基準へ組み替えられています。
- 💰 営業CFは▲692.94億円。棚卸資産増加のCF調整▲2,650.74億円を、未成工事受入金の増加などが一部補っています。投資CFも赤字で、現金増加の背景には借入等の資金調達があります。
- ⚠️ 同日訂正後の決算概要を使用。セムリンクスの寄与は売上1,211億円、営業利益132億円、利益率10.9%。旧数値との混用や、増減要因の二重加算を避けます。
- 🔎 売上・基本EPSの前年同期条件はともに達成。ただし発表前最終計画などの照合が残り、参考良好・厳格・次点は独立して未確認です。次は不動産の資金化と借入負担、海外の販売採算を確認します。
📝 詳しい分析
🏘️ 大和ハウスの決算から見る、住宅・事業施設業界の現在地
賃貸住宅「D-ROOM」や戸建住宅を展開し、物流施設、商業施設、データセンターなども手掛ける大和ハウス工業。今回の決算からは、国内の施設建設・不動産運営の強さと、海外住宅の販売採算や不動産売却環境の厳しさが併存していることが読み取れます。増益の裏側で、開発・在庫・買収に資金を投じる負担も膨らんでいます。
対象は日本基準・連結、2027年3月期第2四半期(中間期)の2026年4月1日~9月30日。発表は11月11日15時30分、資料確認日は11月15日です。会社の決算説明会質疑要旨は、11月11日17時30分~18時30分の実施分として公表されています。以下では質問への会社回答と、数字からの分析を分けます。
| 連結損益(百万円、EPSは円) | 2026年4~9月 | 2025年4~9月 |
|---|---|---|
| 売上高 | 2,912,657 | 2,630,945 |
| 売上総利益 | 602,080 | 539,336 |
| 販売費及び一般管理費 | 351,134 | 317,936 |
| 営業利益 | 250,945 | 221,399 |
| 支払利息(損益計算書) | 28,204 | 20,633 |
| 経常利益 | 227,427 | 205,341 |
| 親会社株主帰属利益 | 150,122 | 137,718 |
| 基本EPS | 121.18 | 111.31 |
| Non-GAAP営業利益 | 263,960 | 229,297 |
| Non-GAAP親会社帰属利益 | 163,471 | 146,340 |
| Non-GAAP EPS | 131.96 | 118.28 |
売上高は10.7%増、営業利益は13.3%増、親会社利益は9.0%増。粗利益が増える一方、販管費も増えています。支払利息は20,633百万円から28,204百万円へ増え、営業段階での改善がそのまま経常・最終利益へ残るわけではありません。資金調達の負担も含めて利益をつなげて読む必要があります。
基本EPSは121.18円で前年111.31円を上回りました。10月1日に1対2の株式分割を実施していますが、短信の当期・前年EPSはいずれも分割調整済みです。分割前の予想EPSや配当と直接比較せず、二重に2分の1へ補正しません。潜在株式調整後EPSの原表「―」も0円とはしません。
🧮 Non-GAAPの導入で、利益のものさしが変わった
会社は中間期からNon-GAAP営業利益とNon-GAAP親会社利益を重視する指標として開示しました。営業利益から退職給付数理差異等償却額と買収に伴うのれん・無形資産等償却額を調整する仕組みで、最終利益では関連する税負担・非支配持分等も調整します。
当期のNon-GAAP営業利益263,960百万円と会計上の営業利益250,945百万円との差は13,015百万円です。セグメント注記の連結欄では、退職給付数理差異等償却額は「―」、買収関連償却による調整が13,015百万円となっています。会社の数値表に沿って橋渡しし、調整額全体を現金支出や新しい買収対価とは呼びません。
セグメント利益も従来の営業利益からNon-GAAP営業利益へ変更し、前年中間期を同じ測定方法へ組み替えています。旧資料の会計上の営業利益と今回のNon-GAAPセグメント利益を直接比べると、成長率を取り違えます。また、Non-GAAP EPS131.96円を、本記事の参考良好判定で使う基本EPS121.18円へ代用しません。
調整後指標は事業比較の助けになりますが、買収に伴う投資負担や資本コストまで消えるわけではありません。会計上の利益、Non-GAAP利益、営業CFの三つを併記して、何が調整され何が残っているかを見るのが今回の読み方です。
🏗️ 増収増益の内訳は、連結寄与・既存事業・売却に分かれる
決算概要の訂正後の増減要因では、売上の増加にセムリンクスの連結寄与1,211億円、国内事業の影響714億円、開発物件売却108億円、海外事業1,263億円が示されています。ただし、海外事業の重複分▲481億円を調整しており、各項目を独立した成長としてそのまま足し上げません。会社は、開発物件売却や連結寄与に含まれる海外分との重複を明示しています。
Non-GAAP営業利益の増減も、セムリンクス寄与+132億円、売上増+298億円、原価率改善+24億円、開発物件売却利益増+92億円、販管費増▲280億円、重複調整+79億円という会社の要因分解です。販管費増とセムリンクス寄与には重なりがあり、重複調整を無視して増益額を計算しません。これらは億円表示で丸められており、百万円原表の差へ独自に合わせません。
11月11日の訂正では、売上寄与の旧1,218億円を1,211億円へ、国内事業の影響707億円を714億円へ修正。利益要因ではセムリンクス118億円を132億円、売上増297億円を298億円、原価率35億円を24億円、重複調整82億円を79億円へ訂正しました。同社の利益率も9.7%から10.9%へ訂正されています。現在公開の決算概要は訂正後の差し替え版と会社が明記しており、本記事もその数値を使用しています。
📊 事業施設が牽引する一方、商業施設は増収減益
| セグメント(百万円) | 当期外部売上 | 前年外部売上 | 当期Non-GAAP利益 | 前年Non-GAAP利益 |
|---|---|---|---|---|
| 戸建住宅 | 633,312 | 537,310 | 30,789 | 26,342 |
| 賃貸住宅 | 735,295 | 701,789 | 79,101 | 75,835 |
| マンション | 136,125 | 129,780 | 14,309 | 8,165 |
| 商業施設 | 664,566 | 633,913 | 82,146 | 87,259 |
| 事業施設 | 676,827 | 571,132 | 88,874 | 63,505 |
| 環境エネルギー | 53,100 | 43,397 | 8,840 | 7,868 |
| その他 | 13,430 | 13,620 | 2,070 | 3,040 |
| 利益調整額 | ― | ― | ▲42,173 | ▲42,721 |
| 連結 | 2,912,657 | 2,630,945 | 263,960 | 229,297 |
売上は外部顧客向け、利益は組替後のNon-GAAPです。短信の定性説明にある事業施設売上697,002百万円などは内部売上・振替を含み、表の外部売上676,827百万円とは範囲が違います。連結内部売上等74,787百万円は消去されており、連結売上に再加算しません。
事業施設事業のNon-GAAP利益は88,874百万円で39.9%増。物流施設や製造業の施設、データセンター関連などに加え、セムリンクスやフジタの寄与、開発物件売却が支えました。訂正後の説明資料では、同事業の開発物件売却利益は会社表示528億円、前年389億円です。建設請負の進捗と保有物件売却では利益・現金化のタイミングが違い、売却利益の増加をすべて建設需要の拡大とみなしません。
会社は質疑で、想定以上の売却価格に加え、総資産拡大と金利上昇を踏まえ資金化を積極化し、売却計画を上積みしたと回答しています。一方、事業施設の請負・分譲粗利益率の通期計画引下げは、主に売上構成の変化によるものと説明。比較的粗利益率の低いフジタやセムリンクスの構成比が上がるためで、個々の案件の採算が一律悪化したという説明ではありません。
賃貸住宅は管理戸数の増加や賃料、リフォームなどが寄与。会社は質疑で管理物件の賃料が年間約2%上昇していると説明しました。ただし自社の管理物件についての回答であり、日本の賃貸市場全体の賃料が同率で上昇したとの統計ではありません。
商業施設は増収ながらNon-GAAP利益82,146百万円で5.9%減。事業施設が好調だから、商業施設・住宅を含む全事業の採算が同じ方向へ動いているとはいえません。1社内でも事業構成によって変化は異なります。
🌏 米国の販売戸数増加と、海外見通しの弱さは併存する
戸建住宅では、短信は米国の2026年1~6月の受注戸数21%増・引渡戸数28%増を挙げています。これを連結対象期間である4~9月の数量として扱いません。住宅ローン金利上昇を背景に販売インセンティブが高止まりし、利益率の押下げ要因となっています。戸数が増えても値引き・金利負担支援等を含む販売採算が改善するとは限りません。
会社は5月、Stanley Martin Homesを通じUnited Homes Groupを完全子会社化したと説明しています。取得による事業範囲の変化を無視して既存事業だけの成長率としない一方、CF上の子会社取得支出44,514百万円のすべてを、この1件の取得対価と決めつけません。取得注記との全件照合は別途必要です。
通期見通しは国内の上方修正に対し、海外全体では売上700億円、Non-GAAP営業利益約49億円の下方修正です。質疑では、豪州戸建の厳しい環境、米国賃貸住宅の売却見送り、中国・英国マンションの販売未達、英国の低価法影響などが説明されています。米国戸建は市場が厳しい中でも販売が相対的に堅調として、利益見通しを上方修正しており、海外をひとまとめにはできません。
米国賃貸住宅の売却延期については、想定条件での買い手の提示が得られなかったとの会社回答です。これは売却代金回収の遅れと保有継続の論点で、売却済みや損失確定とは扱いません。会社が次期以降へ見送った物件売却と、本記事を週内に公開する期限も別の話です。
💰 在庫・開発投資と、借入による資金調達のつながり
| キャッシュ・フロー(百万円) | 2026年4~9月 | 2025年4~9月 |
|---|---|---|
| 営業CF | ▲69,294 | ▲79,183 |
| 売上債権増加の調整 | ▲42,501 | ▲25,163 |
| 棚卸資産増加の調整 | ▲265,074 | ▲219,200 |
| 未成工事受入金増加の調整 | 138,216 | 16,252 |
| 仕入債務減少の調整 | ▲29,245 | ▲29,473 |
| 利息の支払額 | ▲27,663 | ▲19,341 |
| 法人税等支払額 | ▲93,900 | ▲98,623 |
| 投資CF | ▲246,109 | ▲249,459 |
| 有形・無形固定資産取得 | ▲186,320 | ▲226,901 |
| 連結範囲変更を伴う子会社取得 | ▲44,514 | ▲3,158 |
| 財務CF | 458,045 | 347,651 |
| 現金同等物の増減額 | 146,555 | 16,230 |
| 現金同等物の期末残高 | 571,144 | 343,185 |
営業CFは前年から9,889百万円改善しましたが、依然69,294百万円の赤字です。棚卸資産増加による資金使用265,074百万円に対し、未成工事受入金増加138,216百万円が一部を補っています。税支払や利払もあり、黒字の損益と資金流出が同時に起きています。受入金は先行して受け取る資金であって、そのまま追加の利益とはしません。
BSでは販売用不動産が2,303,351百万円から2,613,174百万円へ、仕掛販売用不動産が760,317百万円から892,588百万円へ増加。連結範囲、為替、振替なども関わるため、この二つのBS差額だけを営業CFの棚卸資産調整へ置き換えません。また販売用不動産と賃貸運用などの固定資産では、取得・売却のCF区分が異なる場合があり、開発物件売却をすべて投資CFの収入と決めつけません。
投資CFも246,109百万円の赤字で、営業CFとの単純合計は▲315,403百万円です。これは本記事が単純合算した値であり、会社が定義する別の調整後CFと取り違えません。有形・無形固定資産取得186,320百万円、子会社取得44,514百万円、事業譲受11,927百万円などが資金を使っています。連結範囲を変える子会社取得は投資CFですが、支配を維持したまま行う子会社持分追加取得81,590百万円は財務CFに表示されています。買収関連支出を一つのCF欄へまとめません。
財務CF458,045百万円の収入には、短期借入純増370,751百万円、CP純増76,000百万円、長期借入収入428,659百万円などがあります。他方、長期借入返済177,204百万円、社債償還85,000百万円、配当支払61,934百万円などの支出もあります。期末現金571,144百万円の増加を、そのまま営業で生んだ余剰資金と説明することはできません。
リース債務等を除く有利子負債は3,717,743百万円、通常のD/Eは1.25倍。ハイブリッドファイナンスの資本性を考慮したD/Eは1.16倍で、ネットD/E0.97倍とも別指標です。会社は質疑で年度末に資本性考慮後D/Eを1.0倍未満へ引き下げたいと説明していますが、目標の達成はまだ確認できません。物件売却の進捗、在庫回転、借換え条件や利払を合わせて追う必要があります。
🔎 通期上方修正でも、利益の基準と前年の特殊要因に注意
通期会社予想は売上高6,150,000百万円、営業利益500,000百万円、親会社利益287,000百万円、基本EPS231.65円へ上方修正。別指標のNon-GAAP営業利益は525,000百万円、Non-GAAP親会社利益は311,000百万円です。前年通期には退職給付数理差異等の大きな影響があるため、会計上の営業利益予想の前年比18.7%減と、Non-GAAPの2.1%増は同じものさしではありません。
質疑では、物流施設の稼働中物件全体のNOI利回り3.1%には、リーシング途中などで収益が最大化していない物件も含むと説明されています。実際の売却物件はこれより高い利回りとの回答であり、全物件を3.1%で売却できたという意味ではありません。売却計画約4,000億円のうち約3割をグループ傘下REIT・ファンドへ予定するとの回答も、今後の計画として扱います。
次の確認点は二つです。一つ目は、今後の四半期決算で開発物件売却と在庫回収が進み、営業・投資CF、負債残高へどう表れるか。売却利益の計上と現金回収は時期・範囲をそろえます。二つ目は、海外の受注・引渡戸数と販売インセンティブ、利益率、売却延期や評価損の変化です。国内の増益だけで海外のリスクを解消済みとしません。
📋 判定と比較条件
| 独立した判定・条件 | 結果 | 確認状況 |
|---|---|---|
| 厳格 | 未確認 | 発表直前の市場売上・基本EPS等の必要比較元が未取得 |
| 次点 | 未確認 | 独立して必要条件を確認中、市場未取得を不存在としない |
| 参考① 売上が年間計画50%を上回る | 未確認 | 最終有効計画と全介在修正・訂正の照合が未完了 |
| 参考② 基本EPSが年間計画50%を上回る | 未確認 | 株数履歴を含む比較基準の確定が未完了 |
| 参考③ 売上が前年同期以上 | 達成 | 2,912,657≧2,630,945百万円 |
| 参考④ 基本EPSが前年同期以上 | 達成 | 分割調整済み121.18≧111.31円 |
| 参考良好の最終判定 | 未確認 | 前年2条件達成だけで年間計画2条件を代替しない |
取得した8月6日の第1四半期短信原本の年間売上5,900,000百万円・基本EPS214.74円を使うと、50%の単純按分は2,950,000百万円・107.37円です。実績との差は売上▲37,343百万円、EPS+13.81円。この原本だけの比較では売上が下回りますが、発表直前に有効だった最終計画と全介在履歴の確定とは分けて記録します。参考良好の最終状態は未確認であり、この原本限定計算を完了した最終判定へ付け替えません。
年間50%は季節性未調整の参考値で、会社が公表した中間予算でも市場コンセンサスでもありません。11月11日の新計画を発表前計画へ代用せず、Non-GAAP EPSを基本EPSの代用にもしません。市場比較、全訂正履歴・株数履歴等の補足確認は、この記事の公開後も残ります。
📚 一次出所
大和ハウス工業「2027年3月期 第2四半期(中間期)決算短信」2026年11月11日。表紙、セグメント、損益・BS・CF、分割注記を中心に確認。
https://www.release.tdnet.info/inbs/140120261110571376.pdf
「2027年3月期第2四半期 決算概要」同日。訂正後の総括、利益調整、財務・見通し等の該当部分を確認。
https://www.daiwahouse.co.jp/about/release/house/pdf/FY2026_2Q.pdf
「決算概要」の一部訂正について、同日。説明10・11・39頁の訂正内容と差し替えの説明を確認。
https://www.daiwahouse.co.jp/ir/financialannouncement/pdf/FY2026_2Q_rev.pdf
アナリスト・機関投資家向け決算説明会「質疑応答(要旨)」11月11日実施分・11月12日掲載。回答1~8を中心に確認。要旨であり、説明会の全発言を取得したものではありません。
https://www.daiwahouse.co.jp/ir/financialannouncement/pdf/qa_FY2026_2Q.pdf
「2027年3月期 第1四半期決算短信」2026年8月6日。発表前年間計画の取得原本として使用。
https://www.daiwahouse.co.jp/about/release/house/pdf/release_20260806.pdf
確認時点は2026年11月15日。全資料の全頁精査、全介在訂正、全取得・譲渡会計、半期報告書、市場比較、独立した同業・業界統計の照合は未完了です。資料の実確認範囲を超えて読了・完了とせず、未取得値を0で補完していません。









コメント