1994|2026年12月期 第3四半期累計(2026年1月1日~9月30日)
📌 今回の要点
- 📊 売上高は62.55億円、営業利益は6.75億円。前年の営業赤字から黒字へ転じ、売上の伸び以上に工事の採算が改善しました。
- 🏭 主力PCカーテンウォール事業が利益改善の中心です。価格転嫁と工場稼働率の改善が寄与する一方、建設費上昇による案件延期という逆風も会社は説明しています。
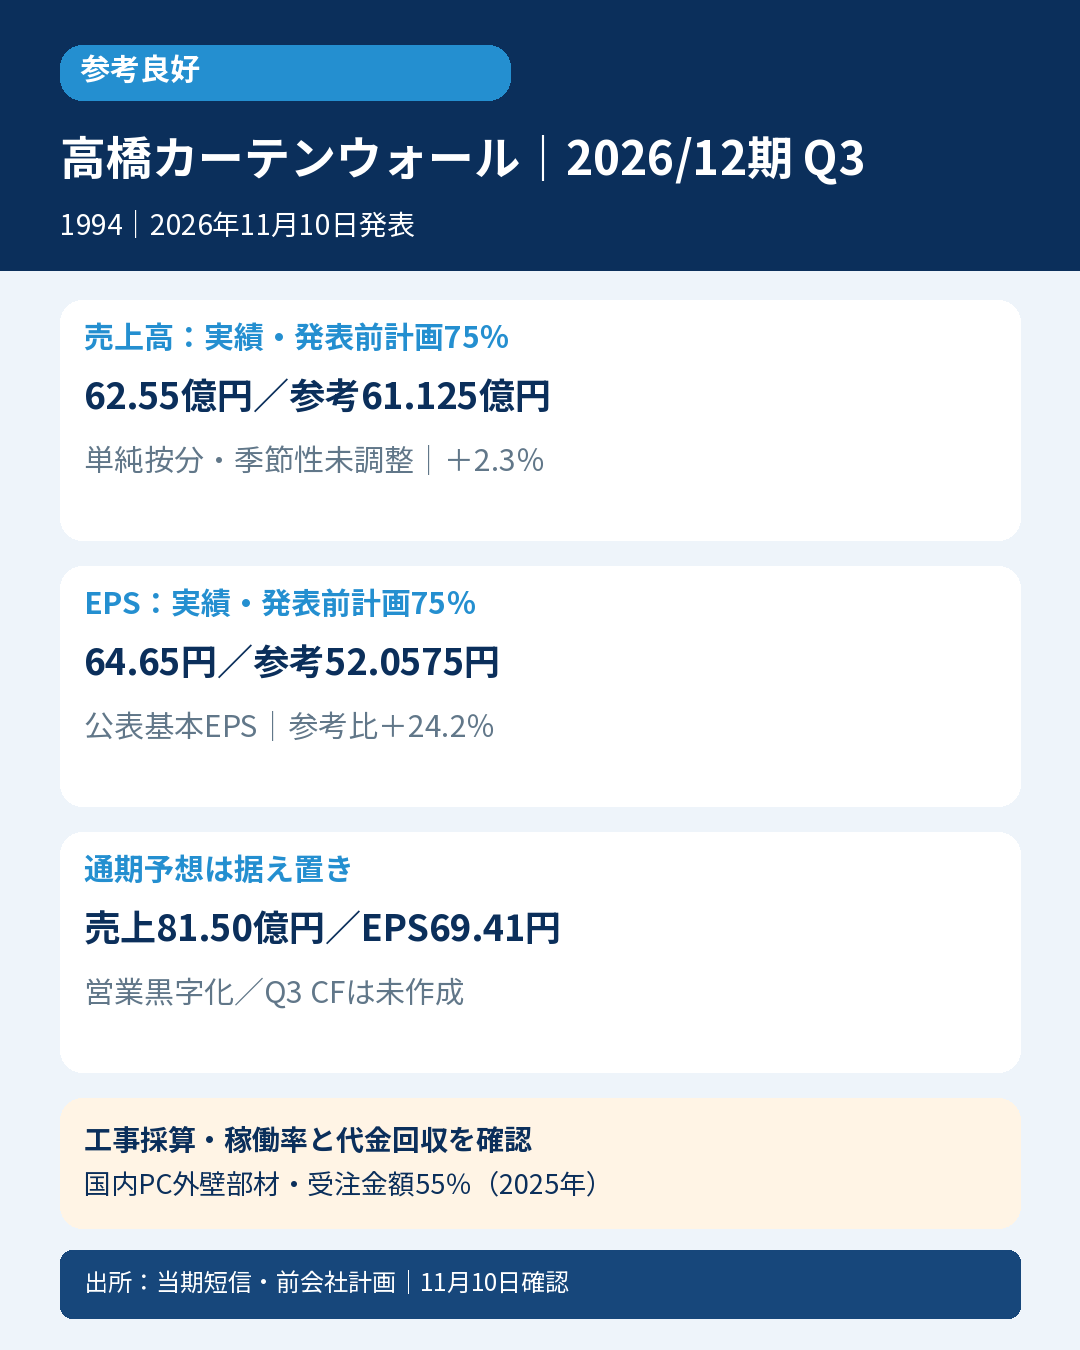
- 🔎 売上高と基本EPSは、発表前の年間会社計画の75%に相当する参考値をともに上回りました。営業利益の通期進捗は92.5%ですが、会社は通期予想を据え置いています。
- 💰 利益の黒字化と資金回収は分けて確認します。第3四半期のCF計算書は未作成で、工事代金の未収残高は増加。通期では回収と採算の両方が注目点です。
- 🏗️ 会社の2025年国内PCカーテンウォール市場資料では、外壁部材の受注金額シェア55%。PCSAマーケティング部会集計の範囲での首位で、建設業全体の順位ではありません。
📝 詳しい分析
📊 増収以上に利益が改善した9か月
売上高は原表で6,254.949百万円(62.55億円)、前年同期の51.79億円から20.8%増えました。営業利益は▲0.35億円から6.75億円へ、親会社株主に帰属する四半期純利益は▲0.14億円から5.12億円へ黒字転換しています。基本EPSは▲1.76円から64.65円となりました。赤字から黒字への変化なので、EPSの前年比増加率を無理に示さず、金額と黒字転換で説明します。
| 項目 | 前年9か月累計 | 今回9か月累計 |
|---|---|---|
| 売上高 | 51.79億円 | 62.55億円 |
| 営業利益 | ▲0.35億円 | 6.75億円 |
| 経常利益 | 0.17億円 | 7.83億円 |
| 親会社株主に帰属する純利益 | ▲0.14億円 | 5.12億円 |
| 公表基本EPS | ▲1.76円 | 64.65円 |
売上総利益は7.12億円から14.66億円へ増加しました。売上総利益率を原表の丸め前数値で計算すると13.7%から23.4%へ改善しています。販管費は7.47億円から7.90億円へ増えていますが、粗利益の増加がそれを上回りました。単に売上が増えたというより、工事原価と稼働率の改善を伴う利益回復と読めます。
🏭 主力の工事採算と、受注が売上になるまでの時間
PCカーテンウォール事業の外部売上高は44.07億円から54.41億円、セグメント損益は▲0.91億円から6.17億円へ改善しました。会社は適正な価格転嫁と工場稼働率の改善を説明しています。全社の営業利益改善の大半がこの事業から生じている点が重要です。アクア事業も外部売上高7.68億円、セグメント利益0.60億円となり、それぞれ前年を上回りました。
会社説明による受注高は75.00億円で前年同期比36.2%増、受注残高は101.33億円で前期末比14.0%増です。受注高の前年比と受注残高の前期末比は比較期間が異なるため、同じ増加率として扱いません。また、受注残高はすでに計上した売上でも、利益保証でもありません。施工・生産の時期、価格条件、原価の変動を通じて、今後の売上と利益になります。
会社は建設費や人手不足によるコスト上昇が、開発案件の延期・見直しにつながっているとも説明しています。一方で学校プールの新設・改修、ホテルのプールなど、アクア事業の需要にも言及しています。この会社の開示から読み取れる範囲では、需要の有無だけでなく、案件の実行時期と採算条件を確認する必要があります。一社の受注増を建設業界全体の好調と一般化はしません。
🔎 通期を据え置いたまま、利益進捗は高水準
通期予想は売上高81.50億円、営業利益7.30億円、経常利益8.30億円、純利益5.50億円、基本EPS69.41円で、7月31日公表予想から変更ありません。7月31日の修正原本と8月7日の中間短信、今回の据置注記を照合しました。7月修正前のEPS43.79円ではなく、発表直前に有効だった69.41円が比較元です。
営業利益の通期予想に対する進捗は92.5%、純利益は93.1%です。ただし、進捗の高さだけで通期上方修正を確実と判断できません。7月31日の修正理由には、下期の資材価格・労務単価の上昇に伴う原価率上昇の見込みも記されています。上期の利益改善には工事損失引当金の戻入が寄与したとの説明もあり、この要因が今後も同様に続くと仮定しません。現在の四半期資料だけで戻入額を独立して定量化していないため、利益の継続性を確認する論点として残します。
年間配当予想は22.00円で据え置きです。中間・期末各11.00円には、それぞれ普通配当10.00円と創業75周年記念配当1.00円が含まれます。記念配当を恒久的な普通配当の増額として説明しないことも大切です。
💰 営業CFを推定せず、未収金と回収を確認する
今回の第3四半期累計CF計算書は、注記により未作成と確認できます。したがって、営業CFをゼロとしたり、純利益から推定して掲載したりしません。貸借対照表では受取手形・完成工事未収入金等が前期末38.89億円から47.53億円へ増加し、現金預金は21.50億円から7.35億円へ減少しました。一方で有価証券が10.99億円計上され、電子記録債権や借入金も減少しています。
現金預金の減少だけを営業活動の資金流出額と呼ぶことはできません。資産の振替、回収時期、借入返済など複数の動きが含まれるためです。会計士の視点では、工事の利益を認識する時期と代金を回収する時期の違いが確認点になります。次の通期決算で、営業CF、工事債権の回収、工事原価率、受注残の消化を併せて確認します。
🏗️ PC外壁部材の市場と採算改善
会社の2025年12月期決算説明資料23頁は、国内PCカーテンウォールの2025年全国マーケットシェアを55%と表示しています。PCSAマーケティング部会の集計で、業者数12社、業界総受注高109億円、当社受注高59億円、外壁部材のみの受注額という範囲です。資料の金額は億円に丸められているため、59÷109から表示55%を再計算して置き換えません。同じ図の他社A15%、B16%より大きく、この特定市場の首位根拠としました。建設・外装材全体のシェアへ広げません。
今回の価格転嫁と稼働率の改善は、受注が生産・工事利益へ転じる時間差を考える材料になります。案件延期や人手不足も残るため、首位シェアだけで将来の採算が保証されるわけではありません。受注残の消化と工事原価率を併せて確認します。
🔎 独立三判定と比較条件
参考良好は該当です。発表前会社期間対応売上・EPSは双方厳密超過、前年同期間は双方以上という新定義を使用。EPSは公表→根拠ある算定→利益代替の補完順で、今回は公表基本EPSを使っています。発表前年間売上計画8,150百万円×75%=6,112.5百万円に対し、実績6,254.949百万円は142.449百万円(1.42億円)、2.3%上回りました。公表年間基本EPS69.41円×75%=52.0575円に対し、実績64.65円は12.5925円、24.2%上回りました。前年同期の売上高5,179.473百万円(51.79億円)、基本EPS▲1.76円も双方以上で、4条件はすべて真です。表示の丸め前値で比較しています。
この75%は9か月/12か月の単純按分で、季節性未調整です。会社公表の第3四半期予算や、市場コンセンサス超過を意味しません。会社が主力事業の売上トレンドに季節性はないと説明していても、工事の計上時期や採算の変動が消えるわけではありません。
厳格判定は発表前・同期間・同一定義の直接市場売上高と基本EPS予想を未取得のため対象外です。次点判定は市場予想の不存在が未確認で、翌年度12か月会社予想も確認資料で確認できず対象外。未取得を不存在や比較済みの非該当に置き換えません。会社予想との比較には公表基本EPSを使い、期末株数や当期実績株数による独自の予想EPS逆算は行っていません。
📚 一次出所
出所:2026年11月10日第3四半期決算短信(本文2頁、原表5頁、CF・セグメント注記7頁)
https://www.release.tdnet.info/inbs/140120261106567322.pdf
出所:2026年7月31日業績予想・配当予想修正
https://t-cw.co.jp/wp/wp-content/uploads/2026/07/765088e86b1c9194d29087ef74a78807.pdf
出所:2026年8月7日中間決算短信
https://t-cw.co.jp/wp/wp-content/uploads/2026/08/ec0114601dd9ba23df06966432c1ce95.pdf
出所:2025年12月期決算説明資料23頁(2026年2月公表)
https://t-cw.co.jp/wp/wp-content/uploads/2026/02/3649444597d44a66248fb50eac59d408.pdf
確認:2026年11月10日。連結・日本基準。金額は原表千円を換算し、表示は億円小数2桁、計算は丸め前数値を使用。9か月累計を単独第3四半期と混同しません。









コメント