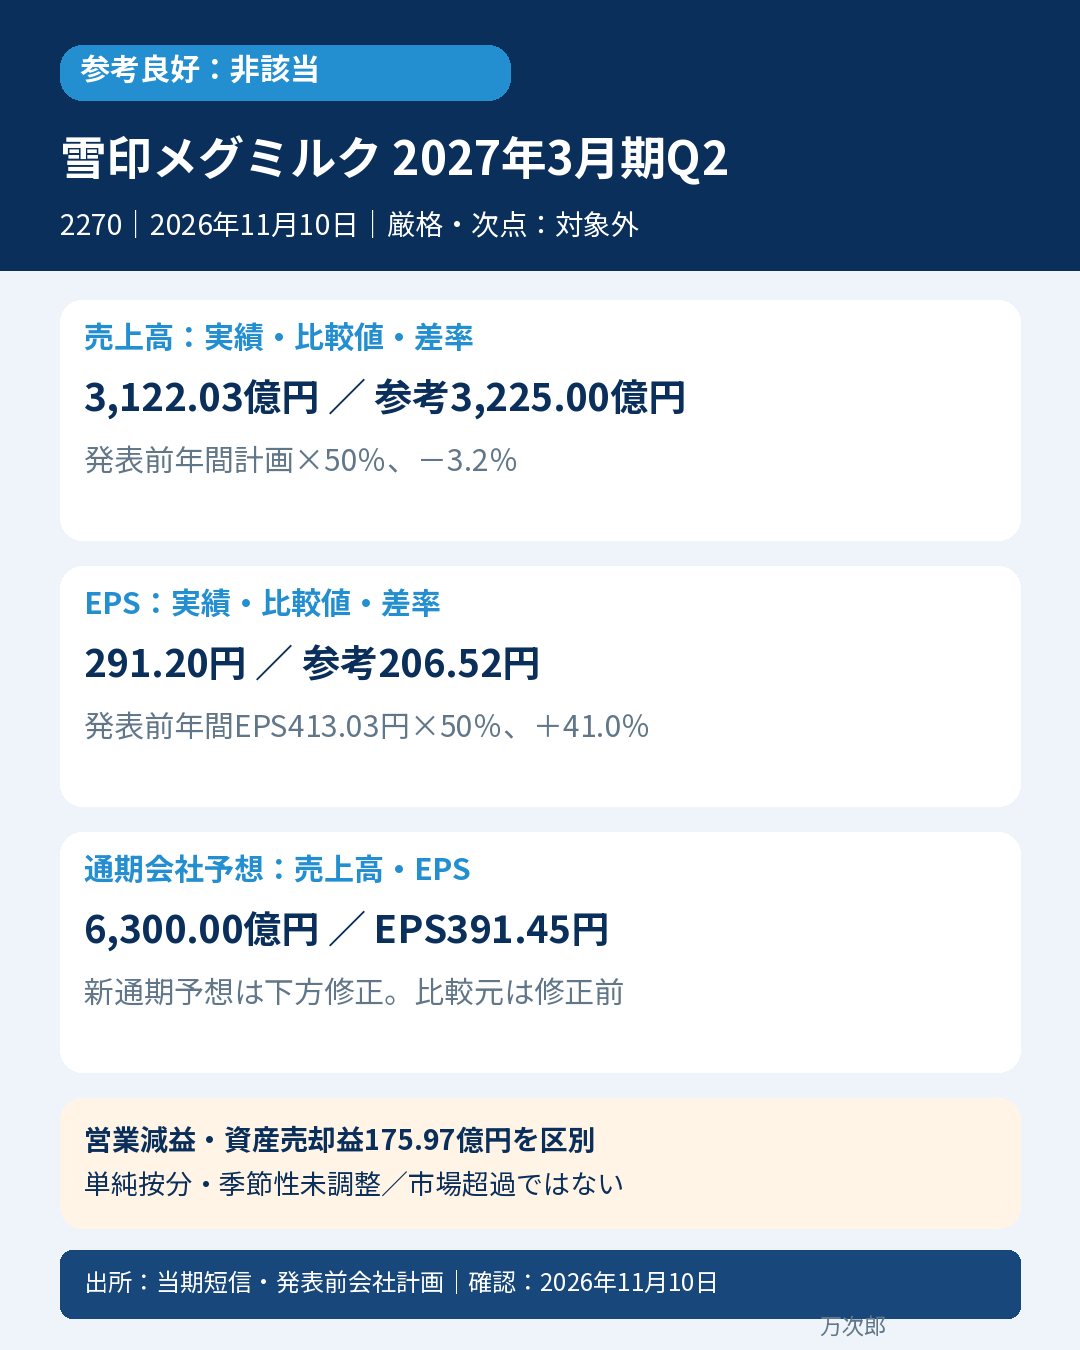
雪印メグミルク(2270)2027年3月期第2四半期累計(2026年4月1日~9月30日)
📌 今回の要点
-
📊 「さけるチーズ」などを展開。売上高は3,122.03億円、前年比1.0%増。営業利益は80.37億円、12.4%減となり、増収が営業増益につながっていません。
-
🏢 純利益174.97億円の55.0%増には、本社移転に伴う固定資産売却益175.97億円を含みます。毎期の利益としてそのまま延長できない部分です。
-
💰 営業CFは▲21.16億円。税金支払や在庫増加の影響があり、資産売却代金213.07億円は投資CFへ計上されています。
-
📉 通期営業利益予想を210.00億円から180.00億円へ下方修正。値上げ後の販売物量とコスト回収が次の確認点です。
📝 詳しい分析
📊 増収の中身と営業利益の減少
中間期の売上高は前年3,092.29億円から3,122.03億円へ増えました。一方、営業利益は91.72億円から80.37億円へ減少し、売上高営業利益率は約3.0%から約2.6%へ低下しています。会社は、9月の価格改定に先行して原材料費やオペレーションコストが上昇したことに加え、販売物量の減少を理由として挙げています。金額の増収だけで需要や数量が強いと読むことはできません。
| 項目 | 前年中間期 | 今回中間期 |
|---|---|---|
| 売上高 | 3,092.29億円 | 3,122.03億円 |
| 営業利益 | 91.72億円 | 80.37億円 |
| 経常利益 | 105.92億円 | 87.53億円 |
| 親会社株主に帰属する純利益 | 112.85億円 | 174.97億円 |
| 公表基本EPS | 176.19円 | 291.20円 |
| 営業CF | 80.81億円 | ▲21.16億円 |
乳製品は売上高1,309.87億円、営業利益39.21億円。チーズ、とりわけ「さけるチーズ」の販売拡大が売上を支えましたが、コスト上昇等で営業利益は2.5%減りました。飲料・デザート類は売上高1,342.48億円、営業利益11.12億円で、営業利益は55.4%減少。天候不順による物量減少や固定経費の増加も重なっています。飼料・種苗は売上高272.37億円、営業利益10.63億円で、価格改定による増収等が増益に寄与しました。全社の平均だけでは、この利益の濃淡が見えにくくなります。
🏢 純利益を押し上げた資産売却を分ける
純利益174.97億円、基本EPS291.20円はともに前年を大きく上回りました。ただし、経常利益は減少しています。損益計算書には固定資産売却益175.97億円が計上されており、本社移転に伴う売却が純利益を押し上げました。前年にも投資有価証券売却益85.32億円があるため、前年比較では両年の特別損益を確認する必要があります。
会計士の視点では、純利益やEPSの伸びと、商品を販売して得る営業利益の動きを並べることが重要です。売却益の税効果まで単純に差し引いて「実力純利益」を算出することはせず、確認できる営業利益・経常利益と特別損益の内訳を分けて評価します。自己株式取得により期中平均普通株式数も減っており、EPSの増加率を純利益の増加率と同一視しません。
💰 営業CFの赤字と投資CFの黒字
営業CFは前年80.81億円から▲21.16億円へ変化しました。税金等調整前利益251.29億円を出発点に、固定資産除売却損益の調整▲164.75億円、棚卸資産増加▲47.05億円、売上債権増加▲20.38億円などを反映し、法人税等の支払119.55億円も資金を減らしています。税金支払の時期や運転資金の増減を確認せず、純利益の伸びだけで資金創出力の改善を判断できません。
投資CFは57.51億円のプラスですが、有形・無形固定資産売却収入213.07億円を含みます。同資産取得支出153.91億円もあり、売却収入を営業活動の入金として説明しないことが大切です。財務CFは▲103.06億円、現金同等物の中間期末残高は74.68億円でした。営業CFの弱さを一時的な税金支払と継続的な在庫・回収負担に分け、次の決算で確認したいところです。
📉 下方修正後の通期計画と次の確認点
同時に公表した通期予想は、売上高6,450.00億円から6,300.00億円、営業利益210.00億円から180.00億円、経常利益218.00億円から188.00億円、純利益245.00億円から232.00億円、基本EPS413.03円から391.45円へ修正されました。年間配当予想100.00円は据え置きです。売上高の修正率▲2.3%に対し営業利益は▲14.3%で、売上の減少が利益に大きく響く計画です。
会社はコスト上昇の継続と国内市場環境の悪化による販売物量の計画未達を説明しています。次の第3四半期では、9月以降の価格改定がどこまでコストを回収できたか、飲料・デザート類の利益、販売物量、在庫と税支払後の営業CFを確認します。この会社の開示から読み取れる範囲では価格と数量の両面が論点であり、乳業各社全体の状況を一社だけで断定しません。
🌏 業界の現状:値上げと販売物量を分けて読む
2026年9月30日公表の統合報告書では、全国家庭用・全国全業態の2025年度推計販売金額で、バター51.9%、油脂52.9%、チーズ26.6%がそれぞれ1位と示されています。出典はインテージSRI+です。家庭用の特定商品での順位であり、業務用を含む乳業全体の首位という意味ではありません。
その会社でも、今回の増収には価格改定の効果がある一方、販売物量減少と先行するコスト上昇が利益を圧迫しました。この開示から読み取れる範囲では、食品の売上金額を見る際に値上げと数量を分解すること、価格改定後も需要を維持できるかが確認点になります。他社にも同じ利益変化が起きていると一般化せず、商品構成や価格改定の時期の差を確認する必要があります。
🔎 判定と比較条件
参考良好は非該当です。発表前年間売上計画6,450.00億円の50%は3,225.00億円で、実績3,122.03億円は102.97億円、3.2%下回りました。発表前の公表基本EPS413.03円の50%は206.515円で、実績291.20円は84.685円、41.0%上回りました。前年売上3,092.29億円・基本EPS176.19円は双方以上ですが、会社計画按分値との売上条件を満たしません。4条件は[売上対計画=false、EPS対計画=true、売上対前年=true、EPS対前年=true]です。
年間の売上・利益計画は5月14日公表。5月原本の基本EPS414.53円・中間EPS290.03円と、8月7日資料の413.03円・289.65円を区別し、発表直前値には後者を使いました。当期修正表の旧EPSも413.03円と一致します。今回の新予想391.45円へ比較元を差し替えていません。
厳格判定は、発表前・同期間の直接市場売上高と基本EPS予想を未取得のため対象外です。次点判定も市場予想の不存在未確認、翌年度12か月会社予想を確認資料で確認できず対象外。直接公表された中間計画323,000百万円・289.65円に対して、実績は売上未達・EPS超過と独立して記録しています。未取得を不存在や非該当に置き換えません。参考の50%は単純按分・季節性未調整で、会社公表の中間予算や市場コンセンサス超過を意味しません。
📚 一次出所
出所:2026年11月10日中間決算短信 https://www.release.tdnet.info/inbs/140120261110570309.pdf
出所:同日補足説明資料 https://www.release.tdnet.info/inbs/140120261110570315.pdf
出所:会社決算資料一覧(8月7日第1四半期短信・5月14日本決算短信) https://www.meg-snow.com/ir/event/financialresults/
出所:雪印メグミルクレポート2026、6頁「現在のビジネスとプレゼンス」 https://www.meg-snow.com/files_publish/page/15/1-7.pdf
確認:2026年11月10日。金額は原資料の百万円表示を億円へ換算。中間期は6か月累計です。









コメント