日清オイリオグループ(2602)|2027年3月期 中間(2026年4月1日~9月30日)
📌 今回の要点
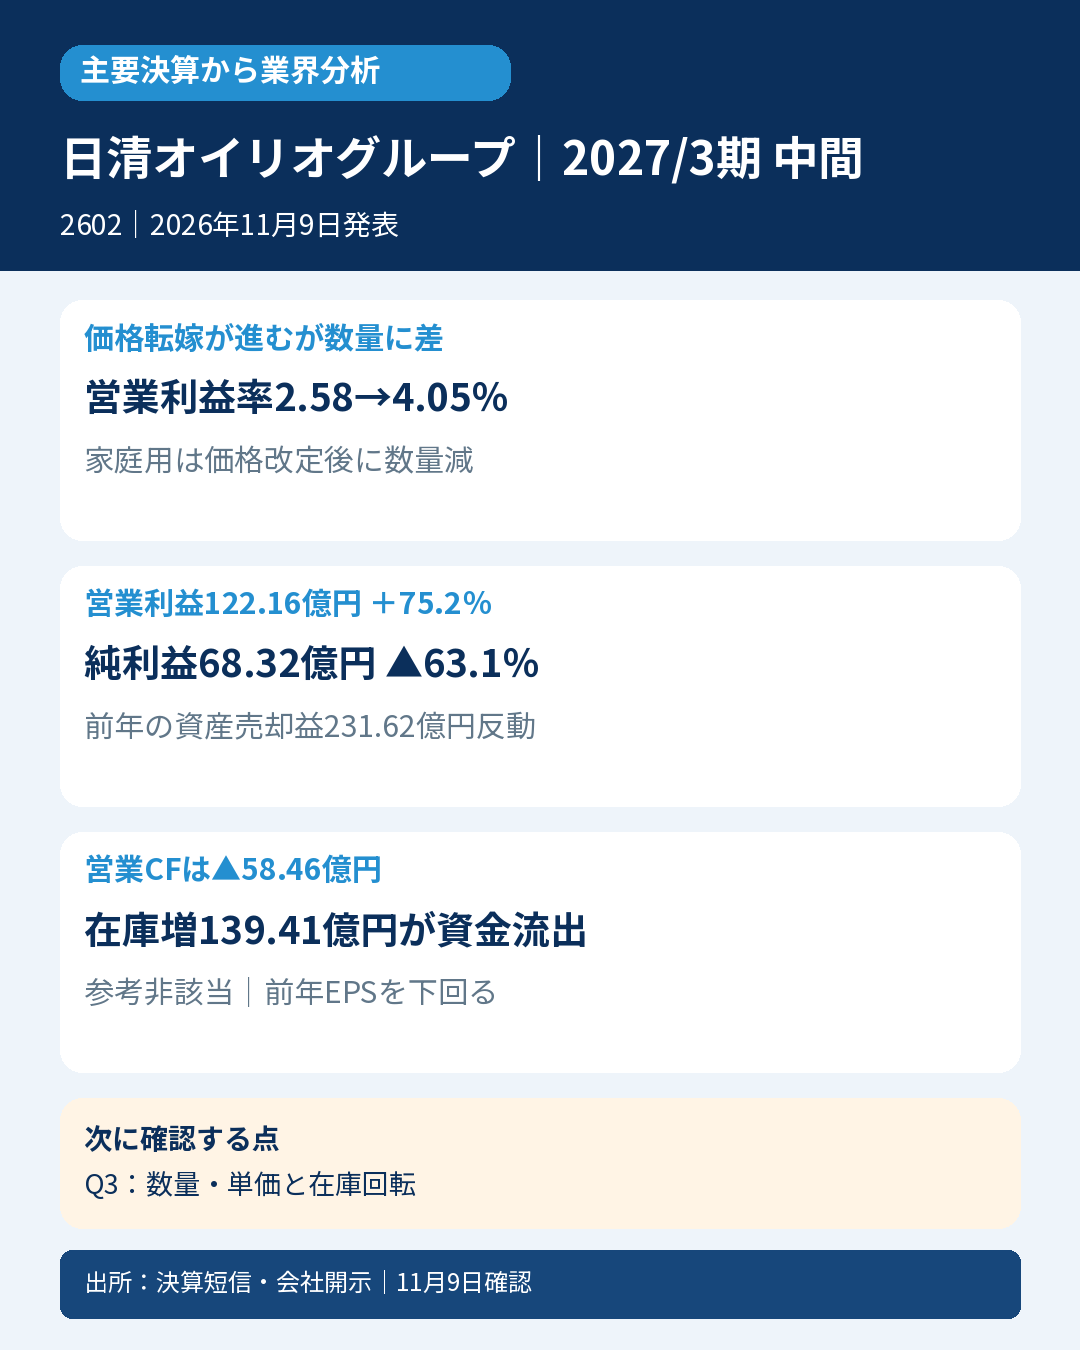
- 📊 営業利益は122.16億円、75.2%増。値上げや原価低下が寄与し、営業利益率も改善しました。
- 🛒 家庭用は価格改定後に販売数量が減少。増収をそのまま需要増とは読みません。
- ⚠️ 純利益は63.1%減ですが、前年の固定資産売却益231.62億円の反動が大きく、本業とは分けます。
- 💰 営業CFは▲58.46億円。在庫増139.41億円と売上債権増45.01億円などが現金を圧迫しました。
- 🔎 次回Q3では数量と単価、在庫回転を確認。食用油各社へ同じ改善を一般化しません。
📝 詳しい分析
🛒 食用油業界の現在地
家庭用・業務用の食用油を展開する日清オイリオ。会社公式資料で食用油の国内販売量シェア首位を確認した対象です。今回の論点は価格転嫁が進む一方で、家庭用の数量は弱いこと。売上・営業利益の増加だけで、消費者需要の全面回復とはいえません。
📊 営業増益と純利益減少
連結売上3018.89億円(11.8%増)、営業利益122.16億円(75.2%増)、経常利益100.97億円(69.1%増)。営業利益率は前年約2.58%→4.05%へ改善しました。一方、親会社帰属利益68.32億円(63.1%減)、基本EPSは分割調整後192.88円→74.67円。前年に固定資産売却益231.62億円を計上していた反動が大きく、純利益減少をそのまま油脂事業の悪化と読むことも適切ではありません。
| 指標 | 前年中間期 | 当中間期 |
|---|---|---|
| 売上高(億円) | 2699.21 | 3018.89 |
| 営業利益(億円) | 69.72 | 122.16 |
| 営業利益率(計算値) | 2.58% | 4.05% |
| 分割調整済み基本EPS(円) | 192.88 | 74.67 |
| 営業CF(億円) | ▲25.32 | ▲58.46 |
🌏 国内外・数量と単価
グローバル油脂・加工油脂は売上810.36億円(23.6%増)、営業利益41.05億円(183.6%増)。マレーシアISFの数量・単価上昇、為替に加え、パーム油取引の時価評価も利益に影響しました。油脂・油糧および加工食品・素材は売上2069.46億円、営業利益73.31億円。そのうち油脂・油糧は営業57.94億円。業務用・加工用はベーシック製品の数量増と値上げ、家庭用はクッキングオイルの数量減がありながら単価上昇で増収です。オリーブオイル原価低下も増益に寄与し、数量・値上げ・評価損益を分けて確認します。
💰 在庫・債権と営業CF
営業CFは▲25.32億円→▲58.46億円。棚卸資産増139.41億円、売上債権増45.01億円、法人税等支払58.73億円が流出し、仕入債務増48.28億円が一部を補いました。営業利益122.16億円が増えても、販売・仕入れ・回収の時期によって現金化は遅れます。CFの在庫増139.41億円と貸借対照表の在庫残高増129.43億円は為替等を含む集計の差があるため、混用しません。
📋 通期計画と会計士の解釈
5月12日公表の通期売上5900億円、営業利益190億円、基本EPS131.19円は据置です。上期営業利益の通期進捗は約64.3%ですが、直接の下期予算超過や上方修正確実とはいえません。価格改定後の数量と原料コスト、時価評価の反転、在庫資金を併せて見る必要があります。
🔎 次の確認点
次回Q3では家庭用・業務用の数量と単価の組合せ、在庫回転と営業CFを確認します。J-オイルミルズ等と比較する際も、海外加工油脂の比重や前年売却益をそろえる必要があります。日清オイリオの増益を国内食品全体の値上げ成功と一般化しません。
⚖️ 判定・比較条件
参考良好は非該当。発表前通期5900億円・基本EPS131.19円の単純50%は2950億円・65.595円。実績3018.89億円・74.67円は双方超過、前年売上2699.21億円以上も満たしますが、前年基本EPS192.88円を下回るため4条件は[true,true,true,false]です。2026年4月1日の1対3分割を原資料が調整済みのEPSで比較。年間按分は季節性未調整で、直接中間計画・市場予想ではありません。厳格は発表前直接市場予想未取得、次点は翌年度12か月予想が確認資料に未掲載等で対象外。未取得を不存在と断定しません。
📚 一次出所
2026年11月9日発表。一次資料確認:同日12時台(日本時間)。
- https://www.release.tdnet.info/inbs/140120261106568006.pdf
- https://www.release.tdnet.info/inbs/140120261106568066.pdf
- https://www.nisshin-oillio.com/inv/management/business-model.html
- https://www.nisshin-oillio.com/at_a_glance/
- https://www2.jpx.co.jp/disc/26020/081220260806513450_tse-qcedjpsm-26020-20260807326020-ixbrl.htm









コメント