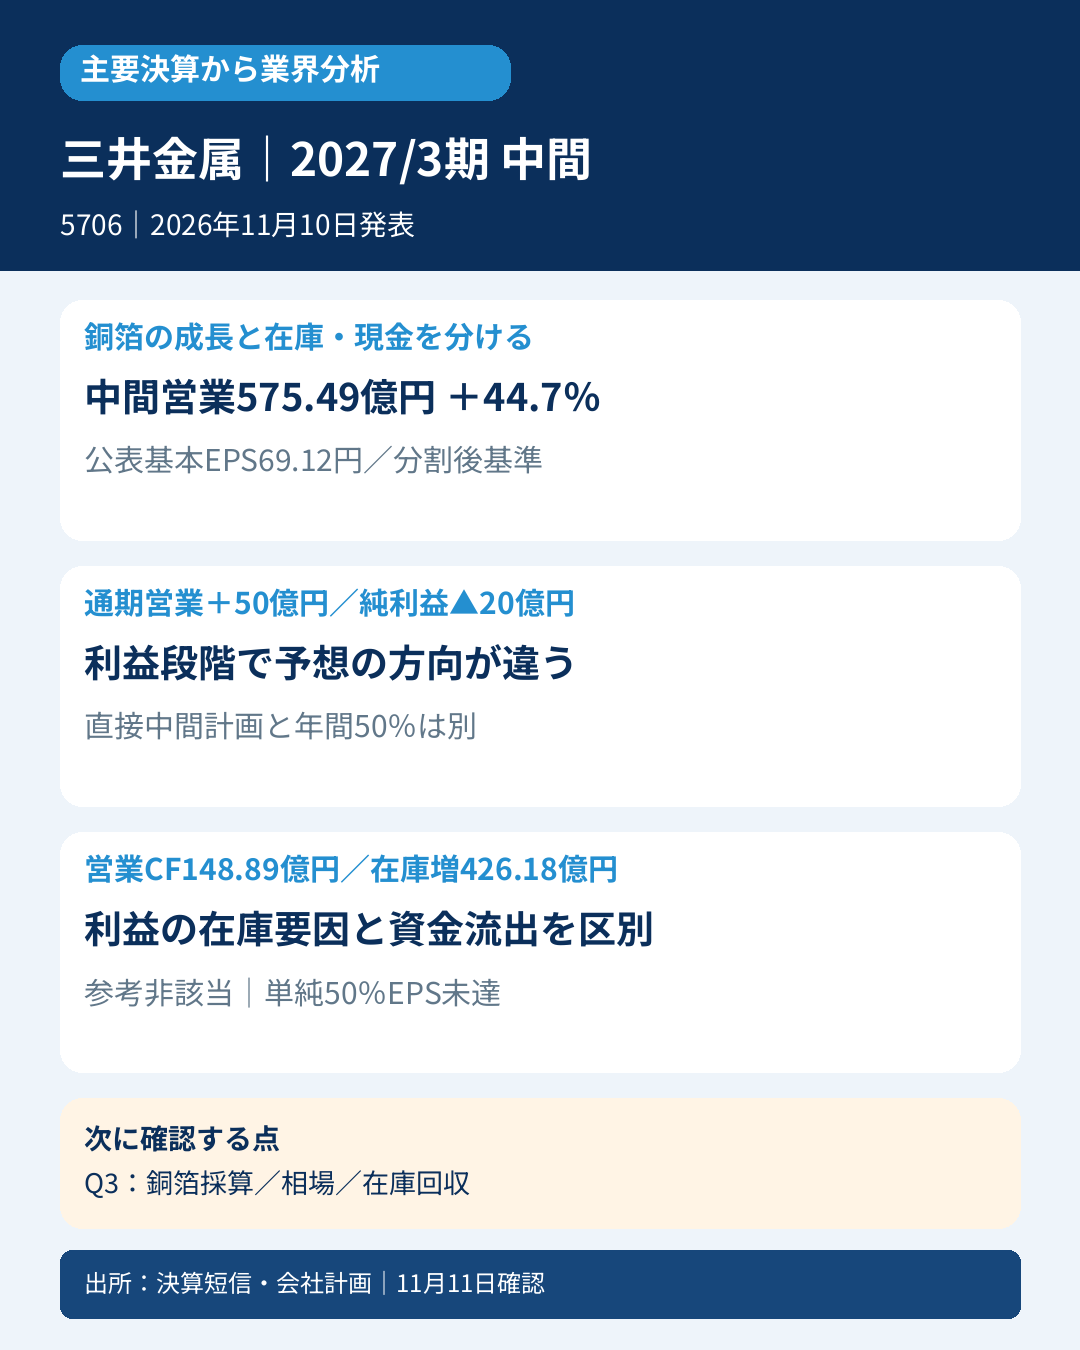
5706|2027年3月期 中間期(2026年4~9月)
📌 今回の要点
- 📊 売上4,310.64億円、営業利益575.49億円は増収増益。銅箔の販売増と価格改定に加え、金属相場・在庫要因も利益を押し上げています。
- 🏭 機能材料の経常利益は451.45億円へ増加。金属は定期修繕の影響もあり、売上の伸びほど利益は増えていません。
- 🧮 親会社利益は395.46億円で前年の約2倍。ただし前年の大きな売却損失引当と、当期の退職給付制度終了損を分けて読む必要があります。
- 💰 営業CFは148.89億円へ減少。棚卸資産の増加が426.18億円の資金を使っており、増益と資金回収の動きが異なります。
- 📈 通期営業利益予想は940億円から990億円へ増額する一方、純利益は800億円から780億円へ減額。利益段階ごとの方向差を確認します。
- 🔎 直接中間計画は上回りましたが、年間計画50%の参考比較ではEPSが未達です。10月の1対10分割を二重に調整せず、次回は銅箔の採算と在庫・CFを確認します。
📝 詳しい分析
📊 銅箔の販売増だけでなく、利益を動かした相場も見る
キャリア付極薄銅箔、プリント配線板用電解銅箔、排ガス浄化触媒などを手掛ける三井金属。今回の結論は、半導体関連の販売増と価格改定の効果が見える一方、非鉄金属相場と在庫、運転資金によって利益と現金の動きが違うことです。
| 日本基準・連結、4~9月 | 前年 | 当年 | 比較 |
|---|---|---|---|
| 売上高(百万円) | 364,312 | 431,064 | +18.3% |
| 売上総利益(百万円) | 79,848 | 99,658 | 原表の実額 |
| 営業利益(百万円) | 39,767 | 57,549 | +44.7% |
| 経常利益(百万円) | 39,141 | 60,936 | +55.7% |
| 親会社株主帰属利益(百万円) | 19,049 | 39,546 | +107.6% |
| 公表基本EPS(円、分割後基準) | 33.31 | 69.12 | 原表の公表値 |
| 営業CF(百万円) | 31,956 | 14,889 | 収入は減少 |
営業利益率の計算値は10.92%から13.35%へ改善しました。会社は、銅箔の主要製品販売量の増加、円安、非鉄金属相場の変動に伴う在庫要因の好転などを説明しています。販売数量とマージンの改善に加え、相場による売上単価や在庫損益も動くため、売上18.3%増をすべて需要量の成長率とは読みません。
🏭 機能材料と金属では、利益の伸び方が違う
| セグメント、4~9月(百万円) | 前年売上 | 当年売上 | 前年セグメント利益 | 当年セグメント利益 |
|---|---|---|---|---|
| 機能材料 | 150,518 | 211,805 | 26,456 | 45,145 |
| 金属 | 161,212 | 211,547 | 18,438 | 18,842 |
| その他の事業 | 112,047 | 80,121 | ▲766 | 1,184 |
売上はセグメント間取引を含み、利益は営業利益ではなく経常利益と調整する指標です。当年の利益合計65,173百万円に調整額▲4,236百万円を加えた連結経常利益は60,936百万円となります。百万円未満切捨てのため表示値の単純計算には端数差が生じます。
機能材料は銅箔の販売量増加に加え、販売価格の改定によるマージン改善、インジウム価格の在庫要因の好転などが寄与し、経常利益が70.6%増えました。半導体向け材料と、インド向け需要が堅調な二輪触媒は異なる需要要因です。すべての素材用途が同時に好調になったと一般化しません。
金属は売上31.2%増に対して経常利益2.2%増。非鉄相場による売上増、亜鉛製錬の大規模定期修繕、在庫要因、持分法利益などが重なっています。数量の増減を相場上昇による売上増と分けて見る必要があります。
その他の事業の減収には、前年度中に自動車部品の子会社株式を譲渡した影響があります。前年表示には旧自動車部品の売上512億円・経常損失8億円を含むと会社は説明しています。前年も新しい区分へ組み替えていますが、連結対象の事業が同じままではありません。売上減少を既存事業の需要減だけで説明しません。
🧮 最終利益の倍増と、一時損益の比較
経常利益の増加には、本業の営業増益に加え、持分法による投資利益が1,397百万円から5,215百万円へ増えたことも寄与しています。持分法利益を当社単独の販売収入や、その期に受け取った配当と同一視しません。
特別損失は前年20,256百万円から当期7,762百万円へ減っています。前年には関係会社株式売却損失引当金繰入額18,839百万円があり、当期は同項目がありません。一方、当期は退職給付制度終了損6,408百万円を計上しました。会社は、10月1日の制度改定に伴い確定給付企業年金等の一部を確定拠出年金へ移す影響と説明しています。
当期の投資有価証券売却益1,037百万円、関係会社株式売却益1,382百万円も別の一時損益です。前年の引当損失がなくなったことと当期の新しい費用を分け、すべてを本業の恒常的な利益成長とはしません。税前損益の特定項目をそのまま親会社利益から差し引き、「本来の利益」や調整後EPSを独自に作ることも避けます。
💰 増益でも、在庫に資金が滞留している
営業CFは31,956百万円から14,889百万円へ減少しました。税前利益55,699百万円や減価償却14,025百万円、仕入債務増加13,139百万円などが資金に寄与する一方、棚卸資産増加▲42,618百万円、債権・契約資産増加▲9,949百万円、法人税等支払▲16,558百万円などが資金を使っています。税還付213百万円は支払とは別の行です。
棚卸資産は、貸借対照表の製品・仕掛品・原材料等を合計すると212,884百万円から254,106百万円へ増えています。残高差41,222百万円とCF計算書の変動42,618百万円は別の表示で、換算・調整等の範囲を確認せず一致するよう修正しません。相場上昇や需要増に伴う在庫金額増と、売れ残りの数量増は同じ意味ではないため、金額だけで過剰在庫とも断定できません。
退職給付関連では、CF上の資産減少10,182百万円と負債減少▲5,477百万円の差が4,705百万円あります。損益の制度終了損6,408百万円とも定義が異なります。資産減少全額を年金信託からの現金返還と呼んだり、制度終了損をCFへもう一度機械的に加算したりしません。
投資CFは▲14,399百万円。有形固定資産取得▲18,551百万円、投資有価証券売却収入4,860百万円等を含み、営業CFとの単純合計は490百万円です。これは資産売却を含む単純合計で、恒常的な事業のFCFと同一とはしません。証券の売却収入4,860百万円と損益計上された売却益1,037百万円も別です。
財務CFは3,358百万円で、短期借入金純増4,841百万円、CP増加13,000百万円、長期借入返済▲5,743百万円、配当支払▲8,295百万円等があります。期末現金61,450百万円への増加を、本業が生んだ資金だけで説明しません。
📈 営業利益の上方修正と、純利益の下方修正
| 通期会社予想(百万円、EPSは円) | 発表前8月7日 | 今回 | 修正 |
|---|---|---|---|
| 売上高 | 850,000 | 875,000 | +25,000 |
| 営業利益 | 94,000 | 99,000 | +5,000 |
| 経常利益 | 100,000 | 104,000 | +4,000 |
| 親会社株主帰属利益 | 80,000 | 78,000 | ▲2,000 |
| 公表基本EPS(分割後基準) | 139.83 | 136.34 | ▲3.49 |
会社は中間実績と事業環境を踏まえて計画を見直しています。機能材料の経常利益予想は780億円から850億円へ増額、金属は265億円から245億円へ減額です。全社売上や営業利益が増額でも、事業別・利益段階別で方向はそろいません。制度変更費用が確認できても、純利益予想の20億円減額全額を特定費用へ機械的に割り当てません。
今回の通期営業利益990億円は、直前予想940億円には上方修正ですが、前年年間比では会社表示で24.4%減の予想です。中間実績の増益、直前予想からの増額、前年年間比の減益予想は、比較相手・期間が異なるため併存します。
🔎 株式分割と配当、次の確認点
10月1日の1対10分割について、当期短信の中間EPS69.12円と前年33.31円はすでに遡及調整されています。発表前8月7日短信でも通期EPS139.83円は分割後を反映済みで、さらに10で割りません。一方、同じ発表前原本の直接中間計画EPS611.77円は分割前表示なので、当期実績と比べる際は1/10の61.177円へそろえます。同じPDF内でも欄ごとの基準を確認することが必要です。
配当も中間140円は分割前、期末予想18円は分割後です。140+18=158円という合算はできません。会社注記の分割前換算では期末180円・年間320円で、直前の年間280円から40円増額。全額を分割後基準へそろえるなら中間14円・期末18円の合計32円です。
次回Q3では、銅箔の販売数量・価格改定後のマージンが続くか、金属相場による在庫効果と切り分けて確認します。併せて、増えた棚卸資産と債権が営業CFとして回収されるか、設備投資と借入・CPを含む資金負担を追います。1社の半導体関連材料の伸長を、非鉄・素材業界全体の一様な需要回復へ広げません。
⚖️ 判定・比較条件
発表前8月7日の直接中間計画は売上420,000百万円、営業45,000百万円、親会社利益35,000百万円です。当期実績はそれぞれ11,064百万円、12,549百万円、4,546百万円上回りました。基本EPSは分割基準をそろえた計画61.177円に対して実績69.12円が7.943円上回っています。これは次の年間50%比較とは別の、会社が公表した中間計画との比較です。
参考良好は非該当です。発表前の年間売上850,000百万円・公表基本EPS139.83円の単純50%は425,000百万円・69.915円。実績431,064百万円・69.12円は、売上が6,064百万円上回る一方、EPSが0.795円下回りました。前年売上364,312百万円・基本EPS33.31円以上は双方充足し、4条件は[true,false,true,true]です。
直接中間計画を超えても、年間50%の参考条件が成立するとは限りません。会社の季節配分や利益の計画構成が違うためです。単純按分は季節性未調整で、会社中間予算でも市場予想でもありません。当日新予想875,000百万円・136.34円へ発表前比較元を差し替えません。
厳格は発表前・同期間・同一定義の直接市場売上・基本EPS予想が未取得で対象外。次点も市場予想の不存在確認や必要な翌年度12か月会社予想の組合せを確認できておらず対象外です。未取得を不存在と断定せず、参考の非該当と他判定の対象外を区別します。
📚 一次出所
三井金属株式会社(5706)、2027年3月期中間決算、2026年11月10日発表。確認:2026年11月11日13時台。
・当期決算短信:https://www.release.tdnet.info/inbs/140120261106567263.pdf
・発表前8月7日Q1短信:https://www2.jpx.co.jp/disc/57060/140120260805509237.pdf
・対象資格(日経225公式構成銘柄):https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
日本基準・連結、短信は百万円未満切捨て。中間累計、セグメント経常利益、株式分割前後、損益と資金の定義を区別しています。本稿は上記短信原本に基づき、決算説明資料や質疑の全文を読了したとはしていません。









コメント