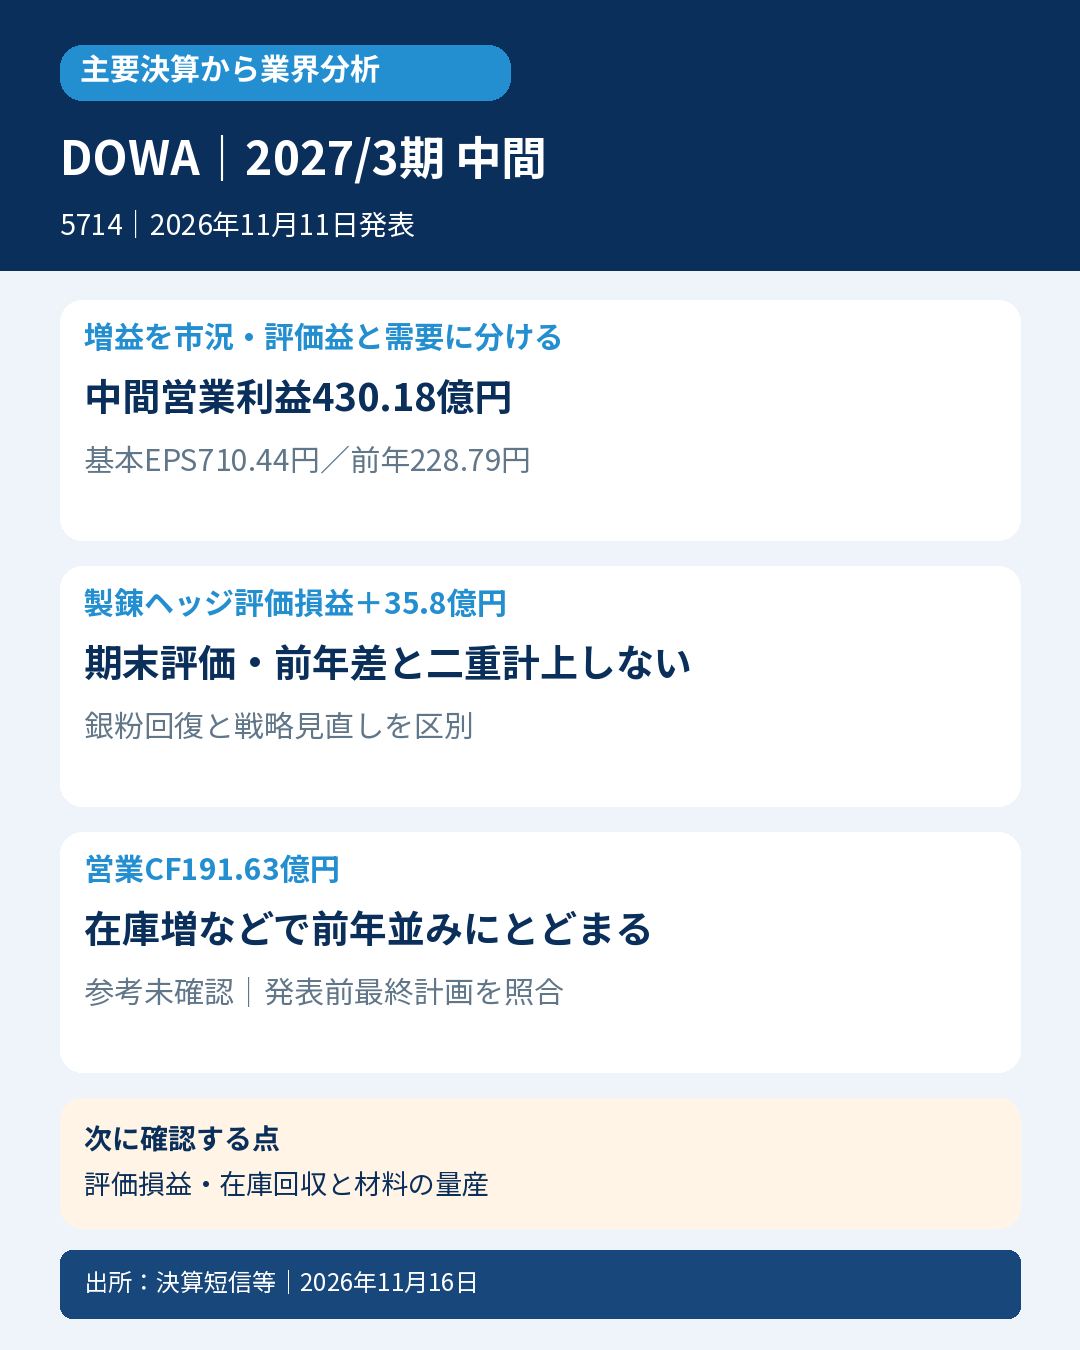
廃棄物からの金属回収や、太陽光パネル向け銀粉、燃料電池向け材料を手掛けるDOWA。2027年3月期中間決算は大幅増益ですが、金属価格やヘッジ評価の改善と、製品・サービス需要の回復を分けて見る必要があります。
📌 今回の要点
- 📊 売上高4950.92億円、営業利益430.18億円、経常利益577.71億円。金属価格・為替、在庫評価、鉱山収入が利益を押し上げています。
- ⚖️ 製錬部門の上期ヘッジ評価損益はプラス35.8億円。9月末評価額プラス18.3億円や前年からの改善67.7億円とは別の金額で、三つを加算しません。
- 🏭 銀粉や燃料電池材料に需要の改善がある一方、近赤外LEDの数量や亜鉛生産は減少。全製品が数量成長した決算ではありません。
- 💰 営業CFは191.63億円で前年193.17億円並み。棚卸資産の増加297.19億円などがあり、増益幅と現金創出の差を確認する必要があります。
- 📈 通期予想を上方修正しましたが、会社の分析では上期の上振れが中心です。下期にも同じ増益速度が続くとは置きません。
- 🔎 次の決算では、ヘッジ評価の反転・在庫と資金回収、AI関連材料の量産拡大が実際の利益に結び付くかを確認します。
📝 詳しい分析
📊 利益の伸びと会社計画超過を、それぞれの比較元で読む
日本基準連結の2026年4~9月累計です。前年同期も4~9月で比較します。売上高の増加を、そのまま販売数量の増加とは読みません。金属価格を反映する製品では、単価だけでも売上金額が大きく動きます。
| 指標 | 当期中間 | 前年中間 | 確認点 |
|---|---|---|---|
| 売上高 | 4950.92億円 | 3171.88億円 | 56.1%増 |
| 営業利益 | 430.18億円 | 117.50億円 | 266.1%増 |
| 経常利益 | 577.71億円 | 156.12億円 | 270.0%増 |
| 親会社株主帰属利益 | 420.23億円 | 136.25億円 | 208.4%増 |
| 基本EPS | 710.44円 | 228.79円 | 希薄化後は潜在株式なしで非掲載 |
営業外には持分法投資利益120.10億円、受取ロイヤリティー20.80億円などがあります。持分法投資利益は前年28.21億円から増加しましたが、連結の営業利益とは別の利益段階です。会社の要因分析でいう鉱山関連収入には持分法損益・ロイヤリティーなどが含まれるため、これを持分法投資利益の数値と同一視しません。
法人税等141.03億円と法人税等支払116.08億円も別です。中間純利益431.58億円のうち、非支配株主帰属利益11.34億円を除いた親会社帰属利益が420.23億円となっています。表示値は百万円未満切捨てであり、端数を独自補正しません。
⚖️ 在庫評価とヘッジ損益の反動を、恒常成長へ置き換えない
補足資料8頁の会社分析では、経常利益の前年差は億円表示で421億円。その構成に、施策効果・販売増減等プラス50億円、製錬の金属価格差プラス136億円、為替差プラス36億円、在庫評価損益の改善プラス114億円、鉱山関連収入の増加プラス116億円などがあります。項目には階層があるため、上位項目と内訳を二重に足しません。これらは会社定義の要因分析であり、全社の恒常利益を算定したものではありません。
製錬部門の在庫評価改善は106億円で、会社表示の内訳は低価法38億円、ヘッジ取引67億円です。全社の114億円と製錬の106億円を混ぜず、切捨て表示の内訳合計を精密値に補完しません。
ヘッジ会計を適用できない一部取引は、四半期末の時価評価差額を損益計上し、翌四半期初に同額を戻すサイクルです。補足資料10頁の製錬部門では、6月末の評価額がプラス26.0億円、7~9月はその戻入マイナス26.0億円と9月末評価プラス18.3億円により、単独四半期はマイナス7.7億円です。
上期累計はプラス35.8億円、前年同期はマイナス31.9億円、前年差はプラス67.7億円です。9月末評価額18.3億円を35.8億円へ上乗せしたり、前年差67.7億円を当期利益へ再加算したりしません。また、当期の金属平均価格が前年より高いことと、銀が前期末から軟調であることは、比較時点が違うため両立します。
鉱山利益にも期間差があります。会社はティサパ鉱山とロス・ガトス鉱山の1~12月決算を1四半期遅れで反映すると説明しています。DOWAの4~9月という連結期間と、鉱山の実際の取込み期間を同じものとして需要・価格と結び付けないことが必要です。
🏭 セグメントの売上範囲と利益段階をそろえる
| 部門 | 外部顧客売上 | 内部込み売上 | 営業利益 | セグメント経常利益 |
|---|---|---|---|---|
| 環境・リサイクル | 605.07億円 | 1267.28億円 | 86.12億円 | 83.22億円 |
| 製錬 | 2291.09億円 | 2406.72億円 | 257.69億円 | 394.30億円 |
| 電子材料 | 914.32億円 | 963.03億円 | 27.64億円 | 42.23億円 |
| 金属加工 | 950.42億円 | 950.94億円 | 50.62億円 | 50.45億円 |
| 熱処理 | 168.87億円 | 168.91億円 | 3.14億円 | 5.43億円 |
セグメント利益は経常利益と調整する指標です。内部込み売上を単純合算して連結売上とはしません。短信ではその他外部売上21.13億円等と消去を含めて連結売上4950.92億円となり、セグメント経常利益にも全社・消去の調整があります。
廃棄物処理は、焼却の処理量や溶融・再資源化が堅調で、家電リサイクルや東南アジアの受注も増えました。一方、土壌浄化は低調です。製錬では貴金属価格等が寄与する一方、亜鉛の生産量は減少し、製錬原料の購入条件や地金リース費用も負担となっています。
電子材料は黒字化しました。近赤外LED・受光素子は数量が減っても販売単価が上昇し、銀粉の数量は回復しています。11月16日の経営戦略資料は、燃料電池向け複合酸化物粉の上期量産立上げと今後の増産対応を説明しています。AIサーバー向けコネクタ材料やデータ保存用磁性粉も成長論点ですが、全事業へ一律にAI需要の伸びを当てはめません。
ただし、銀粉の回復を中長期目標の上方修正と混同しません。11月16日の経営戦略資料22頁は、銀粉の販売目標を下方修正し、中国国内ではシェアを追わず、中国以外の地域で拡大を狙う方針を示しています。国際相場と中国国内相場の銀地金価格差を品質優位性だけでは覆せず、戦略を見直したという会社の説明です。前年からの数量回復と、当初の中期目標に対する未達・戦略変更は、比較基準が違うため両立します。
会計士としては、市況を含む利益拡大と、材料の競争力・数量・顧客構成の変化を分けて評価します。会社が示すAI関連製品の増産投資には、決定したものと検討中のものがあります。実際の設備稼働・販売・資金回収より先に、将来の売上や利益を実績へ足しません。
熱処理は受注が増加した領域があっても、資材・エネルギー等のコスト負担により営業利益が前年7.87億円から3.14億円へ減少しています。需要の強さと利益の強さを分ける必要があります。
コストの説明には確認範囲の限界もあります。短信2頁(PDF4頁)は電力代等のエネルギーコストが前年同期より増えたと記載する一方、決算補足資料2頁は電力代が前年同期より減少したと説明しています。製錬部門の要因表には電力代の改善も示されていますが、全社エネルギー費との範囲・単価・数量の完全な調整は確認できていません。一方の説明だけを使って「全社のエネルギー費が一律に増えた/減った」と断定せず、熱処理など個別部門の負担と区別します。
銀地金リース費用の表示方法にも注意が必要です。当期から電子材料の当該費用を販管費から売上原価へ変更し、前年比較も5.20億円を組み替えています。売上総利益・販管費の見かけの変化と、営業利益そのものの改善を区別します。
💰 大幅増益でも営業CFは横ばい
| CF項目 | 当期中間 | 前年中間 | 読み方 |
|---|---|---|---|
| 営業CF | 191.63億円 | 193.17億円 | 増益に対して横ばい |
| 棚卸資産増加による資金流出 | ▲297.19億円 | ▲127.78億円 | BS残高差とは別 |
| 投資CF | ▲143.00億円 | ▲121.40億円 | 有形取得等と有償減資収入を含む |
| 財務CF | ▲107.10億円 | ▲63.70億円 | 借入、償還、配当等 |
| 期末現金同等物 | 447.27億円 | 414.17億円 | 当期首492.76億円 |
当期の営業CFでは、税引前利益572.61億円に対して、持分法投資利益120.10億円の調整や在庫増加297.19億円の資金負担等があります。仕入債務増加52.91億円、借入地金増加45.88億円、未払消費税等減少61.18億円、その他マイナス150.70億円もあり、在庫だけで全ての差を説明しません。
BS上の棚卸資産の増加292.73億円を、そのままCFの在庫増加297.19億円へ代用しません。利息・配当受取126.33億円は、持分法利益をそのまま現金化した額でもありません。単純な営業CF+投資CFは48.63億円ですが、これを反復的な本業FCFと呼びません。投資CFには有形固定資産取得140.35億円、無形取得3.44億円、関係会社株式取得3.50億円の支出や、有償減資収入9.99億円等があります。
財務CFでは短期借入純増199.44億円、CP純増60億円、社債償還100億円、親会社の配当支払217.49億円、非支配株主への配当40.29億円などが動いています。利益、親会社配当の決議・資本変動額、実際のCF支払いを混ぜません。
現金同等物は期首492.76億円から447.27億円へ減少しました。CF増減マイナス59.93億円だけでなく、連結子会社の決算期変更に伴うプラス14.44億円の調整があります。半期報告書21頁は、海外子会社の仮決算方法・決算日変更に伴う損益を利益剰余金へ調整すると説明しています。この金額を当期営業CFの資金創出へ足しません。BS現預金468.13億円と現金同等物447.27億円も別です。
📈 上方修正の中心と、今後の確認点
通期予想は売上1兆円、営業利益715億円、経常利益1000億円、親会社利益700億円、基本EPS1183.40円です。会社の11月11日修正資料は下期の相場前提を変更し、補足資料では上期経常が期初計画比206億円上振れる一方、下期は同6億円下振れとしています。下期も上期と同じ速度で上振れる予想ではありません。
配当予想338円から415円への変更、11月12日~翌年3月31日の自己株式240万株・160億円の取得上限は、将来予想・決議枠です。全額実行済みの還元や当中間期のCFへ加算しません。
今後は、四半期ごとの評価益反転を含む製錬採算、在庫増加と回収、燃料電池材料等の量産が利益とCFへ結び付くかを確認します。会社独自の操業・製品構成や鉱山持分があるため、1社の増益から非鉄・資源循環業界全体の数量成長を断定しません。
⚖️ 判定・比較条件
| 比較 | 年間計画 | 50%単純按分 | 中間実績 | 差 |
|---|---|---|---|---|
| 売上高 | 941000百万円 | 470500百万円 | 495092百万円 | +24592百万円 |
| 基本EPS | 963.68円 | 481.84円 | 710.44円 | +228.60円 |
この比較元は取得した5月14日・8月7日の会社原本に限定しています。全介在開示・株数資本履歴、発表直前最終有効計画の全照合は未了で、参考良好の最終判定は未確認です。前年同期間の売上・基本EPS非悪化はともに達成しています。厳格・次点も市場比較元等を独立照合しておらず、それぞれ未確認です。
なお会社は別に、中間の直接予想449400百万円・EPS449.72円を公表しており、実績差は売上+45692百万円・EPS+260.72円です。こちらは直接中間予想との比較で、年間50%という季節性未調整按分とは異なります。当日修正した通期EPS1183.40円を発表前計画へ代用しません。
📚 一次出所
会社:DOWAホールディングス(5714)。対象期:2027年3月期中間、2026年4~9月、日本基準連結。決算発表:2026年11月11日15:30 JST。確認:2026年11月16日20時台JST。元の発表日と本稿の公開日は異なります。
- 📄 中間決算短信15頁: https://www.release.tdnet.info/inbs/140120261109570220.pdf
- 📊 決算補足資料25頁: https://hd.dowa.co.jp/ja/ir/library/results/main/01/teaserItems1/01/linkList/0/link/supplementaryinfo_fy2026_2Q.pdf
- 📄 8月7日第1四半期短信: https://data.swcms.net/file/hd-dowa/dam/jcr:13b8b994-daf5-4cd7-9827-3a8b1900dae9/140120260805510866.pdf
- 📄 5月14日通期短信・翌期予想: https://data.swcms.net/file/hd-dowa/dam/jcr:2a6865a5-d10a-47e4-8b34-786f46eabe76/140120260512527418.pdf
- 📈 11月11日通期・配当予想修正2頁: https://hd.dowa.co.jp/ja/ir/news/auto_20261109570238/pdfFile.pdf
- 📄 11月11日中間予想と実績差異1頁: https://hd.dowa.co.jp/ja/ir/news/auto_20261109570233/pdfFile.pdf
- 📚 11月12日半期報告書31頁: https://hd.dowa.co.jp/ja/ir/news/auto_20261112100000_S100ZEG3/pdfFile.pdf
- 🏭 11月16日経営戦略説明会資料31頁: https://hd.dowa.co.jp/ja/ir/library/materials/main/01110/teaserItems3/07/linkList/05/link/presentation_fy2026_2Q.pdf
短信のPL・BS・CF・セグメント等、補足の要因分析・ヘッジ評価図、戦略資料の一部図表、半期報告書の決算期・EPS・期中レビュー報告等を選択確認しました。期中レビューは年度監査とは異なる限定的な手続です。実質疑・音声全発言、未確認図表・全会計影響・同業統計を精査済みとはしていません。11月16日時点の公式説明資料一覧は取得しましたが、実質疑の未取得を不存在とは断定していません。
本稿は公開情報に基づく業績・業界分析であり、売買推奨や根拠のない株価予測ではありません。









コメント