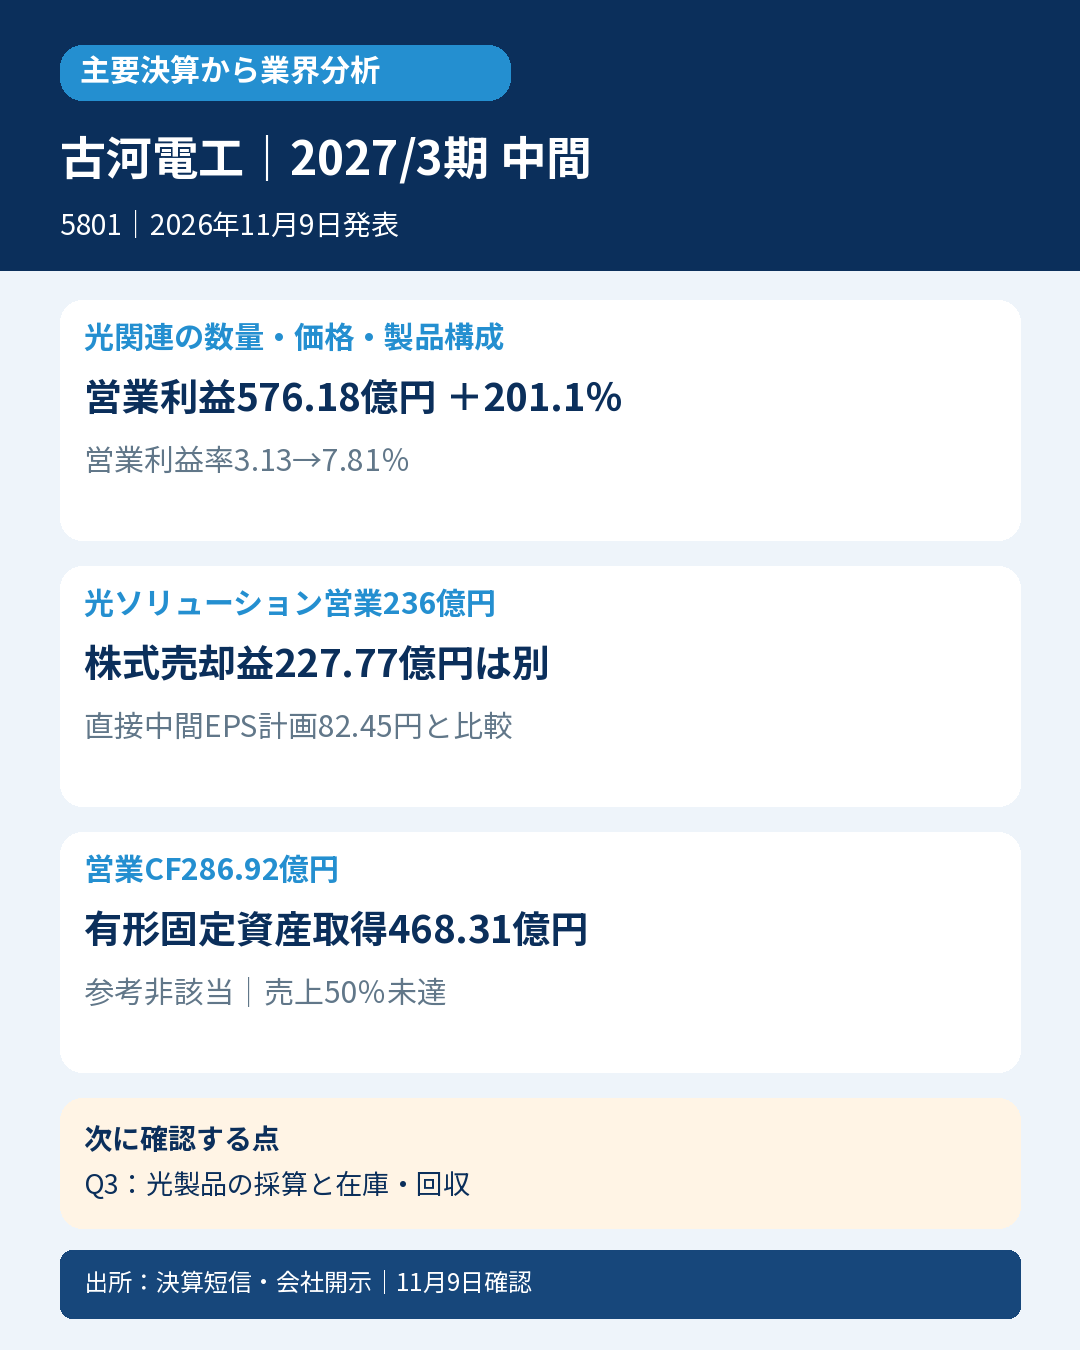
古河電工(5801)|2027年3月期 中間(2026年4月1日~9月30日)
📌 今回の要点
- 📊 営業利益576.18億円、201.1%増。光関連の数量・価格・製品構成の改善がけん引しました。
- 💡 光ソリューションは営業236億円、前年から229億円増。電線全体の一律回復とは分けて読みます。
- ⚠️ 純利益587.81億円には投資有価証券売却益227.77億円を含み、営業利益と増益の中身が違います。
- 💰 営業CF286.92億円に対し、有形固定資産取得468.31億円。在庫・債権増と成長投資の資金負担を確認します。
- 📈 通期営業利益は1230億円→1360億円へ上方修正。直接中間EPS予想は9月24日改定後の82.45円と比べます。
- 🔎 次回Q3では光製品の数量・採算と資金回収、増産設備の稼働時期を追います。
📝 詳しい分析
💡 光通信・電線業界の現在地
光ファイバ・ケーブルや高周波基板向け銅箔を手がける古河電工。データセンタ関連の拡大が、販売数量だけでなく高付加価値品への移行と価格設定を通じて利益を押し上げています。銅価格や為替でも売上金額は動くため、増収率だけで電線需要の数量増や業界全体の回復を断定しません。
📊 中間実績と比較期間
日本基準・連結の売上7376.91億円(20.8%増)、営業利益576.18億円(201.1%増)、経常利益649.47億円(220.3%増)、親会社帰属利益587.81億円(357.3%増)。公表EPSは18.25円→83.55円、営業利益率は計算値で約3.13%→7.81%へ改善しました。7月1日の1対10株式分割と、前年の企業結合に係る暫定処理確定を反映した原資料の比較値を使用します。
| 指標 | 前年同期間 | 当期同期間 |
|---|---|---|
| 売上高(億円) | 6106.58 | 7376.91 |
| 営業利益(億円) | 191.34 | 576.18 |
| 営業利益率(計算値) | 3.13% | 7.81% |
| 分割調整済み基本EPS(円) | 18.25 | 83.55 |
| 営業CF(億円) | 122.70 | 286.92 |
🏭 事業別の採算と増益要因
新しいセグメント区分で組み替えた前年との比較では、光ソリューションは売上1309億円(43.9%増)、営業236億円(229億円増)。情報コンポーネントは売上1189億円(23.2%増)、営業152億円(142.1%増)で、光半導体や銅箔が寄与しました。説明資料の営業増益ブリッジは売上増+209億円、改善効果等+244億円、為替+45億円に対し、減価償却・研究費▲15億円、その他固定費▲98億円。億円丸め値で、改善効果等を全て値上げ効果と同一視しません。銅建値平均は1461円/kg→2278円/kg、ドル平均146円→160円で、金額の増収には市況要因もあります。
⚠️ 持分法・株式売却と会社計画
営業利益より下では持分法投資利益139.42億円、投資有価証券売却益227.77億円を計上しています。9月24日に株式売却時期の前倒しを反映し、直接中間純利益予想は425億円→580億円、EPS60.41円→82.45円へ改定済みでした。実績EPS83.55円は最新直接中間計画を1.10円超過し、売上は7200億円を176.91億円、営業利益は495億円を81.18億円上回りました。古い60.41円を直前予想として上振れを大きく見せません。9月24日の通期予想は据置で、今回の新通期営業利益は1230億円→1360億円(10.6%増)、売上1兆5300億円→1兆5700億円、EPS149.25円→167.71円です。
💰 利益の現金化と成長投資
営業CFは122.70億円→286.92億円に増えましたが、売上債権・契約資産増257.28億円、棚卸資産増279.11億円が資金を使い、契約負債増114.89億円が一部を補いました。有形固定資産取得468.31億円、無形固定資産取得24.51億円に対し、投資有価証券売却・償還収入304.45億円もあります。営業CFと投資CF▲211.93億円の単純合計は74.99億円ですが、株式売却収入を含むため、本業だけで設備投資を全て賄ったとはいえません。損益の売却益227.77億円と売却・償還収入304.45億円も別の指標です。
📈 能力増強の時間軸と業界への示唆
会社はローラブルリボンケーブルを2028年度下期から順次稼働し能力2倍、海底用ファイバを2029年度までに順次4倍とする等の増強計画を示しました。基準は2026年度期初比・フル稼働時で、現在すでに倍増したという意味ではありません。需要の強さと供給能力の立上げには時間差があり、同社の製品構成や価格戦略による収益改善を、同業各社へそのまま外挿しません。
🔎 会計士の解釈と次の確認点
次回Q3で光ソリューションの数量・製品構成・利益率、在庫と売上債権の回収を確認します。会社IRの現時点の予定は2027年2月8日14時ですが変更可能です。増益、保有株売却、設備投資を別々に追うことで、成長の持続性と資金負担を判断します。同業比較では新旧セグメント区分、銅価格、為替、非連結化の影響をそろえる必要があります。
⚖️ 判定・比較条件
参考良好は非該当。発表前通期売上1兆5300億円・基本EPS149.25円の単純50%は7650億円・74.625円(丸め前)。実績7376.91億円・83.55円は売上未達・EPS超過、前年6106.58億円・18.25円以上で4条件は[false,true,true,true]。9月24日の直接中間7200億円・82.45円とは比較の種類が違います。年間按分は季節性未調整で、会社の直接中間計画や市場予想ではありません。EPSは公表基本値を優先し、算定・利益代替へ置換していません。厳格は発表前同期間の直接市場売上・EPS予想未取得、次点は翌年度12か月会社予想が確認資料に未掲載等で対象外とし、市場予想の不存在は断定しません。
📚 一次出所
2026年11月9日14:00発表。一次資料確認:同日15時台(日本時間)。
- https://www.release.tdnet.info/inbs/140120261106567992.pdf
- https://www.furukawaelectric.com/ir/library/finalreport/pdf/2027/20261109_pre.pdf
- https://www.furukawaelectric.com/ir/library/finalreport/pdf/2027/factbook_20261109.pdf
- https://www.release.tdnet.info/inbs/140120261106568021.pdf
- https://www.furukawaelectric.com/release/2026/kei_20260924.pdf
- https://www.furukawaelectric.com/ir/library/finalreport/pdf/2027/20260806.pdf
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225









コメント