📌 今回の要点
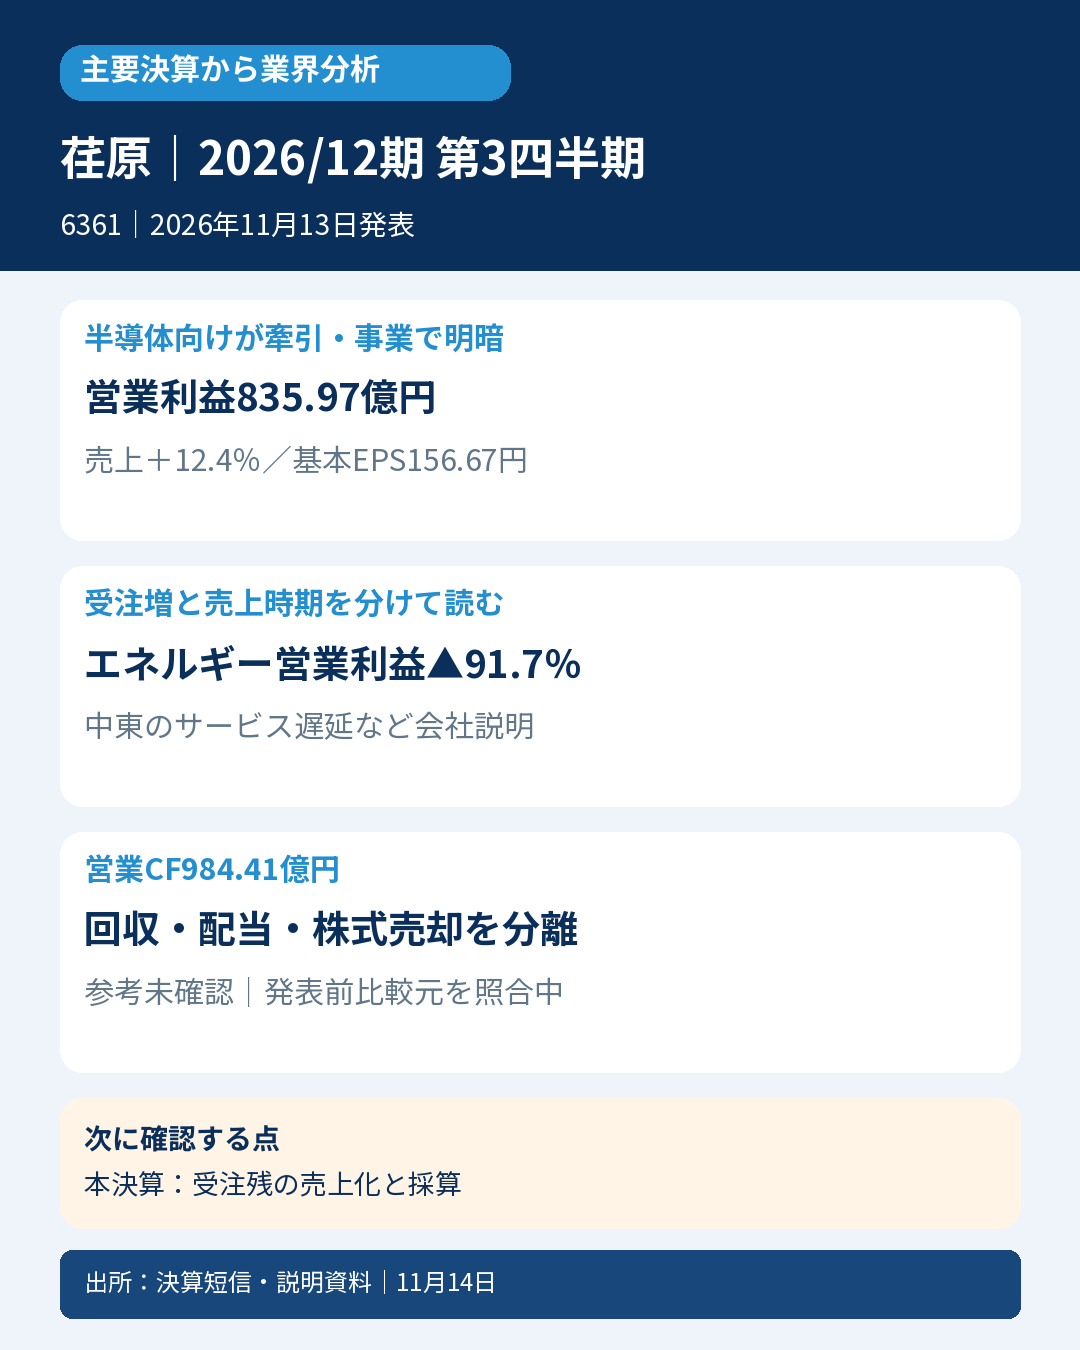
- 📊 2026年12月期の1~9月は売上収益7,459.37億円、営業利益835.97億円。半導体製造装置などの精密・電子事業が増益を支えました。
- 📦 精密・電子の受注は前年同期の約2.1倍。ただし、会社は供給網の影響による装置売上の翌期への期ずれも説明しており、受注増だけで足元の売上や納期は判断できません。
- ⚠️ エネルギー事業は受注が増える一方、営業利益は91.7%減。中東向けサービスの遅れと、製品・サービスの収益構成が確認点です。
- 💰 営業CFは984.41億円へ増加。債権・契約資産の回収に加え、水ing株式譲渡に関連する配当受取も含みます。株式売却益と売却代金は別に読みます。
- 🔎 次の本決算では、精密・電子の受注残が売上と現金に変わるか、エネルギーの第4四半期回復が会社計画どおり進むかを確認します。
📝 詳しい分析
🏭 荏原の決算から見る、産業機械・半導体関連需要の現在地
荏原は、ポンプやコンプレッサ、半導体製造に使うCMP装置などを手掛ける会社です。今回見えるのは、AI関連投資を取り込む精密・電子の成長と、エネルギー事業の収益悪化が同時に起きている姿です。会社全体の増益を、そのまま全製品市場の回復とは捉えられません。
対象は2026年1月1日~9月30日のIFRS・連結第3四半期累計決算で、発表は11月13日です。以下の百万円表は短信の原表、億円表示は会社説明資料の丸めた数値です。1~9月の累計と7~9月の単独値、受注と売上、連結と個別事業を区別します。
| 連結業績(百万円、EPSは円) | 当期1~9月 | 前年1~9月 |
|---|---|---|
| 売上収益 | 745,937 | 663,555 |
| 売上総利益 | 237,042 | 212,148 |
| 販売費及び一般管理費 | 154,029 | 143,134 |
| 営業利益 | 83,597 | 69,541 |
| 税引前利益 | 101,364 | 66,227 |
| 親会社所有者帰属利益 | 71,476 | 44,683 |
| 基本EPS | 156.67 | 96.76 |
会社公表の増収率は12.4%、営業増益率は20.2%。営業利益率は10.5%から11.2%へ改善しました。粗利益が増える一方、販管費も増加しています。説明資料では、連結の営業増益について増収効果と収益性改善が寄与し、人件費や減価償却費など固定費の増加が押し下げたと説明しています。
親会社利益の伸び60.0%は、営業利益の伸びより大きくなりました。その差をすべて本業の採算改善と読むことはできません。基本EPS156.67円と希薄化後EPS156.57円、親会社利益714.76億円と四半期利益728.48億円・包括利益760.42億円も別の指標です。
📦 精密・電子は受注拡大と採算改善、供給能力の制約も確認
| 事業別(百万円) | 当期外部売上 | 前年外部売上 | 当期営業利益 | 前年営業利益 |
|---|---|---|---|---|
| 精密・電子 | 293,569 | 223,315 | 58,193 | 32,872 |
| エネルギー | 144,867 | 159,309 | 1,411 | 17,072 |
| 建築・産業 | 194,960 | 173,407 | 13,155 | 10,599 |
| インフラ | 43,781 | 41,742 | 4,746 | 3,667 |
| 環境 | 68,011 | 64,837 | 9,036 | 7,276 |
| その他 | 747 | 942 | ▲2,410 | ▲1,693 |
| 利益の調整額 | ― | ― | ▲534 | ▲254 |
この表の売上は外部顧客向けです。内部売上を含む当期の精密・電子293,570百万円、エネルギー146,253百万円などとは区別します。事業利益の合計には調整額があり、各事業の利益を単純合算して連結営業利益と扱いません。
精密・電子は増収31.5%、営業増益77.0%。会社説明の営業利益率は14.7%から19.8%へ改善しました。AI需要を背景にロジック/ファウンドリ、メモリ向けの製品受注が増え、顧客工場の稼働率回復に伴ってサービス&サポート(S&S)の受注も増えた、というのが会社の説明です。利益面では増収に加え、案件構成や製品粗利率の改善が寄与しています。
会社の億円表示では、精密・電子の受注は2,010億円から4,266億円へ、受注残は前年9月末1,651億円から当期9月末2,823億円へ増加しました。装置の受注は1,214億円から2,888億円、コンポーネントは796億円から1,377億円。売上はそれぞれ1,412億円から1,937億円、820億円から998億円です。前年値は変更後の区分に組み替えられており、旧「CMP」「その他」を別途足して二重計上しません。
ただし、受注は売上計上や代金回収の保証ではありません。説明資料12頁では、熊本地震による供給網への影響で、装置事業の売上200~300億円が翌2027年度へ期ずれしたと会社が説明しています。そのうえで2026年度の精密・電子売上計画は据え置きです。需要の強さと、部材調達・生産・検収の進み方を両方確認する必要があります。
会社は熊本事業所の能力増強と、茂原工場の一部賃借も発表しました。茂原の賃貸借開始は2027年4月1日の予定で、契約期間は引渡日から12年間。説明資料の生産能力イメージは2026年を1として2027年1.5倍、2028年以降の拡張余地2.5倍です。将来の供給体制の計画であり、今回の9月末までの生産実績や確定売上には加えません。
⚠️ エネルギーは受注増でも大幅減益、年末のサービス売上が焦点
エネルギーは売上9.1%減、営業利益91.7%減。会社の億円表示では受注1,509億円から1,689億円への増加と、利益170億円から14億円への減少が並存しています。受注の改善と今期利益の回復は、時間差を伴います。
会社説明では、製品は期初受注残が少なかった影響で減収。S&Sも中東への部品出荷の遅れ、指導員派遣需要の減少などで減収となりました。加えて水素事業関連費用、米国ジュネット工場の操業上の損失が利益を押し下げています。第1四半期から水素事業の一部損益をエネルギーに含む点にも注意が必要です。
通期の同事業営業利益計画は8月の180億円から130億円へ減額されました。会社は、米国工場の操業上の損失は上期までに概ね収束した一方、下期に見込んでいたS&S売上が見通しを下回ったと説明しています。第4四半期3か月で115億円の利益を見込み、収益性の高い部品売上や操業正常化後の製品売上、固定費削減を挙げています。これは会社の見通しで、回復が実現済みという意味ではありません。
中東情勢の直接影響についても、会社の通期営業利益への影響予想は8月の▲23億円から今回▲73億円へ拡大し、そのうちエネルギーは▲10億円から▲60億円へ変わりました。これらは10月末時点の情報に基づく会社予想に織り込み済みの金額です。事業利益計画からさらに同額を差し引くと二重調整になります。
🌏 業界への示唆は「需要の強弱」と「売れる時期」を分けること
精密・電子の受注と利益率の改善は、荏原が接するAI関連の設備投資と稼働率の強さを示唆します。ただし、同社の製品構成、案件構成、為替の影響も含むため、全半導体市場や全装置メーカーが同じ伸びになるとはいえません。円換算の増収を純粋な数量増とも扱いません。
建築・産業は増収12.4%、営業増益24.1%。会社は海外や国内S&Sの受注が堅調と説明する一方、中国の建築設備市場の減退、欧州の設備投資低迷なども挙げています。インフラの受注は大型案件のあった前年を下回り、環境は大型案件や物価変動に応じた契約金額の調整などが受注増に寄与しています。受注増を一律に数量の増加へ置き換えません。
地域別も集計基準が重要です。売上先所在地別では、台湾・韓国・その他アジアが1,315億円から1,863億円へ増え、中東は375億円から285億円、北米は896億円から868億円へ減少しました。一方、売上計上会社の所在地別では日本3,761億円、北米1,258億円です。「日本の会社が計上した売上」と「日本の顧客向け売上2,395億円」は同じではありません。
💰 営業CFの改善を、回収・在庫・株式譲渡に分ける
| キャッシュ・フロー(百万円) | 当期1~9月 | 前年1~9月 |
|---|---|---|
| 営業活動 | 98,441 | 44,141 |
| 投資活動 | ▲35,473 | ▲60,555 |
| 財務活動 | ▲49,083 | 18,131 |
| 法人所得税の支払 | ▲35,073 | ▲28,199 |
| 有形固定資産・無形資産の取得 | ▲56,506 | ▲59,442 |
| 持分法投資売却による収入 | 24,232 | ― |
当期の営業CFには、営業債権等の減少による19,027百万円、契約資産の減少による10,983百万円の流入があり、棚卸資産の増加による20,544百万円の流出がありました。営業債務等の増加1,278百万円、契約負債の増加2,624百万円も含みます。回収が進む一方で、在庫へ資金を投じている姿です。
税引前利益には持分法投資の売却益17,225百万円が含まれ、営業CFの計算で同額が控除されています。一方、投資CFに記載された売却収入は24,232百万円です。売却益は利益、売却収入は現金の受取りであり、両者を同じ金額として加算できません。会社は水ing株式譲渡に伴い金融収益34億円と投資売却益172億円を計上したと説明しています。この金融収益と売却益は営業利益の外側です。
説明資料37頁では、水ing株式譲渡に関連して営業CFに配当受取53億円、投資CFに売却収入242億円を含むことも明示しています。したがって、営業CFの増加をすべて製品販売の回収改善と読むことも、営業CFと投資CFを足した額をすべて反復的な事業の現金創出力と読むことも避けます。
短信の実額を単純合計した営業CF+投資CFは62,968百万円です。説明資料の会社表示「フリーCF629億円」とは表示単位を分けて記載します。今回、会社定義のフリーCF表示は確認できましたが、これを株式譲渡を除いた独自調整後FCFへ読み替えません。営業CFの法人税支払35,073百万円と、損益計算書の法人所得税費用28,516百万円も別です。
財務CFでは短期借入金の純減55,953百万円、長期借入77,063百万円・返済23,901百万円、自己株式取得10,051百万円、配当支払29,206百万円などを区別します。期首現金143,485百万円から期末158,272百万円への増加には、為替影響1,017百万円や超インフレ調整▲115百万円も含まれます。BS残高の差をそのまま営業CFの内訳に代用しません。
🧾 注記と資本政策で、利益・現金・将来負担を混同しない
岐阜市の施設火災を巡る係争では、最高裁判決を受けた引当金・保険に関する資産・暫定処理費用に係る資産の計上により、当期営業利益が143百万円増加したと会社は説明しています。これは受注増による営業増益とは性質が異なり、資産計上を同額の現金回収済みとも扱いません。引当金総額1,017百万円と保険に関する資産993百万円は別項目です。
フランスのプラント火災を巡る係争とインドの競業避止義務に関する仲裁について、会社は損失の合理的見積りが困難として引当金を計上していません。未計上は損失ゼロや請求の決着を意味しません。責任や最終負担を独自に断定せず、今後の注記を確認します。
11月13日に決定した自己株式取得は50億円・170万株を上限とし、期間は11月16日~12月31日です。1~9月の自己株式取得支出とは別の将来計画です。10月28日発行の200億円の社債も9月末後の事象で、当期累計の財務CFに加えません。年間配当予想66円(中間33円・期末33円)は据え置きで、実際の当期配当支払額とは区別します。
🔎 次に確認する時期と指標
次の2026年12月期本決算では、第一に精密・電子の受注残が売上計上へ進み、供給網の影響や在庫増が営業CFにどう表れるかを確認します。将来の能力増強計画があっても、足元の検収や回収の遅れを自動的に解消するわけではありません。
第二に、エネルギーの第4四半期利益115億円という会社見通しに対し、高採算S&Sの売上、米国工場の正常化、固定費がどう着地するかを確認します。同業他社の次の決算と比べる際も、半導体向け装置・部品・サービスとエネルギー向け機器を分け、対象期間と為替条件をそろえる必要があります。
📋 判定結果・比較条件
参考良好の最終判定は未確認です。8月14日の原本は今回取得しましたが、発表直前まで有効な最終比較元と株数・訂正履歴の追加照合が残ります。8月原本の年間基本EPS217.93円と、今回短信の218.10円には差があり、今回値へ自動で差し替えていません。
| 比較項目 | 8月14日原本に基づく参考計算 | 当期1~9月実績 | この原本との比較 |
|---|---|---|---|
| 年間売上収益の75% | 789,750百万円 | 745,937百万円 | 43,813百万円下回る |
| 年間基本EPSの75% | 163.4475円 | 156.67円 | 6.7775円下回る |
| 前年同期間の売上収益 | 663,555百万円 | 745,937百万円 | 悪化していない |
| 前年同期間の基本EPS | 96.76円 | 156.67円 | 悪化していない |
8月14日原本の年間計画は売上収益1,053,000百万円、基本EPS217.93円です。この原本だけとの比較では、売上・EPSとも75%基準を上回らず、参考良好には該当しません。ただし、この計算結果を最終比較元照合済みの確定判定へ置き換えません。今回の参考条件の管理値は、発表前計画比較2項目が未確認、前年同期間比較2項目が達成です。
75%は年間計画の単純按分で、季節性未調整の参考値です。会社が公表した第3四半期予算や市場コンセンサスの超過とは呼びません。会社説明資料は8月14日計画に対する連結売上・営業利益の据え置きを示していますが、返却されたIR索引の範囲だけで全介在訂正や株数履歴の独立照合が完了したとはしていません。
11月13日からの新条件に従い、参考良好には売上・基本EPSが発表直前年間計画の期間対応基準を双方上回り、かつ同一期間の前年実績を双方下回らないことが必要です。同額の前年実績は達成、負数EPSは数値の大小で改善を比較します。未取得は未確認、資料上存在しない場合は理由付き対象外とし、0・非該当・完了へ置換しません。
厳格・次点は市場売上予想・基本EPS等の必要な比較元を未取得のため未確認で、定義は変更していません。市場予想を取得できていないことを、市場予想の不存在とは扱いません。本記事の分析完成と、通常の正本DB補正・全追加資料や質疑の照合完了も別です。
📚 一次出所
- 荏原製作所(6361)、2026年12月期第3四半期決算短信〔IFRS〕(連結)、2026年11月13日公表。経営概況・財務諸表・事業別情報・偶発事象・後発事象: https://www.release.tdnet.info/inbs/140120261106568280.pdf
- 同第3四半期決算説明会資料。精密・電子、エネルギー、供給能力、CFなどの該当頁を確認。全41頁・質疑応答の読了とはしていません: https://www.ebara.com/content/dam/ebara/grand-masters/entities/ja/pdf/ir/library/earnings/briefings-documents/2026/162_q3_presentation_jp.pdf
- 同第2四半期(中間期)決算短信、2026年8月14日公表。年間会社計画の原本表紙と株式数欄: https://www.ebara.com/content/dam/ebara/grand-masters/entities/ja/pdf/ir/library/earnings/earnings/162_q2_jp.pdf
- 公式IRニュース索引。返却範囲の確認で、全介在原本の照合完了を意味しません: https://www.ebara.com/jp-ja/ir/news/
資料確認:2026年11月14日(日本時間)。発表日は11月13日で、記事の制作・公開日とは区別しています。本文中の将来見通しは会社公表情報に基づき、売買推奨や株価予測を行うものではありません。









コメント