マツダ(7261)|2027年3月期 中間(2026年4月1日~9月30日)
📌 今回の要点
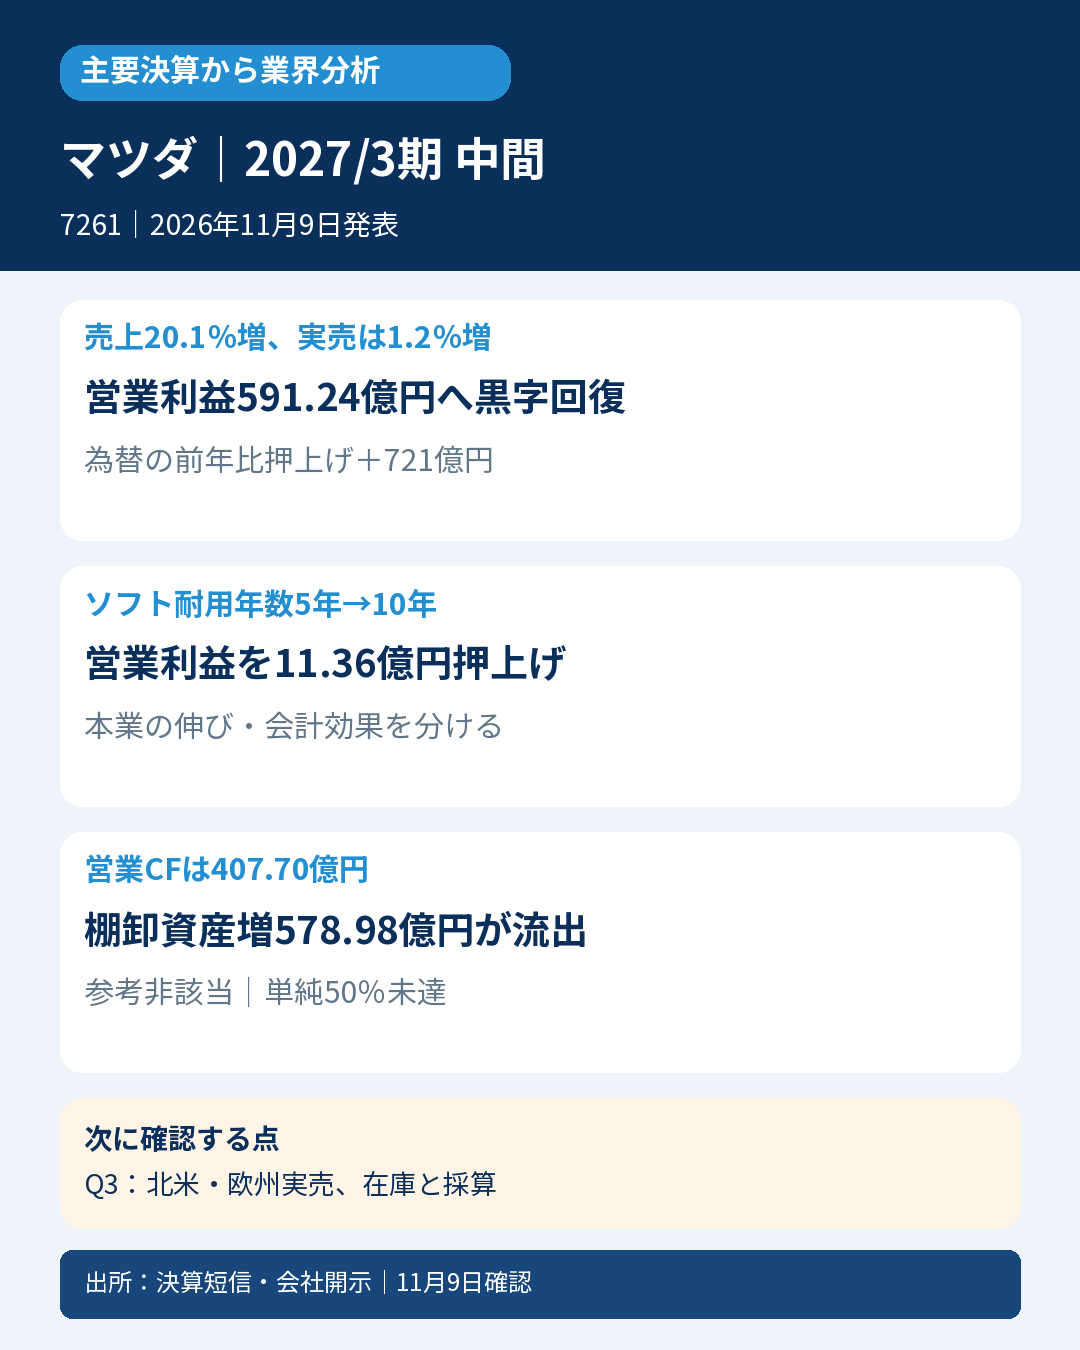
- 📊 営業利益591.24億円へ黒字回復。売上は20.1%増でも、小売販売台数の伸びは1.2%でした。
- 💱 前年比の為替押上げは721億円。台数・構成、関税、コスト改善を分けて読みます。
- ⚠️ ソフトウエアの耐用年数を5年→10年へ変更し、営業利益を11.36億円押し上げました。
- 💰 営業CFは407.70億円の流入へ改善。ただし在庫増578.98億円が資金を拘束しています。
- 📋 通期営業1500億円・純利益900億円は据置。販売台数は下方修正、経常利益だけ上方修正です。
- 🔎 次回Q3と月次販売で、北米・欧州の実売と在庫、下期の利益率を確認します。
📝 詳しい分析
🚗 自動車業界の現在地
「CX-5」などのマツダ。今回の決算は、新型車と円安で利益が回復する一方、出荷と実売、地域別の需要には差が残ることを示します。黒字回復は確認できますが、同社1社の結果で自動車業界全体の需要回復を断定しません。会社は米国でフリート販売を抑える中でも販売台数が過去最高と説明しています。
📊 中間実績と四半期ごとの採算
日本基準・連結の売上は2兆6881.28億円(20.1%増)、営業利益591.24億円(前年▲538.79億円)、経常利益728.35億円(前年▲212.94億円)、親会社帰属利益442.25億円(前年▲452.84億円)、公表基本EPS70.10円(前年▲71.82円)。営業利益率は計算値で▲2.41%→2.20%です。会社説明資料の億円丸め値では4~6月営業328億円、7~9月263億円、利益率2.6%→1.9%。前年同期からの改善と、直前四半期比の採算低下は両立します。
| 指標 | 前年中間期 | 当中間期 |
|---|---|---|
| 売上高(億円) | 22384.63 | 26881.28 |
| 営業利益(億円) | ▲538.79 | 591.24 |
| 営業利益率(計算値) | ▲2.41% | 2.20% |
| 基本EPS(円) | ▲71.82 | 70.10 |
| 営業CF(億円) | ▲1978.80 | 407.70 |
🌏 実売と出荷、地域差
グローバル小売販売は61.7万台(1.2%増)、連結出荷は58.4万台(約8%増)。小売と連結出荷は対象・計上段階が異なり、差だけで流通在庫を算出しません。小売は日本7.2万台(6.1%増)、北米31.2万台(1.7%増)、欧州8.5万台(16.1%増)、中国3.4万台(6.3%増)に対し、その他11.3万台(12.3%減)。会社資料の千台丸め値で、内訳の合計・増減には端数差があります。地域セグメント損益は日本107.16億円、北米236.97億円、欧州115.56億円、その他138.76億円、消去▲7.21億円。販売地域別台数と所在地セグメント利益は同じ集計ではありません。
💱 為替・関税・価格とコスト
前年比営業利益の改善約1130億円を会社は台数・構成+699億円、為替+721億円、原材料・物流費等▲613億円、コスト改善+337億円、成長投資・基盤強化▲171億円、固定費他+157億円に分解しています(億円丸め)。台数・構成の内訳には台数構成・価格+700、販売奨励金▲294、関税影響+313等が含まれます。+313億円は前年差のブリッジ項目であり、当期の関税負担額そのものや関税解消を意味しません。原材料費▲553億円、物流費▲60億円もあり、円安効果だけを恒久的な競争力改善として延長しないことが重要です。
⚠️ 会計上の見積り変更
コネクティッドサービス用の自社利用ソフトウエアについて、将来利用可能期間を見直し、耐用年数を5年から10年へ変更しました。これにより営業・経常・税引前利益が各11.36億円増加しています。当期営業利益の約1.9%に当たる計算値です。需要や現金収入が増えた効果とは区別しますが、会社が開示した見積り変更から意図や不正を推測することもしません。
💰 営業CFと在庫・投資
営業CFは前年▲1978.80億円から407.70億円へ改善。売上債権減310.19億円やその他流動資産減447.89億円等が流入する一方、棚卸資産増578.98億円、その他投資等増353.15億円、税金支払468.69億円等が流出しました。投資CFは▲510.70億円で、営業CFとの合計は▲103.00億円。有形固定資産取得470.11億円・無形取得114.06億円等を含み、黒字回復だけで投資を賄えたとはいえません。前期CFの一部項目は当期資料で組替表示されており、同資料の比較列を使用しています。
📋 通期見通しと次の確認点
売上5兆5000億円、営業利益1500億円、親会社帰属利益900億円、年間配当55円は据置。経常利益は1400億円→1600億円で200億円上方修正、ドル前提は155円→158円です。一方、グローバル販売計画は132.4万台→129.7万台へ2.7万台下方修正。計画達成には下期営業利益約908.76億円が必要な単純差引で、会社資料の下期利益率計画は3.2%です。次回Q3と月次販売では北米・欧州の新型車の実売、販売奨励金と在庫、利益率の回復を確認します。トヨタ・スバル等との比較は地域構成や生産拠点・為替感応度をそろえ、単一社の為替恩恵を共通の需要拡大と読み替えません。
⚖️ 判定・比較条件
参考良好は非該当。発表前の8月4日短信の通期売上5兆5000億円・基本EPS142.67円の単純50%は2兆7500億円・71.335円(丸め前)。実績売上2兆6881.28億円は618.72億円、EPS70.10円は1.235円未達。前年2兆2384.63億円・▲71.82円以上の条件は双方充足し、4条件は[false,false,true,true]です。公表基本EPSを使用し、単純按分は季節性未調整の参考値で、直接中間計画や市場コンセンサス超過とは呼びません。同時公表後のEPS142.61円を比較元へ差し替えません。厳格は発表前・同期間・同一定義の直接市場売上/EPS予想未取得、次点は翌年度12か月予想が確認資料に未掲載等で対象外。未取得を全媒体不存在とは断定しません。
📚 一次出所
2026年11月9日発表。同日13時台に確認。









コメント