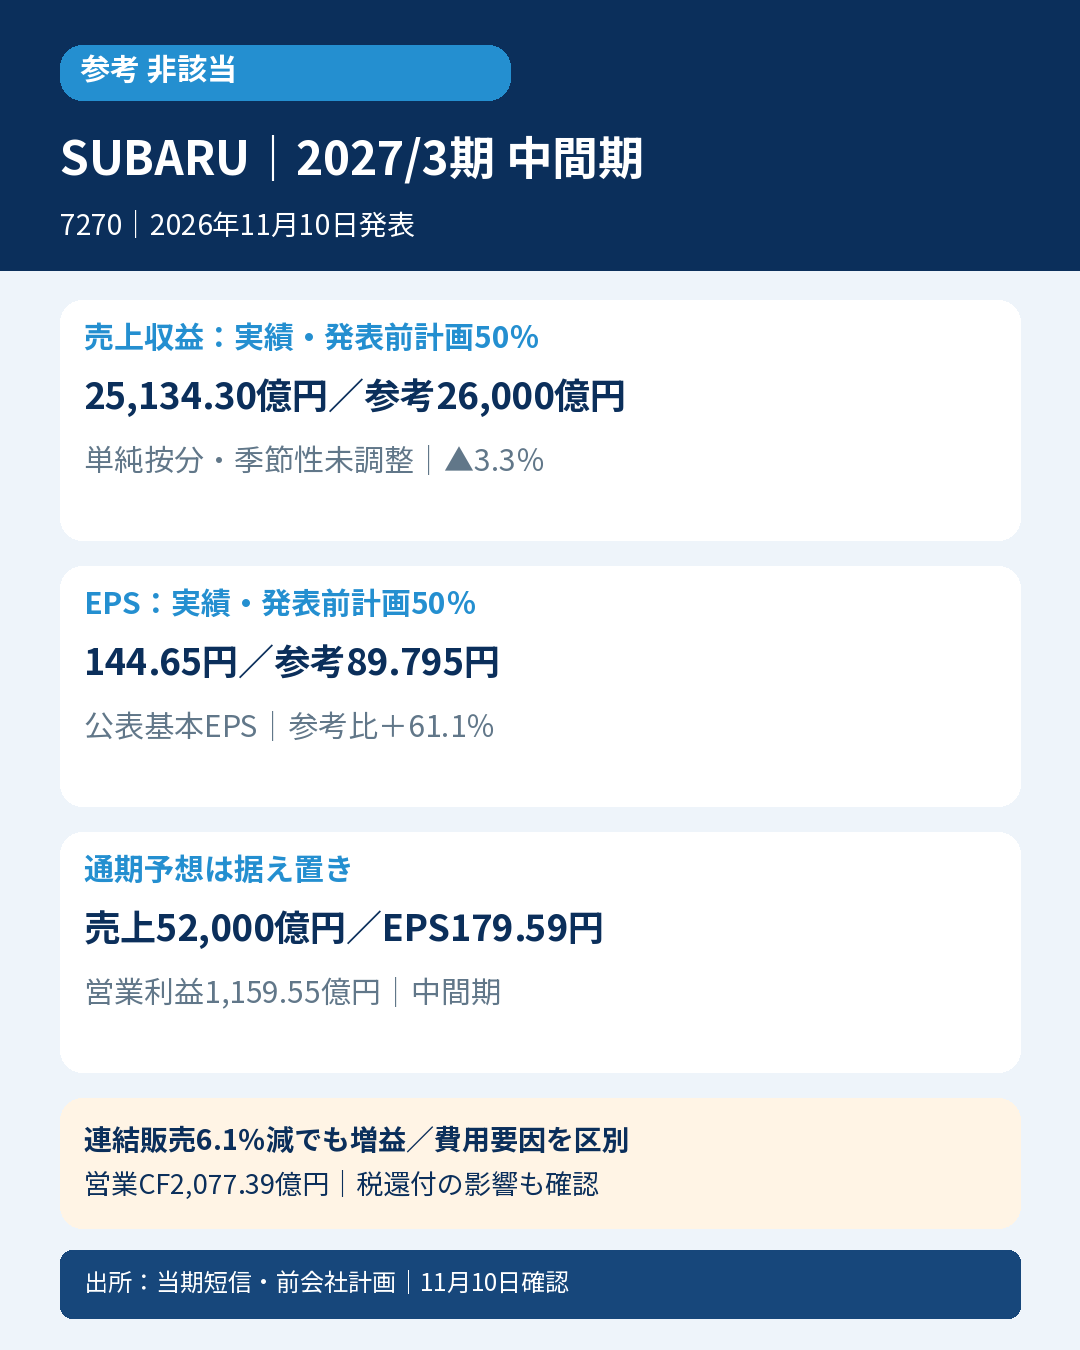
🚗 SUBARU、台数減でも増益——為替・関税・保証費用を分けて読む
7270|2027年3月期 中間期(2026年4月1日~9月30日)
📌 今回の要点
– 📊 売上収益2兆5,134.30億円、営業利益1,159.55億円で増収増益。連結完成車販売は44.4万台、6.1%減でした。
– 🌏 円安や米国関税影響の減少、保証修理費の減少が利益を支えました。台数の回復による増益と説明する決算ではありません。
– 🏭 米国の連結販売と現地小売は逆方向。在庫や流通段階の差を確認する必要があります。
– 💰 営業CFは2,077.39億円と前年を下回り、税還付の流入も含みます。利益増と資金創出を別々に確認します。
– 🔎 通期予想は据え置き。販売奨励金、関税影響、保証費用と、次の月次販売が焦点です。
📝 詳しい分析
📊 販売台数と利益の動きが分かれた中間決算
SUBARU車を展開する同社のIFRS・連結中間決算は、売上収益2,513,430百万円、営業利益115,955百万円、税引前利益138,965百万円、親会社所有者帰属利益102,088百万円でした。営業利益率は前年の約4.3%から約4.6%へ改善しています。
| 指標 | 前年4~9月 | 当年4~9月 | 前年比 |
| 売上収益(百万円) | 2,385,662 | 2,513,430 | +5.4% |
| 営業利益(百万円) | 102,670 | 115,955 | +12.9% |
| 税引前利益(百万円) | 129,479 | 138,965 | +7.3% |
| 親会社所有者帰属利益(百万円) | 90,415 | 102,088 | +12.9% |
| 公表基本EPS(円) | 123.90 | 144.65 | +16.7% |
| 営業CF(百万円) | 290,398 | 207,739 | ▲28.5% |
| 連結完成車販売(千台) | 473 | 444 | ▲6.1% |
EPSの伸びは利益の伸びを上回りました。期中平均株式数は約7.30億株から約7.06億株へ減っています。自己株式取得などによる分母の変化も含むため、EPS増加率をそのまま本業の成長率と呼びません。
🌏 増益の内訳:為替・関税と販売コスト
説明資料の前年同期比較では、営業利益の増減要因に為替影響+614億円、原材料・市況▲517億円、販売奨励金▲482億円、製造固定費▲313億円などがあります。保証修理費は引当金繰入額を含めて前年から576億円の改善要因でした。これは保証費用の減少であり、全額が引当金の戻入益だったと断定しません。
会社の増減分析にある台数差は▲453億円、価格構成差は+598億円で、後者には米国関税影響の前年からの改善+929億円が内包されています。+929億円を価格構成差と別に加算すると二重計上になります。関税負担がなくなった、同額の還付を受けた、という意味にも読み替えません。為替、関税、保証費用の影響を確認すると、今回の利益増は販売数量の伸びだけでは説明できないことが分かります。
7~9月単独は売上収益約1兆2,626億円、営業利益約734億円で、前年の約263億円から増益でした。営業利益率は約5.8%です。単独四半期の回復は確認できますが、通期予想の達成を保証するものではありません。
🏭 連結販売と小売、地域別損益を分ける
連結完成車販売は国内5.0万台、海外39.4万台。米国は34.0万台から30.2万台へ減少し、カナダは3.3万台から4.5万台へ増えました。一方、米国販売子会社SOAの現地小売台数は31.5万台から33.3万台へ増加しています。メーカー側の連結販売と小売販売は、流通在庫や計上段階が異なる指標で、矛盾として扱いません。
会社は、前年に在庫積み増しがあったことも連結販売台数減の背景に挙げています。米国販売子会社SOAの営業損益は383百万米ドルの黒字から78百万米ドルの赤字へ変化しました。日本・北米の所在地別損益や連結調整を含むため、SOA単体の損益を連結全体へ置換することもできません。
自動車事業は売上収益約2兆4,349億円、セグメント利益約1,107億円。会社の管理値では、新車利益159億円に対し、部品用品・金融・中古車・整備等のバリューチェーン利益948億円でした。販売後の収益基盤も大きいという読み方はできますが、この管理値をIFRS上の独立した報告セグメントと混同しません。航空宇宙は売上収益761億円、利益16億円と増収減益でした。
💰 利益増でも営業CFは減少
営業CFは207,739百万円、前年290,398百万円から減りました。CF計算書では営業債権等の増加19,390百万円、棚卸資産増加18,135百万円、引当金・従業員給付負債の減少61,840百万円が資金を使う方向です。引当金の費用計上と、実際の支払い・残高変化の時期が違う点にも注意します。
一方、法人所得税の支払・還付は21,594百万円の流入で、前年は59,667百万円の流出でした。税引前利益から営業CFに至る途中の小計は320,205百万円から160,424百万円へ減少しています。税金のタイミングを含めずに本業の現金創出が改善したとは判断しません。
投資CFは▲80,555百万円。営業CFとの単純合計は127,184百万円、会社表示で約1,272億円のフリーCFです。ただし投資CFには定期預金の減少による39,788百万円の流入、有価証券や貸付金の取引も含み、設備投資だけを控除した指標とは異なります。財務CFは▲163,586百万円で、自己株式取得67,003百万円などを含みます。
🔎 業界への示唆と次の確認点
今回、販売数量が減っても円安や関税負担の変化、保証費用で利益が改善しました。したがって自動車業界を見る際には、台数だけでなく価格構成、奨励金、現地採算を合わせる必要があることが示唆されます。ただし、同社固有の北米構成や在庫変動があり、自動車業界全体の需要回復と一般化しません。当日更新の日経225公式構成銘柄一覧で対象資格を確認しています。
通期予想は売上収益5,200,000百万円、営業利益150,000百万円、税引前利益180,000百万円、親会社所有者帰属利益130,000百万円、基本EPS179.59円で据え置きです。連結販売94万台、生産90万台、為替前提155円/米ドルも会社の見通しであり、上期実績とは分けます。
次の月次・米国販売では小売と流通在庫、次回決算では販売奨励金と関税・保証費用を確認します。販売数量の回復がなくても同じ利益水準を維持できる、と前提を置かないことが大切です。
⚖️ 判定・比較条件
参考良好は非該当。発表前の8月5日Q1短信で維持された年間会社計画は売上収益5,200,000百万円、基本EPS179.59円。50%の参考値は2,600,000百万円、89.795円です。実績売上は86,570百万円下回り、EPSは54.855円上回りました。前年同期間の売上・公表基本EPSは双方上回り、4条件は[false, true, true, true]です。
50%は単純按分・季節性未調整で、会社の直接中間予算や市場予想ではありません。基本EPSは公表値を使い、利益から推定しません。厳格は発表前の同期間・同一定義の直接市場予想未取得で対象外、次点も市場予想不存在未確認・必要な翌年度12か月会社予想を確認できず対象外とし、未取得と不存在を区別します。
📚 一次出所
2026年11月10日13:00発表、同日確認。
当期短信:https://www.release.tdnet.info/inbs/140120261109570171.pdf
当日説明資料:https://www.release.tdnet.info/inbs/140120261109570179.pdf
発表前Q1短信(8月5日、公表予想):https://www2.jpx.co.jp/disc/72700/081220260804509070_tse-qcedifsm-72700-20260805372700-ixbrl.htm
当日日経225公式一覧:https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225









コメント