8252|2027年3月期 中間期(2026年4~9月)
📌 今回の要点
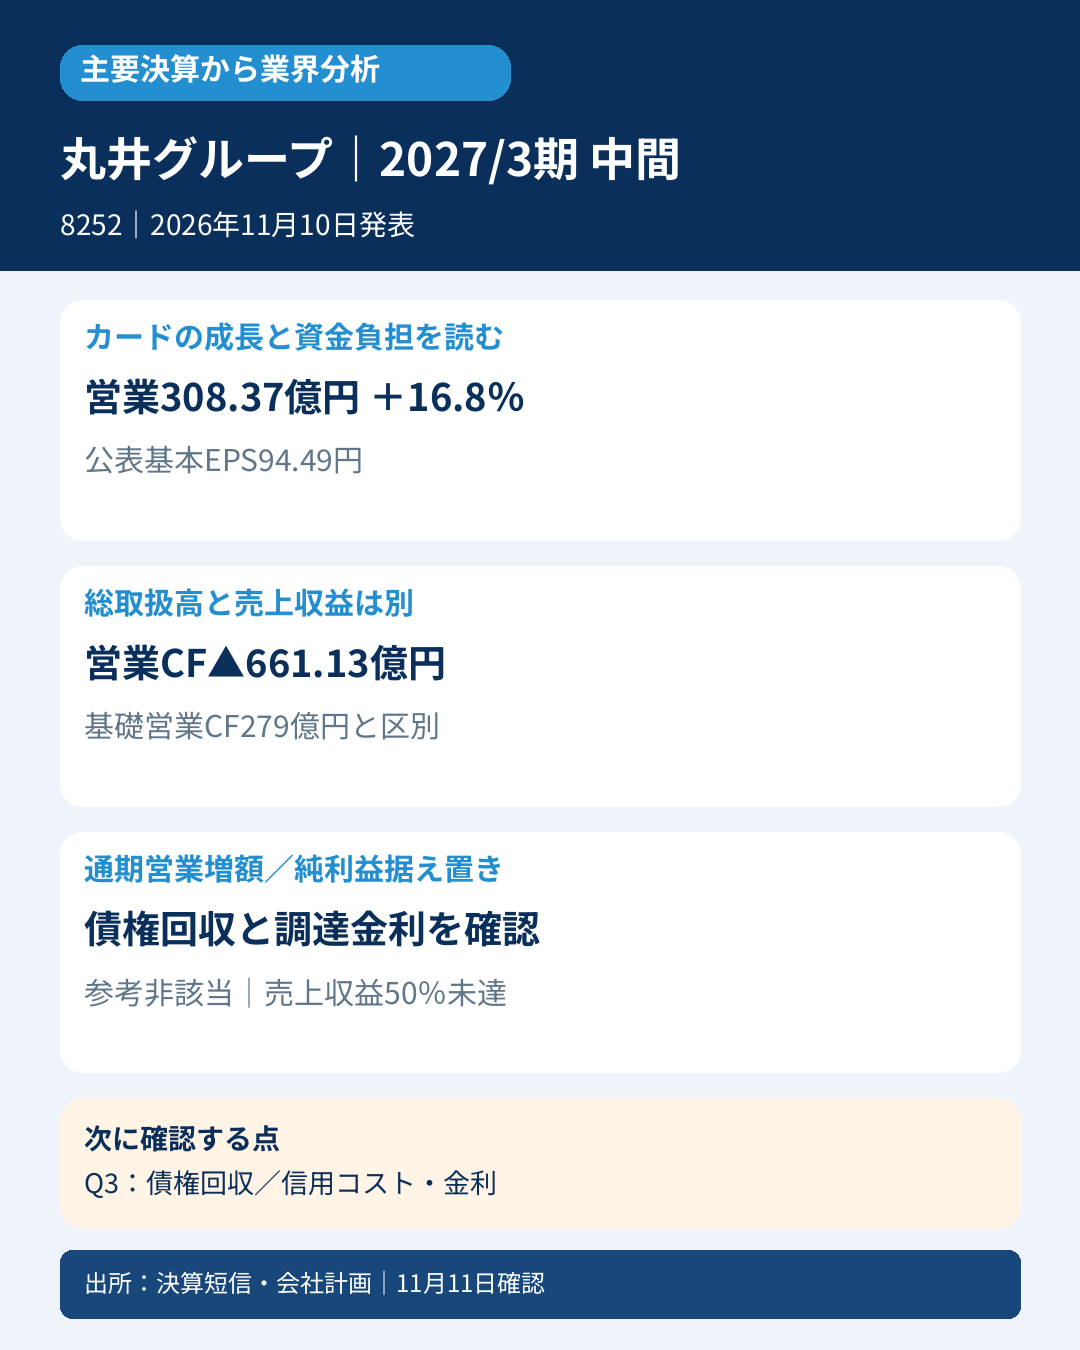
- 📊 売上収益1,469.73億円、営業利益308.37億円で増収増益。総取扱高2兆8,466億円は、売上収益とは異なる指標です。
- 💳 カード利用と会員が拡大。分割・リボ手数料率の変更による収入増もあり、取扱高の伸びだけで利益成長を説明しません。
- 🧮 債権流動化による前年との差が営業増益を抑制。会社が説明する流動化影響除外の増益額と、報告利益を分けて読みます。
- 💰 営業CFは▲661.13億円。営業債権の拡大を資金調達で支えており、会社独自の基礎営業CF279億円を実際の営業CFへ置き換えません。
- 📈 通期営業利益予想は上方修正ですが、親会社利益予想は据え置き。EPS予想だけの上昇を、利益総額の増額とは呼びません。
- 🔎 次回はカード債権の回収・信用コストと、調達金利の負担を確認します。年間計画50%の参考比較は売上収益が未達で非該当です。
📝 詳しい分析
📊 マルイの店舗とエポスカードを一緒に見る
マルイ・モディの店舗とエポスカードを展開する丸井グループ。決算から見えるのは、店舗のテナント・イベント収入と、カードを通じた継続利用の拡大です。ただしカードの成長は債権と資金調達も増やすため、利益率だけでなく、回収・金利・貸倒負担までつなげて読む必要があります。
| 日本基準・連結、4~9月(百万円、EPSは円) | 前年 | 当年 |
|---|---|---|
| 売上収益 | 136,427 | 146,973 |
| 営業利益 | 26,395 | 30,837 |
| 経常利益 | 23,058 | 25,377 |
| 親会社株主帰属利益 | 14,825 | 16,755 |
| 公表基本EPS | 82.47 | 94.49 |
| 営業CF | ▲60,430 | ▲66,113 |
売上収益は7.7%増、営業利益は16.8%増。営業利益率の計算値は約19.35%から20.98%へ改善しました。一方、経常利益は10.1%増で、会社は金利上昇の影響を説明しています。営業利益と経常利益の伸び率の差を、店舗の採算悪化と直結させません。
グループ総取扱高2兆8,466億円は前年より9%増。カード決済等の利用規模を示す取扱高は、収益として認識された売上収益1,469.73億円とは別です。取扱高を売上として記載したり、両者を混ぜて利益率を計算したりしません。
🛍️ 小売とフィンテックは、売上の範囲も確認
| 4~9月(百万円) | 前年外部売上 | 当年外部売上 | 前年営業利益 | 当年営業利益 |
|---|---|---|---|---|
| 小売 | 39,138 | 40,140 | 5,144 | 6,530 |
| フィンテック | 97,289 | 106,833 | 25,429 | 28,339 |
ここでは外部顧客への売上収益をそろえています。内部取引を含む当年売上は小売43,762百万円・フィンテック110,300百万円であり、そのまま連結売上146,973百万円へ合算できません。営業利益も2事業の合計34,869百万円に全社費用・取引消去の調整▲4,032百万円を加えて連結30,837百万円となります。
小売は、テナントの入替や変動収入の拡大により、テナント収入が238億円へ2%増えました。会社は未稼働面積の減少と収益性向上を説明しています。イベント取扱高は83億円で60%増。外部施設への展開やカード募集との接点もありますが、イベント取扱高自体を会計上の売上とみなしません。
💳 カードの量と、収入単価の変化を分ける
4~9月のカードクレジット取扱高は2兆6,312億円で9%増。7~9月単独は1兆3,318億円で9%増です。累計と単独を区別し、家賃・公共料金などの継続利用の拡大を会社の説明として記載します。
会社は分割・リボ取扱高2,486億円、流動化債権を含む分割・リボ残高5,136億円、エポスカード期末会員851万人・新規44万人を開示しています。「好き」を応援するカードの期末会員153万人は全体の一部であり、851万人にさらに足すことはできません。
フィンテックの収益には、会員・利用の拡大に加え、分割・リボ手数料率の変更による収入増が寄与しました。取扱高や会員の伸びだけで全増益を説明せず、料金条件や支払方法の構成も確認します。利用者の負担増が含まれ得るため、収入増をそのまま家計の購買力改善の証拠とは読みません。カード商品の利用推奨や成果報酬リンクは掲載しません。
🧮 債権流動化は、報告利益の比較を動かす
会社は債権流動化による債権譲渡益60億円(前年差▲22億円)、償却額・費用等53億円(前年差+1億円)を説明しています。この前年との差により、営業利益への影響は23億円の減少でした。当期に譲渡益60億円があることと、前年からの増減寄与▲23億円は別の数字です。
会社はこの流動化影響を除いた実質的な営業増益額を67億円(小売+14億円、フィンテック+52億円)と示しています。億円単位の説明は四捨五入を含むため、内訳の丸め値と合計を一致させるよう独自に補正しません。
報告営業利益の増加4,442百万円と、会社の流動化影響除外による増益額は比較範囲が違います。譲渡益を営業利益から再び二重に引いたり、将来も同額の流動化益が出る前提で恒常利益を作ったりしません。流動化債権を含むカード残高も、貸借対照表に載る債権残高と範囲をそろえる必要があります。
💰 営業CFのマイナスを、事業構造と調達につなげる
| 連結4~9月CF(百万円) | 前年 | 当年 |
|---|---|---|
| 営業活動 | ▲60,430 | ▲66,113 |
| 投資活動 | ▲10,491 | ▲6,996 |
| 財務活動 | 74,652 | 75,833 |
| 営業+投資の単純合計 | ▲70,921 | ▲73,109 |
当期は税前利益24,534百万円、減価償却7,958百万円などがある一方、割賦売掛金増加▲61,383百万円、営業貸付金増加▲8,784百万円、その他▲23,408百万円等が営業CFを押し下げています。支払利息は5,174百万円へ前年2,638百万円から増加。CF上の利息支払と、非資金調整に用いる損益計上の支払利息4,338百万円は同額ではありません。
会社独自の「基礎営業CF」は、営業債権等の増減を除いた指標で279億円、前年より38億円増えています。カード債権の拡大前の収益性をみる補助指標として意味がありますが、実際に必要となった資金を不要にする指標ではありません。開示営業CF▲66,113百万円を基礎営業CFへ置き換えたり、「本業では資金を使っていない」と断定したりしません。
財務CFには短期借入純増24,992百万円、長期借入49,000百万円と返済▲42,000百万円、転換社債の発行収入49,879百万円、CP純増22,000百万円が含まれます。一方、自己株取得▲17,901百万円、配当▲11,890百万円等の資金支出があります。CB額面50,000百万円と実際の発行収入49,879百万円、自己株取得支出と預託金の戻り1,547百万円を区別します。
現金同等物は53,548百万円から56,272百万円へ増加していますが、営業CF・投資CFのマイナスを調達資金が支えた構図です。表示金額の端数差を任意補正せず、期首・期末残高と増減の原表値を保持します。
🛡️ 債権成長の先にある、信用・資本の確認点
会社説明では営業債権(割賦売掛金・営業貸付金)は7,839億円で前期末比702億円増。有利子負債はリース債務を除いて8,202億円、CBを除くと7,702億円です。定義から外すことで返済等の資金負担がなくなるわけではなく、全体の調達構成を確認します。
貸倒引当金の貸借対照表残高は前期末24,167百万円から25,206百万円へ増加しています。CF上の増加1,039百万円を当期の貸倒発生総額や延滞率とみなすことはできません。債権が増えているため、残高の回収、延滞、信用コストを次回開示で追います。
自己株取得・配当などを背景に、自己資本比率は21.4%から19.2%へ低下しています。増益、株主還元、借入増加、資本比率低下は同時に起こり得ます。高い配当だけで事業の安全性を判断せず、調達金利の変化が経常利益にどう響くかを確認します。丸井独自の店舗とカードの連携があるため、同社の成長率を小売・カード業界全体へ一般化しません。
📈 通期上方修正は、利益段階ごとに見る
| 通期予想(百万円、EPSは円) | 発表前8月4日 | 今回 |
|---|---|---|
| 売上収益 | 296,500 | 297,800 |
| 営業利益 | 55,500 | 56,500 |
| 経常利益 | 44,000 | 44,000 |
| 親会社利益 | 29,500 | 29,500 |
| 基本EPS | 164.00 | 167.70 |
売上収益と営業利益は増額ですが、経常利益・親会社利益は据え置きです。利益総額が変わらない中でEPS予想が上がっており、EPS修正だけを親会社利益予想の上方修正とは呼びません。平均株数などの前提も区別して確認します。当期実績の期中平均株数は177,332,237株で、前年179,771,678株から減っています。実績EPSは公表基本値を使い、未公表の単独EPSを累計差引で作りません。
年配当予想134円(中間67円・期末67円)は据え置き。次回Q3では、カード債権の増加に対して回収・信用コストがどう動くか、調達金利と支払利息が経常利益へどう影響するかを確認します。
⚖️ 判定・比較条件
参考良好は非該当です。発表前8月4日の年間売上収益296,500百万円・公表基本EPS164.00円の単純50%は148,250百万円・82.00円。実績146,973百万円・94.49円は、売上収益が1,277百万円下回る一方、EPSは12.49円上回りました。前年売上収益136,427百万円・EPS82.47円以上は双方充足し、4条件は[false,true,true,true]です。
単純按分は季節性未調整であり、会社が公表した中間予算やコンセンサスではありません。当日新予想297,800百万円・167.70円へ発表前比較元を差し替えません。
厳格は発表前・同期間・同一定義の直接市場売上収益・基本EPS予想が未取得で対象外。次点も市場予想の不存在確認と必要な翌年度12か月会社予想の組合せが未確認で対象外です。未取得と不存在、参考非該当と他判定の対象外を分けます。
📚 一次出所
株式会社丸井グループ(8252)、2027年3月期中間決算、2026年11月10日15:30発表。確認:2026年11月11日16時台。
・当期決算短信:https://www.release.tdnet.info/inbs/140120261109568497.pdf
・発表前8月4日Q1短信:https://www2.jpx.co.jp/disc/82520/140120260803507652.pdf
・日経225公式構成銘柄:https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
日本基準・連結。財務表は百万円未満切捨て、会社の億円説明は億円未満四捨五入。取扱高と売上収益、報告CFと会社独自指標、損益と債権残高の範囲を区別しています。広告・成果報酬リンクは掲載していません。









コメント