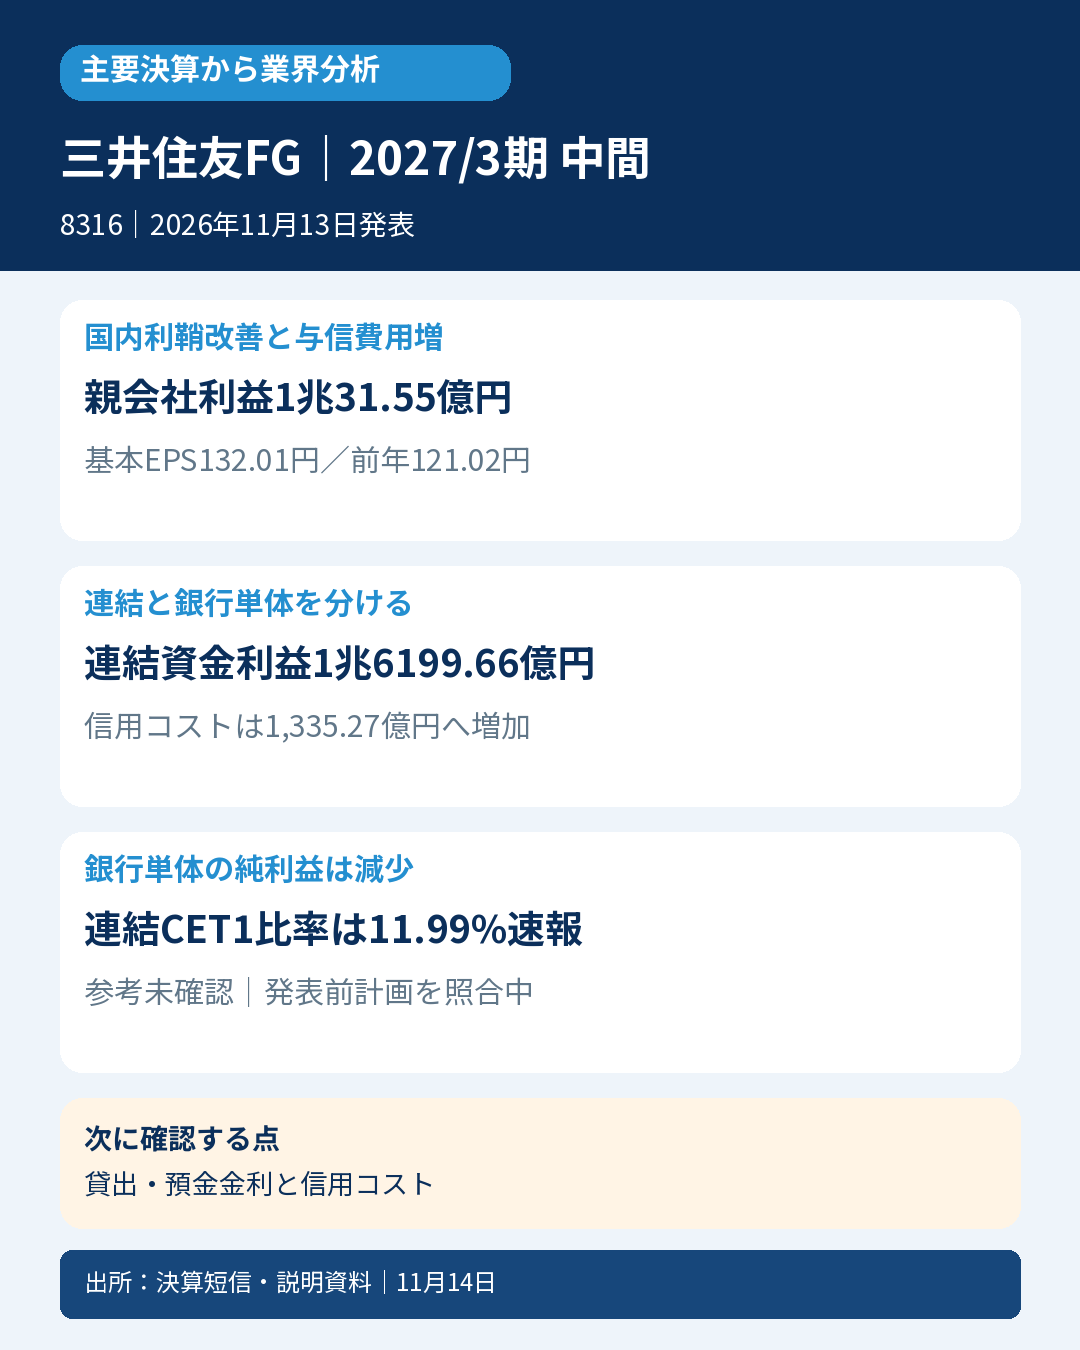
📌 今回の要点
- 📊 2027年3月期中間の連結親会社利益は1兆31.55億円、基本EPSは132.01円。国内の金利収支改善が見える一方、信用コストと経費の増加、株式等利益の減少も確認が必要です。
- 🏦 三井住友銀行単体の国内預貸金利回差は1.10%から1.34%へ改善。ただし銀行単体の純利益は減少しており、持株会社の連結増益と分けて読みます。
- ⚠️ 連結与信関係費用は901.68億円から1,335.27億円へ増加。貸倒引当金の戻入益があることと、信用コスト全体が減ったことは同じではありません。
- 📉 連結の普通株式等Tier1比率は3月末12.32%から9月末速報11.99%へ低下。株式等の利益、債券の実現損益、期末の評価損益も別々に確認します。
- 📝 11月13日に前期の買入金銭債権の時価測定誤りに関する訂正を開示。今回短信の期首BSは訂正後の数値と一致していますが、訂正資料の全項目を独立照合した状態ではありません。
- 🔎 次は国内の貸出・預金金利の動き、信用コストの内訳と経費の増加を確認します。営業CF原表と発表前の最終会社計画は未確認で、参考良好は確定していません。
📝 詳しい分析
🏦 三井住友FGの決算から見る、銀行収益の現在地
三井住友FGは、三井住友銀行の預金・融資を含む金融サービスを展開するグループです。今回の中間決算から見えるのは、国内の金利収支改善だけでは利益の動きを説明しきれない姿です。貸出の利回りが上がっても、預金などの調達費用、人件費を含む経費、与信関係費用、有価証券損益が同時に動きます。
対象は2026年4月1日~9月30日、日本基準・連結の2027年3月期中間決算で、発表は11月13日です。本稿では持株会社の連結、三井住友銀行単体、国内業務部門を分けています。「単体」は会社説明資料では三井住友銀行を指すため、持株会社個別の利益と読み替えません。前年同期間の損益と、3月末から9月末の残高比較も区別します。
| SMFG連結(百万円、EPSは円) | 当期4~9月 | 前年4~9月 |
|---|---|---|
| 経常収益 | 5,800,081 | 5,205,887 |
| 連結粗利益 | 2,741,002 | 2,298,786 |
| 資金利益 | 1,619,966 | 1,282,937 |
| 役務取引等利益 | 938,406 | 829,346 |
| 営業経費 | 1,412,778 | 1,228,787 |
| 連結業務純益 | 1,403,309 | 1,148,060 |
| 経常利益 | 1,395,603 | 1,278,123 |
| 親会社株主帰属利益 | 1,003,155 | 933,505 |
| 基本EPS | 132.01 | 121.02 |
連結の経常収益は11.4%、経常利益は9.2%、親会社利益は7.5%増加しました。ただし、銀行の経常収益には資金運用収益や役務取引等収益などが含まれます。一般事業会社の売上高や営業利益率と機械的に同じ指標として扱いません。
資金運用収益は3,518,701百万円から3,954,743百万円へ、資金調達費用は2,235,764百万円から2,334,776百万円へ増加しています。貸出金利息は1,984,187百万円から2,113,231百万円、有価証券利息配当金は487,345百万円から612,626百万円です。一方、預金利息も832,295百万円から1,004,383百万円へ増えました。収益側の増加だけを取り出さず、調達費用と組にして読む必要があります。
上表の資金利益と役務取引等利益は会社説明資料の公表値です。短信の百万円表示を差し引いた計算値と、公表された差引後の指標に1百万円の差が生じる箇所は、百万円未満切捨ての影響を含むため独自に補正しません。会社公表の前年差も、表示値から求めた差と区別します。
📈 国内利鞘は改善、銀行単体と連結では利益の方向が異なる
| 三井住友銀行単体 | 当期中間 | 前年中間 |
|---|---|---|
| 国内業務部門の資金利益(百万円) | 817,664 | 545,051 |
| 国際業務部門の資金利益(百万円) | 423,612 | 449,013 |
| コア業務純益(百万円) | 980,228 | 815,744 |
| 投資信託解約損益を除くコア業務純益(百万円) | 899,958 | 775,822 |
| 経常利益(百万円) | 1,111,250 | 1,200,966 |
| 中間純利益(百万円) | 768,590 | 920,011 |
| 国内貸出金利回り | 1.68% | 1.28% |
| 国内預金等利回り | 0.34% | 0.18% |
| 国内預貸金利回差 | 1.34% | 1.10% |
| 国内総資金利鞘 | 0.59% | 0.29% |
国内貸出金利回りの上昇幅は預金等利回りの上昇幅を上回り、預貸金利回差は0.24ポイント改善しました。総資金利鞘は資金運用利回りと、経費を含む資金調達原価の差です。預貸金利回差と定義が異なるので、同じ「利鞘」として数値を差し替えません。
当期の四半期別国内貸出金利回りは4~6月1.61%、7~9月1.76%、預金等利回りは0.30%、0.38%です。預貸金利回差は1.31%、1.38%となっています。この会社の国内部門では後半3か月にも改善が見られますが、連結全地域の収益や銀行業界全体の利鞘改善を直接示す数値ではありません。
国内部門の資金利益が伸びる一方、国際部門の資金利益は減少しました。また、銀行単体のコア業務純益は増えても、経常利益と純利益は減少しています。連結業務純益、銀行単体コア業務純益、持株会社個別の利益は範囲や定義が異なります。連結と銀行単体の差額を、特定子会社の利益寄与として逆算することもできません。
国内の平均貸出金は前年中間64,288,192百万円から当期68,539,921百万円へ増加しました。これに対し、銀行単体の期末貸出金は3月末110,748,673百万円から9月末110,457,196百万円へ減少しています。期末国内店分は71,609,264百万円から71,933,693百万円へ増え、海外店分・特別国際金融取引勘定分は39,139,408百万円から38,523,502百万円へ減少しました。前年同期間の平均残高と、期首から期末の残高変化を混ぜず、貸出総額の減少だけで国内の融資需要減少と断定しません。
⚠️ 与信コストと経費が増え、株式等利益は減少
連結の与信関係費用は、利益への影響を示す会社表では前年▲90,168百万円、当期▲133,527百万円です。費用負担としては90,168百万円から133,527百万円への増加です。「▲」を費用の戻入による利益増加と読み違えないことが大切です。
当期は不良債権処理額▲204,387百万円、貸倒引当金戻入益56,487百万円、償却債権取立益14,372百万円などが含まれます。戻入益が存在しても、費用全体が改善したとは限りません。これらの内訳を既に集約された与信関係費用へ再度加えたり、期末貸倒引当金の減少をそのまま回収額や貸倒費用の減少とみなしたりしません。個別の債務者や業種への帰属は、追加の内訳確認を残しています。
連結営業経費は183,991百万円増加しました。連結の株式等損益は246,285百万円から161,605百万円へ減少しています。銀行単体でも株式等損益は226,927百万円から157,903百万円へ減り、国債等債券損益は10,283百万円の利益から25,491百万円の損失へ転じました。国内の金利収支が改善する一方、有価証券損益や信用コスト、経費が利益の伸びを抑える構図が読み取れます。
PL税費用は337,411百万円から379,394百万円へ増えました。法人税等調整額は前年3,652百万円の費用から当期▲5,684百万円ですが、税効果会計上の損益と現金の納税・還付は別です。連結中間純利益1,011,769百万円のうち、非支配株主帰属利益8,613百万円を除いた親会社利益が1,003,155百万円です。
📉 実現損益、評価損益、規制資本を別に確認する
| 指標・範囲 | 2026年9月末 | 2026年3月末 |
|---|---|---|
| 連結満期保有目的債券の評価損益(百万円) | ▲407,925 | ▲178,649 |
| 連結その他有価証券の評価損益(百万円) | 3,052,399 | 3,120,622 |
| うち外国債券の評価損益(百万円) | ▲631,569 | ▲300,425 |
| SMFG連結総自己資本比率 | 15.66% | 15.60% |
| SMFG連結普通株式等Tier1比率 | 11.99% | 12.32% |
| SMFG連結リスク・アセット(億円) | 1,020,419 | 1,011,313 |
9月末の規制資本値は速報で、国際統一基準によるものです。三井住友銀行連結の普通株式等Tier1比率11.77%、同行単体9.35%、短信表紙の会計上の自己資本比率4.9%とは比較範囲・定義が異なります。総自己資本比率の上昇だけで、普通株式等Tier1比率も上昇したと扱いません。
説明資料の評価損益表には、BSの有価証券だけでなく、譲渡性預け金や貸付債権信託受益権等も含まれます。満期保有目的債券の評価損益、その他有価証券の評価損益、売却・償還等でPLに認識した損益は別です。これらを合算して「追加の最終損失」や営業CFとすることはできません。
当期のその他の包括利益は▲409,952百万円、中間包括利益は601,817百万円でした。親会社利益の増加と、評価・ヘッジ・為替などを含む包括利益の減少は両立します。税効果後のその他有価証券評価差額金と、説明資料の評価損益を同額としてPLへ二重加算・控除しません。
📝 訂正後の期首残高を使い、資金の動きは未確認を残す
11月13日の訂正通知で、会社は2026年3月期の買入金銭債権の時価測定に誤りが判明したと説明しました。会社公表の影響額は、買入金銭債権▲99,611百万円、繰延税金負債▲31,397百万円、その他有価証券評価差額金とその他の包括利益が各▲68,213百万円です。不正や経営者の故意を示すと断定する情報として扱いません。
| 今回短信に掲載された連結BS(百万円) | 2026年9月末 | 訂正後の2026年3月末 |
|---|---|---|
| 現金預け金 | 68,706,610 | 73,696,930 |
| 買入金銭債権 | 6,040,917 | 5,980,143 |
| 貸出金 | 117,006,168 | 117,629,215 |
| 預金 | 187,383,802 | 185,674,241 |
| 譲渡性預金 | 12,199,337 | 15,667,132 |
| 繰延税金負債 | 440,115 | 588,318 |
| その他有価証券評価差額金 | 2,059,417 | 2,116,878 |
| 純資産 | 15,982,294 | 15,864,931 |
今回短信の3月末買入金銭債権5,980,143百万円、繰延税金負債588,318百万円、その他有価証券評価差額金2,116,878百万円、純資産15,864,931百万円、総資産328,411,534百万円は訂正通知の訂正後の数値と一致しました。訂正資料にある表示値の差と会社公表の影響額には丸めの差があるため、独自補正しません。
同日の第1四半期訂正の第1頁では、経常収益・経常利益・親会社利益は訂正前後で同じで、包括利益が731,004百万円から799,218百万円に変わっています。ただし、今回の確認を全ての訂正資料・全変更項目の独立照合完了へ広げません。現在の差替資料を、発表直前に取得済みだった当時原本として扱うこともしません。
営業CFの原表は今回未取得です。確認した短信本文にCF表を観測していないことを、CFがゼロ、資料が存在しない、作成不要だった、という意味には置き換えません。半期報告等の追加原表の確認を残しています。現金預け金の減少や、預金・貸出金のBS差から営業CFを代用しない方針です。
🔎 次の決算・説明資料で確認すること
第一に、国内貸出金利回りと預金等利回りがどの程度の差で動くか、平均残高の増加を伴って資金利益が伸びるかを確認します。第二に、与信関係費用の増加要因、株式等利益への依存、経費の増加を照合します。国内の金利収支改善と、国際部門や子会社の収益変化を分けることが、連結増益の継続性を見る手掛かりになります。
当日発表の通期会社予想は親会社利益1,900,000百万円、基本EPS250.84円です。発表前の予想とは別で、今回の参考判定の比較元に代用しません。予想EPSの株式数は期首と期末見込みの自己株除外普通株式数の平均で、10月1日の分割と11月13日の自己株式取得決議を考慮しています。実績の期中平均株式数から予想株式数を逆算しません。
10月1日の1対2分割は、今回掲載された両年EPSと株式数へ反映済みです。当期期中平均7,598,969,240株、前年7,713,928,240株には、従業員向け株式交付信託の保有株を自己株として控除する取扱いもあります。基本EPS132.01円と希薄化後131.98円を混用せず、単独四半期EPSを累計EPSの差引で作りません。
⚖️ 判定と比較条件
参考良好は未確認です。発表直前に有効な年間会社計画の売上高・基本EPSについて最終比較元と全介在修正・訂正を確定できておらず、当日の新計画への差替は行っていません。前年の基本EPS121.02円に対して132.01円は増加していますが、経常収益の増加を売上条件へ自動対応しないため、売上対応を含む確認を残しています。
管理上の4条件は「発表前計画の売上比較=未確認、同EPS比較=未確認、前年売上比較=対応根拠未確認、前年基本EPS比較=達成」です。前年改善だけで参考良好と認定しません。未取得は未確認、資料上存在しない場合は理由付き対象外とし、0・非該当・完了へ置換しません。年間計画の期間対応値を使う場合も単純按分・季節性未調整であり、会社の直接中間予算や市場予想の超過とは呼びません。
厳格・次点も、市場の売上・基本EPS等の必要な比較元を未取得のため未確認です。市場予想の未取得と不存在は別です。記事制作と、通常の正本DB補正、全追加資料・訂正・質疑の照合完了も区別します。本稿は1社の公開資料から読める範囲の分析で、銀行業界全体の改善や売買判断を断定するものではありません。
📚 一次出所
- 三井住友フィナンシャルグループ(8316)、2027年3月期第2四半期(中間期)決算短信、日本基準・連結、2026年11月13日発表: https://www.release.tdnet.info/inbs/140120261005546013.pdf
- 2026年度第2四半期決算説明資料。連結・銀行単体の損益、国内利鞘、有価証券、預金貸出、規制資本の該当頁を確認。全22頁の読了ではありません: https://www.smfg.co.jp/investor/financial/latest_statement/2027_3/2027_2q_02.pdf
- 過年度の有価証券報告書の訂正報告書の提出及び過年度の決算短信等の訂正に関するお知らせ: https://www.smfg.co.jp/news/pdf/j20261113_04.pdf
- 2027年3月期第1四半期決算短信の訂正: https://www.smfg.co.jp/news/pdf/j20261113_08.pdf
- 決算関連資料の公式索引: https://www.smfg.co.jp/investor/financial/latest_statement.html
資料確認日:2026年11月14日。発表日11月13日と記事の制作・公開日は区別しています。説明資料の未確認頁、訂正全影響、営業CF原表、発表前計画と市場比較、追加説明・質疑は引き続き確認事項です。









コメント