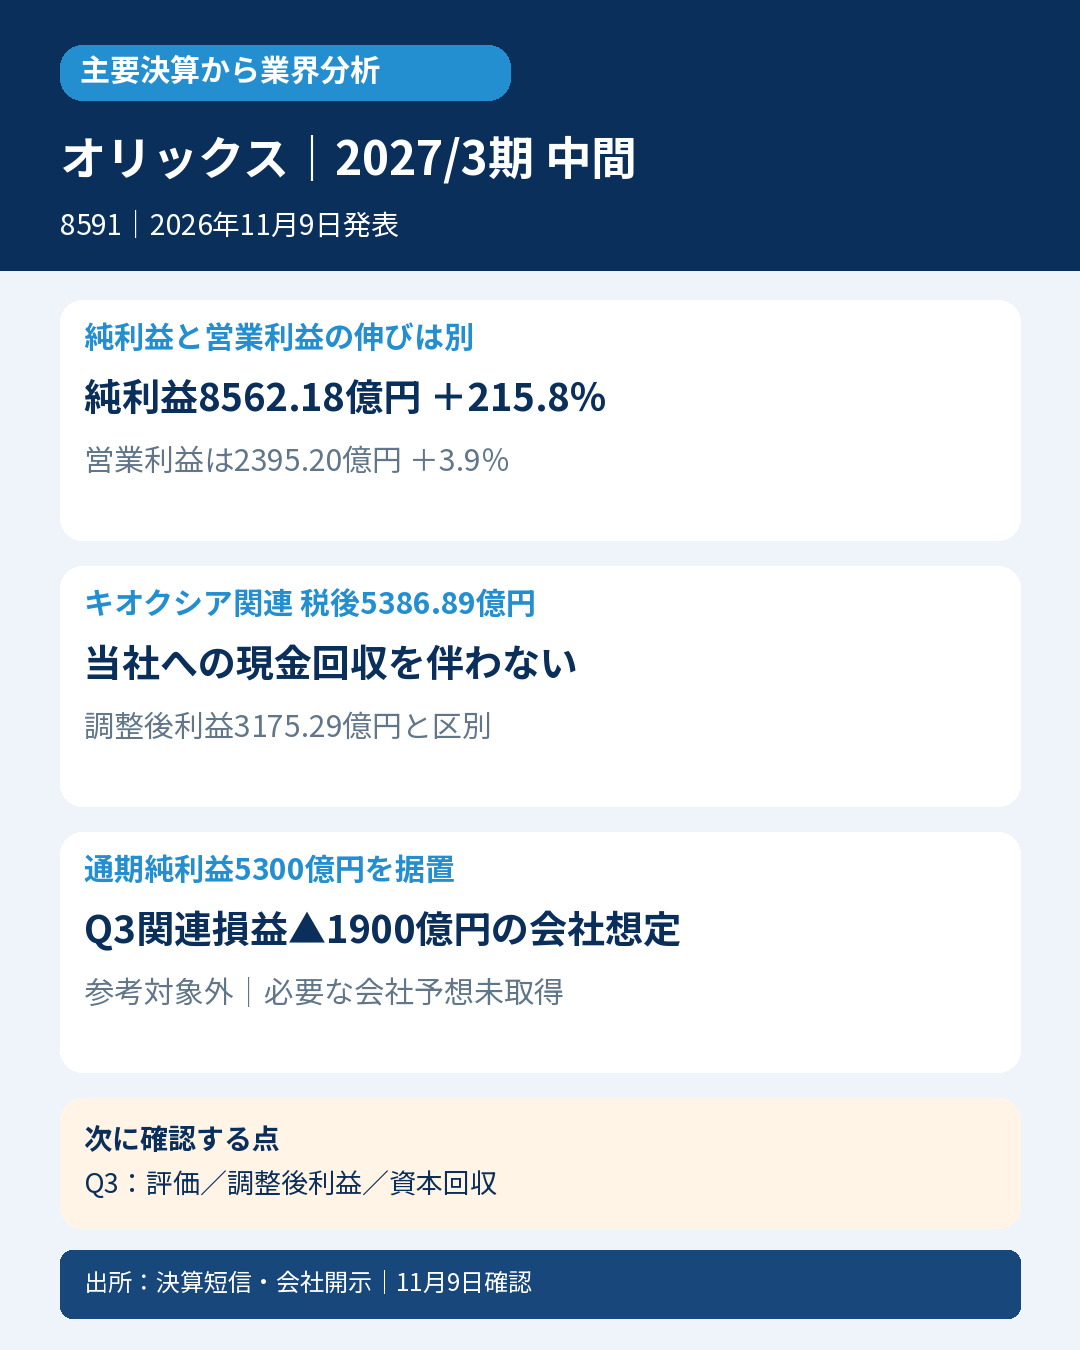
オリックス(8591)|2027年3月期 中間(2026年4月1日~9月30日)
📌 今回の要点
- 📊 純利益8562.18億円、215.8%増。ただし営業利益は3.9%増で、伸びの中身が違います。
- ⚠️ キオクシア関連の売却・評価益は税後5386.89億円。同社への現金回収を伴わない利益です。
- 🏦 オリックス銀行を非継続事業へ区分。継続事業の収益と、銀行売却を含む純利益を混ぜません。
- 🌏 APACの大幅増益に対しインフラは前年の売却・評価益の反動減。全事業が一斉に伸びたわけではありません。
- 📋 通期純利益5300億円を据置。会社はQ3のキオクシア関連損益を単独四半期で約1900億円の赤字と想定します。
- 🔎 次回Q3では調整後利益と実際の資本回収、信用費用・投資先評価を追います。
📝 詳しい分析
🏢 総合金融・投資事業の現在地
リース、事業投資、不動産、航空機・船舶、保険などを展開するオリックス。純利益の急増は、金融サービスの積み上がりに加えて投資先の株式売却・評価損益が大きく動いた結果です。利益総額だけで金融業界全体の収益力が3倍になったと一般化せず、継続的な収益、投資の出口、会計上の評価、現金回収を分けて確認します。
📊 継続事業と最終利益の比較
米国基準・連結の営業収益1兆6738.75億円(9.6%増)、営業利益2395.20億円(3.9%増)、継続事業税前利益1兆1178.80億円(195.0%増)、当社株主帰属利益8562.18億円(215.8%増)、公表基本EPS785.16円(前年240.42円)。営業収益・営業利益は銀行を除く継続事業、最終利益は非継続事業を含むため同じ範囲ではありません。前年の継続事業数値も組み替え再表示済みの値を使用します。持分法投資損益8096.10億円が営業利益の外側で税前利益を押し上げています。
| 指標 | 前年中間期 | 当中間期 |
|---|---|---|
| 継続事業営業収益(億円) | 15275.99 | 16738.75 |
| 継続事業営業利益(億円) | 2304.24 | 2395.20 |
| 継続事業税前利益(億円) | 3789.51 | 11178.80 |
| 非継続事業を含む純利益(億円) | 2710.96 | 8562.18 |
| 基本EPS(円) | 240.42 | 785.16 |
⚠️ キオクシア関連利益の会計上の位置
東芝への投資を通じて認識するキオクシア株式の売却・評価損益は、税後5386.89億円。短信は当該利益が多額で株価により変動し、オリックスへの現金回収を伴わないと明記しています。純利益8562.18億円から当該額を引く調整後純利益は3175.29億円ですが、これを通常の純利益や判定用基本EPSへ差し替えません。また、この調整後利益にも別の資産売却等の影響が含まれるため、全額を恒常的な金融収益とみなすことはできません。
🌏 セグメントと投資の出口
再編後のセグメント利益はAPAC9164.14億円、インフラ820.79億円、欧米918.11億円、保険570.85億円。APACは東芝関連の持分法取込や杉孝の譲渡益が寄与する一方、中国水務への減損も計上。インフラは前年のGreenko・Ormat、ホテル売却益等の反動で減益です。欧米はAvolonの取込利益、米国PE投資の評価益等、保険は保険料・運用益が寄与しました。前年も新しい区分に組み替えています。セグメント利益は営業利益と定義が違うため、同列に比較しません。
🏦 銀行売却と現金化の確認範囲
オリックス銀行の譲渡に伴い、同事業を非継続事業として区分し、銀行株式譲渡益1242.95億円を非継続事業の税前利益に計上しています。キオクシア関連利益と銀行売却は別の取引です。総資産は期末18.00兆円から15.61兆円に減りましたが、銀行の連結除外があるため貸出需要の一律縮小とは読みません。今回確認した短信・決算補足資料には連結CF計算書の掲載がなく、営業CFを取得済みのように示していません。補足資料の現金・現金等価物1兆712.98億円は残高であり、営業CFや評価益の回収額の代用ではありません。
📋 計画据置とQ3の反動
通期純利益予想5300億円は据置。中間純利益は数値上その161.6%ですが、会社は3か月遅れの取込によりキオクシア関連損益をQ3単独で約▲1900億円、Q3累計約3500億円と想定し、Q4は予測困難と説明しています。これは将来予想で確定損失ではありません。株式3分割後のキオクシア株価±1000円に対する税後利益の感応度は±128億円で、保有割合低下なら縮小する条件付きです。中間配当113.56円も調整後利益に基づく方針で、公表基本EPSに39%を直接掛けた額ではありません。
🔎 会計士の解釈と次の確認点
次回Q3では評価損益の取込と調整後利益、実際の売却・資本回収、投資先減損・信用費用を確認します。連結CFの公表後は、利益と現金収支の対応も改めて照合します。株価に反応する持分法利益と、貸付・リースの収益や手数料、売却取引を切り分けることが、投資会社の利益の持続性を読む出発点です。同業比較では銀行売却後の範囲、米国基準、投資評価とセグメントの定義をそろえる必要があります。
⚖️ 判定・比較条件
参考良好の4条件による確定判定は対象外(発表前会社通期売上・期間対応EPS予想の必要な組合せを確認資料から取得できず)。会社の通期純利益5300億円を売上予想や公表基本EPSに読み替えません。半分2650億円を実績8562.18億円が上回っても、売上・EPS双方の条件を満たしたことにはなりません。公表基本EPS785.16円は保持し、調整後利益・調整後EPSへ差し替えていません。年間按分は季節性未調整の参考値で直接中間計画・市場予想ではありません。厳格は発表前同期間の直接市場売上・EPS予想未取得、次点は翌年度12か月会社予想が確認資料に未掲載等で対象外。未取得を予想の不存在と断定せず、通常担当の正本DBは変更しません。
📚 一次出所
2026年11月9日15:30発表。一次資料確認:同日16時台(日本時間)。
- https://www.release.tdnet.info/inbs/140120261102563278.pdf
- https://www.orix.co.jp/grp/pdf/company/ir/library/presentation/Presentation_2027_2QJ.pdf
- https://www.orix.co.jp/grp/pdf/company/ir/library/supplement/ORIXResultsSupInfo2027_2QJ.pdf
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225









コメント