8830|2027年3月期 中間期(2026年4~9月)
📌 今回の要点
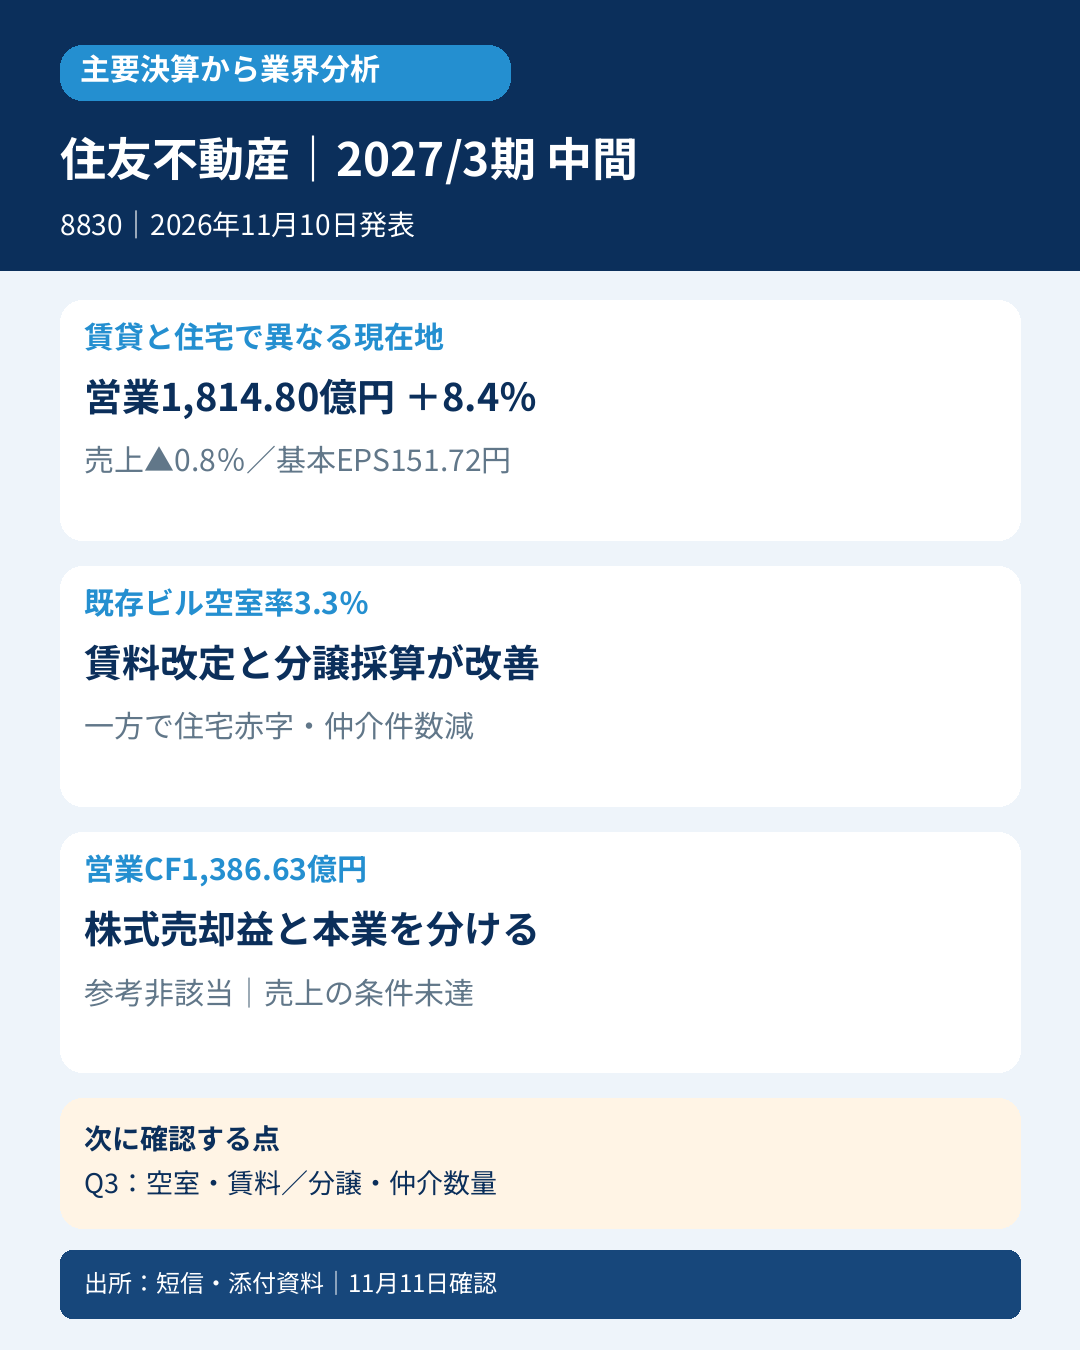
- 📊 売上高は0.8%減でも営業利益は8.4%増。オフィス賃料と分譲の利益率改善が、住宅・仲介の減速を補っています。
- 🏢 既存ビル空室率は前年9月末5.4%から3.3%へ改善。賃料改定と新築ビルの稼働が賃貸収益を押し上げています。
- 🏠 分譲は計上戸数が減っても増益。一方、ハウジングは赤字、中古住宅仲介も件数が減り、不動産市場を一括りにできません。
- 🧮 親会社利益18.4%増には株式売却益も寄与。営業増益と、金利負担・特別損益を分けて読む必要があります。
- 💰 営業CFは1,386.63億円。棚卸資産や仕入債務が資金を吸収し、証券売却による投資CFの改善とは区別します。
- 🔎 通期は減収方向へ修正しながら利益予想を増額。次回は賃貸の空室・賃料と、分譲利益率・住宅仲介の数量回復を確認します。
📝 詳しい分析
📊 売上が減っても利益が増える理由
オフィスビルの賃貸、分譲マンション、「新築そっくりさん」などの住宅事業、売買仲介のステップを展開する住友不動産。今回の決算からは、都心オフィスの賃料改善と、住宅の数量・仲介の減速が同じ会社の中で併存することが読み取れます。
| 日本基準・連結、4~9月(百万円、EPSは円) | 前年 | 当年 |
|---|---|---|
| 売上高 | 532,243 | 527,960 |
| 営業利益 | 167,479 | 181,480 |
| 経常利益 | 163,906 | 178,715 |
| 親会社株主帰属利益 | 118,340 | 140,132 |
| 公表基本EPS | 126.87 | 151.72 |
| 営業CF | 136,134 | 138,663 |
売上高は0.8%減、営業利益は8.4%増、経常利益は9.0%増です。全社営業利益率は約31.5%から約34.4%へ改善しました。分譲物件の引渡し時期、賃貸・販売・仲介などの事業構成が変わるため、全社率の上昇を個々の物件の採算改善率と同一視しません。
売上総利益は207,633百万円から219,881百万円へ増え、販管費は40,154百万円から38,401百万円へ減少しています。売上の数量だけでなく、収益構成と費用の動きも営業増益を支えています。
🏢 賃貸は空室と賃料改定の両方が改善
不動産賃貸の売上高は225,524百万円から245,641百万円、営業利益は104,310百万円から117,894百万円へ増えました。この売上高は内部取引を含むセグメント合計で、外部顧客向け売上高244,363百万円とは別です。
会社は、東京のオフィス賃料上昇を背景に既存ビルの賃料改定が進展し、2025年1月竣工の住友不動産六本木セントラルタワーの通期稼働効果も寄与したと説明しています。既存ビル空室率は当年9月末3.3%で、前年9月末5.4%から2.1ポイント改善。直前3月末4.3%との比較では1.0ポイント改善です。
前期竣工の大崎ツインビル西館は契約率100%、芝公園ビルも95%超とされています。ただし契約と入居は別であり、将来の入居進捗に伴う収益寄与を、当期にすべて計上したものとして扱いません。
同社の保有資産、立地、賃料更改時期によって改善幅は変わります。この決算は都心の同社オフィスの強さを示しますが、地方・小規模物件まで含む市場全体の同じ伸びを証明するものではありません。
🏠 分譲の利益率と、住宅・仲介の数量は別
| セグメント(百万円、売上は内部取引込み) | 当年売上高 | 前年営業利益 | 当年営業利益 |
|---|---|---|---|
| 不動産賃貸 | 245,641 | 104,310 | 117,894 |
| 不動産販売 | 187,064 | 63,881 | 69,273 |
| ハウジング | 59,888 | 331 | ▲2,001 |
| ステップ | 30,833 | 11,204 | 7,922 |
不動産販売は売上高が前年199,943百万円から187,064百万円へ減少しても増益です。会社は分譲マンションなどの利益率改善を挙げています。セグメント利益率を内部込み売上高で計算すると約32.0%から約37.0%へ上昇しますが、物件構成も影響するため、価格上昇率や全マンション市場の利益率とは呼びません。全社営業利益にはその他事業2,124百万円と調整額▲13,733百万円も反映されます。
マンション・戸建・宅地の合計計上戸数は2,066戸から1,499戸へ減少しました。一方、マンション契約戸数は1,410戸から987戸です。対象範囲と認識時期が違い、契約987戸を今期の売上計上戸数に置き換えません。完成済住戸6,381戸には引渡し前の契約済み住戸や販売前住戸も含まれ、すべてを売れ残りと判断しません。今期計上予定分は概ね契約済みで、営業は次期計上予定分へ移っているという会社の説明も区別して扱います。
ハウジングの受注棟数は4,109棟から4,012棟へ減少しましたが、受注高は86,408百万円から90,024百万円へ増加しました。会社は単価上昇を説明しています。受注と売上計上は別で、当期の計上棟数2,800棟・セグメント赤字▲2,001百万円も併せて確認します。
ステップの引渡しベース仲介件数は14,470件から10,907件へ減り、取扱単価は49.4百万円から55.1百万円へ上昇。契約ベースでは件数9,366件・単価55.6百万円で、引渡しベースと混用しません。会社は買い手の慎重姿勢に加え、店舗網再編や歩合給廃止を含む構造改革の負担を説明しています。利益減少の全額を一時費用とみなして独自に調整することはできません。
🧮 株式売却益と金利負担を営業利益から分離
親会社利益は18.4%増えていますが、営業増益だけによるものではありません。PLの支払利息は12,892百万円から16,929百万円へ増える一方、受取利息・配当金は10,813百万円から15,095百万円へ増えました。
特別利益の投資有価証券売却益は前年11,516百万円から30,310百万円へ増えています。当期は証券売却損138百万円もあり、CF計算書の売却損益調整▲30,171百万円はPLの売却益単独額とは別です。百万円未満切捨ての表示を、差引が一致するよう独自補正しません。前年の株式給付引当金繰入4,614百万円、当期の減損465百万円・固定資産除却2,287百万円などもあり、税前項目から任意の調整後純利益やEPSを作りません。
会社は、今後増加が見込まれる金利負担などを株式売却益で相殺し、売却資金をインド・ムンバイ事業などの成長投資へ使う方針を示しています。株式売却益と賃貸収益は収益の性質が異なり、保有株の売却余力や利益計上が毎期同額続くとはみなしません。将来方針と当期の支出実績も区別します。
💰 利益とCF、証券売却代金をつなぐ
| 連結CF、4~9月(百万円) | 前年 | 当年 |
|---|---|---|
| 営業CF | 136,134 | 138,663 |
| 投資CF | ▲74,655 | ▲55,131 |
| 営業CF+投資CFの単純合計 | 61,479 | 83,532 |
| 財務CF | ▲97,380 | ▲86,430 |
| 現金同等物の期末残高 | 61,369 | 56,044 |
営業CFは2,529百万円増加しましたが、税引前利益の増加率と同じではありません。棚卸資産増加▲37,237百万円、仕入債務減少▲19,550百万円が資金を吸収し、売上債権減少6,157百万円・前受金増加5,345百万円などが支えています。法人税支払48,812百万円は前年57,381百万円より減少しました。現金の利息支払16,476百万円とPL利息16,929百万円は発生・支払時点が違います。
投資CFには有形固定資産取得▲60,412百万円、投資有価証券取得▲41,418百万円、証券売却・償還収入43,658百万円が含まれます。会社説明の時価442億円の証券売却と、CFの売却・償還収入、PLの売却益30,310百万円を同じ金額として扱いません。単純合計83,532百万円には資産売却等も含まれ、反復的な本業FCFと断定しません。
財務CFは借入・返済、社債償還、配当支払21,355百万円などを反映して▲86,430百万円です。現金同等物は期首58,286百万円から56,044百万円へ減少しました。総資産7,284,301百万円・自己資本比率35.9%というBSの規模と、投資を賄う期間CFは別の視点です。
📈 売上予想を引き下げても、利益予想は増額
| 通期会社予想(百万円、EPSは円) | 発表前8月6日原本 | 今回 |
|---|---|---|
| 売上高 | 1,070,000 | 1,060,000 |
| 営業利益 | 320,000 | 330,000 |
| 経常利益 | 300,000 | 315,000 |
| 親会社利益 | 223,000 | 230,000 |
| 公表基本EPS | 239.67 | 247.19 |
賃貸・販売の営業利益予想を増額する一方、ハウジング・ステップを下方修正しています。全社増益予想だけで全事業の回復を説明することはできません。年間配当は52円予想から中間27円・期末28円の55円へ修正しました。
2026年1月の1対2株式分割は前年基本EPSと発表前通期EPSへ既に反映済みで、もう一度2で割りません。前年の実際の中間配当42円は分割前、期末23円は分割後で、単純合算すると誤解を招きます。また会社の「5年内100円配」という方針を当期の配当実績・確定予想と混同しません。
次回Q3では、既存ビルの空室率と賃料改定の収益寄与が続くかを確認します。あわせて分譲の利益率・計上予定戸数、ハウジングの受注から売上への転換、ステップの契約件数を追い、価格上昇と数量回復を分けて検証します。
⚖️ 判定・比較条件
参考良好は非該当です。発表前の年間売上高1,070,000百万円の単純50%535,000百万円に対し、実績527,960百万円は7,040百万円未達。発表前基本EPS239.67円の50%119.835円に対し、公表実績151.72円は31.885円上回ります。前年売上高532,243百万円は下回り、前年基本EPS126.87円以上は充足するため、4条件は[false,true,false,true]です。
年間50%は季節性未調整の参考であり、会社の中間予算ではありません。当日新予想1,060,000百万円・247.19円へ比較元を差し替えません。公表基本EPSを使い、包括利益や税前利益を代用しません。
厳格は発表前・同期間・同一定義の直接市場売上高・基本EPS予想が未取得で対象外。次点も必要な市場予想の不存在と翌年度12か月予想の組合せが未確認で対象外です。未取得を不存在・非公表と断定しません。
📚 一次出所
住友不動産株式会社(8830)、2027年3月期中間、2026年11月10日15:30発表。確認:2026年11月11日19時台。
・当期短信・添付資料:https://www.release.tdnet.info/inbs/140120261109570198.pdf
・発表前8月6日Q1短信:https://www2.jpx.co.jp/disc/88300/140120260805510816.pdf
・会社公式の利益成長・配当方針:https://www.sumitomo-rd.co.jp/uploads/release_20261110_1_JP.pdf
・会社公式の予想修正・配当通知:https://www.sumitomo-rd.co.jp/uploads/release_20261110_2_JP.pdf
・会社IR:https://www.sumitomo-rd.co.jp/ir/
・日経225公式構成銘柄:https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
日本基準・連結、百万円未満切捨て。割合は表示値から計算し丸めています。会社の見通しと分析上の解釈を区別し、説明会質疑や将来の開示を読了したものとしていません。広告・成果報酬リンクはありません。









コメント