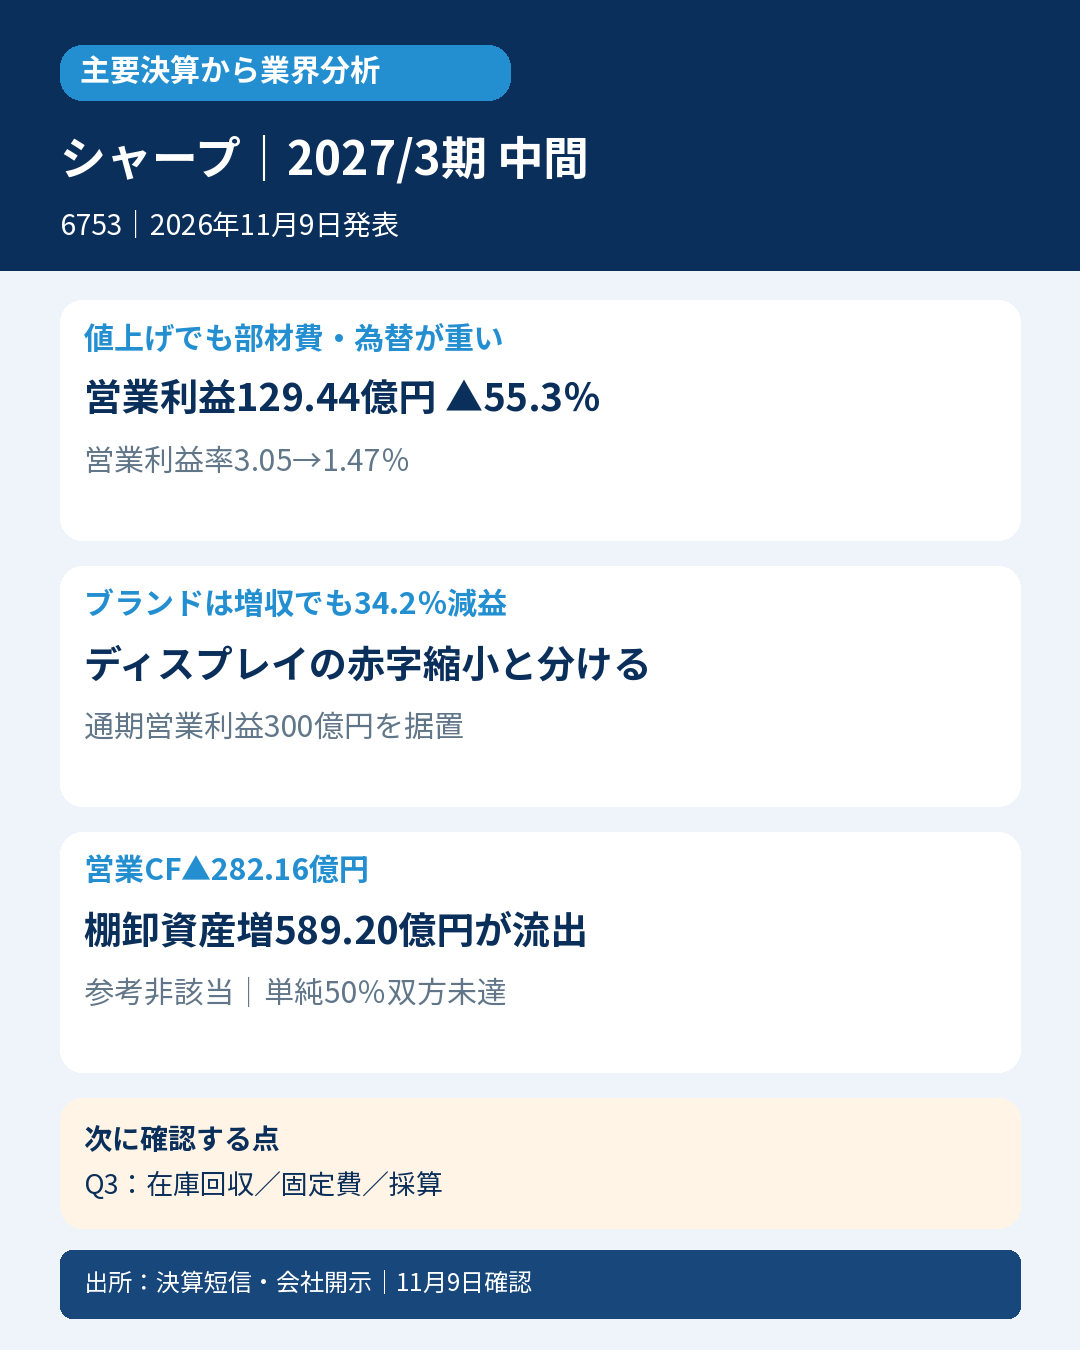
シャープ(6753)|2027年3月期 中間(2026年4月1日~9月30日)
📌 今回の要点
- 📉 中間営業利益129.44億円、55.3%減。値上げ効果より部材費・製品構成・販売・為替の負担が大きくなりました。
- 🏭 ブランド事業は増収でも34.2%減益。ディスプレイの赤字縮小だけで全社回復とはいえません。
- 📊 7~9月の営業利益は47.34億円、前年同期比65.3%減。利益率は2.9%→1.1%です。
- 💰 営業CFは▲282.16億円。在庫増589.20億円が資金を使い、債権回収だけでは補えていません。
- 📋 通期営業利益300億円の予想は据置。会社の想定どおりという説明と前年比悪化は両立します。
- 🔎 次回Q3では先行生産後の在庫回収、工場停止の費用削減、ブランド事業の採算を確認します。
📝 詳しい分析
🏠 家電・オフィス機器業界の現在地
家電、PC、複合機やディスプレイを手がけるシャープ。中間決算は値上げが進んでもコスト上昇・販売構成・為替の負担を吸収しきれない姿を示しました。国内PCの前倒し需要や海外重点地域の販売好調もあり、需要が全製品で同じ方向に動いたわけではありません。同社の構造改革や事業売却による範囲変化を、家電業界全体の需要減少と混同しません。
📊 中間と7~9月の採算
日本基準・連結の中間売上8834.64億円(7.0%減)、営業利益129.44億円(55.3%減)、経常利益149.39億円(55.5%減)、親会社利益108.25億円(76.2%減)、公表EPS16.67円(前年70.05円)。営業利益率の計算値は約3.05%→1.47%です。中間累計からQ1を引いた7~9月は売上4482.60億円・営業利益47.34億円で、会社説明の前年同期比65.3%減益、利益率2.9%→1.1%と整合します。累計と直近四半期を分けて確認します。
| 指標 | 前年中間期 | 当中間期 |
|---|---|---|
| 売上高(億円) | 9503.43 | 8834.64 |
| 営業利益(億円) | 289.55 | 129.44 |
| 営業利益率(計算値) | 3.05% | 1.47% |
| 基本EPS(円) | 70.05 | 16.67 |
| 営業CF(億円) | ▲233.49 | ▲282.16 |
🏭 ブランドとディスプレイの違い
説明資料の十億円丸め表示では、ブランド事業は売上7064億円で1.0%増ながら営業利益304億円、34.2%減。スマートライフは営業82億円、スマートワークプレイスは222億円で、いずれも前年を下回りました。ディスプレイデバイスは売上1794億円、営業▲72億円で、前年▲87億円から赤字縮小しています。セグメント売上には内部取引を含み、調整前の合計を連結売上へそのまま足し合わせません。
💱 値上げと部材費・為替の綱引き
会社の管理会計ブリッジでは、上期の売価効果+455億円、経費改善+81億円に対し、コスト・モデルミックス▲337億円、販売影響▲192億円、為替▲167億円。億円換算の丸め値です。円安はブランド事業に逆風、ディスプレイには一部追い風で、全社を一律の円安メリットと扱えません。PCは売価上昇に備えた前倒し需要も含み、通信事業ではメモリ価格高騰と競争の影響が会社から説明されています。価格転嫁の進展と利益率悪化は同時に起こり得ます。
💰 利益より先に在庫の資金負担を読む
営業CFは前年▲233.49億円→▲282.16億円。CF上の在庫増589.20億円と仕入債務減173.22億円が資金を使い、売上債権・契約資産減419.51億円による回収では補えていません。投資CF▲106.09億円との単純合計は▲388.25億円。有形固定資産取得101.57億円・無形固定資産取得60.45億円を含みます。BSの在庫残高は2503.85億円→3058.16億円ですが、差額554.31億円とCF上の589.20億円は為替等を含むため同一視しません。黒字でも営業活動からの資金流出が続いている点が確認事項です。
📋 構造改革と据置計画
会社は業績が概ね想定どおりとして、通期売上1兆7700億円、営業利益300億円、経常利益220億円、親会社利益250億円・EPS38.50円を据え置きました。8月の下方修正後の計画であり、今回新たな上方修正ではありません。亀山第2工場では生産終了に向けた先行生産を10月末に完了し、想定より2か月早い停止で下期の経費削減を見込むという会社説明です。9月末在庫増の全てを先行生産が原因と断定せず、費用削減の見通しと在庫販売・回収の実績を区別します。
🔎 会計士の解釈と次の確認点
次回Q3で、在庫と営業CFの改善、工場停止後の固定費削減、ブランド事業の価格・数量・利益率を確認します。PC前倒し需要の反動も確認点です。上期のディスプレイ赤字縮小をもって構造改革完了とせず、ブランド事業の採算と資金回収まで追う必要があります。同業比較では家電・PC・複合機・パネルの構成と為替感応度、事業売却の影響をそろえて読みます。
⚖️ 判定・比較条件
参考良好は非該当。発表前8月7日短信の通期売上1兆7700億円・公表EPS38.50円の単純50%は8850億円・19.25円。実績8834.64億円・16.67円は双方未達、前年9503.43億円・70.05円も下回り4条件[false,false,false,false]。年間按分は季節性未調整の参考値で、直接中間計画・市場予想ではありません。公表EPSを使用し、構造改革費用等を除いた独自EPSに置換しません。厳格は発表前同期間の直接市場売上・EPS予想未取得、次点は翌年度12か月会社予想が確認資料に未掲載等で対象外。未取得を不存在とはしません。
📚 一次出所
2026年11月9日15:30発表。一次資料確認:同日16時台(日本時間)。









コメント