JX金属(5016)|2027年3月期 中間(2026年4月1日~9月30日)
📌 今回の要点
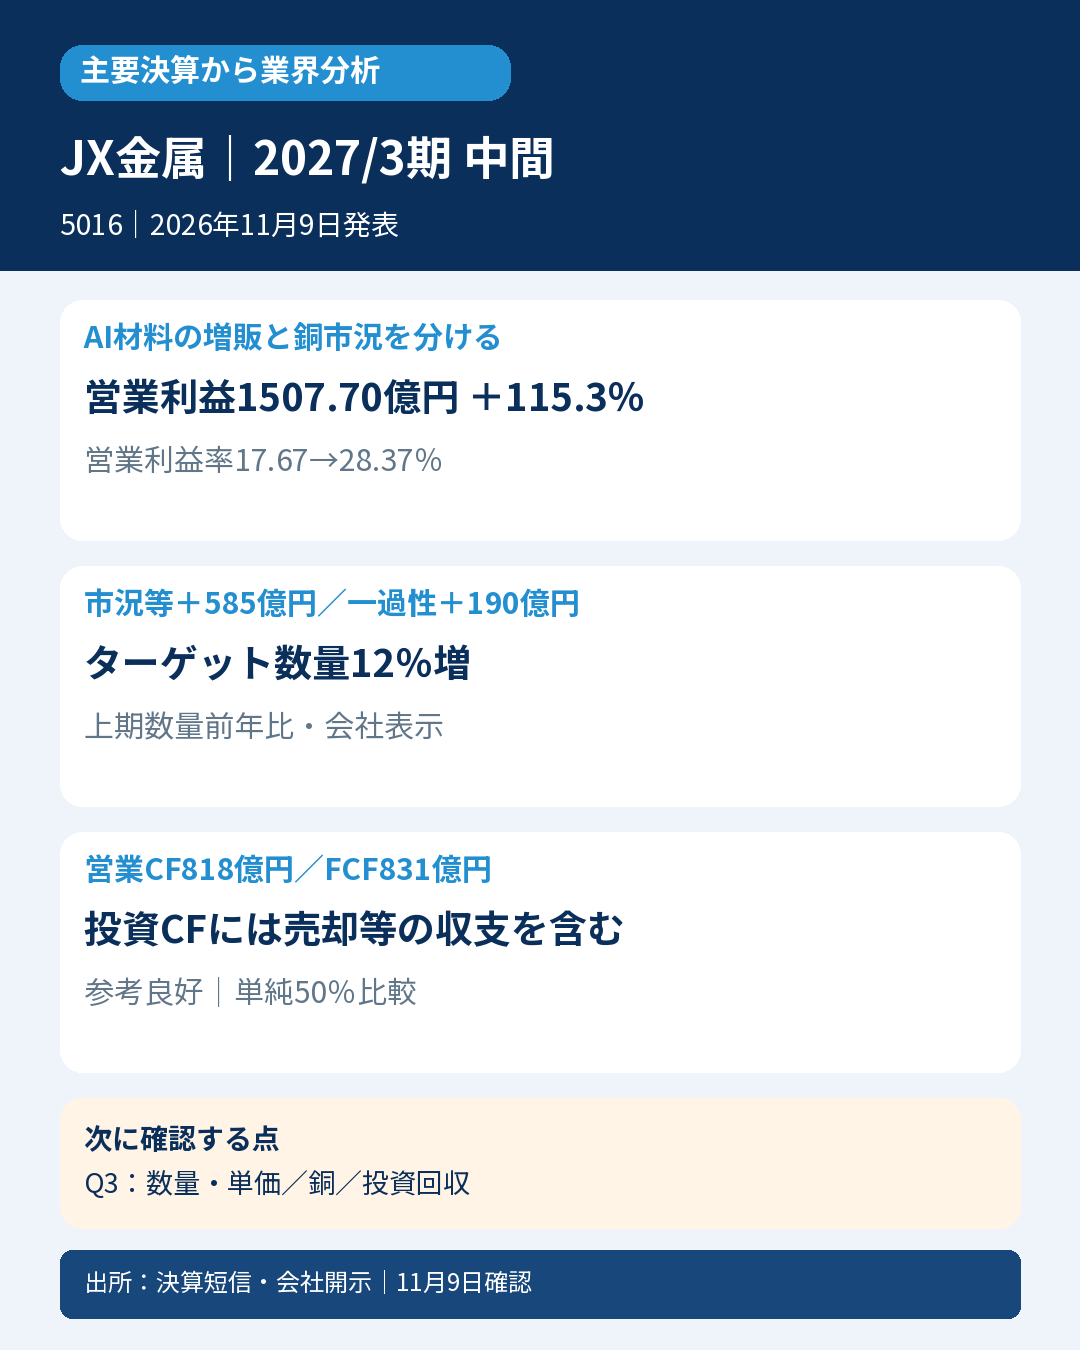
- 📊 営業利益1507.70億円、115.3%増。ただしAI向け材料の増販だけで全てを説明できません。
- 🏭 半導体用ターゲットは上期数量12%増、チタン銅30%増。AI向けと一般民生向けに差があります。
- ⚠️ 会社の増益分解では市況等+585億円、一過性+190億円。カセロネス権益売却を分離します。
- 💰 営業CF818億円、投資CF13億円、FCF831億円。売却を含む投資収支と成長投資を分けます。
- 📈 通期営業利益2320億円→2550億円へ上方修正。銅価格の前提変更も含みます。
- 🔎 次回Q3では材料の数量・単価、銅市況、増産設備の立上げと資金負担を確認します。
📝 詳しい分析
💡 半導体・情報通信材料業界の現在地
半導体用スパッタリングターゲット、光通信向けInP基板、圧延銅箔やチタン銅を手がけるJX金属。AIデータセンター関連の需要を取り込んでいます。一方、銅鉱山や製錬を含む基礎材料事業も大きく、市況と権益売却が全社利益を左右します。高性能用途の強さを、スマートフォンや一般民生向けを含む全市場の一律回復とは読みません。
📊 同じ6か月の実績と利益率
IFRS・連結の売上5314.52億円(34.1%増)、営業利益1507.70億円(115.3%増)、親会社帰属利益979.45億円(128.1%増)、公表基本EPS106.87円(前年46.32円)。営業利益率は計算値で約17.67%→28.37%です。営業利益にも一過性の売却益が含まれるため、率の上昇を全て製品の採算改善と解釈しません。希薄化後EPS104.20円や新通期予想176.74円を、中間実績の基本EPSと混ぜません。
| 指標 | 前年中間期 | 当中間期 |
|---|---|---|
| 売上高(億円) | 3963.91 | 5314.52 |
| 営業利益(億円) | 700.34 | 1507.70 |
| 営業利益率(計算値) | 17.67% | 28.37% |
| 基本EPS(円) | 46.32 | 106.87 |
| 親会社帰属利益(億円) | 429.41 | 979.45 |
🏭 製品別の数量と増益の範囲
会社説明の上期数量前年比は半導体用ターゲット+12%、InP基板+11%、キャパシタ向けタンタル粉末+19%、圧延銅箔+11%、チタン銅+30%。セグメントは短信の億円丸め値で半導体材料売上1109億円・営業361億円、情報通信材料売上1900億円・営業261億円、基礎材料売上2504億円・営業955億円です。高機能材料の増販は確認できますが、各製品数量の伸びをそのまま売上・利益の伸びに換算できません。セグメント間取引と全社調整もあります。
⚠️ 市況・一過性・事業要因の分解
ハイライトの営業増益約808億円の分解は、環境要因(市況)+585億円、一過性+190億円、フォーカス事業増販+170億円・単価改善+20億円に対し、鉱山減産▲70億円、鉱山コスト等▲85億円。会社の丸め表示です。一過性にはカセロネスの一部権益売却益が含まれます。詳細ページでは分類や丸めによる数億円の差があり、ハイライトの表示値と混ぜて厳密な実額としません。上期平均銅価は438→622セント/lb、ドルは146→159円で、数量だけではない収益環境の追い風も読み取れます。
💰 CFと資本政策の読み方
説明資料の上期CFは億円単位で営業818、投資13、FCF831、財務▲704。FCFは営業と投資の合計であり、営業だけの収入ではありません。投融資372億円も示されています。権益売却などの投資収支があるため、投資CFがプラスでも成長投資をしていないとはいえません。ネット有利子負債は前期末から1119億円増の3698億円、ネットD/Eは0.55倍。自己株取得や転換社債発行もあり、利益増と財務負担の増加は併存します。CFの個別増減をBSの在庫増604.37億円だけから逆算していません。
📈 通期修正と増産の時間軸
通期売上は1兆250億円→1兆500億円、営業利益2320億円→2550億円、親会社利益1410億円→1600億円、基本EPS155.80円→176.74円へ修正。材料の増販・単価改善に加えて銅価前提の上昇も寄与し、鉱山減産は逆風です。会社の生産能力計画は2025年度比で半導体用ターゲット1.3倍を2027年度から順次、InP基板7~10倍を2026年度下期から順次など。計画能力を現在の生産量や確定売上と表現しません。
🔎 会計士の解釈と次の確認点
次回Q3でフォーカス事業の数量・単価・利益と、銅市況・権益売却を分けて確認します。設備立上げ後の稼働と投資資金の回収も追います。会社資料にあるアナリスト予想との比較は対象事業・指標の範囲が限られ、発表前の連結同期間売上・EPS予想の直接比較と同一ではありません。同業比較では銅鉱山比率や売却益、材料の用途構成をそろえる必要があります。
⚖️ 判定・比較条件
参考良好は該当。発表前8月6日通期売上1025000百万円・公表基本EPS155.80円の単純50%は512500百万円・77.90円。中間実績531452百万円・106.87円が双方を超過し、前年396391百万円・46.32円以上も満たすため4条件[true,true,true,true]。年間按分は季節性未調整で直接中間計画や市場予想ではありません。新通期1050000百万円・176.74円へ比較元を差し替えず、基本EPSを独自の調整値や利益代替へ置換しません。厳格は発表前同期間の直接市場売上・EPS予想未取得、次点は翌年度12か月会社予想が確認資料に未掲載等で対象外。未取得を不存在と断定しません。
📚 一次出所
2026年11月9日15:30発表。一次資料確認:同日17時台(日本時間)。









コメント