📡 通信3社の中間決算比較|増収でも利益率は低下
NTT・KDDI・ソフトバンク(9434)はいずれも増収だが、営業利益率はいずれも低下。NTTは減益、KDDIとソフトバンクは営業増益。CFは金融事業・グループ構成の差を読み分ける必要がある。
📌 今回の要点
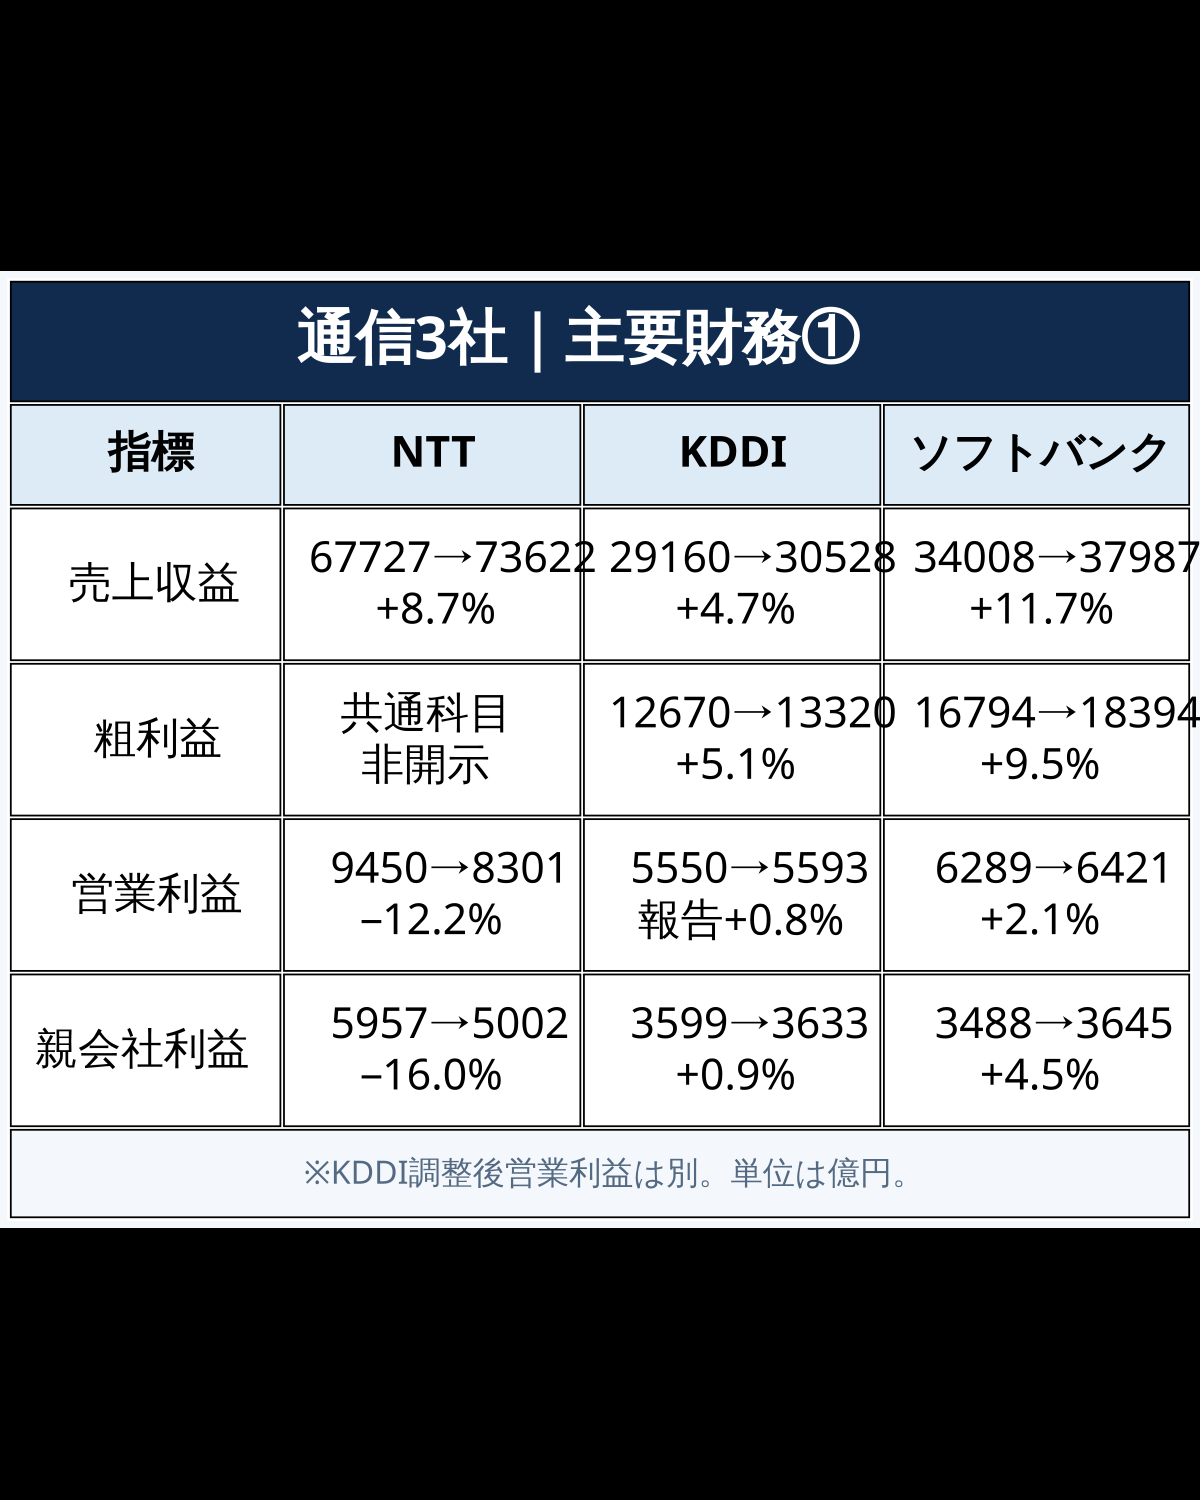
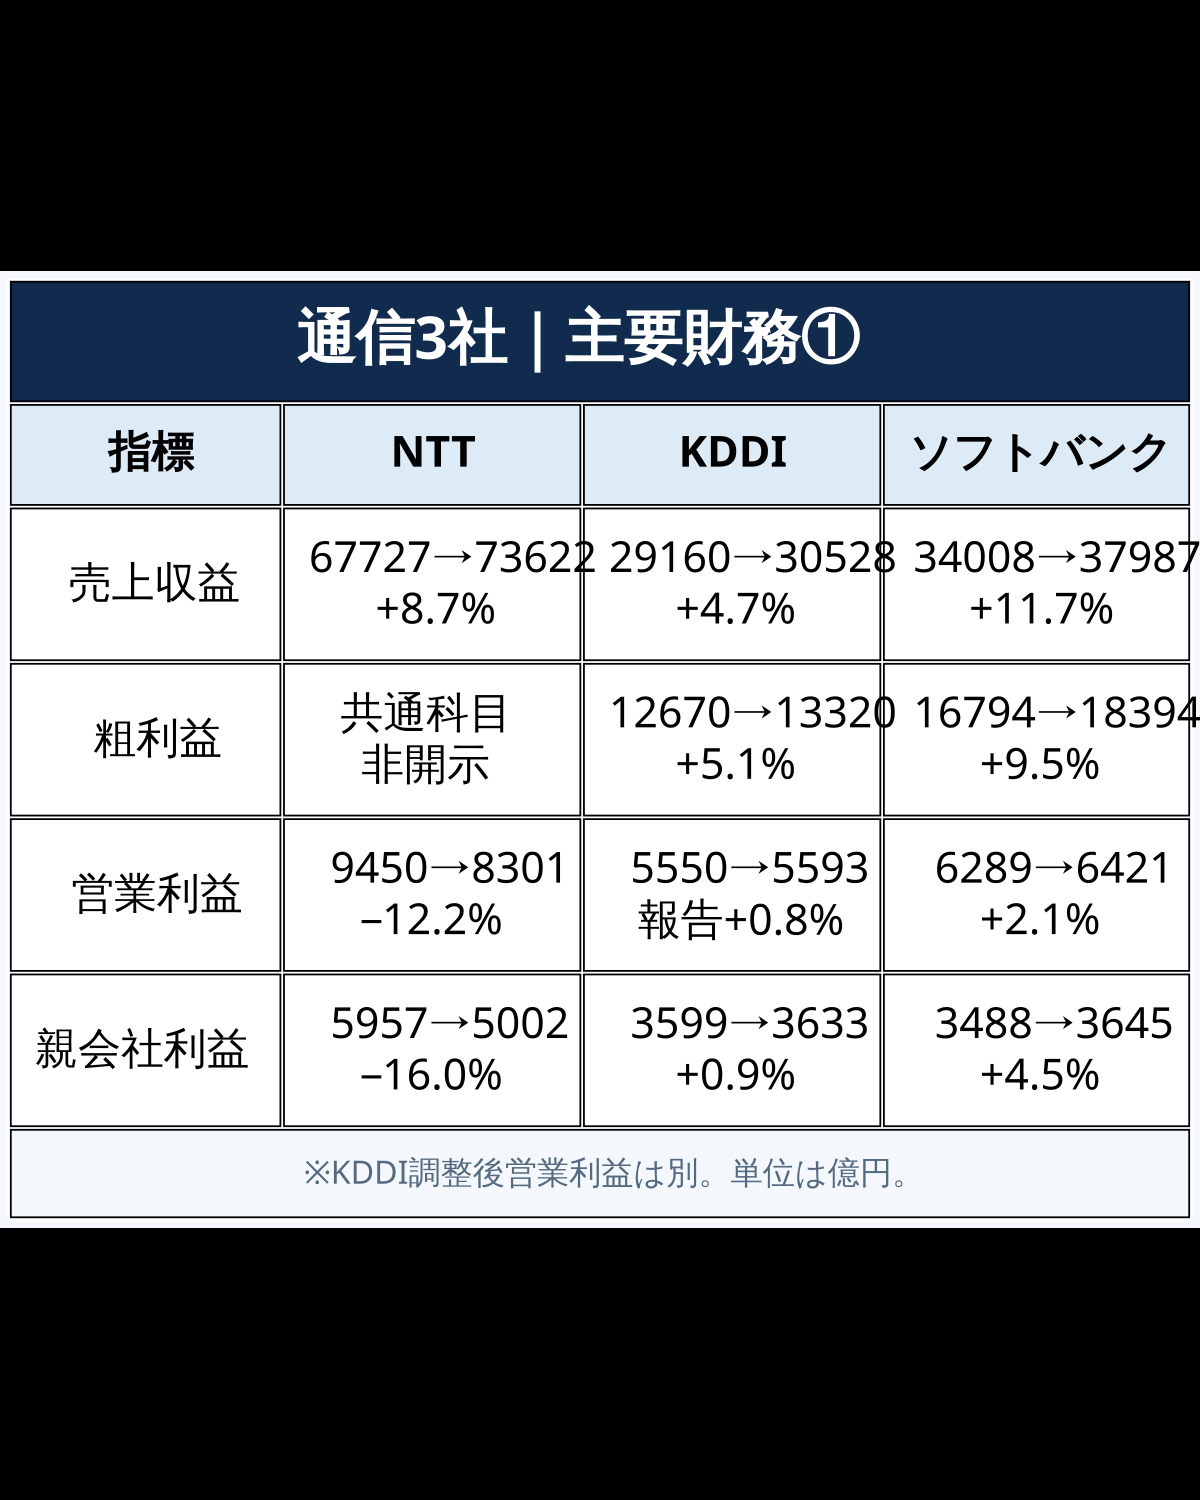
・📊 売上は全社増収:NTT+8.7%、KDDI+4.7%、ソフトバンク+11.7%。営業利益率は3社すべて前年より低下。
・⚠️ KDDIの営業利益は報告値5,593億円(+0.8%)と調整後6,331億円(+13.9%)を区別。調整後だけを3社共通の営業利益として比較しない。
・🌏 NTTはグローバル・ソリューションの営業利益減少が連結減益の重要要因。一方、総合ICTは小幅増益。
・💰 営業CFはNTT・KDDIで大幅減だが、金融事業の預貸・グループ範囲が影響。現金化の優劣を短絡しない。
・🔎 次回第3四半期では既存通信の収益性、金融CF、KDDIの報告利益と調整後利益の差を確認する。
📝 詳しい分析
⚖️ 比較条件:IFRS連結だが事業範囲・独自定義が異なる
対象は3社とも2027年3月期中間(2026年4~9月)、IFRS・連結。ソフトバンクは上場通信会社の9434であり、ソフトバンクグループ9984と混同しない。売上収益・営業利益・親会社帰属利益・基本EPSを同期間で示す。NTTは短信で売上総利益を他社と同じ表示科目として確認できず『非開示』とする。KDDIは報告営業利益に加えて非経常要因を除く調整後利益を示すため、比較表の主要損益は報告値に統一し、調整後はKPI別枠に置く。NTTには銀行、KDDIとソフトバンクには金融関連があり、営業CFの事業範囲の違いに注意。
📊 主要財務・利益率:前年同期 → 当期(前年比)
| 指標 | NTT | KDDI | ソフトバンク9434 |
|---|---|---|---|
| 売上収益(億円) | 67,727.13 → 73,621.54 +8.7% |
29,160.05 → 30,528.11 +4.7% |
34,008.35 → 37,987.47 +11.7% |
| 売上総利益(億円) | 共通科目を確認できず非開示 (0ではない) |
12,670.35 → 13,319.94 +5.1% |
16,794.35 → 18,394.31 +9.5% |
| 営業利益(億円) | 9,450.29 → 8,300.73 −12.2% |
5,550.04 → 5,592.91(報告値) +0.8% |
6,288.94 → 6,421.34 +2.1% |
| 親会社帰属利益(億円) | 5,956.51 → 5,001.93 −16.0% |
3,598.82 → 3,632.74 +0.9% |
3,487.55 → 3,645.47 +4.5% |
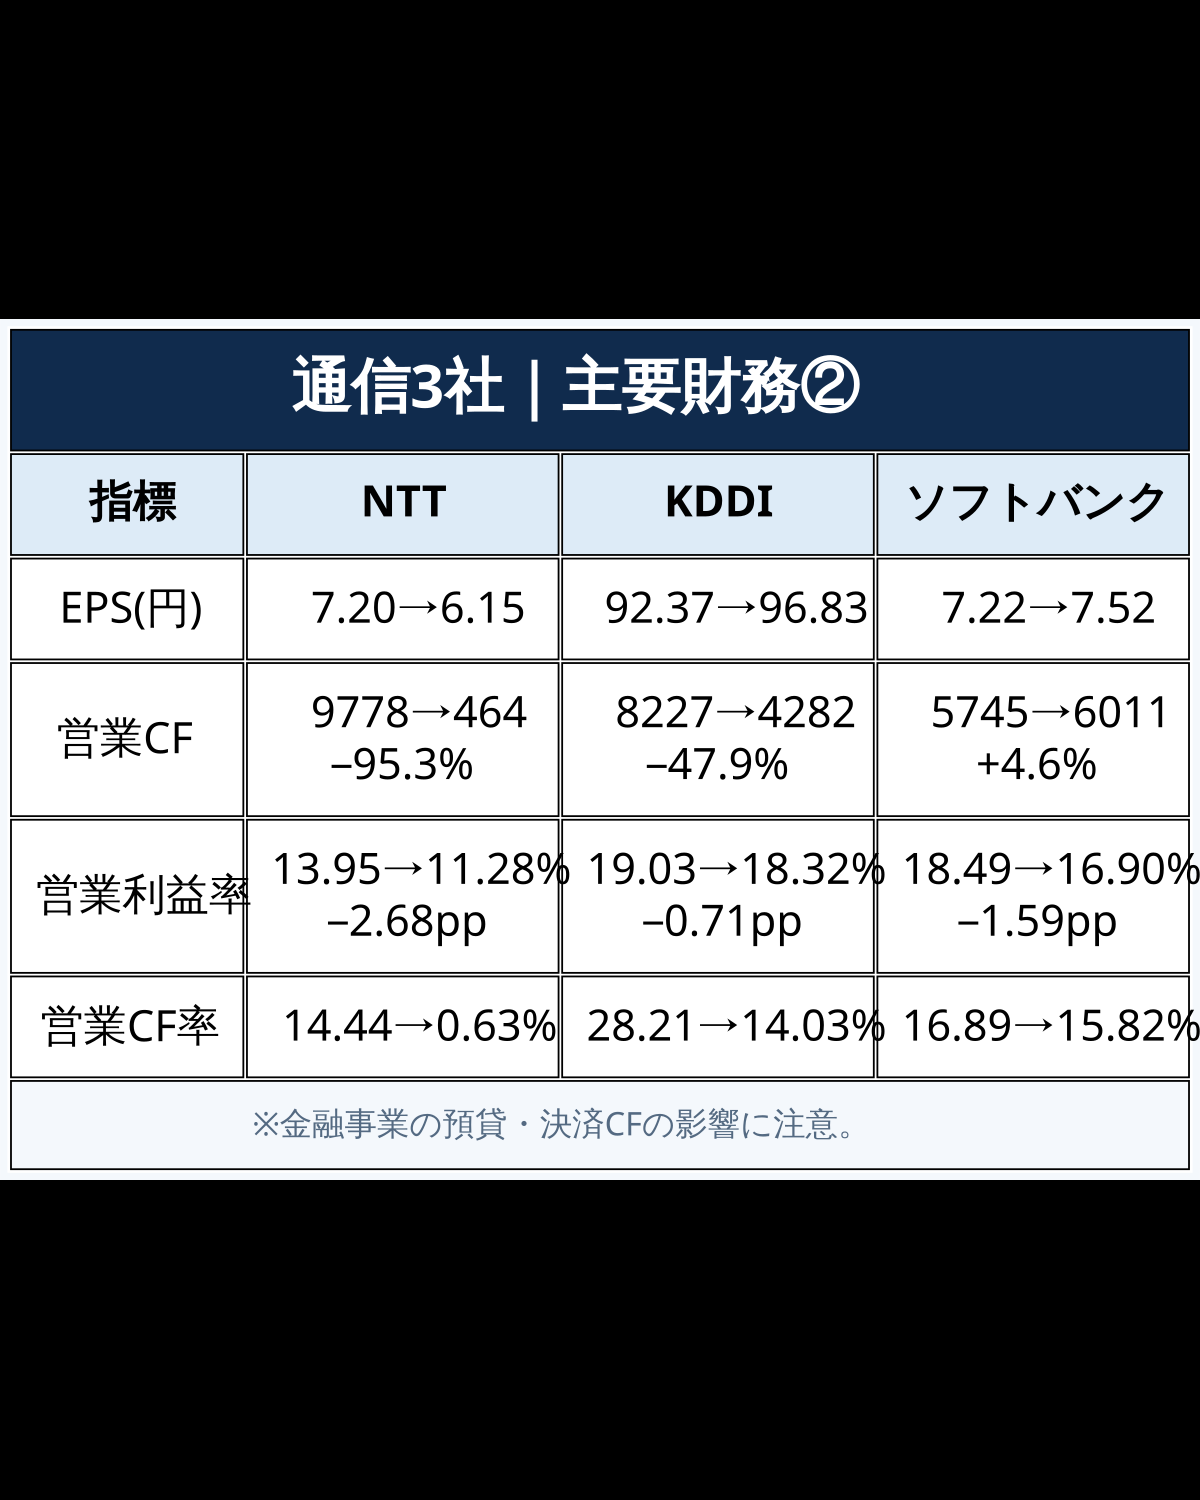
| 基本EPS(円) | 7.20 → 6.15 −14.6% |
92.37 → 96.83 +4.8% |
7.22 → 7.52 +4.2% |
| 営業CF(億円) | 9,777.50 → 463.62 −95.3% |
8,226.57 → 4,282.03 −47.9% |
5,745.40 → 6,010.57 +4.6% |
| 粗利率 | 非開示・算出不可 | 43.45% → 43.63% +0.18pp |
49.38% → 48.42% −0.96pp |
| 営業利益率 | 13.95% → 11.28% −2.68pp |
19.03% → 18.32%(報告値) −0.71pp |
18.49% → 16.90% −1.59pp |
| 親会社利益率 | 8.80% → 6.79% −2.00pp |
12.34% → 11.90% −0.44pp |
10.26% → 9.60% −0.66pp |
| 営業CFマージン | 14.44% → 0.63% −13.81pp |
28.21% → 14.03% −14.18pp |
16.89% → 15.82% −1.07pp |
※ 金額は億円、EPSのみ円。各比率は同一連結売上収益を分母に計算(前年差はpp)。KDDIは報告営業利益を採用。利益率の高低だけで業種・金融事業構成の違う企業の勝敗は判断しない。
📉 どう利益差が生じたか:売上→営業利益→純利益
NTTは増収5,894億円にもかかわらず営業利益が約1,150億円減った。会社のセグメント情報では総合ICTの営業利益が約4,747億→4,821億と小幅増益だった一方、グローバル・ソリューションは約2,690億→1,442億と大幅減益。この差が全社減益の重要な説明要因になる。KDDIは報告営業利益が約43億増えたが、営業利益率は19.03%→18.32%へ低下。会社の調整後営業利益は5,557億→6,331億と増加し、報告と調整後の非経常項目に着目する必要がある。ソフトバンクは売上約3,979億増に対し営業利益増は約132億にとどまり、率は18.49%→16.90%と低下。3社とも『売上成長=利益率改善』とはならない。
📡 業界KPI:通信と金融の比率・調整後利益
通信の契約数、ARPU(契約者当たり収益)、解約率、設備投資は比較候補だが、各社の通信サービス・連結子会社・集計方法に差がある。確認資料から直接対応を証明できない項目を横並びの同一定義KPIとして捏造しない。今回はNTTの総合ICT/グローバル・ソリューションの営業利益、KDDIの調整後営業利益と調整後EBITDA、ソフトバンクの報告営業利益を『会社別・定義の異なる補足指標』として併記し、各社の収益構造を説明する。KDDIは調整後営業利益が13.9%増でも報告営業利益は0.8%増であり、差額の性質と今後の反復性が重要。
📡 業界KPI・通期予想・必要下期利益
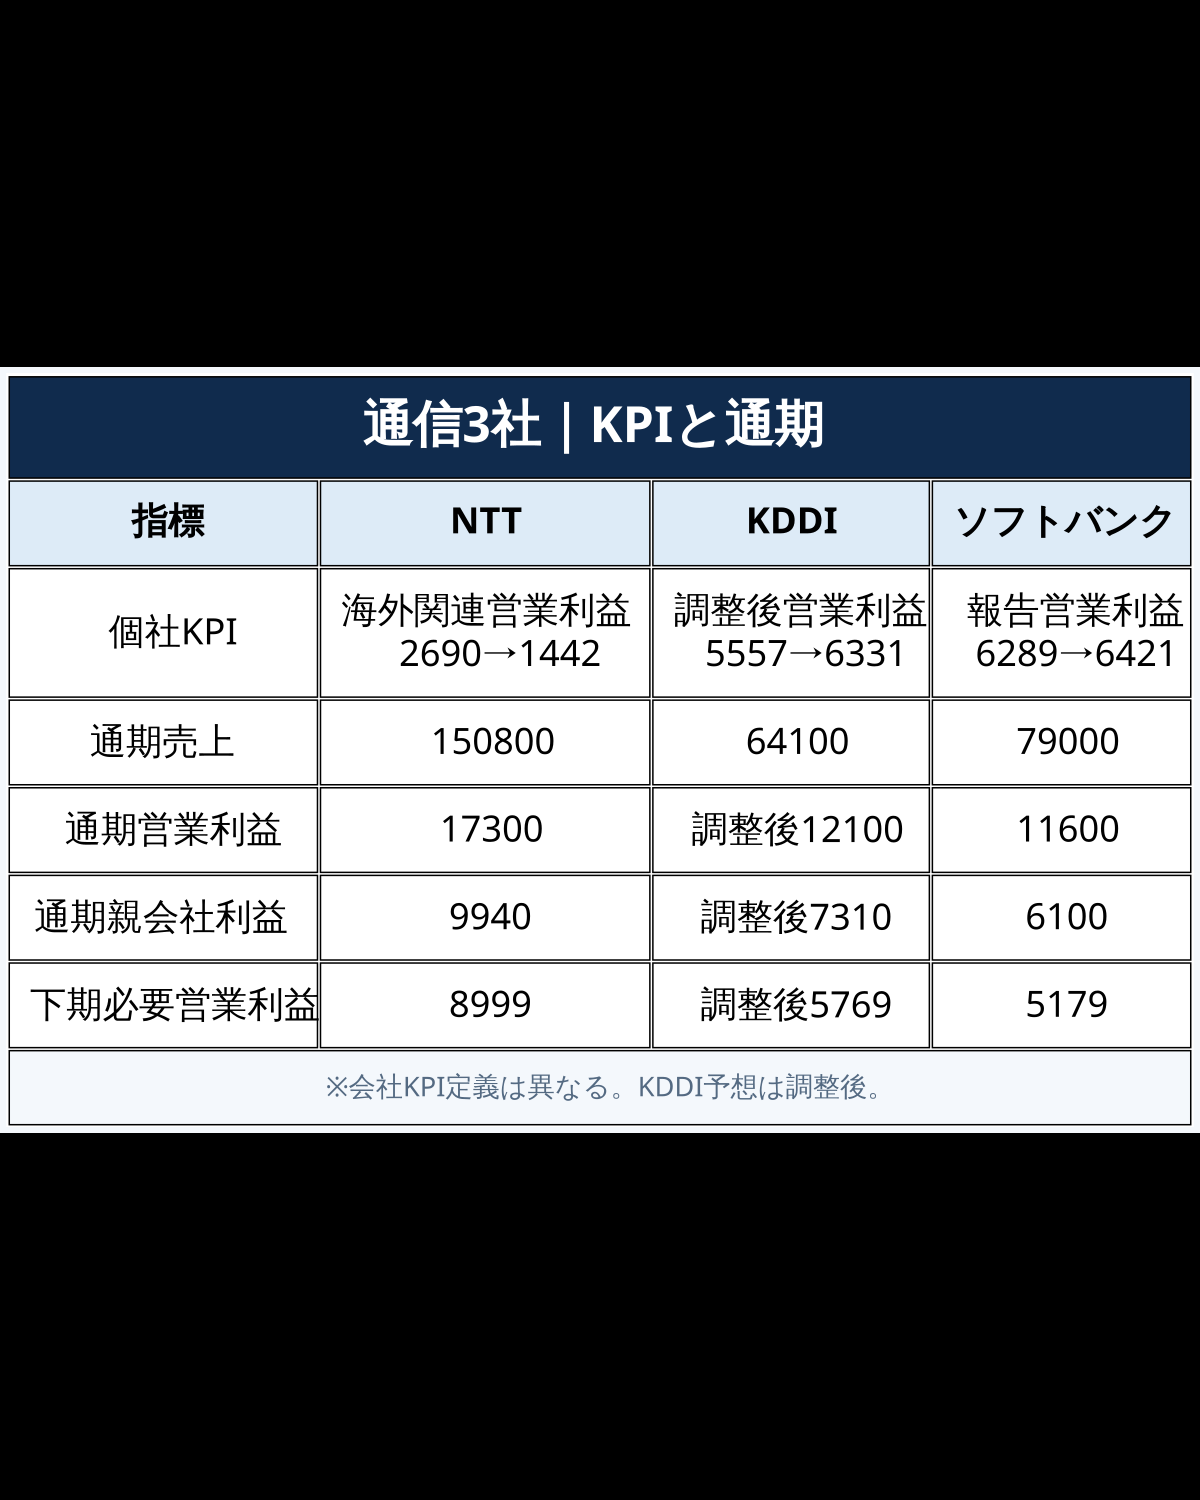
| 項目 | NTT | KDDI | ソフトバンク9434 |
|---|---|---|---|
| 事業別の注目KPI | グローバル・ソリューション営業利益 2,689.77 → 1,441.67億円 | 調整後営業利益 5,557.02 → 6,330.82億円(+13.9%) | 報告営業利益 6,288.94 → 6,421.34億円(+2.1%) |
| 追加の採算KPI | 総合ICT営業利益 4,747.22 → 4,820.52億円 | 調整後EBITDA 約9,014 → 9,826億円 | 金融・PayPay等のCF影響に注目(対象範囲別) |
| 通期売上収益予想(億円) | 150,800 | 64,100 | 79,000 |
| 通期営業利益予想(億円) | 17,300(報告) | 12,100(調整後) | 11,600(報告) |
| 通期親会社利益予想(億円) | 9,940(報告) | 7,310(調整後) | 6,100(報告) |
| 下期に必要な営業利益(億円) | 8,999.27(報告値差額) | 5,769.18(調整後同士の差額) | 5,178.66(報告値差額) |
| 下期に必要な親会社利益(億円) | 4,938.07(報告値差額) | 3,409.51(調整後同士の差額) | 2,454.53(報告値差額) |
※ KDDIの通期営業利益・親会社利益は会社公表の調整後予想で、下期必要利益も『調整後上期実績』との差額。KDDIの報告上期営業利益から直接差し引いていない。
💰 営業CFの質:金融事業による資金移動を分離
NTTの営業CFは9,778億→464億、KDDIは8,227億→4,282億、ソフトバンクは5,745億→6,011億。NTTには銀行事業の貸出・預金など金融取引に伴うCF項目があり、KDDIにも金融事業の資金移動がある。このため『NTTだけ本業の現金化が壊れた』と断定するのは誤り。NTTのセグメント別損益と金融CF内訳、KDDIの銀行・決済・調整項目、ソフトバンクの投資・金融関連CFをそれぞれ分解し、通信本業の営業資金収支との関係を確認する必要がある。
📈 通期予想と下期必要利益:利益定義を揃える
通期会社予想はNTTが売上15兆800億円・営業利益1兆7,300億円・親会社利益9,940億円、KDDIが売上6兆4,100億円・調整後営業利益1兆2,100億円・調整後親会社利益7,310億円、ソフトバンク9434が売上7兆9,000億円・営業利益1兆1,600億円・親会社利益6,100億円。KDDIを報告営業利益と同列に差し引くと誤計算になる。会社予想と同じ定義で上期実績を控除した下期必要営業利益は、NTT約8,999億円、KDDI調整後約5,769億円、ソフトバンク約5,179億円。進捗率だけで通期予想達成を保証しない。
🔎 会計士の読み方:次の第3四半期をどう使うか
確認したいのは①NTTグローバル・ソリューション減益の継続性、②KDDIの報告営業利益と調整後営業利益の差が縮むか、③ソフトバンクの売上成長に対する営業利益率、④3社の金融事業の預貸・決済CFと通信本業CFの切り分け。公表日を確認していない次期決算の日付は作らず、『次回第3四半期決算』という時期と指標をセットで記録する。既存個社の厳格・次点・参考良好判定を比較レポートだけで変更しない。
📊 比較画像(Xにも同内容を添付)
📚 一次出所
各社の正式な2026年11月公表資料を確認(確認日:2026年11月9日)。比較率は原資料の数値から算出。資料訂正があれば原資料を優先する。









コメント