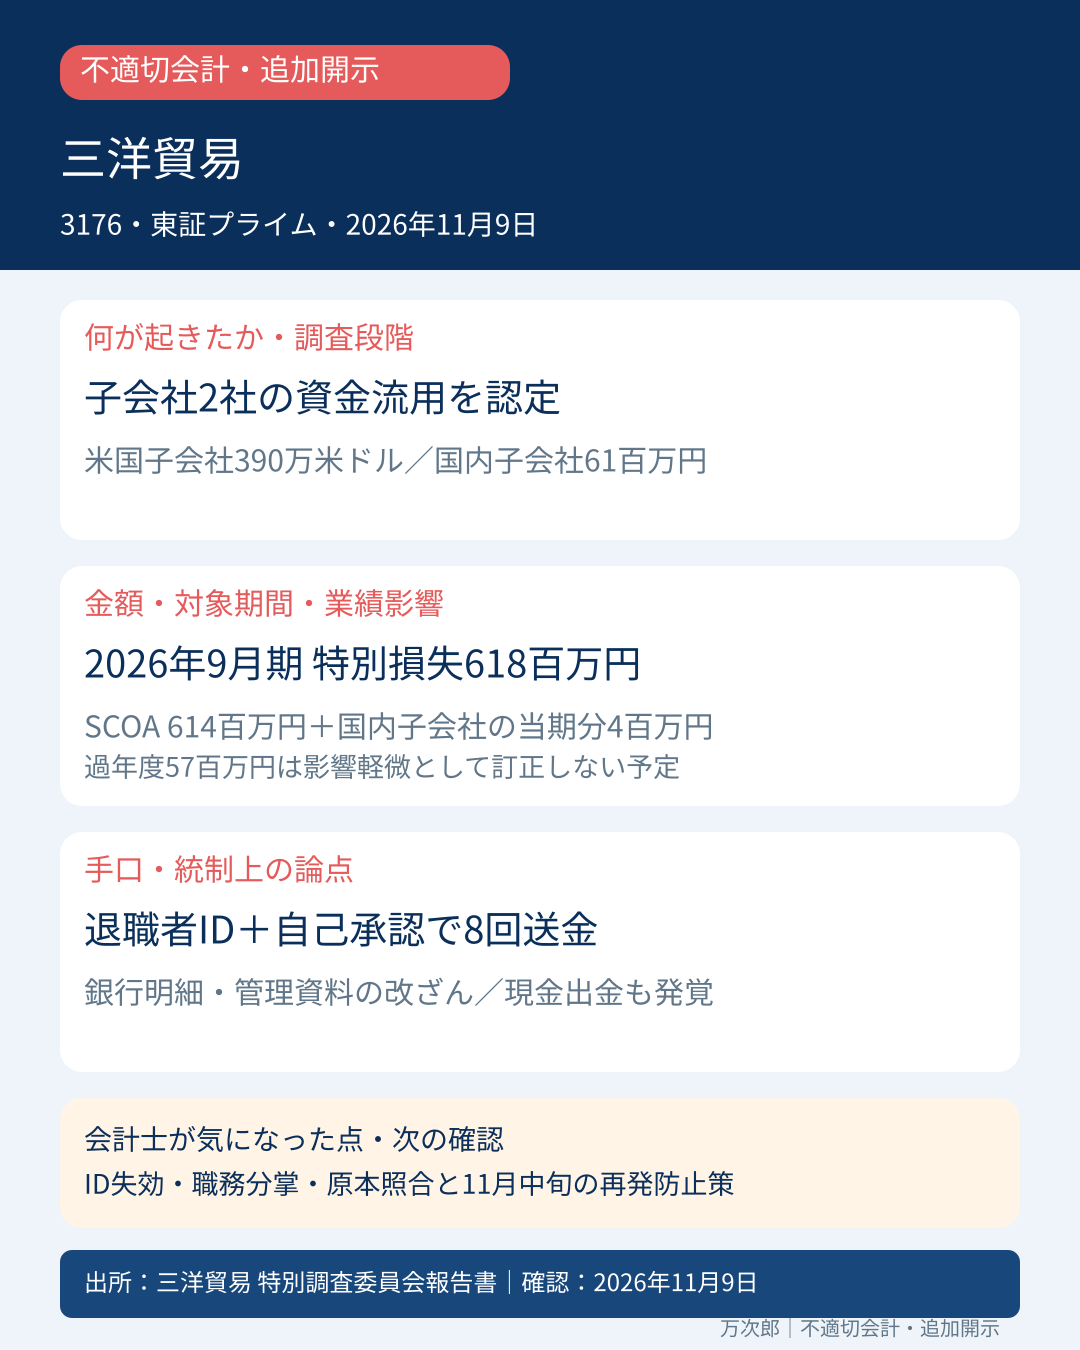
三洋貿易(3176)は2026年11月9日、米国子会社と国内子会社で判明した資金流用について、特別調査委員会の報告書を公表しました。
今回の要点
- 米国子会社SCOA:元財務責任者が2026年6~9月に390万米ドル(会社換算約6.14億円)を自己口座へ送金し、投機的取引でほぼ全額を費消したと認定。
- 手口:退職者の残存IDで支払データを作り、自分のIDで承認。銀行明細や社内管理資料を改ざんしていました。
- 国内子会社:類似調査から、三洋機械工業でも2017~2026年の現金不正出金6,100万円が判明。
- 会計影響:2026年9月期に特別損失6.18億円を計上。過年度分5,700万円は影響軽微として、会社は過年度有価証券報告書を訂正しない予定です。
米国子会社で何が起きたか
報告書は、SCOAの元財務責任者が8回にわたり合計390万米ドルを自己名義口座へ送金したと認定しました。退職者の緊急用IDが削除されず残っていたため、そのIDで送金データを作成し、自分のIDで承認することで、実質的に一人で申請と承認を完結させています。
送金後は、銀行取引明細や社内管理資料の送金先表示を書き換え、定期預金への振替などと虚偽説明を繰り返していました。複数承認の機能があっても、ID管理と実際の権限分離が崩れると統制は形骸化します。
金額と会計影響
SCOAの不正支出は390万米ドル、会社換算で6.14億円です。元財務責任者はレバレッジ型ETFやオプション等の投機的取引でほぼ全額を費消したと報告されています。
三洋機械工業では、経理担当従業員が法人キャッシュカードで現金を引き出し、会計帳簿に虚偽データを入力していました。総額は6,100万円で、このうち当期分400万円を2026年9月期に計上。SCOA分と合わせた特別損失は6.18億円です。過年度分5,700万円について、会社は連結財務諸表への影響が軽微として訂正しない予定です。
類似調査で2件目が見つかった意味
特別調査委員会は、SCOA以外の連結子会社21社の出金明細を分析し、三洋機械工業の不正を発見しました。その他の会社や本社については、調査範囲で会社資金の不正出金を示す兆候は確認されていません。「グループ全社で同種不正」と一般化せず、確認された2社と調査範囲を分けます。
一方、退職者IDの残存、申請・承認権限の未分離、原本ではなく加工データへ依存した照合、国内子会社の日次残高だけの監視など、グループ管理の共通課題が指摘されています。
会計士の見方
銀行残高が帳簿と合っていても、照合に使う銀行明細自体を同じ担当者が取得・加工できれば、不正な送金を隠せます。重要なのは、①退職・異動時のID即時失効、②申請者と承認者の分離、③銀行から直接取得した原本との照合、④本社や内部監査による独立確認です。
今回の報告書は資金流用と帳簿への虚偽入力を認定していますが、会社は過年度訂正を行わない予定です。「不正があったこと」と「過年度財務諸表の訂正が必要か」は分けて読みます。訂正不要という会社判断の根拠、監査人の評価、内部統制報告書への影響は今後の確認事項です。
次に確認する点
- 2026年11月中旬を目途に公表予定の具体的な再発防止策と実施時期
- 退職者IDの失効、送金の職務分掌、銀行原本との独立照合が実運用へ定着したか
- 刑事告訴・損害賠償請求を含む法的措置、資金回収の進捗
- 過年度訂正不要の判断、内部統制報告書と監査対応への影響
一次出所
- 三洋貿易「特別調査委員会の調査報告書受領及び公表に関するお知らせ」(2026年11月9日)
- 三洋貿易「特別損失の計上及び2026年9月期通期連結業績予想値と実績値との差異に関するお知らせ」(2026年11月9日)
確認:2026年11月9日20:35(日本時間)



コメント