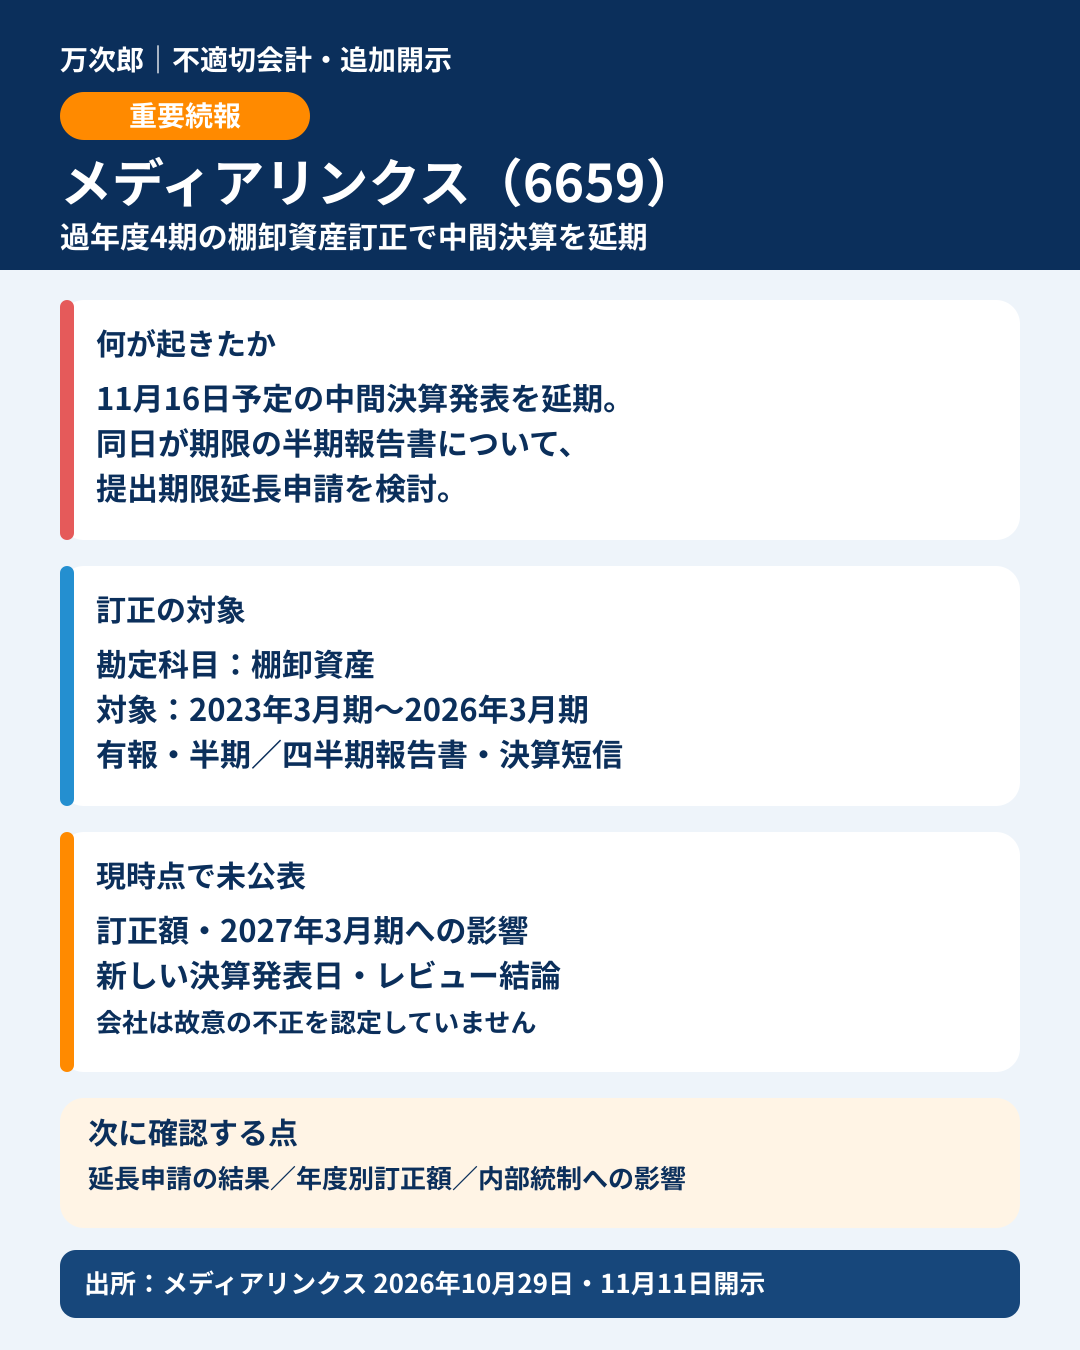
メディアリンクス(6659)は、2026年11月16日予定の2027年3月期中間決算を延期し、同日が法定期限の半期報告書について提出期限延長申請を検討すると公表しました。
目次
📌 今回の要点
- 訂正対象は棚卸資産。2023年3月期から2026年3月期まで計4期の有価証券報告書、半期・四半期報告書、決算短信が対象です。
- 一時会計監査人の監査法人アリアが監査を進める中で判明。訂正作業と監査手続に時間を要し、11月16日までに期中レビュー報告書を受領して提出することが難しくなる可能性があります。
- 訂正額、2027年3月期への影響、新たな決算発表日は未公表です。現時点で会社は故意の不正を認定していないため、「不正会計」とは断定できません。
📝 詳しい分析
何が起きたか
メディアリンクスは2026年10月29日、一時会計監査人である監査法人アリアが監査を進める過程で、過年度の棚卸資産の計上に訂正が必要であることが判明したと公表しました。訂正対象は2023年3月期から2026年3月期までの4期です。
11月11日の続報では、訂正作業と監査・レビュー手続に時間を要するため、11月16日に予定していた2027年3月期第2四半期(中間期)決算短信の開示を延期するとしました。同日が法定提出期限の第34期半期報告書についても、関東財務局への提出期限延長申請を検討しています。
会計士の見方
棚卸資産の訂正では、数量差、評価単価、滞留在庫の評価、原価配賦など、どの要因が訂正につながったかで財務諸表への影響が変わります。棚卸資産は売上原価と利益に直結するため、年度別の訂正額だけでなく、利益・純資産への影響、内部統制上の不備、監査人の期中レビュー結論まで確認する必要があります。
ただし、会社は現時点で故意の不正を認定していません。過年度訂正が必要という事実と、不正会計の認定は分けて扱うべきです。
🔎 次に確認する点
- 提出期限延長申請の有無と承認結果
- 訂正報告書と年度別の影響額
- 2027年3月期への影響
- 新しい決算発表日
- 監査人のレビュー結論と内部統制評価
📚 一次出所
確認:2026年11月11日 17:30(日本時間)



コメント