トヨコー(341A)は、2026年3月期に検収済み・未出荷の4取引を売上計上したことについて調査委員会を設置しました。会計監査人が収益認識の適否を指摘しており、2027年3月期第2四半期決算も延期されています。

目次
今回の要点
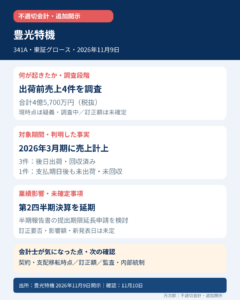
- 疑義の対象は4取引、計4億5,700万円(税別)。いずれも決算月に検収済み・未出荷の状態で、2026年3月に売上計上されました。
- 3件はその後に出荷・代金回収済みですが、残る1件は当初の入金予定期日後も未出荷・未回収です。
- 会計監査人は、残る1件を2026年3月末に収益認識できたか、4件全体を未出荷で売上計上した判断が合理的だったかを指摘しました。
- 2026年11月11日予定だった第2四半期決算は延期され、半期報告書の提出期限延長申請も準備中です。
- 現時点は「疑義・調査中」です。不正認定、実行者、利益・純資産への訂正影響は公表されていません。
何が起きたのか
会社開示によると、2026年3月期に検収済み・未出荷で売上計上した4取引の合計は4億5,700万円(税別)です。3件は後日出荷・回収されましたが、1件は入金予定期日を過ぎても未出荷・未回収でした。
外部弁護士・公認不正検査士、社外取締役の公認会計士・弁護士で構成する調査委員会が、事実関係、財務諸表への影響、発生原因、再発防止策を調べます。調査結果前のため、架空売上や不正会計とは断定できません。
金額と訂正影響の見方
4億5,700万円は「疑義対象となった取引の売上計上額」です。不正損失額や、最終的に取り消される売上・利益の額と同じではありません。3件が後日出荷・回収されたとしても、期末時点で収益認識要件を満たしていたかは別の論点です。利益・純資産、2027年3月期業績予想への影響は調査中です。
会計士の見方
検収済みでも、契約条件、顧客による支配の獲得、出荷・保管の理由、引渡し指示、代金回収可能性などを総合して期末の収益認識を判断します。「後で出荷・回収できた」ことだけで、2026年3月末時点の会計処理が正しかったとは限りません。
次に確認する点
- 4件ごとの契約条件・出荷条件
- 売上取消と利益・純資産への訂正額
- 実行者と承認プロセス
- 延期後の決算発表日・半期報告書の提出期限
- 監査意見・内部統制への影響
一次出所
トヨコー「調査委員会の設置及び2027年3月期第2四半期決算発表の延期並びに半期報告書の提出期限の延長申請検討に関するお知らせ」(2026年11月9日)
確認:2026年11月12日(日本時間)


コメント