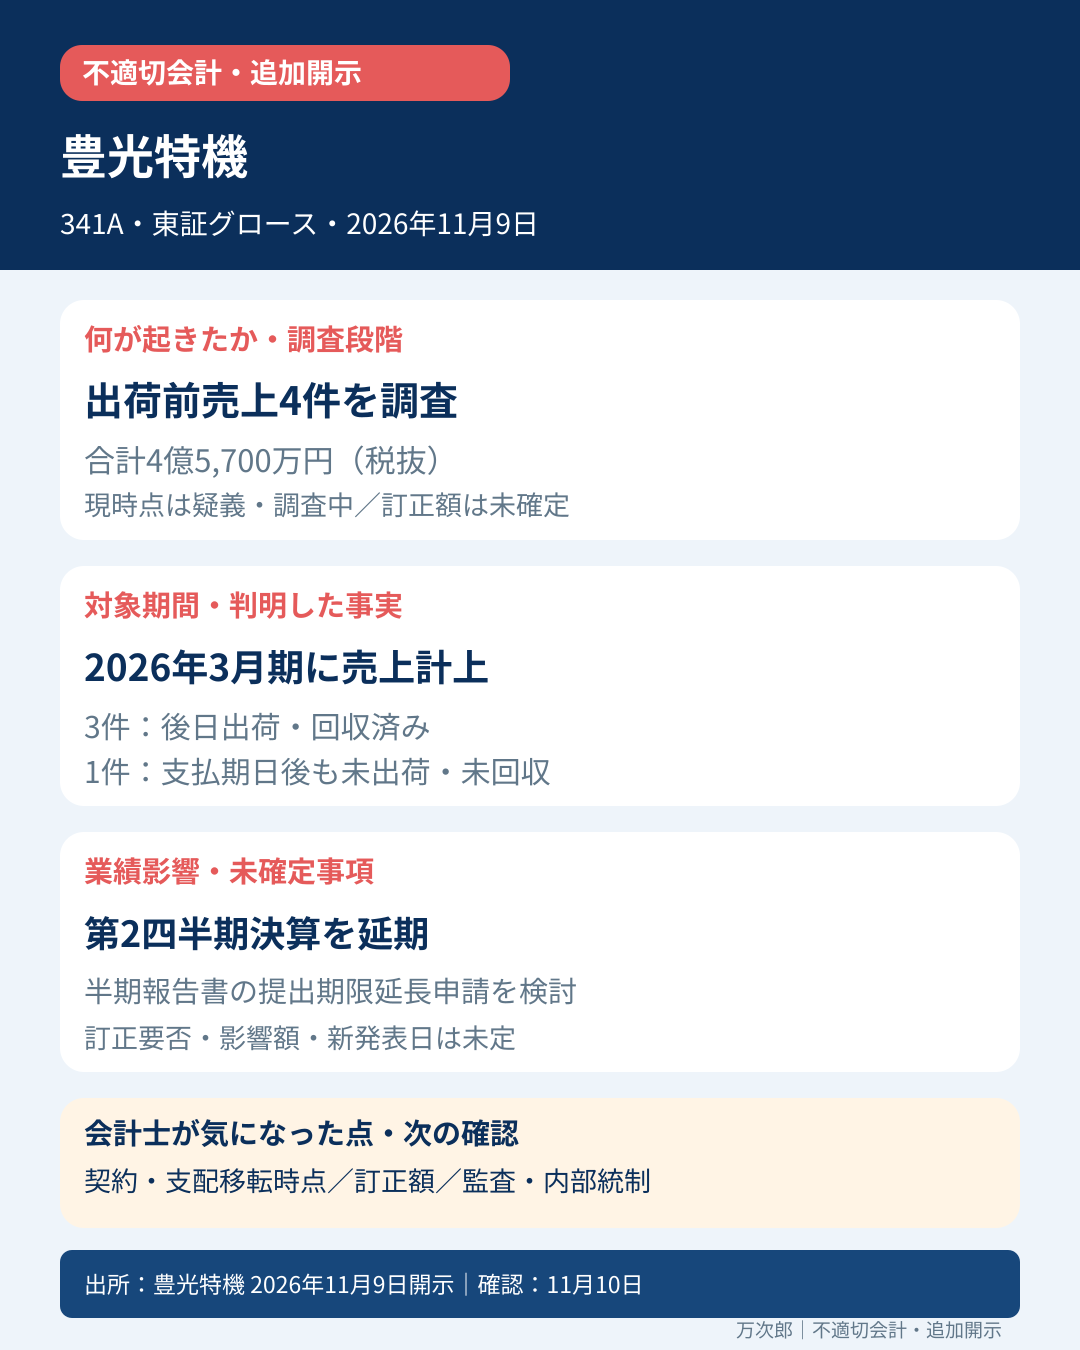
豊光特機(341A)は2026年11月9日、2026年3月期に計上した4件・合計4億5,700万円(税抜)の売上について、計上時期の適否などを調べる調査委員会を設置しました。現時点では不正・不適切会計や訂正額が確定した段階ではありません。
今回の要点
- 対象取引:4件はいずれも検収後、出荷前の2026年3月に売上計上され、合計金額は4億5,700万円(税抜)です。
- 未出荷案件:3件はその後に出荷・代金回収済みですが、1件は支払期日を過ぎても未出荷・未回収でした。
- 調査:会社は外部専門家らを含む調査委員会を設置し、事実関係、財務諸表への影響、原因、再発防止策を調べます。
- 開示日程:2026年11月11日に予定していた2027年3月期第2四半期決算の発表を延期し、半期報告書の提出期限延長申請も検討しています。
何が起きたか
対象は2026年3月期に計上された4件の取引です。会社は検収が完了したことを根拠に2026年3月までに売上計上しましたが、実際の出荷はその後でした。
4件のうち3件は、その後に出荷され、代金も回収されています。一方、残る1件は支払期日を過ぎても未出荷・未回収でした。監査人は、この1件が2026年3月31日時点で売上計上要件を満たしていたかに加え、4件すべてについて出荷前に売上を認識したことが合理的だったかを確認しています。
会計上の論点
売上は、請求書の発行や形式的な検収だけで自動的に計上できるものではありません。契約上の履行義務をいつ充足し、商品への支配が顧客へ移転したかを、契約条件、出荷・引渡条件、顧客の受入れ、返品・取消しの権利などから判断します。
今回の一次資料だけでは、各契約の具体的な引渡条件や顧客が支配を得た時点までは分かりません。そのため「出荷前だから必ず誤り」とも、「検収済みだから必ず適切」とも断定せず、調査結果を待つ必要があります。
決算・開示への影響
会社は2027年3月期第2四半期決算の発表を延期しました。また、調査と監査手続に時間を要し、法定期限までに半期報告書へ監査報告書を添付できない可能性があるとして、提出期限延長の申請を検討しています。
現時点で、訂正対象期間、訂正額、業績予想への影響、監査意見、内部統制上の不備の有無はいずれも確定していません。4億5,700万円は取引額であり、そのまま損失や過大計上額を意味するものではありません。
会計士の見方
確認の中心は、①契約で定めた引渡し・検収条件、②商品への支配が顧客へ移った時点、③出荷前売上を承認した根拠と証憑、④期末前後の出荷・入金・返品状況です。特に未出荷・未回収の1件は、期末時点の履行状況と顧客の受入れ実態を詳しく見る必要があります。
決算延期は問題の確定を意味しませんが、調査範囲が広がるか、訂正が必要か、監査スケジュールにどこまで影響するかを見極める重要なサインです。
次に確認する点
- 調査委員会報告書で示される契約条件、売上計上判断、関与者と承認過程
- 訂正の要否、対象期間、売上・利益・純資産への影響額
- 半期報告書の提出期限延長申請と承認結果、決算発表の新日程
- 監査意見、内部統制上の不備、再発防止策への影響
一次出所
確認:2026年11月10日9:50(日本時間)



コメント