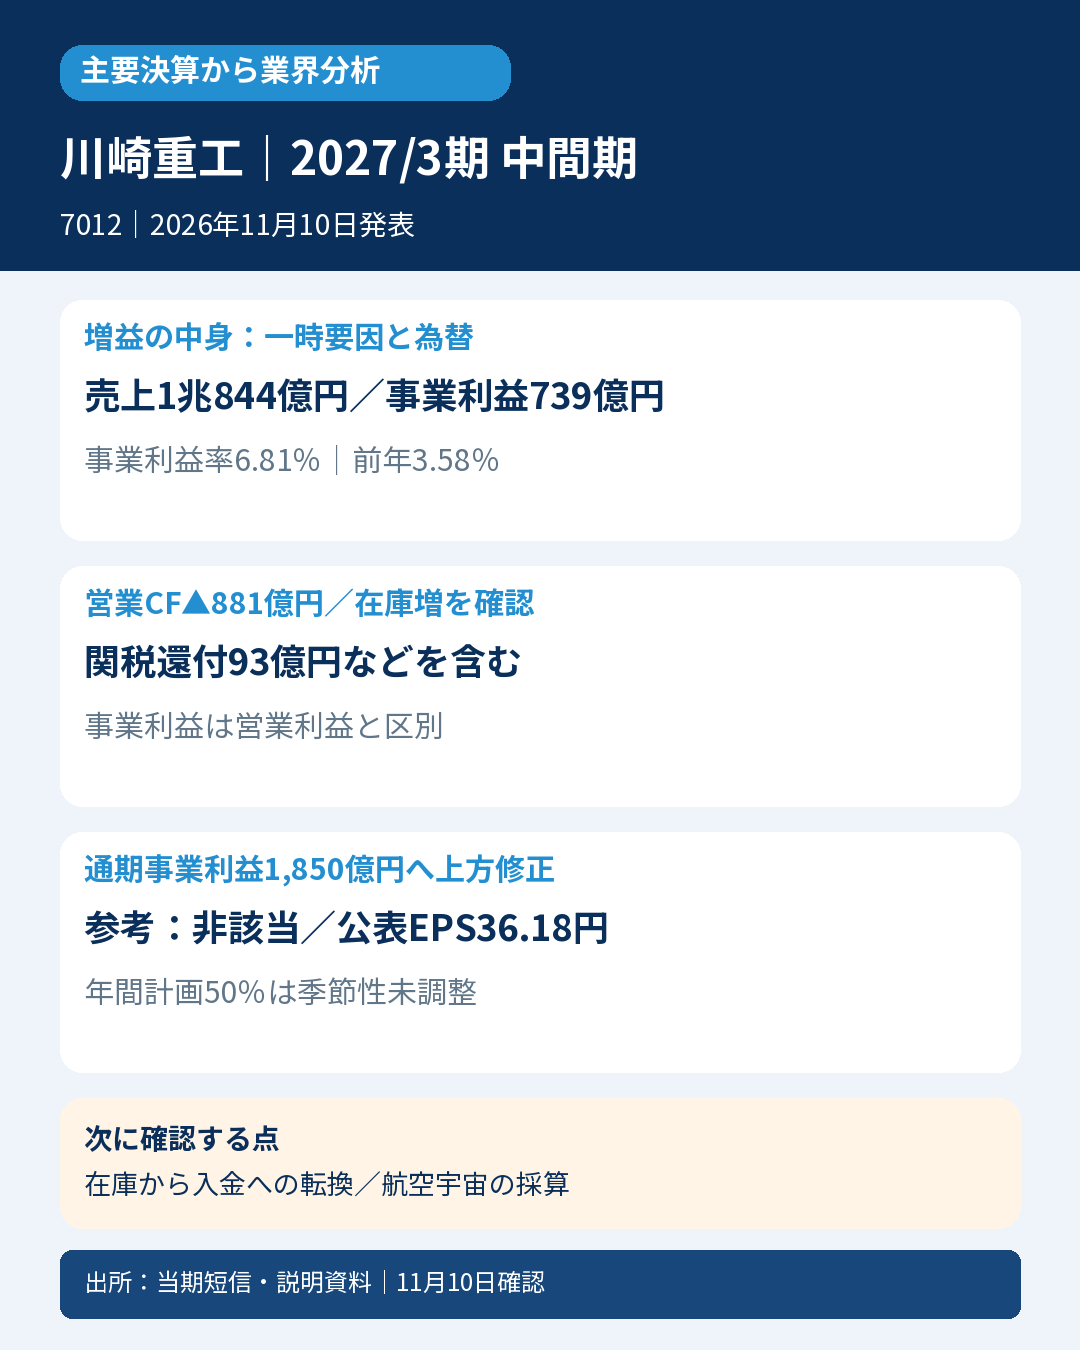
川崎重工業(7012)2027年3月期中間期(2026年4月1日~9月30日、IFRS・連結)
📌 今回の要点
- 📊 売上収益1兆844.19億円、事業利益738.66億円。事業利益は前年の約2.1倍ですが、為替や関税還付、係争和解金などの寄与を含みます。
- 🤖 精密機械・ロボットは受注と売上が伸長。航空宇宙は増収でも利益が横ばいで、同じ重工業の中でも需要と採算の差が出ています。
- 💰 営業CFは▲880.76億円。在庫増加などで、会計上の増益と営業活動の資金収支が分かれました。
- 📈 通期事業利益予想は1,800億円から1,850億円へ上方修正。会社が新たに示した通期FCF200億円の達成には、下期の資金回収が焦点です。
📝 詳しい分析
📊 事業利益率は改善、その中身を分ける
「Ninja」などの二輪車から航空機・船舶、産業用ロボットまでを手掛ける川崎重工の中間決算は、増収増益でした。売上収益は前年9,962.54億円から1兆844.19億円へ8.8%増、事業利益は357.13億円から738.66億円へ106.8%増加。事業利益率は3.58%から6.81%へ約3.23ポイント改善しています。
| 指標 | 前年中間期 | 今回中間期 |
|---|---|---|
| 売上収益 | 9,962.54億円 | 10,844.19億円 |
| 事業利益 | 357.13億円 | 738.66億円 |
| 税引前利益 | 353.74億円 | 567.84億円 |
| 親会社所有者帰属利益 | 220.89億円 | 309.22億円 |
| 公表基本EPS | 26.43円 | 36.18円 |
| 営業CF | ▲260.66億円 | ▲880.76億円 |
事業利益には持分法投資利益やその他の収益・費用が含まれます。日本基準の営業利益へ名称だけを置き換えず、会社の定義を維持して読みます。税引前利益の増加率60.5%、親会社所有者帰属利益の増加率40.0%は事業利益の伸びより小さく、金融損益と税負担も確認が必要です。
🧮 数量・為替・一時利益を切り分ける
会社の概算増減分析では、事業利益の前年差約381億円に対し、為替変動は約237億円、売上変動は約83億円のプラスです。一方、米国関税政策によるコスト上昇は約62億円のマイナス、為替影響を除く販管費増加も約72億円のマイナスとなっています。各要因は会社の一定基準による概算であり、不可分な場合があるとの注記もあります。
売上構成変動等には、PS&EのIEEPA関税還付93億円、プラント事業の子会社株式売却益31億円、ロボット事業の係争和解金収益が含まれます。和解金額を確認できた数字として創作せず、還付金や売却益を通常の販売利益と分けます。これらを税効果や重複を無視して一括控除した「実力利益」は計算していません。
為替の影響も一方向ではありません。売上加重平均ドル円レートは前年145.12円から158.18円となり事業利益を押し上げる一方、金融損益段階では為替差損益が前年76億円の利益から68億円の損失へ変化しました。売上の換算効果と期末債権評価を同じものとして説明しないことが重要です。
🤖 セグメントで異なる需要と収益化
精密機械・ロボットの受注高は前年1,262億円から1,789億円、売上収益は1,170億円から1,468億円、事業利益は42億円から208億円へ増えました。会社は中国建設機械向け油圧機器と半導体製造装置向けロボットの増加を挙げています。ただし増益には係争和解金も含まれ、需要増だけで説明できません。
航空宇宙システムは売上収益が2,425億円から2,826億円へ増えましたが、事業利益は101億円から100億円とほぼ横ばいでした。増産対応費用や研究開発費、売掛債権の評価損による売上減額などが影響しています。通期事業利益予想も720億円から680億円へ引き下げました。
ES&Mの事業利益は199億円から305億円へ増加し、船舶海洋事業の採算改善や子会社株式売却益が寄与。PS&Eも48億円から155億円へ増えましたが、関税還付・固定費削減・円安などの効果を含みます。先進国二輪車の卸売台数は会社資料の千台表示で104から82へ減少しており、二輪車市場全体が一様に強いとは言えません。セグメント数値は説明資料の億円表示を使っており、端数処理で短信実額と差が出ます。
💰 利益が増えても営業CFは赤字拡大
営業CFは▲880.76億円、投資CFは▲494.26億円で、両者の合計は▲1,375.02億円でした。在庫増加に伴う資金流出は1,067.32億円、前渡金増加141.47億円、契約負債減少99.77億円などが資金を圧迫しています。営業債権等の回収による流入もあるため、在庫一項目だけで営業CF全額を説明しません。
会社説明では航空宇宙やPS&Eなどで在庫が増えています。成長に備えた仕掛品や製品の積み上がりが、納入と入金へ転じるかが会計士としての確認点です。7月の新株・転換社債発行による資金調達は財務活動であり、営業CFの改善とは区別します。投資CFには子会社売却収入も含まれ、これも営業活動の資金回収へ置き換えません。
📈 通期予想と次に確認すること
売上収益予想2兆5,600億円は据え置き、事業利益は1,800億円から1,850億円、親会社所有者帰属利益は1,150億円から1,180億円へ上方修正しました。公表基本EPS予想は133.69円です。7月の海外募集増資による普通株式増加を織り込むため、利益額の伸びをそのままEPSの伸びとしません。
今回、会社は通期FCF予想200億円を開示しました。上期▲1,375億円から通期黒字にするには、会社資料上、下期約1,575億円の資金創出が必要です。次の第3四半期では、在庫・前渡金から納入と回収への転換、航空宇宙の採算、還付や和解金に頼らない事業利益を確認します。通期予想には中東情勢や米国関税の前提があり、確定実績ではありません。
この決算からは重工各分野で需要・費用回収の時期が異なることが示唆されます。中国向け油圧機器や半導体関連の伸びを、全設備投資・全重工業の回復へ一般化せず、同業の受注・採算・運転資金も照合する必要があります。
🔎 判定・比較条件
参考良好は非該当です。発表前の8月7日公表年間売上収益計画2兆5,600億円の50%は1兆2,800億円で、実績は1,955.81億円下回ります。年間基本EPS133.12円の50%66.56円に対し、実績36.18円も下回ります。前年同期間の売上収益・基本EPSは双方以上ですが、4条件は[false、false、true、true]です。今回の新予想133.69円へ比較元を差し替えていません。
50%は単純按分・季節性未調整の参考値で、会社公表中間予算や市場コンセンサスを意味しません。2026年4月の1対5株式分割は公表EPSの遡及表示を使用。厳格は発表前・同期間の直接市場売上収益/基本EPS予想未取得で対象外、次点も市場予想不存在未確認・翌年度12か月会社予想の必要な組合せ未確認で対象外です。未取得を不存在へ読み替えません。
📚 一次出所
中間決算短信(2026年11月10日)
https://www.release.tdnet.info/inbs/140120261109569857.pdf
2026年度第2四半期決算説明資料(同日、5~18、21、33、37~38頁など)
https://www.release.tdnet.info/inbs/140120261109569870.pdf
発表前会社計画・第1四半期決算短信(8月7日)
https://www.khi.co.jp/ir/pdf/sta_260807-1j.pdf
日経平均公式構成銘柄一覧(11月10日更新)
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年11月10日。短信の百万円を億円へ換算。セグメント・増減要因は会社説明資料の概算表示です。









コメント