🏗️ 神戸製鋼、上方修正を在庫評価と本業の採算から読む
5406|2027年3月期 中間期(2026年4月1日~9月30日)
📌 今回の要点
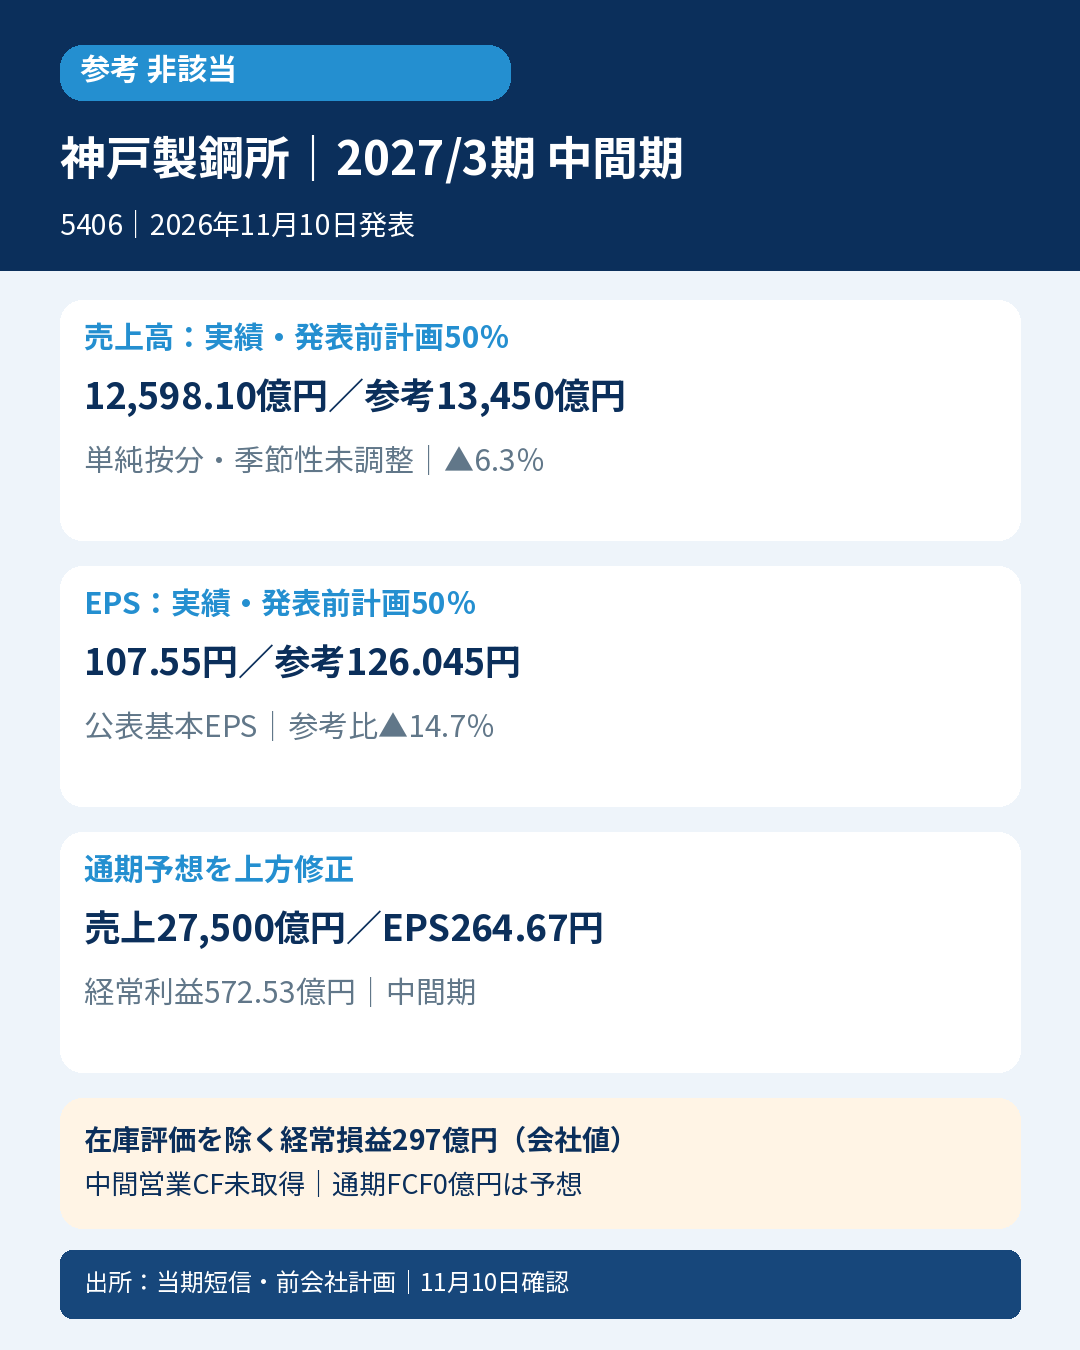
– 📊 売上高1兆2,598.10億円でも、営業利益は609.92億円と減益。純利益減の大きな背景は前年の株式売却益の剥落です。
– 📦 経常利益572.53億円は前年並みですが、会社の在庫評価影響を除く経常損益は297億円へ低下しました。
– 🏭 鉄鋼のメタルスプレッド悪化を、在庫評価や他事業の改善が補いました。事業ごとの採算を分けて確認します。
– 📈 通期経常利益を1,350億円へ上方修正。増額の中心は在庫評価の改善で、需要の全面回復とは区別します。
– 💰 通期のフリーCF予想は0億円を維持。利益増と、入金・設備支払の時期を合わせて読む必要があります。
– 🔎 次は在庫評価を除く利益、価格転嫁、受注の売上化と代金回収が確認点です。
📝 詳しい分析
📊 増収でも、営業利益と純利益は減少
鋼材・アルミから建設機械、発電までを手掛けるKOBELCOグループ。日本基準・連結の中間決算は売上高1,259,810百万円、営業利益60,992百万円、経常利益57,253百万円、親会社株主帰属純利益42,540百万円でした。会社はアルミ・銅地金市況の上昇に伴う販売価格上昇等を増収要因と説明しています。金額の増収をそのまま販売数量の増加とは説明しません。
| 指標 | 前年4~9月 | 当年4~9月 | 前年比 |
| 売上高(百万円) | 1,181,447 | 1,259,810 | +6.6% |
| 営業利益(百万円) | 62,565 | 60,992 | ▲2.5% |
| 営業利益率 | 5.3% | 4.8% | 約▲0.5ポイント |
| 経常利益(百万円) | 57,663 | 57,253 | ▲0.7% |
| 親会社株主帰属純利益(百万円) | 62,830 | 42,540 | ▲32.3% |
| 公表基本EPS(円) | 159.49 | 107.55 | ▲32.6% |
粗利益は196,738百万円から210,443百万円へ増えましたが、販管費も134,173百万円から149,451百万円へ増えています。純利益の減少には、前年の投資有価証券売却益15,474百万円が当期にはないこと、固定資産売却益が6,678百万円から2,812百万円へ減ったことも影響しています。本業の営業利益減と特別損益の剥落を分けて読むことが必要です。
📦 在庫評価が経常利益を支える構造
会社説明資料では、在庫評価影響を除く上期経常損益は前年641億円に対し当年297億円、344億円の減少でした。原料・アルミ・銅地金の市況上昇に伴う在庫評価影響の改善が、計上利益を支えています。これは会社の補助指標であり、日本基準の経常利益572.53億円を差し替えるものではありません。
在庫評価影響には総平均計算による影響や低価法の影響が含まれます。市況上昇局面では、販売価格と原価計上の時間差などが利益に作用するため、当期に評価改善があったから同額の現金が入ったと考えることはできません。数量・販売価格・調達価格と評価影響を分けると、経常利益が前年並みでも基礎的な採算には弱さがある、という論点が見えてきます。
🏭 鉄鋼だけでは説明できない複合事業
会社表示の上期セグメント経常損益は、鉄鋼▲37億円、アルミ板51億円、素形材121億円、溶接48億円。鉄鋼は原料市況上昇でメタルスプレッドが悪化しました。在庫評価影響を除く鉄鋼経常損益は前年165億円から▲167億円へ低下しており、価格転嫁と原料コストの関係が重要です。
素形材は半導体製造装置向け数量増等が寄与し、アルミ板には減損後の減価償却負担減や在庫評価改善もあります。これらを全て販売数量増の効果とはしません。機械は139億円、エンジニアリング75億円、建設機械44億円、電力142億円。還元鉄関連の売上増でエンジニアリングは改善した一方、機械はエネルギー・化学分野の売上減、電力は定期点検延長等の影響を受けました。
セグメント指標は経常損益で、連結営業利益と定義が違います。上記億円表示は会社の丸め表示であり、各欄の単純合計が連結の百万円原表と一致するとは限りません。
📈 通期上方修正の中身
今回の通期予想は売上高2,750,000百万円、営業利益165,000百万円、経常利益135,000百万円、親会社純利益105,000百万円、基本EPS264.67円です。従来の2,690,000百万円、150,000百万円、120,000百万円、100,000百万円、252.09円から増額しました。
会社説明では通期の在庫評価影響を除く経常損益は従来995億円から1,015億円へ20億円増。一方、計上経常利益は1,200億円から1,350億円へ150億円増です。したがって増額の大半は在庫評価影響の改善に対応します。会社は下期の自動車・建築土木関連需要を引き続き低調と想定しており、上方修正を需要全面回復と読み替えません。
中東情勢による通期影響は▲145億円と、従来▲120億円から悪化する想定です。原油・エネルギー等のコスト上昇と価格転嫁には時期ずれがあり、在庫評価の改善と同時にコスト負担も残る点が重要です。
💰 利益予想は増えてもフリーCF予想は据え置き
会社の通期営業CF予想は1,800億円から1,700億円へ減額、投資CFは▲1,800億円から▲1,700億円へ変更し、フリーCF予想は0億円を維持しました。営業CFは機械系事業の入金時期ずれ、投資CFは設備投資支払いの時期ずれ等が背景です。営業CFと投資CFが同時に動いているため、フリーCF据え置きだけで資金回収が改善したとは判断しません。
取得した当期短信には中間CF計算書が掲載されておらず、今回の中間営業CF実績は未取得として追加照合を残します。資料にない値を0や通期予想の50%で補いません。また、この通期フリーCF0億円は会社予想であり、中間実績ではありません。
🔎 業界への示唆と次の確認点
市況上昇は、販売価格の上昇・在庫評価改善をもたらす一方、調達費やエネルギー費を押し上げます。今回示唆されるのは、「市況が上がれば素材企業の利益も一律に増える」とは言えず、価格転嫁と原価計上のタイミング、事業構成で差が出るという点です。神戸製鋼は機械・エンジニアリング・電力を含むため、同社の結果を鉄鋼業界全体の動きとして一般化しません。対象資格は当日日経225公式一覧で確認しています。
次回決算では第一に、鉄鋼のメタルスプレッドと在庫評価を除く利益の改善を確認します。第二に、機械系の受注が売上と入金へつながる時期、設備投資支払いとフリーCFを確認します。政策保有株の売却益などと継続的な収益力を分けて追う方針です。
⚖️ 判定・比較条件
参考良好は非該当。発表前8月5日会社年間計画は売上高2,690,000百万円、基本EPS252.09円。その50%は1,345,000百万円、126.045円で、実績は売上高85,190百万円、EPS18.495円とも下回りました。前年同期間は売上が上回る一方EPSは下回り、4条件は[false, false, true, false]です。
これとは別に8月5日の直接中間予想は売上高1,300,000百万円、基本EPS88.49円。実績は売上40,190百万円未達、EPS19.06円超過で、売上とEPSの双方が会社直接中間計画を上回ったわけではありません。年間50%は単純按分・季節性未調整の参考値で、直接中間計画や市場予想と混同しません。当日の新通期予想を発表前比較元へ差し替えず、公表基本EPSを使います。
厳格は発表前の同期間・同一定義の直接市場予想未取得で対象外。次点も市場予想不存在未確認・必要な翌年度12か月会社予想を確認できず対象外です。未取得を不存在や0として扱いません。
📚 一次出所
2026年11月10日13:00発表、同日確認。
当期短信:https://www.release.tdnet.info/inbs/140120261109569636.pdf
当日説明資料:https://www.release.tdnet.info/inbs/140120261110570664.pdf
発表前8月5日Q1短信:https://www.kobelco.co.jp/ir/results/pdf/260805_kessan.pdf
当日日経225公式一覧:https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225









コメント