
RECEPTIONIST(660A)が2026年11月10日、東証グロース市場へ上場しました。初値は1,012円で、公開価格850円を19.06%上回りました。受付・日程調整・会議室管理をクラウド化する会社で、ストック収益の厚さと低い解約率が強みです。一方、主力の受付サービスへの依存、開発投資と営業キャッシュ・フロー、税効果を除いた利益の持続性は分けて確認する必要があります。
📌 今回の要点
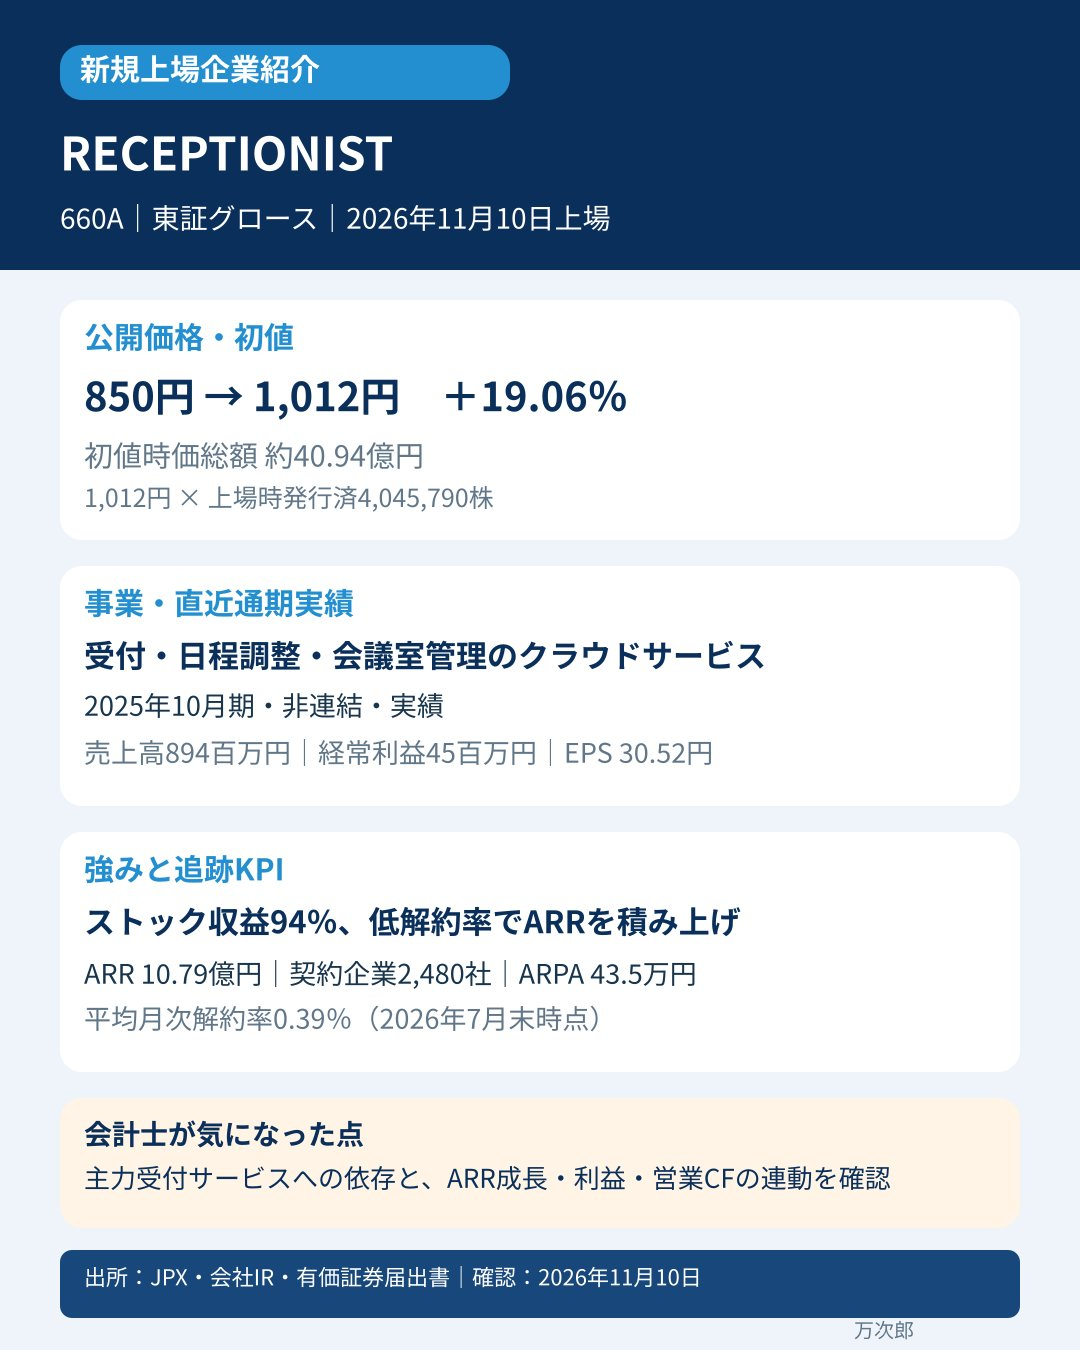
- 初値は1,012円。公開価格850円に対して+19.06%でした。
- 上場時発行済株式数4,045,790株で計算した初値時価総額は約40.94億円です。
- 直近完了期の2025年10月期は非連結で、売上高894百万円、経常利益45百万円、基本EPS30.52円でした。
- 2026年7月末の全社ARRは1,079百万円、契約企業数は2,480社、ARPAは435千円、平均月次解約率は0.39%です。
- 強みはストック収益と低い解約率。次の確認点はARRの成長が利益と営業CFへつながるか、受付以外のサービス比率が高まるかです。
🏢 会社・事業
RECEPTIONISTは、来訪者が受付端末から担当者を呼び出すクラウド受付システム「RECEPTIONIST」を中心に、日程調整ツール「調整アポ」、会議室管理システム「予約ルームズ」などを提供しています。月額利用料などのストック収益が売上の大半を占め、新規契約の獲得に加え、利用拠点の拡大、上位プランへの移行、追加サービスの利用による1社当たり収益の増加を目指すモデルです。
📈 上場情報と初値
| 上場日 | 2026年11月10日 |
|---|---|
| 会社名・コード | 株式会社RECEPTIONIST(660A) |
| 市場 | 東京証券取引所グロース市場 |
| 公開価格 | 850円 |
| 初値 | 1,012円 |
| 初値騰落率 | +19.06% |
| 上場時発行済株式数 | 4,045,790株 |
| 初値時価総額 | 4,094,339,480円(約40.94億円) |
試算前提:1,012円×4,045,790株。JPXの新規上場会社概要に記載された公募分を含む上場時発行済株式総数を使用しています。初値上昇は上場日の需給を含む価格形成であり、事業の持続的な成長や将来の株価上昇を保証するものではありません。
📊 直近完了期の業績
| 2025年10月期(非連結・実績) | 金額 |
|---|---|
| 売上高 | 894百万円 |
| 営業利益 | 46百万円 |
| 経常利益 | 45百万円 |
| 当期純利益 | 112百万円 |
| 基本的1株当たり当期純利益 | 30.52円 |
2026年10月期の会社予想は、売上高1,080百万円、経常利益275百万円、当期純利益300百万円です。ただし、これは上場日時点の予想であり、直近完了期の実績とは区別します。また、当期純利益には繰延税金資産の追加認識による税効果が含まれるため、純利益の増加をそのまま本業の利益増と見るのではなく、営業利益・経常利益と分けて確認します。
💰 強みを示すKPI
- 全社ARR:1,079百万円
- 契約企業数:2,480社
- ARPA:435千円
- 平均月次解約率:0.39%
- ストック収益比率:94%
確認:上記KPIは2026年7月31日時点または2026年10月期第3四半期累計の会社開示値です。低い解約率を維持しながら契約企業数とARPAを同時に伸ばせれば、ARRの継続的な拡大につながります。一方、2025年10月期売上高の約68%を受付システムが占めており、受付以外のサービスがどこまで育つかも重要です。
🔎 会計士が気になった点
- ARRとキャッシュのつながり:ARRの増加が営業利益だけでなく営業キャッシュ・フローへ結び付いているか。
- 開発投資の会計処理:自社利用ソフトウエアの資産計上額と償却費、開発投資後の回収状況。
- 利益の質:税効果の影響を除いた営業利益・経常利益の持続性。
- 事業の分散:受付サービスへの依存度が下がり、日程調整・会議室管理などが次の成長源になるか。
次回決算では、ARR・契約企業数・ARPA・解約率、受付以外のサービスの売上構成、営業キャッシュ・フローと開発投資を追います。
📚 一次出所
確認:2026年11月10日17:40(日本時間)。本記事は公開資料に基づく情報整理であり、特定銘柄の売買を推奨するものではありません。





コメント