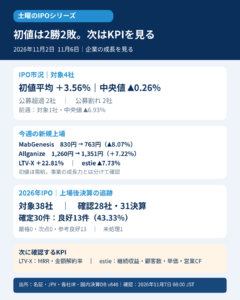
結論:estie(658A)は、商業用不動産の独自データを分析サービス、業務アプリ、企業別のシステム実装へ広げる会社です。2026年11月6日の初値は1,015円で、公開価格1,100円を7.73%下回りました。ただし、初値の需給と、事業が持続的に成長できるかは分けて確認する必要があります。

会社・事業
株式会社estieは2026年11月6日、東京証券取引所グロース市場へ上場しました。独自構築した商業用不動産データベースを使い、デベロッパー、投資会社、金融機関、仲介会社などへVertical Dataソリューション、エンタープライズ実装、専門情報サービスを提供します。
2025年12月期はVertical Dataソリューションが連結売上高2,082百万円のうち約9割を占めました。ソフトウェア利用料だけでなく、顧客企業のデータとestieの独自データを統合する個別実装やコンサルティングでも収益を得る構造です。
上場情報
| 上場日 | 2026年11月6日 |
|---|---|
| 市場 | 東京証券取引所グロース市場 |
| 証券コード | 658A |
| 公開価格 | 1,100円 |
| 初値 | 1,015円 |
| 公開価格比 | ▲7.73% |
| 上場時発行済株式数 | 15,493,800株 |
| 初値時価総額 | 約157.26億円(1,015円×15,493,800株) |
初値時価総額は上場時発行済株式数を用いた概算です。潜在株式は加算していません。
直近の完了通期
2025年12月期・日本基準・連結の実績は、売上高2,082百万円、経常損失543百万円、親会社株主に帰属する当期純損失1,201百万円、基本的1株当たり当期純損失171.67円でした。売上高・経常利益・EPSは同じ年度、同じ連結範囲でそろえています。
強み:独自データと顧客基盤
会社が示す強みは、2020年から蓄積したオフライン情報を含むデータ、商業用不動産の業務知識、継続的にデータを更新する仕組みです。オンライン上にない業界内情報を収集・構造化し、時系列で蓄積することを参入障壁と説明しています。
2026年6月時点のリカーリング契約顧客は573社、全売上高に占めるリカーリング売上比率は77%、年間換算平均顧客単価は500万円でした。既存顧客へ企業別実装を追加し、顧客単価を高める戦略です。
利益とキャッシュフローの確認
2026年上期は売上高1,750百万円、営業損失1百万円、調整後EBITDA12百万円、営業キャッシュフロー340百万円でした。会社は損益分岐点を超え、利益創出フェーズへ移行したと説明しています。
一方、調整後EBITDAは営業利益に減価償却費、のれん償却費、株式報酬費用を加えた会社指標です。調整後EBITDAの黒字を、経常利益や最終利益の黒字と同じものとは扱いません。
2026年12月期の会社予想は、売上高3,880百万円、営業利益250百万円、経常利益241百万円、親会社株主に帰属する当期純損失32百万円です。売上成長と営業段階の黒字化を見込む一方、最終損益は赤字予想です。
成長仮説と反証条件
成長を裏付ける材料:独自データの蓄積、573社の契約顧客、77%のリカーリング売上比率、顧客企業への個別実装による単価拡大です。
反証条件:顧客数や平均単価の伸びが止まる、リカーリング売上比率が低下する、営業利益・営業キャッシュフローが定着しない、M&Aや借入返済で資金余力が低下する場合です。
会計士が気になった点
- 顧客数と年間換算平均顧客単価が両方伸びるか。
- 調整後EBITDAの改善が、営業利益・経常利益・最終利益へ定着するか。
- M&Aと借入金返済を進めた後も、成長投資に必要な現金を確保できるか。
次回決算では、リカーリング売上比率、契約顧客数、年間換算平均顧客単価、営業利益、営業キャッシュフローを確認します。初値の公募割れだけで成長力を否定せず、売上成長だけで良質企業とも断定しません。
一次情報
確認:2026年11月6日。投資判断はご自身で行ってください。




コメント