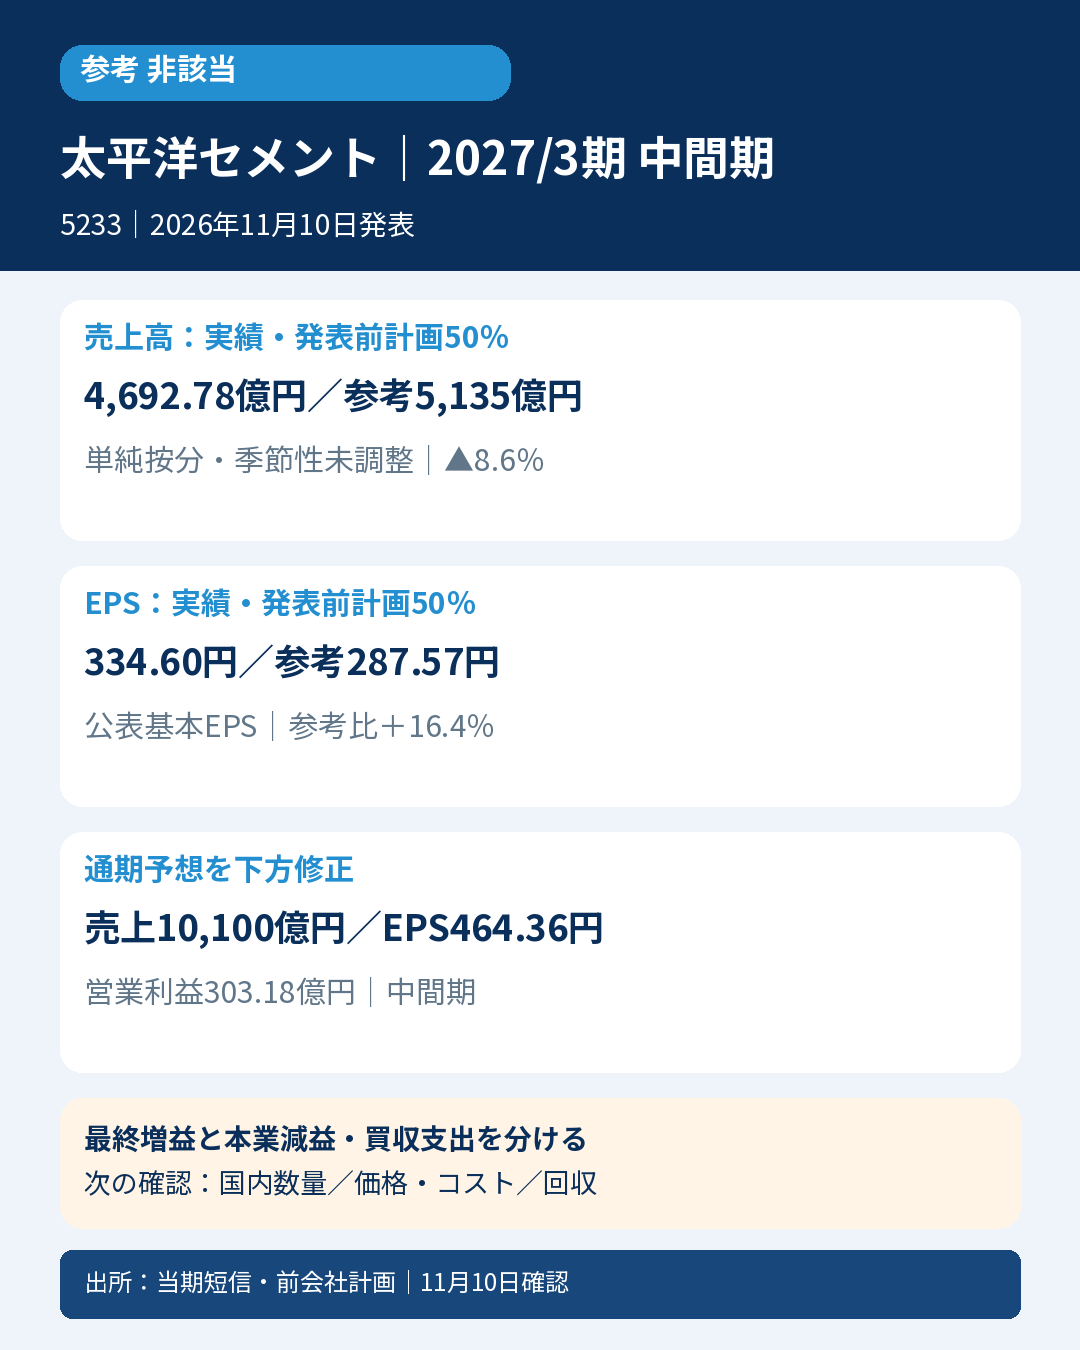
🏗️ 太平洋セメント、純利益増でも本業と資金負担に注意
5233|2027年3月期 中間期(2026年4月1日~9月30日)
📌 今回の要点
– 📊 売上高4,692.78億円、営業利益303.18億円。7.1%増収でも営業利益は7.7%減り、利益率は7.50%から6.46%へ低下しました。
– 🧮 最終利益は367.48億円、50.1%増。固定資産処分益190.93億円などが寄与しており、本業の増益とは分けて読みます。
– 🌏 国内セメントは数量減・コスト増、米国も減益。一方、アジアや資源・環境事業には改善があり、地域・事業で方向が分かれています。
– 💰 営業CF471.34億円に対し、投資CFは▲1,170.05億円。事業譲受支出889.62億円などが重なり、会社表示のFCFは▲698.71億円です。
– 📉 通期営業利益予想を760億円から630億円へ下方修正。次は国内の販売数量と価格・コスト差、買収事業の採算・資金回収を確認します。
📝 詳しい分析
📊 増収でも営業利益率は低下
建物・道路向けのセメントやセメント系固化材を供給し、廃棄物の再資源化にも取り組む太平洋セメント。中間決算のポイントは、最終利益の大幅増だけでは事業の採算を説明できないことです。日本基準・連結の6か月累計で、営業利益・経常利益はともに前年を下回りました。
| 指標 | 前年4~9月 | 当年4~9月 | 前年比 |
| 売上高(百万円) | 438,141 | 469,278 | +7.1% |
| 営業利益(百万円) | 32,853 | 30,318 | ▲7.7% |
| 経常利益(百万円) | 32,946 | 28,726 | ▲12.8% |
| 親会社株主帰属純利益(百万円) | 24,485 | 36,748 | +50.1% |
| 公表基本EPS(円) | 219.68 | 334.60 | +52.3% |
| 営業CF(百万円) | 46,744 | 47,134 | +0.8% |
営業利益率は丸め前値で7.50%から6.46%へ、約1.04ポイント低下しました。売上総利益は105,185百万円から108,763百万円へ増えましたが、販売費及び一般管理費も72,331百万円から78,445百万円へ増加しています。売上の拡大が、そのまま営業利益の拡大につながった決算ではありません。
🧮 固定資産処分益と本業の利益を区別
固定資産処分益は前年625百万円に対し19,093百万円でした。ただし固定資産処分損1,511百万円もあり、固定資産処分の損益純額は17,582百万円です。処分益の総額と純額を混同しません。
ほかに負ののれん発生益2,332百万円、投資有価証券売却益1,523百万円を計上する一方、段階取得に係る差損1,575百万円や環境対策引当金繰入額1,780百万円等もあります。特別損益全体では前年▲939百万円から17,969百万円へ改善し、税前利益は46,695百万円に増えました。
会計士として見る点は、経常利益が減っても資産処分等で最終利益が増える構造です。特別利益をすべて同額で純利益から控除する計算も、税金・非支配株主の影響があるため行いません。EPSの増加には利益の増加に加え、期中平均株式数の減少も影響します。
🌏 国内需要の弱さと海外・周辺事業の濃淡
短信による国内セメント需要は1,450万トン、前年同期比5.5%減でした。会社は建設コスト高、人手不足、週休二日制、天候や熱中症対策による工程遅延等を説明しています。建設案件の存在と、現場で実際に消費されるセメント数量は同じ動きにならない点が重要です。
説明資料の当社国内販売数量は5,263千トンで、前年5,656千トンから減少。輸出は1,643千トンから1,719千トンへ増えました。国内セメントのセグメント売上は162,640百万円から168,663百万円へ増えた一方、営業利益は11,290百万円から8,400百万円へ減少しています。値上げの通年寄与や子会社の改善があっても、数量減と原燃料・固定費等の増加が採算を圧迫したという会社説明です。
米国は説明資料のセメント販売が2,962千トンから2,900千トンへ減り、営業利益は概数122億円から100億円へ低下しました。生コン数量は増加しており、6月上旬に完了したカリフォルニア地区の生コン事業買収の影響も分けて考えます。海外子会社等の増減には売上+104億円、営業利益+7億円の為替影響があるため、円換算売上増を数量増だけで説明しません。
アジア他は営業損失約15億円から約11億円の利益へ改善。資源・環境事業の営業利益もそれぞれ55.11億円・48.45億円へ増えました。一方、建材・建築土木は9.17億円から1.51億円へ減少しています。国内の建設制約を示す材料はありますが、この1社から全建材・全地域の需要が同じ割合で減ったと一般化はできません。
💰 買収と設備支出でFCFは赤字
営業CFは47,134百万円でした。税前利益46,695百万円に減価償却費35,206百万円等を調整し、資産処分損益の控除、売上債権9,214百万円・棚卸資産5,149百万円の増加による資金負担等を経ているため、純利益の増加率と営業CFの増加率は大きく異なります。
投資CF▲117,005百万円には、固定資産取得▲54,290百万円、事業譲受▲88,962百万円、固定資産売却収入21,263百万円などが含まれます。売却による現金収入と、損益計算書の処分益は別の指標です。会社表示のFCFは営業CFと投資CFの合計▲69,871百万円で、設備投資だけを控除した値ではありません。
有利子負債は前期末389,767百万円から504,291百万円へ増えました。買収・設備への支出を、今後の稼働率や利益・資金回収につなげられるかが確認点です。10月1日のトクヤマのセメント・固化材販売事業の取得は中間期末後の後発事象であり、4~9月の実績に通期分が含まれているとは扱いません。
📉 通期下方修正と次の確認点
7月21日公表の計画から、年間売上は1,027,000百万円から1,010,000百万円、営業利益は76,000百万円から63,000百万円、経常利益は70,000百万円から55,500百万円へ引き下げました。純利益も63,000百万円から51,000百万円、基本EPSは575.14円から464.36円です。年間配当予想120円は維持しています。
会社は国内・米国の販売数量減とコスト増を修正理由に挙げています。次の第3四半期では、国内数量の減少幅、値上げ効果と燃料・物流等のコスト差、買収事業の利益寄与と借入負担を確認します。2027年4月の価格改定は将来の施策で、今回の実績改善とは区別します。
🔎 判定・比較条件
参考良好は非該当です。発表前年間計画1,027,000百万円×50%=513,500百万円に対し、実績469,278百万円は44,222百万円、約8.6%下回りました。年間基本EPS575.14円×50%=287.57円に対し、実績334.60円は47.03円上回りました。前年同期間の売上438,141百万円・基本EPS219.68円は双方以上で、4条件は[false、true、true、true]です。
これとは別に、発表前の直接中間計画は売上470,000百万円・基本EPS310.40円。実績売上は722百万円下回り、EPSは24.20円上回りました。年間50%の単純按分と会社公表の中間計画を混同せず、当日新通期予想へ比較元を差し替えません。
参考の新定義は、発表前会社計画の期間対応売上・EPSを双方厳密に上回り、前年同期間の双方以上を満たすものです。EPSは公表→根拠ある算定→利益代替の順で補完し、今回は公表基本EPSを使用。50%は季節性未調整の参考値で、市場コンセンサスではありません。厳格は発表前・同期間・同一定義の直接市場売上/基本EPS予想未取得で対象外。次点は市場予想不存在と必要な翌年度12か月会社予想の組合せ未確認で対象外です。未取得を不存在へ読み替えません。
📚 一次出所
中間決算短信・説明資料・予想修正(2026年11月10日)
https://www.release.tdnet.info/inbs/140120261104564249.pdf
https://www.release.tdnet.info/inbs/140120261104564256.pdf
https://www.release.tdnet.info/inbs/140120261104564143.pdf
発表前計画修正(7月21日)・第1四半期短信(8月6日)
https://www.taiheiyo-cement.co.jp/assets/pdf/news/260721_1.pdf
https://www.taiheiyo-cement.co.jp/assets/pdf/news/260806_1.pdf
日経平均公式構成銘柄一覧(2026年11月10日更新)
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年11月10日。日本基準・連結。百万円から億円に換算し、比率は丸め前値で計算。説明資料の概数は原資料の桁数で表示。









コメント