🏗️ 重工3社|増収でもキャッシュと一時利益に違い
2027年3月期中間決算(2026/4/1〜9/30)・連結・前年同期比較
📌 今回の要点
📊 3社とも増収。三菱重工の売上収益は前年同期比+19.4%、川崎重工は+8.8%、IHIは+9.2%。利益増加だけで比較すると、事業利益と営業利益の定義差を見落とします。
💰 三菱重工の営業CFは2,079→3,945億円、一方で川崎重工は▲260→▲880億円、IHIは▲571→▲650億円。利益の伸びと資金化を分けて確認します。
⚠️ IHIの営業利益は不動産売却益を38→426億円含みます。売却益除外の営業利益は656→723億円で、表面上の+65.6%増益をそのまま本業の増益率とは読めません。
🔎 受注は三菱重工+9.0%、川崎重工+2.5%、IHI▲12.8%。次の第3四半期では受注残と運転資金、営業CFの改善継続を確認します。
📝 詳しい分析
📊 主要財務:前年同期 → 今回中間 / 増減率
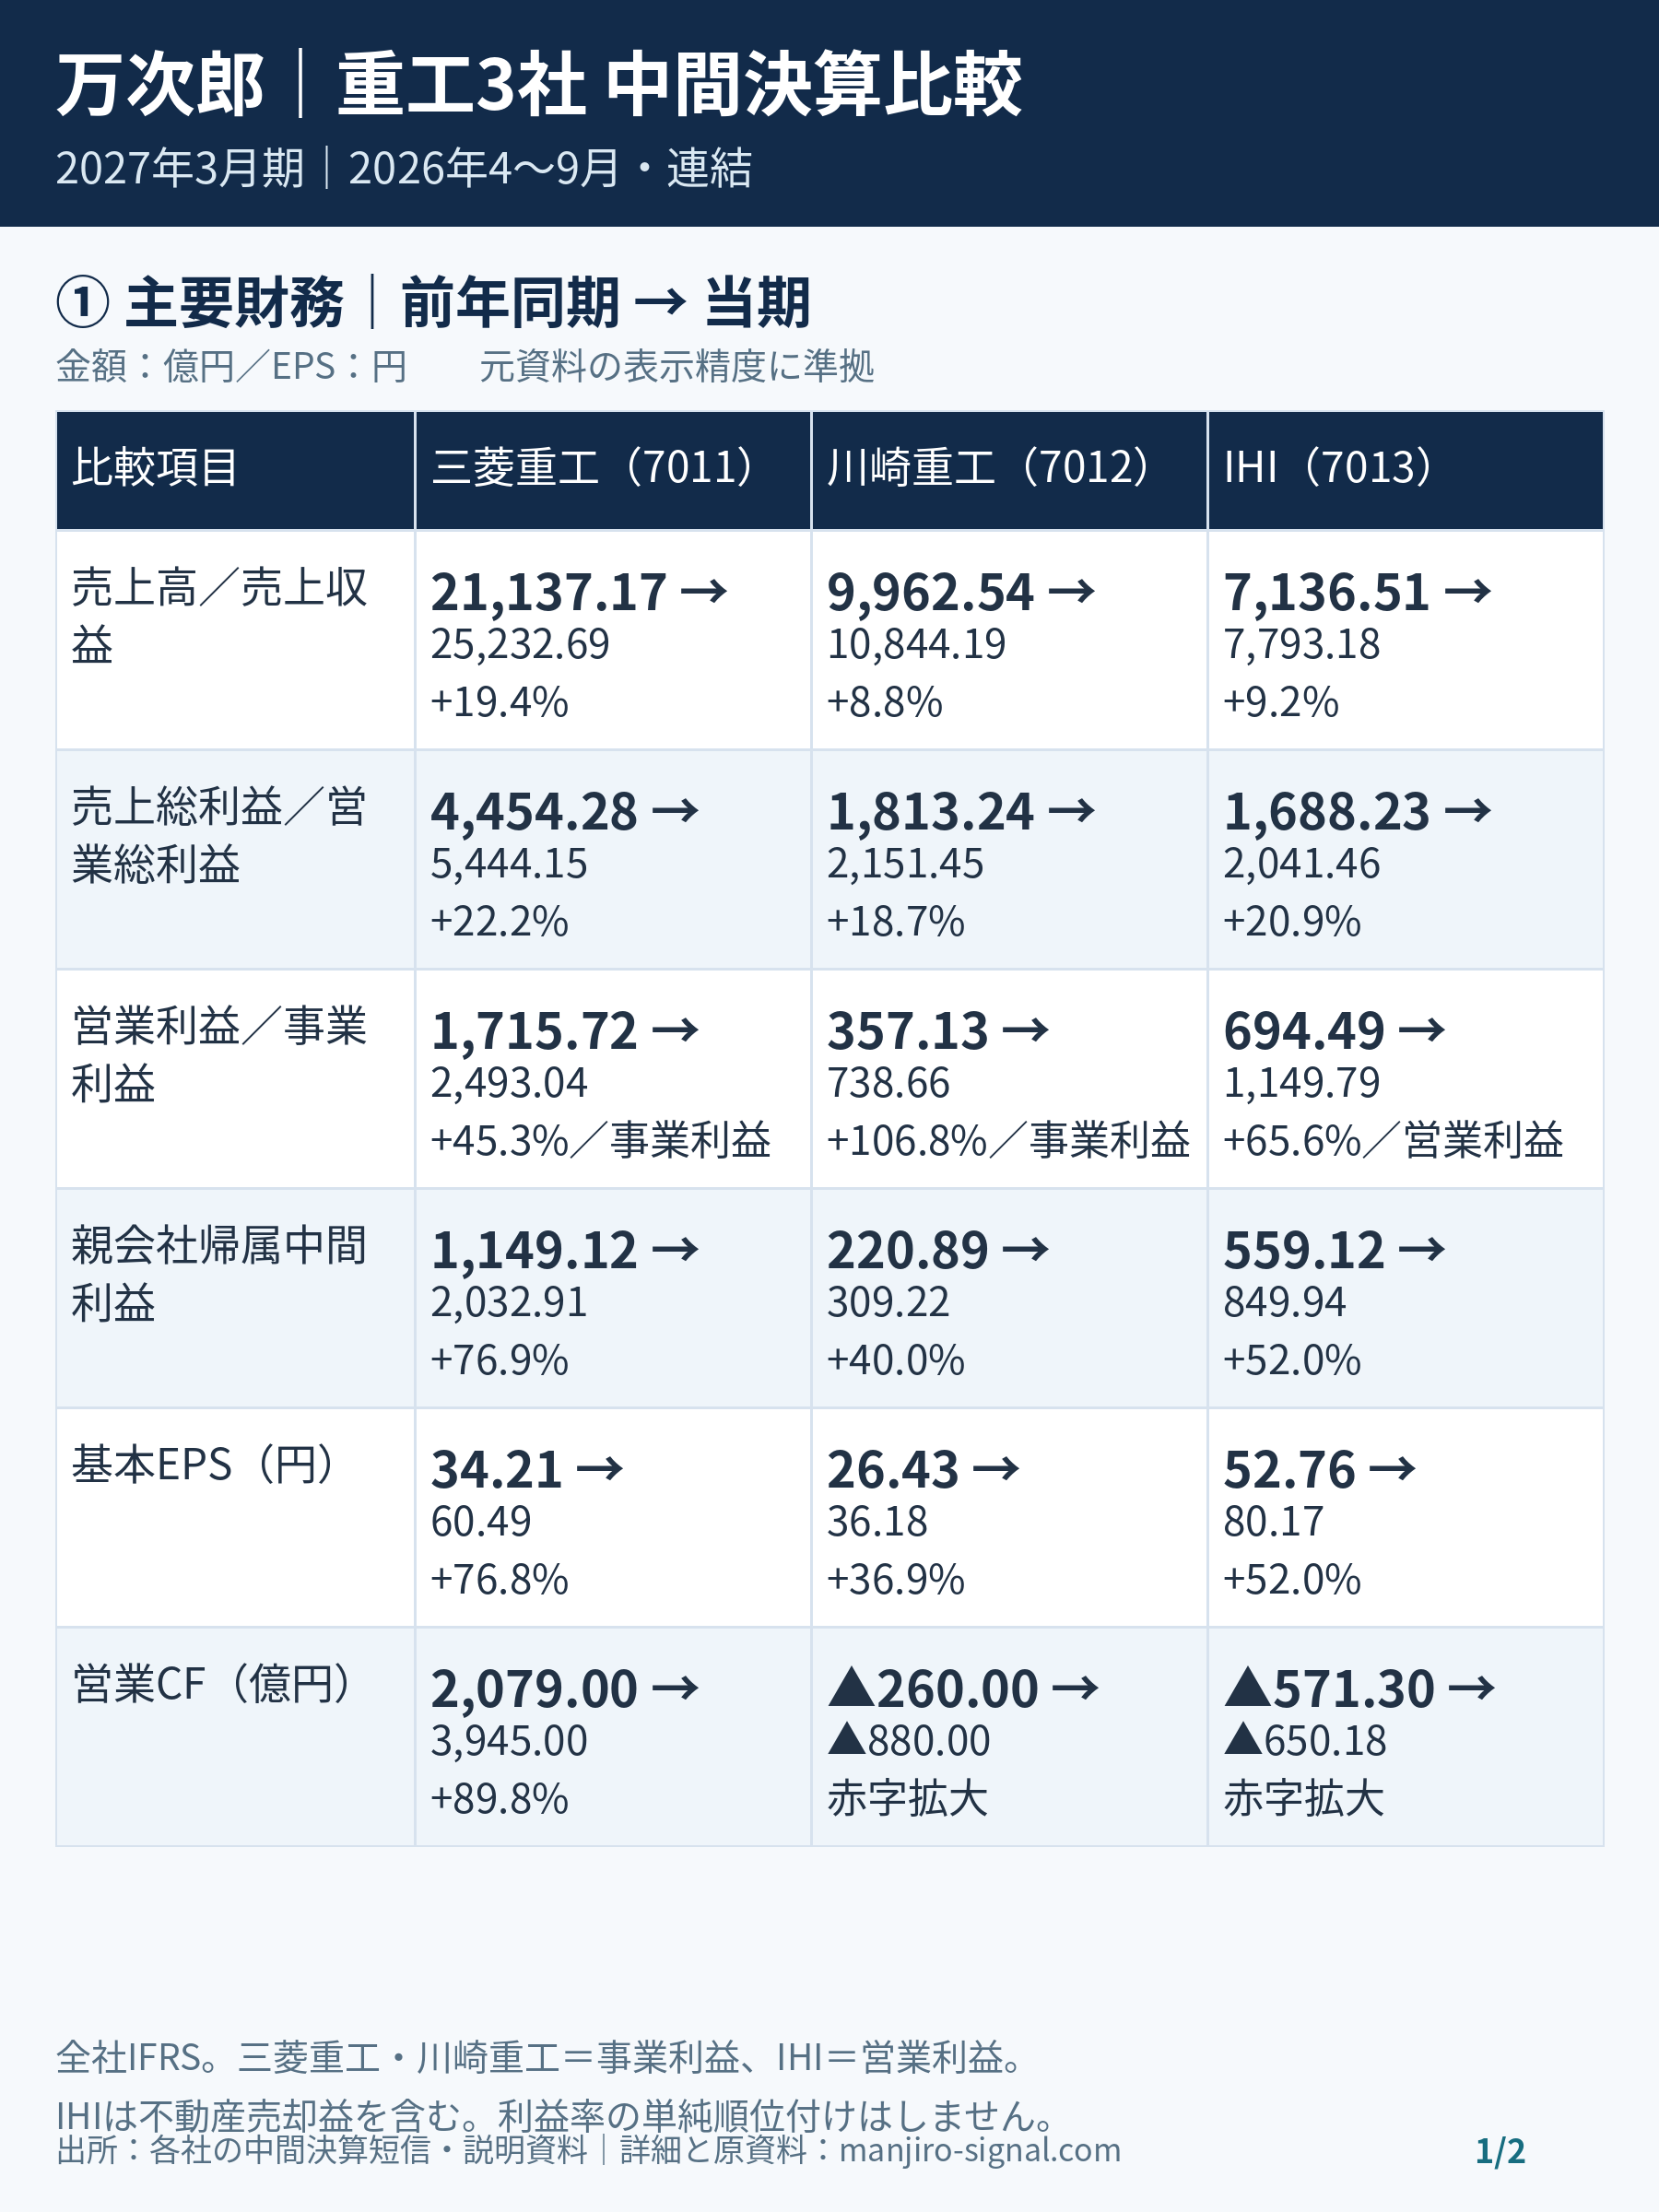
比較条件:3社ともIFRS。三菱重工・川崎重工は事業利益、IHIは営業利益を使用。三菱の事業利益は継続事業に係るもの。 数値は会社一次資料の百万円ベースを億円へ換算、EPSは円。欠損は0としません。
| 比較項目 | 三菱重工(7011) | 川崎重工(7012) | IHI(7013) |
|---|---|---|---|
| 売上高/売上収益 | 21,137.17 → 25,232.69 +19.4% |
9,962.54 → 10,844.19 +8.8% |
7,136.51 → 7,793.18 +9.2% |
| 売上総利益/営業総利益 | 4,454.28 → 5,444.15 +22.2% |
1,813.24 → 2,151.45 +18.7% |
1,688.23 → 2,041.46 +20.9% |
| 営業利益/事業利益 | 1,715.72 → 2,493.04 +45.3%/事業利益 |
357.13 → 738.66 +106.8%/事業利益 |
694.49 → 1,149.79 +65.6%/営業利益 |
| 親会社帰属中間利益 | 1,149.12 → 2,032.91 +76.9% |
220.89 → 309.22 +40.0% |
559.12 → 849.94 +52.0% |
| 基本EPS(円) | 34.21 → 60.49 +76.8% |
26.43 → 36.18 +36.9% |
52.76 → 80.17 +52.0% |
| 営業CF(億円) | 2,079.00 → 3,945.00 +89.8% |
▲260.00 → ▲880.00 赤字拡大 |
▲571.30 → ▲650.18 赤字拡大 |
📈 利益率:前年同期 → 当期 / 前年差pp
| 比較項目 | 三菱重工 | 川崎重工 | IHI |
|---|---|---|---|
| 粗利益率 | 21.07% → 21.58%(+0.50pp) | 18.20% → 19.84%(+1.64pp) | 23.66% → 26.20%(+2.54pp) |
| 事業/営業利益率 | 8.12% → 9.88%(+1.76pp) | 3.58% → 6.81%(+3.23pp) | 9.73% → 14.75%(+5.02pp) |
| 親会社利益率 | 5.44% → 8.06%(+2.62pp) | 2.22% → 2.85%(+0.63pp) | 7.83% → 10.91%(+3.07pp) |
| 営業CFマージン | 9.84% → 15.63%(+5.80pp) | -2.61% → -8.11%(-5.51pp) | -8.01% → -8.34%(-0.34pp) |
📊 売上から利益率までの変化
三菱重工は売上収益が21,137.17億円から25,232.69億円、会社定義の事業利益が1,715.72億円から2,493.04億円へ増加。粗利益も4,454.28億円から5,444.15億円へ増えています。川崎重工は売上9,962.54→10,844.19億円、事業利益357.13→738.66億円。IHIは売上7,136.51→7,793.18億円、営業利益694.49→1,149.79億円です。粗利率や費用構造は各社の事業分野と収益認識で差があり、単純な営業利益率ランキングでは企業の優劣を判断できません。
🛠️ KPIと利益を押し上げた事業
中間受注高は三菱重工33,147→36,125億円、川崎重工10,154→10,412億円、IHI8,934→7,787億円。三菱重工では防衛・エネルギー関連の案件の進展を確認し、売上と受注が両方伸びている点を評価します。川崎重工はエネルギーソリューション&マリン、精密機械・ロボット、パワースポーツ&エンジンの利益改善が説明されています。IHIでは不動産売却益が38→426億円へ増え、これを除いた営業利益は656→723億円です。業績の持続性を検討するには、売却益と主力事業の採算変化を分ける必要があります。
💰 利益と営業キャッシュ・フローの関係
三菱重工の営業CFは2,079→3,945億円と増加。川崎重工は▲260→▲880億円、IHIは▲571.30→▲650.18億円で、利益拡大が同じ期間の現金増加に直結していません。IHIでは棚卸資産・前払金増加による資金使用が974.09億円、営業債務減少で536.13億円の支出があり、売上債権の動きも加わります。川崎重工も営業CF赤字が拡大したため、在庫・契約資産・回収時期を次回確認する必要があります。営業CFと投資CF・資金調達を分け、受注増のみから流動性の改善を断定しません。
📈 通期見通しと下期に必要な利益
直近通期会社予想の利益は三菱重工事業利益6,000億円、川崎重工事業利益1,850億円、IHI営業利益2,700億円。中間実績を引くと下期必要利益はそれぞれ約3,507億円、1,111億円、1,550億円です。上期が6か月のため、残りも6か月ですが、案件の検収、季節性、防衛・航空関連の売上認識、期末納品などにより上下期の配分は均一とは限りません。数値だけをもって達成・未達を断定しません。
🔎 会計士の読み方と次期確認点
三菱重工の売上と事業利益には非継続事業を除く継続事業の範囲がある一方、親会社利益には非継続事業が含まれるため、利益率の分子・分母を安易にそろえないことが重要です。川崎重工と三菱重工の事業利益、IHIの営業利益は共通のIFRS科目ではありません。基本EPSは川崎重工5対1、IHI7対1の株式分割を調整した前年同期値を使用しています。次回は3社の受注高・採算・運転資金の動きを同じ期間で再確認します。
📅 最新通期会社計画と下期の必要額
利益定義は実績と会社計画で各社同一のものを使用。各社の事業構成や季節性が異なるため、進捗率のみから業績予想達成の可否を断定しません。
| 予想項目(億円) | 三菱重工 | 川崎重工 | IHI |
|---|---|---|---|
| 売上高/売上収益 | 60,000 上期:25,232.69/下期必要:34,767.31 |
25,600 上期:10,844.19/下期必要:14,755.81 |
18,800 上期:7,793.18/下期必要:11,006.82 |
| 事業/営業利益 | 6,000 上期:2,493.04/下期必要:3,506.96 |
1,850 上期:738.66/下期必要:1,111.34 |
2,700 上期:1,149.79/下期必要:1,550.21 |
| 親会社利益 | 4,400 上期:2,032.91/下期必要:2,367.09 |
1,180 上期:309.22/下期必要:870.78 |
1,850 上期:849.94/下期必要:1,000.06 |
財務実額・利益率・通期見通しの横並び画像は関連するX投稿に添付。この記事ではスマートフォンでも読める表として同じ数値を掲載しています。
⚠️ 比較条件と限界
3社ともIFRS。三菱重工・川崎重工は事業利益、IHIは営業利益を使用。三菱の事業利益は継続事業に係るもの。 収益・利益の表示、株式分割調整、事業範囲、営業CFの分類差を確認し、未取得を0で補完しません。利益率のみの単純順位を売買推奨にしません。新規の個社業績判定を業界比較だけで作成しません。









コメント