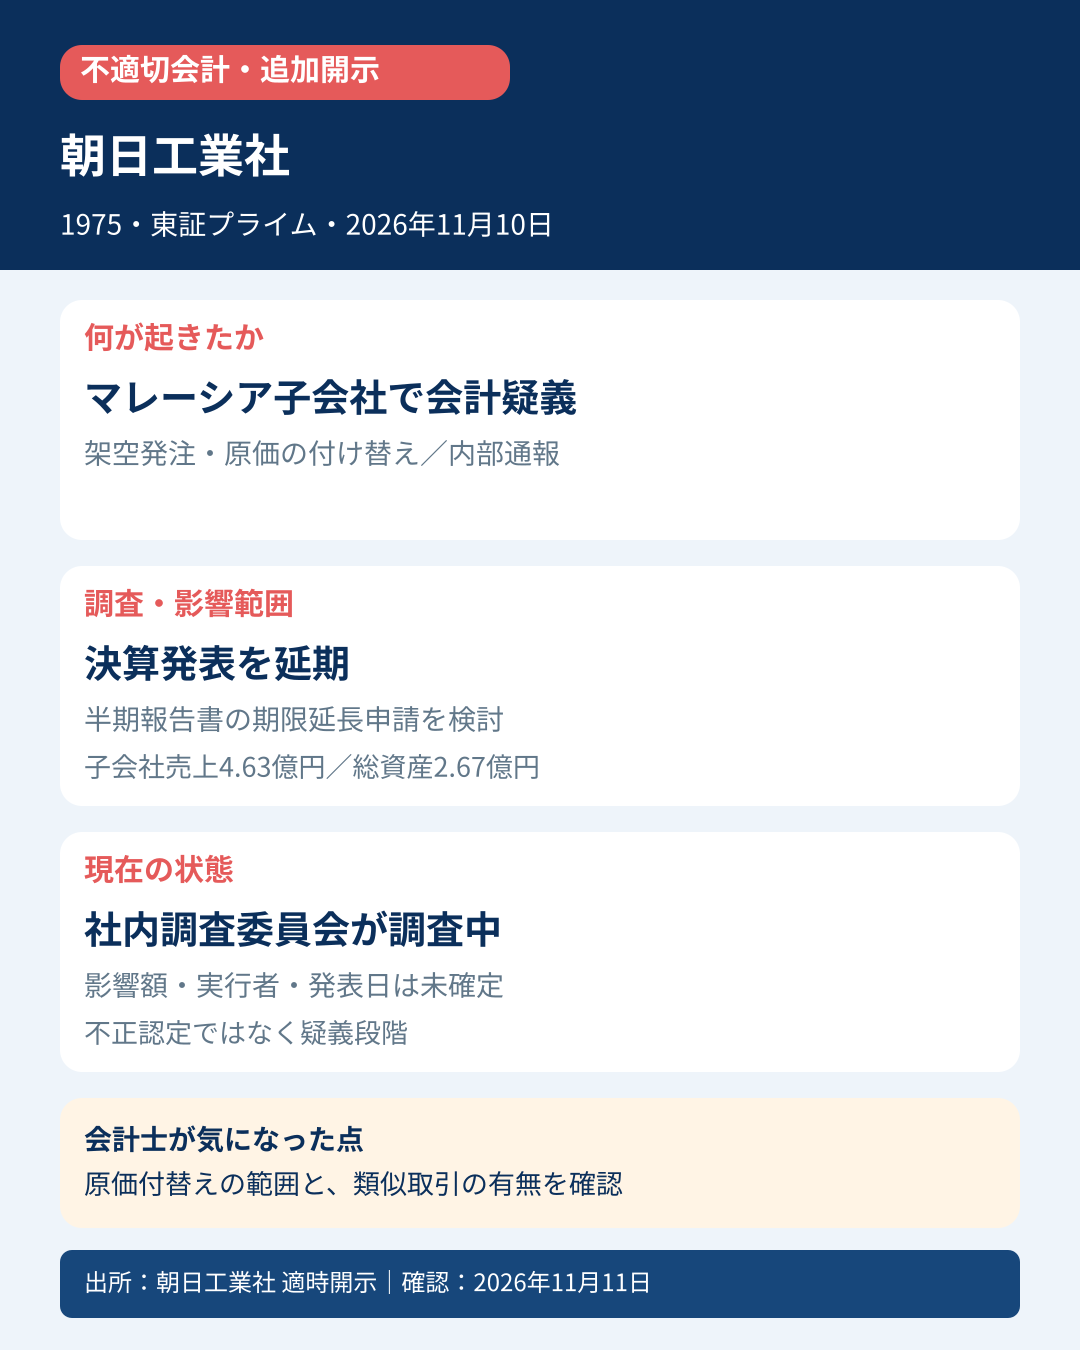
朝日工業社(1975)は2026年11月10日、マレーシアの海外連結子会社で不適切な会計処理等の疑義が生じたとして、11月12日に予定していた2027年3月期第2四半期決算の発表を延期しました。現時点は疑義・調査中であり、不正が確定した段階ではありません。
📌 今回の要点
- 内部通報により、架空発注、原価の付け替え、会社資産の不適正管理の疑義を把握。
- 社外監査役を委員長とする社内調査委員会を11月10日に設置。外部弁護士、公認会計士、海外調査専門家が補助します。
- 半期報告書の法定提出期限は11月16日。会社は期限延長申請を検討しています。
- 当該子会社の2026年3月期売上高は4.63億円、総資産は2.67億円。連結に占める割合は各0.4%、0.3%です。
📝 詳しい分析
何が起きたか
会社開示で確認できる疑義は、架空発注、原価の付け替え、会社資産の不適正管理です。内部通報を起点に、デジタル・フォレンジック、関係者ヒアリング、証憑突合、国内外子会社へのアンケート等を行う予定です。
「架空発注」と「原価の付け替え」は、取引の実在性と費用の帰属先・期間の両方に関わります。ただし、影響額、対象期間、関与者、共謀の有無はまだ公表されていません。未公表事項を推測して埋めません。
決算・監査への影響
監査法人は、現段階では十分かつ適切な監査証拠を入手して期中レビューの結論を表明できない状況です。そのため、決算発表日だけでなく半期報告書の提出にも影響しています。会社は決算発表の新しい日程を未定としています。
子会社の規模が連結の1%未満であっても、会計処理の疑義は金額だけで評価できません。類似取引が他拠点にないか、統制の問題がどこまで広がるかが重要です。
会計士の見方
次に確認するのは、①架空発注と原価付替えの対象期間・件数・金額、②会社資産の不適正管理との関係、③類似取引の横展開調査、④訂正の要否と監査・レビューの結論です。調査報告前のため、不正認定や損失額の断定はしません。
📚 一次出所
朝日工業社「2027年3月期第2四半期決算発表の延期および半期報告書の提出期限延長申請の検討に関するお知らせ」(2026年11月10日)
https://www.asahikogyosha.co.jp/wp-content/uploads/2026/11/J_140120261110571428.pdf
確認:2026年11月11日08:19 JST。売買推奨ではありません。



コメント