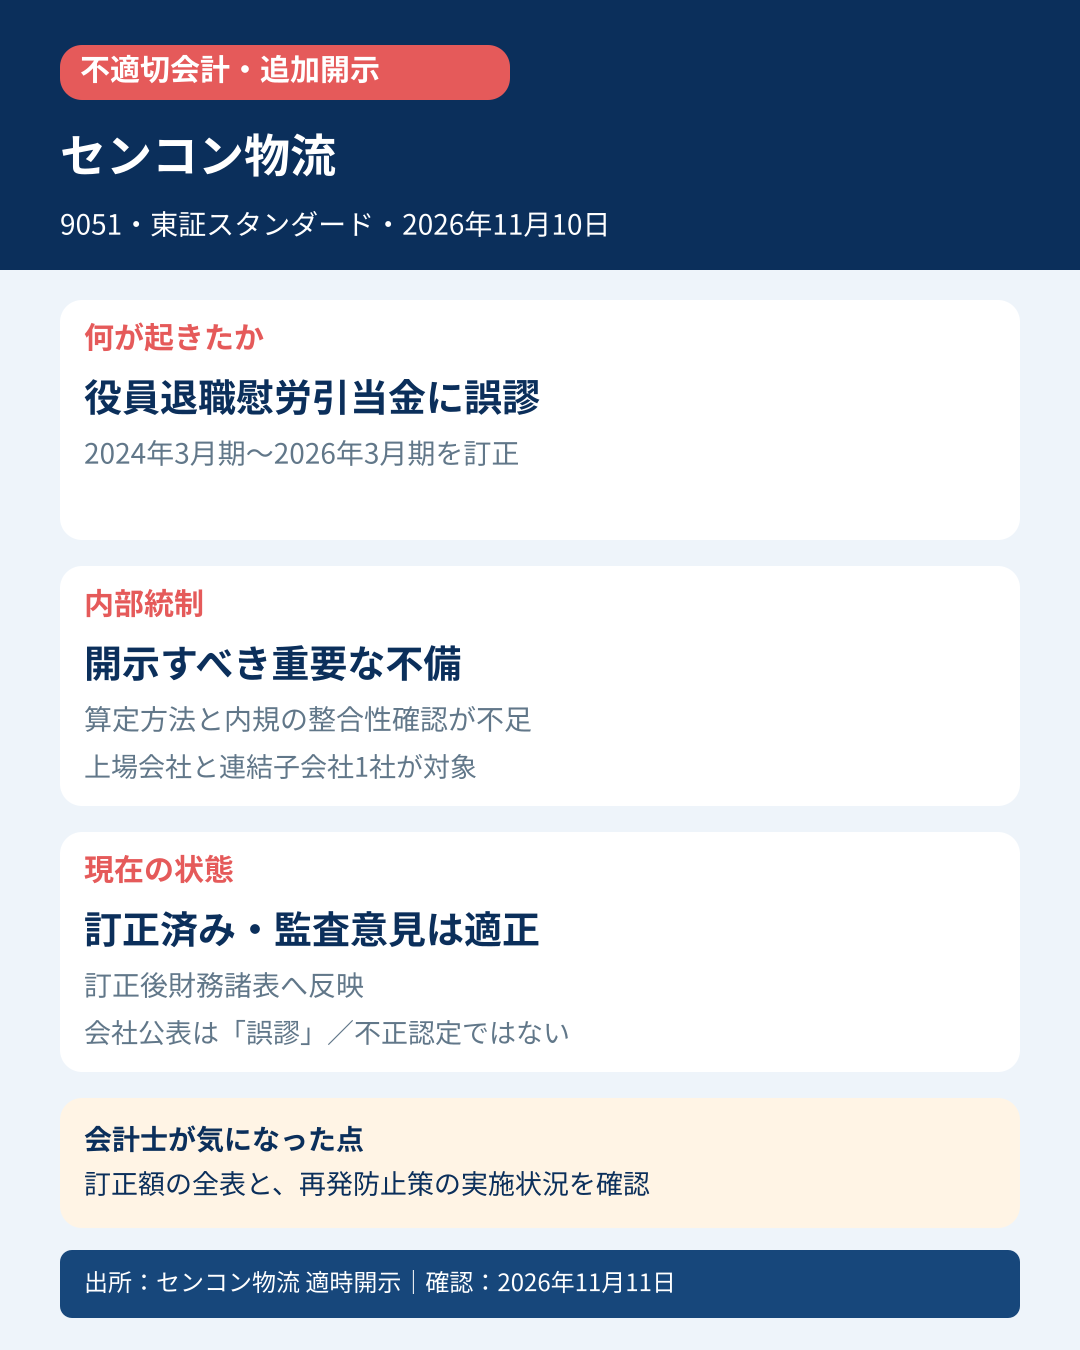
センコン物流(9051)は2026年11月10日、役員退職慰労引当金の計上誤謬により過年度決算を訂正し、2024年3月期から2026年3月期の内部統制報告書を訂正しました。会社公表上は誤謬であり、故意の不正会計としては扱いません。
目次
📌 今回の要点
- 上場会社と連結子会社1社で、内規に基づく期末要支給額が適切に算定されていませんでした。
- 役員退職慰労引当金に関する決算・財務報告プロセスに「開示すべき重要な不備」があったと判断。
- 2024年3月期から2026年3月期の有価証券報告書、2025年3月期から2026年3月期の半期報告書等を訂正。
- 訂正後の連結財務諸表・財務諸表に反映済みで、監査意見は無限定適正意見です。
📝 詳しい分析
何が起きたか
会社は算定資料と伝票・勘定残高の照合、上位者の承認手続を設けていました。しかし、内規上の算定方法と実際の方法が一致しているか、役員報酬額の改定等が期末要支給額へ反映されているかを確認する手続が十分ではありませんでした。
このため、誤謬を適時に防止・発見できず、複数年度の決算と内部統制報告書を訂正しています。形式的な承認手続だけでなく、ルールと計算ロジックの一致を検証する統制が必要だった事例です。
会社の是正方針
会社は、役員退職慰労金に関する内規の解釈・適用方法の明確化、基礎データと計算過程の確認手続、上位者による検証体制の見直しを進めるとしています。
会計士の見方
確認点は、①訂正額の年度別・利益段階別の全表、②算定ロジックを誰が更新・検証するか、③子会社を含む同種引当金への横展開、④再発防止策の実施状況です。会社公表が「誤謬」である以上、実行者や共謀の有無を推測しません。
📚 一次出所
センコン物流「財務報告に係る内部統制の開示すべき重要な不備に関するお知らせ」(2026年11月10日)
https://www.release.tdnet.info/inbs/140120261104564128.pdf
確認:2026年11月11日08:19 JST。売買推奨ではありません。



コメント