3659|2026年12月期 第3四半期(2026年1~9月累計)
📌 今回の要点
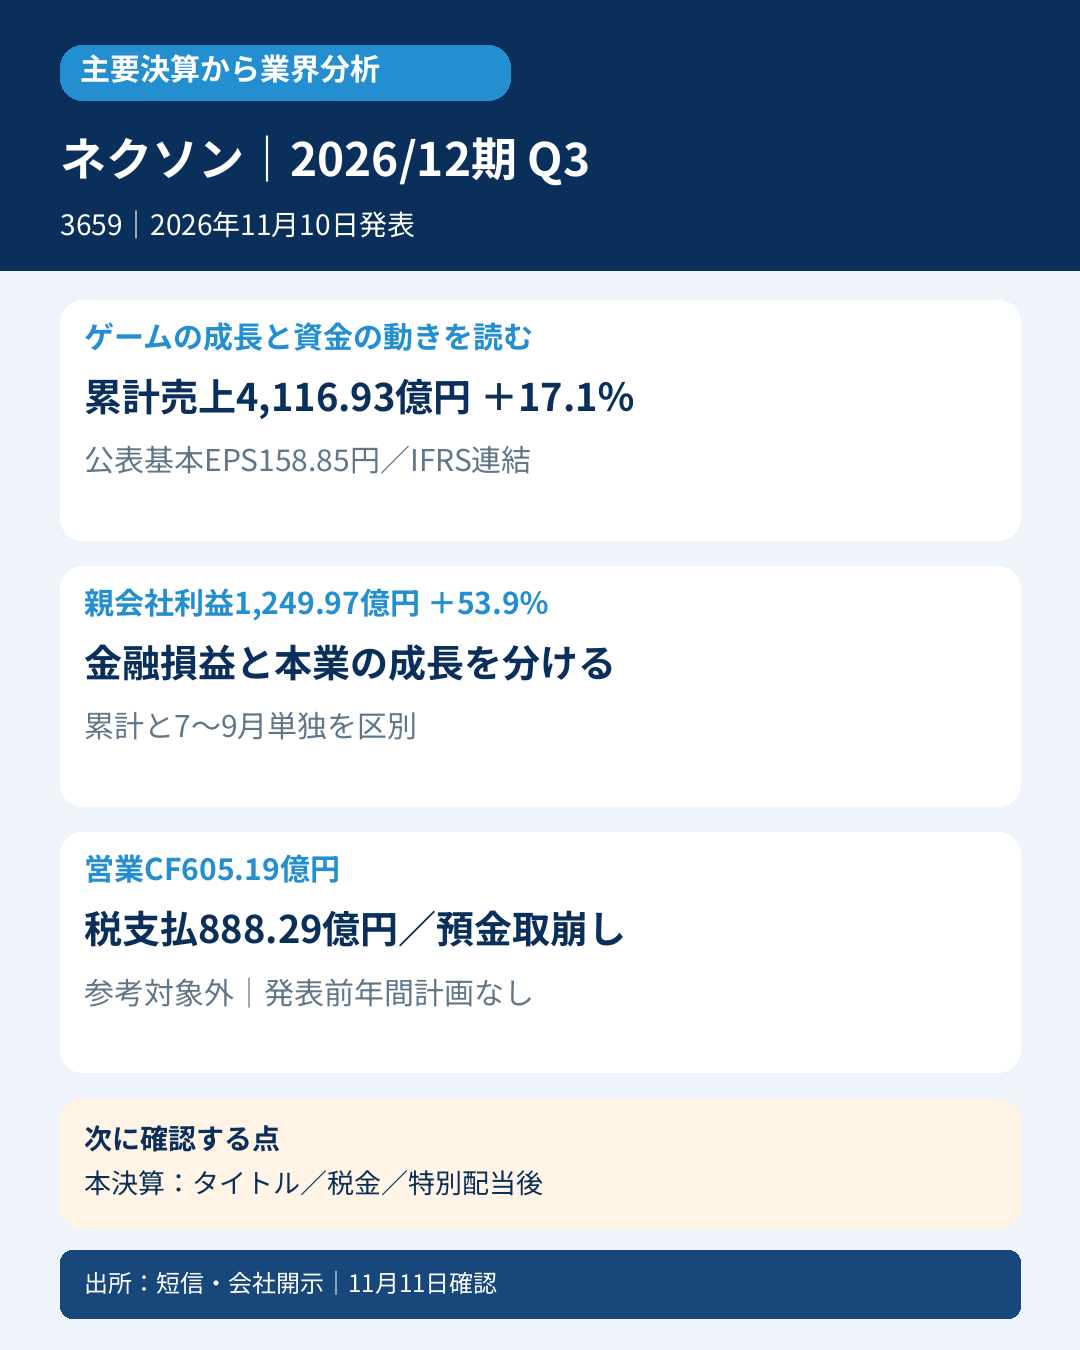
📊 累計売上4,116.93億円、営業利益1,312.35億円は増収増益。ただし営業利益率は低下し、最終利益の伸びには金融損益も影響しています。
🎮 メイプルストーリーや『ARC Raiders』が寄与する一方、アラド戦記は減収。PCオンラインとモバイル、顧客の地域によって動きが異なります。
🌏 顧客所在地別では北米・欧州が伸び、中国は減収。会社所在地による報告セグメントの数字を、中国のプレイヤー売上と混同しません。
💰 営業CFは605.19億円で前年から減少。現金増加には定期預金の取り崩し等が寄与しており、本業の資金創出だけで説明できません。
🧮 発表前のQ3累計レンジ予想は、売上・基本EPSとも上限を超過。一方、発表前の年間計画が非公表のため、参考良好の判定とは分けます。
🔎 次の本決算では、年末の新作寄与と既存タイトルの継続性、税支払・繰延収益・特別配当後の資金を確認します。
📝 詳しい分析
📊 増収増益でも、利益の伸び方は段階ごとに違う
『メイプルストーリー』『アラド戦記』などのオンラインゲームを制作・運用するネクソン。今回の読みどころは、既存IPの拡張と新作の寄与による売上成長が、営業利益・最終利益・現金に同じ率で表れているわけではないことです。
| IFRS・連結、1~9月累計 | 前年 | 当年 | 比較 |
|---|---|---|---|
| 売上収益(百万円) | 351,503 | 411,693 | +17.1% |
| 売上総利益(百万円) | 219,212 | 259,742 | 原表の実額 |
| 営業利益(百万円) | 116,837 | 131,235 | +12.3% |
| 税引前利益(百万円) | 121,963 | 166,791 | +36.8% |
| 親会社所有者帰属利益(百万円) | 81,195 | 124,997 | +53.9% |
| 公表基本EPS(円) | 100.56 | 158.85 | +58.0%(計算値) |
| 営業CF(百万円) | 123,021 | 60,519 | ▲50.8%(計算値) |
営業利益率の計算値は33.24%から31.88%へ低下しました。売上原価151,951百万円、販管費126,432百万円に対して、原価にはロイヤリティ、販管費には成果報酬型マーケティングやプラットフォーム利用料等の影響があります。売上が増えるほど同時に増える費用と、人材・開発の配分を分けて見る必要があります。
金融収益39,848百万円には、受取利息・配当15,632百万円、有価証券評価益12,839百万円、為替差益10,934百万円等が含まれます。金融費用2,447百万円、持分法投資損失1,845百万円を経て税前利益166,791百万円になります。税前利益と営業利益の差35,556百万円を、ゲームの課金売上やすべて現金で受け取った利益とは読みません。
基本EPS158.85円と希薄化後158.42円、親会社利益124,997百万円と非支配持分を含む総利益123,211百万円も別です。非支配持分が1,786百万円の損失なので、親会社利益が総利益より大きくなっています。期中平均普通株式数も807,477,017株から786,866,738株へ減少し、EPSの増加率は親会社利益の増加率と同一ではありません。
🎮 累計と7~9月単独を分ける
| IFRS・連結、7~9月単独 | 前年 | 当年 |
|---|---|---|
| 売上収益(百万円) | 118,719 | 138,383 |
| 営業利益(百万円) | 37,528 | 41,788 |
| 税引前利益(百万円) | 54,418 | 50,992 |
| 親会社所有者帰属利益(百万円) | 38,165 | 38,133 |
| 公表基本EPS(円) | 47.78 | 48.84 |
短信に直接載る単独3か月では、売上・営業利益は増えた一方、税前利益は減少し、親会社利益はほぼ横ばいでした。累計の最終増益率53.9%を直近3か月の成長率として使いません。単独基本EPS48.84円も短信の直接公表値を使い、累計158.85円から中間109.96円を引いて算出しません。
会社は、メイプルストーリーフランチャイズで韓国・グローバルの既存PCサービス、新しい体験やプラットフォームへの展開、『MapleStory: Idle RPG』等が寄与したと説明しています。『ARC Raiders』は前年10月の発売以降、累計業績へ貢献しました。一方、アラド戦記フランチャイズは中国PC版の新シーズンの立ち上がりやモバイル版等の影響で減収です。主力タイトルがすべて同時に好転した決算ではありません。
会社の決算レターは、7~9月のメイプルストーリーフランチャイズが前年同期比72%増収で、FCフランチャイズも成長へ戻ったと説明しています。これは累計全社の増収率とは別の、フランチャイズ単独3か月の会社説明です。経営変革による費用管理の効果も会社の見解として伝え、計画を下回った費用をすべて恒久的なコスト削減とは判断しません。
決算レターによれば、前年7~9月の営業利益には信託清算に伴う一過性利益39億円を含みます。当年の増益はこの比較上の要因も踏まえて読み、39億円を当年利益から二重に控除しません。会社見通しや非IFRS指標へ独自に組み替えた利益を作ることも避けます。
累計のPCオンライン売上は244,580百万円から306,030百万円へ増え、モバイルは104,234百万円から102,238百万円へ減りました。ゲーム市場全体の拡大率というより、同社のIP・発売時期・地域展開・プラットフォーム構成の変化を示す数字です。
🌏 地域を見るときは、顧客所在地と会社所在地をそろえる
| 顧客所在地別の外部売上、1~9月(百万円) | 前年 | 当年 |
|---|---|---|
| 日本 | 10,378 | 9,101 |
| 韓国 | 194,330 | 199,473 |
| 中国 | 92,828 | 77,105 |
| 北米・欧州 | 29,765 | 83,320 |
| その他 | 24,202 | 42,694 |
中国の売上減は、モバイル40,189百万円から21,286百万円への減少が大きい一方、PCオンラインは52,620百万円から55,798百万円へ増加しています。中国需要全体が一様に縮んだ、とも判断できません。
これに対し、会社所在地を基礎とする報告セグメントでは韓国の売上305,301百万円・利益99,204百万円、中国の売上1,585百万円・利益196百万円です。韓国セグメントにはNEOPLEの中国向けライセンス供与のロイヤリティ収益が含まれます。報告セグメントの中国売上1,585百万円を、中国の顧客売上77,105百万円の代わりに使うと、事業の地域リスクを読み違えます。
欧州は中間期から報告セグメントへ独立表示され、前年も組み替えられています。所在地別欧州売上65,588百万円の大幅増と、顧客所在地別の北米・欧州83,320百万円は範囲が違います。新作や開発拠点の利益計上を、欧州顧客だけの消費拡大へ直結させません。
💰 営業CFの減少と、預金の移動による現金増加
営業CFは123,021百万円から60,519百万円へ減少。営業債権等の減少35,392百万円が資金回収に寄与しましたが、法人所得税支払88,829百万円、繰延収益減少▲16,925百万円、その他の流動負債減少▲17,400百万円等が資金を使いました。税支払は前年36,337百万円から増えており、税前利益の増加がそのまま営業CF増加になるわけではありません。
ゲームでは顧客からの支払と会計上の売上認識に時差が生じます。繰延収益の減少を現在の課金売上と同一視したり、現金収入のない架空利益と決めつけたりせず、サービスの収益認識と資金受取を合わせて追います。CF上の調整額と貸借対照表の単純な残高差も、換算や非資金項目等があるため一致するとは限りません。
投資CFは153,714百万円の流入ですが、定期預金の純減少137,410百万円、有価証券の売却・償還収入51,919百万円等を含みます。一方、無形資産取得▲18,353百万円や有価証券取得、投資ファンド経由の投資等もあります。営業CFとの単純合計214,233百万円を、ゲーム事業が反復的に生むFCFとは呼びません。
財務CFは▲81,733百万円で、配当支払▲46,665百万円、自己株式取得支出▲39,327百万円等があります。期末現金同等物622,358百万円は前期末から123,490百万円増えていますが、預金・証券からの資金移動、財務支出、為替影響▲9,325百万円、連結範囲変更315百万円も含む結果です。
🧮 特別配当の計上と、支払時期は別
第3四半期配当415円は特別配当で、当期短信の支払開始予定日は11月25日です。年間予想475円は中間30円・特別415円・期末予想30円の合計で、8月13日に公表された予想からの変更はありません。今回新たに年額を増配したとも、475円全額が通常配当として毎年続くとも説明しません。
決算レターは、9月に特別配当を決議し、9月30日の株主へ総額約3,240億円を11月25日に支払う予定と説明しています。したがって、9月末の現金残高だけで配当支払後の投資余力を評価せず、今後の支出予定も確認します。これは将来予定額で、9月までのCF支払額に加算して実績としません。
利益剰余金は配当により371,598百万円減少している一方、9月までのCF上の配当支払は46,665百万円です。配当の決定・会計上の負債計上と、株主への現金支払は時期が違います。仕入債務及びその他の債務の残高増318,227百万円全額を、仕入資金の増加や未払配当の単独額と断定することも避けます。親会社所有者帰属持分比率75.0%から58.0%への低下は、当期の損失だけで説明できません。
📈 会社レンジを上回った実績と、次の見通し
| Q3累計の比較 | 発表前8月13日の直接レンジ | 当期実績 | 上限との差 |
|---|---|---|---|
| 売上収益(百万円) | 394,042~406,746 | 411,693 | +4,947 |
| 営業利益(百万円) | 112,052~121,716 | 131,235 | +9,519 |
| 基本EPS(円) | 133.58~143.00 | 158.85 | +15.85 |
これは同じ1~9月の直接公表レンジとの比較です。レンジ上限に対して売上約1.2%、営業利益約7.8%、基本EPS約11.1%上回りました。レンジの中点を会社の単一目標と作り替えたり、別途必要な市場コンセンサスと呼んだりはしません。
決算レターの「営業利益が予想上限を約30%上回った」は7~9月単独の比較です。発表前累計上限121,716百万円から中間実績89,447百万円を差し引いた単独上限32,269百万円に対し、単独実績41,788百万円は約29.5%上回ります。同じ上振れ額9,519百万円でも、累計上限比約7.8%とは分母が異なります。単独と累計の上振れ率を混ぜません。
今回の通期レンジは売上519,417~530,582百万円、営業利益135,245~142,944百万円、親会社利益129,653~135,621百万円、基本EPS165.09~172.69円です。Q3累計実績にQ4単独の見通しを足した会社予想で、発表前比較元としては使いません。
会社は、Q4では『ARC Raiders』発売直後だった前年同期との比較、アラド戦記の減収、新作寄与が主に11月下旬以降になること等から、全社売上の前年同期比減少を見込んでいます。一方、人件費・手数料・広告宣伝費等の減少も見込んでいます。次の2026年12月期本決算では、タイトル別の継続性・新作の寄与時期に加え、税支払と繰延収益、特別配当支払後の現金・預金を確認します。
⚖️ 判定・比較条件
参考良好は対象外です。発表前8月13日の原本は年間計画を公表せず、Q3累計のレンジ予想を示しています。前段の直接レンジ上限超過は事実として伝えますが、端点・中点を年間計画へ代用したり、当日初めて示した通期レンジに75%をかけたりして参考判定を作りません。前年同期間の売上・公表基本EPS以上は充足し、年間計画基準の4条件は[null,null,true,true]です。nullは未比較であり、0やfalseではありません。
厳格は発表前・同期間・同一定義の直接市場売上・基本EPS予想が未取得で対象外。次点も必要な市場予想の不存在確認や、翌年度12か月会社予想の組合せを確認できておらず対象外とします。未取得を不存在と断定せず、基本EPSを希薄化後や調整後指標へ置き換えません。
📚 一次出所
株式会社ネクソン(3659)、2026年12月期Q3、2026年11月10日発表。確認:2026年11月11日11時台。
・当期決算短信:https://www.release.tdnet.info/inbs/140120261110570857.pdf
・発表前8月13日中間短信:https://www2.jpx.co.jp/disc/36590/140120260812518692.pdf
・当期決算レター:https://pdf.irpocket.com/C3659/xoA3/DnNg/FEEm/NgTz.pdf
・公式四半期開示資料ページ:https://www.nexon.co.jp/ir/quarterly-disclosure/
・対象資格(日経225公式構成銘柄):https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
IFRS・連結、原表は百万円未満四捨五入。累計と単独、会社所在地と顧客所在地、公表基本EPSと希薄化後、利益・資金移動・配当支払を区別しています。短信原本と上記決算レターを照合しています。説明資料や質疑応答のすべてを読了したとはしていません。









コメント