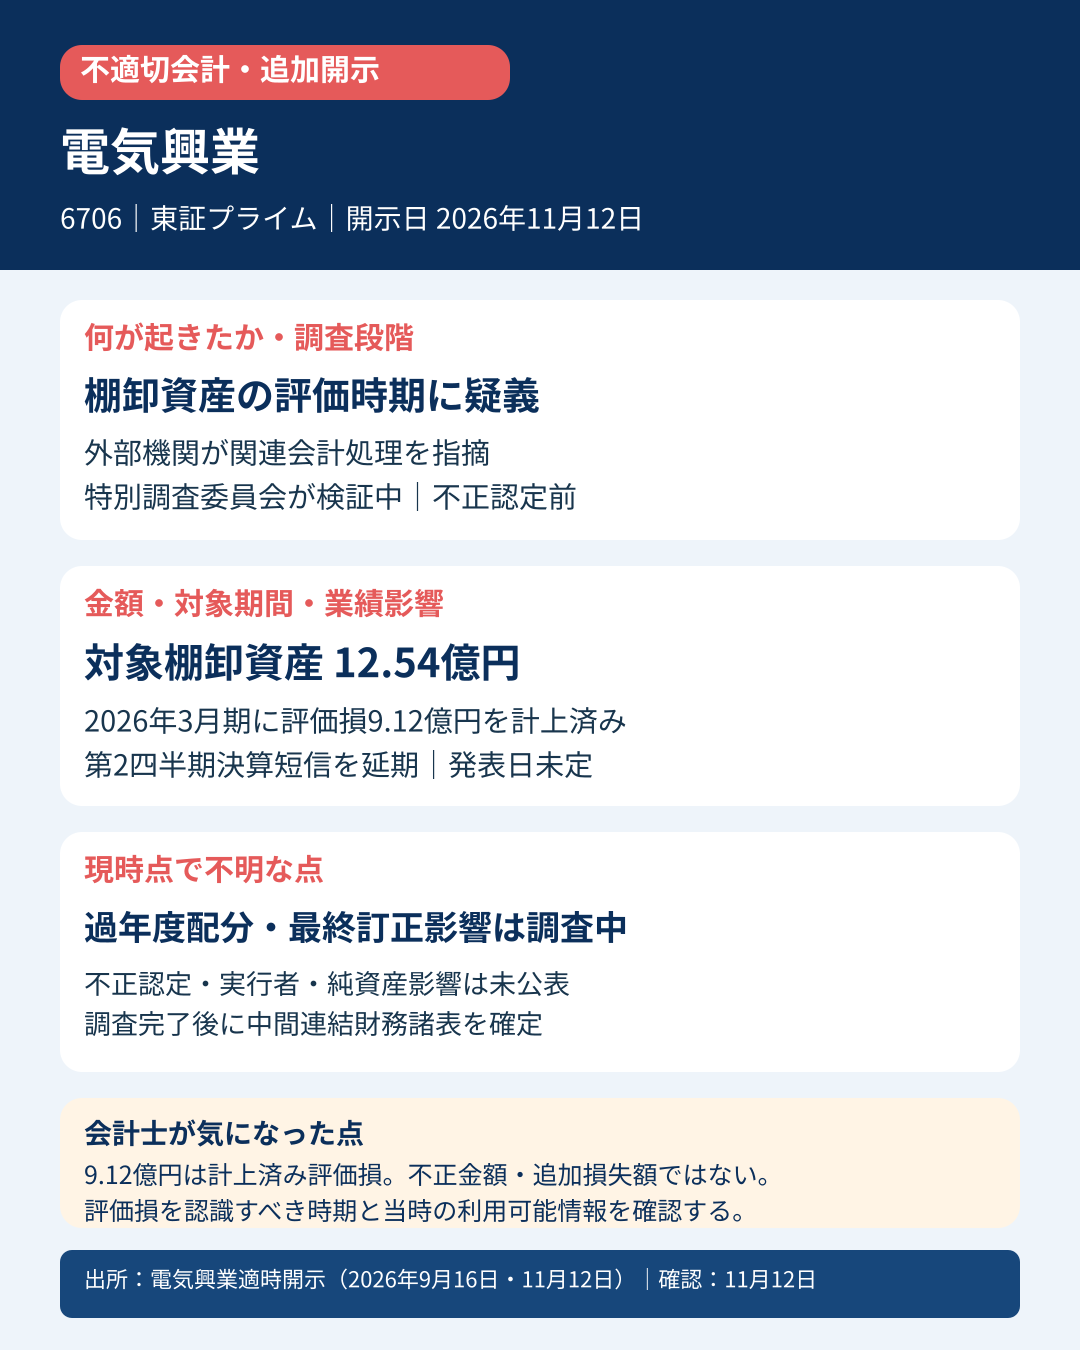
電気興業(6706)は、一部製品・仕掛品の棚卸資産評価と関連会計処理について特別調査委員会の調査が続いているため、2027年3月期第2四半期決算短信の開示を延期しました。現時点では不正認定前で、延期後の発表日は未定です。
目次
📌 今回の要点
- 📊 疑義:2026年3月期に計上した棚卸資産評価損の全部または一部を、2025年3月期・2025年9月期に計上すべきだった可能性があります。
- 💰 対象額:対象製品等の2026年3月期棚卸資産は12.54億円。このうち9.12億円を同年度に評価損として計上済みです。
- ⚠️ 金額の意味:9.12億円は会社が計上済みの評価損であり、不正金額や今回新たに発生する追加損失額ではありません。過年度への配分と最終的な訂正影響は調査中です。
- 🗓️ 決算延期:11月12日予定の第2四半期決算短信は延期。延期後の発表日は未定ですが、11月18日の業績説明会は予定どおり開催します。
- 🔎 未確定事項:不正認定、実行者、利益・純資産への最終影響は公表されていません。
📝 詳しい分析
📊 確認できた事実
外部機関は、2025年3月期と2025年9月期の一部製品・仕掛品について、棚卸資産の評価と関連会計処理に疑義を示しました。会社は2026年3月期末の対象棚卸資産12.54億円のうち9.12億円を評価損に計上していますが、その全部または一部を過年度に認識すべきだった可能性が調査対象です。
⚠️ 調査状況
外部の公認会計士・弁護士3名で構成する特別調査委員会が、事実関係、会計処理の適切性・妥当性、連結財務諸表への影響額、類似事象、原因と再発防止策を調べています。調査結果前のため、不正会計や意図的な損失先送りとは断定しません。
💰 金額・訂正影響
9.12億円は「2026年3月期に計上済みの棚卸資産評価損」です。調査の焦点は、損失を認識すべき時期が適切だったかどうかです。最終的な追加損失、過年度訂正額、利益・純資産への影響はまだ確定していません。
🔎 会計士の見方
棚卸資産は、期末時点で見込まれる販売価額や利用可能性などに基づき評価します。後の年度に損失を計上していても、過年度末に価値下落を示す情報が既に存在していたなら、認識時期が問題になります。
次に確認するのは、①各期末に利用可能だった情報、②評価損の過年度配分、③類似製品への横展開、④内部統制と承認プロセス、⑤決算発表日と監査への影響です。
📚 一次出所
確認:2026年11月12日(日本時間)


コメント